
O mercado subestimou? O "ponto de inflexão do modelo" impulsiona o surgimento de agentes de IA, desbloqueando rapidamente cenários de aplicação empresarial

A onda de IA está passando por um ponto de inflexão crucial: o rápido avanço das capacidades dos modelos está acelerando a transição dos projetos-piloto empresariais do ano passado para a implantação em produção, enquanto o mercado ainda subestima sistematicamente a profundidade e velocidade dessa transformação.
Segundo Hard AI, a equipe do analista Heath Terry do Citi afirmou em seu relatório mais recente que as aplicações empresariais estão avançando da fase piloto para a produção em larga escala, e a velocidade de melhoria dos modelos é maior do que nunca, elevando dramaticamente a curva de demanda do setor.
O Citi elevou sua previsão de receita total do setor de IA de 2026–2030 de US$ 2,8 trilhões para US$ 3,3 trilhões, e a previsão de despesas de capital para o mesmo período de US$ 8,0 trilhões para US$ 8,9 trilhões. Segundo sua avaliação: O mercado segue focado nos riscos de construção de data centers, pressão de financiamento e intensificação da concorrência, mas ignora os altos retornos que esses investimentos estão gerando, além de um ciclo produtivo impulsionado por empresas que está tomando forma.
Para o setor de software, este é um momento mais perigoso do que a maior parte percebe. À medida que as empresas nativas de IA experimentam uma rápida ascensão nas receitas, os tradicionais fornecedores de software começam a ver seus antigos pilares — alto custo de mudança, forte poder de precificação e altos obstáculos de entrada — sendo reprecificados pela tecnologia de IA. Essa reprecificação já é visível nas ações: nos últimos 12 meses, o movimento dos valuations dos papéis de software se desvinculou claramente dos ativos ligados à infraestrutura de IA — mas o Citi acredita que as previsões de consenso para lucros ainda não refletem totalmente o impacto final.
No segmento de infraestrutura, especialmente memória, armazenamento, CPU e energia, o Citi considera atualmente o melhor balanço entre risco e retorno. O desempenho relativamente fraco recente dos principais provedores de nuvem é visto como outra janela de oportunidade.
As capacidades dos modelos estão evoluindo com uma inclinação mais acentuada
GPT-5.4, Gemini 3.1 Pro e Claude Sonnet 4.6, três modelos principais, foram lançados em menos de três semanas, com avanços muito superiores aos de qualquer ciclo anterior. Segundo a pontuação ARC-AGI-2, o Gemini 3.1 Pro melhorou 1,5 vez em relação à versão anterior de três meses atrás; o GPT-5.3-Codex é o primeiro modelo da OpenAI a gerar seu próprio código — um marco difícil de ignorar.

O mais relevante é que o avanço das capacidades dos modelos veio acompanhado de aumento no preço dos tokens. Os modelos de inferência usam técnicas como Mixture of Experts (MoE) e Reinforcement Learning com recompensas verificáveis (RLVR), consumindo mais tokens a cada resposta. Embora o preço do Gemini 3.1 Pro permaneça estável em relação à geração anterior, sua pontuação de inteligência dobrou.
O Citi acredita que esses dois fatores combinados indicam um potencial estrutural de aumento na receita por unidade dos provedores de IA. O avanço das capacidades já impacta decisões empresariais concretas. No anúncio recente de demissões do Block, a influência da IA foi explicitamente citada, sinalizando a expansão da tecnologia para áreas operacionais além do desenvolvimento — um indício inicial dessa difusão.
A transição das empresas da fase piloto para a produção está mais rápida que o previsto
Os integradores de sistemas são os principais motivadores dessa aceleração. Empresas de consultoria de destaque estão reformulando suas operações internas e, ao mesmo tempo, auxiliando empresas tradicionais a implantar rapidamente soluções de empresas como Anthropic e OpenAI, atuando como “capilares” na difusão da IA. Pesquisas de campo do Citi junto a CIOs, CTOs e integradores mostram que a força central por trás da aceleração é a pressão competitiva — ninguém quer ficar atrás dos concorrentes.
Os números apoiam essa tese: AWS, GCP, Azure e CoreWeave tiveram, no quarto trimestre de 2025, aumento acumulado de pedidos em atraso de 100%, enquanto o crescimento da receita foi de apenas 30% e o aumento do CAPEX foi de 70%.
Sobre preocupações externas quanto à qualidade desse backlog (alta concentração de clientes em laboratórios de IA), a conclusão do Citi é que o crescimento já está amplamente distribuído entre empresas tradicionais. O provedor de aluguel de data centers DLR afirmou que o lançamento do Claude Opus 4.6 impulsionou nova demanda por locação — uma cadeia de transmissão que há um ano era praticamente inimaginável.
O mercado ainda subestima sistematicamente o tamanho do CAPEX
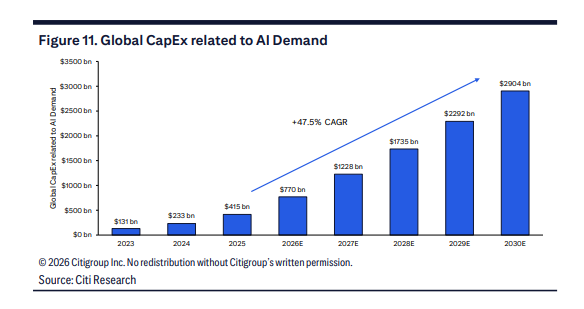
Em 2024 e 2025, as estimativas de consenso para os investimentos dos grandes provedores de nuvem estão fortemente subestimadas. O Citi prevê que isso continuará nos próximos cinco anos.
Em 2026, os planos de CAPEX dos grandes provedores de nuvem serão cerca de 70% maiores do que em 2025. O Citi elevou sua previsão de CAPEX conjunto para Amazon (AWS), Google, Meta, Microsoft (Azure) e Oracle em 2026 para US$ 678 bilhões, e o total global de CAPEX relacionado à IA (incluindo nuvens privadas, novos provedores e o gasto soberano em IA) para US$ 770 bilhões. Até 2030, esse valor pode chegar a cerca de US$ 2,9 trilhões, com taxa de crescimento composta anual de 47,5%.
Não apenas o preço dos equipamentos está elevando os custos — o aumento nos preços de memória e armazenamento é fator importante — mas também a capitalização da energia. Os provedores de nuvem de grande escala estão cada vez mais transferindo gastos com geração de energia do operacional para o capital, precisando abastecer projetos com infraestrutura própria. O compromisso não vinculativo de “usinas próprias” (BYOPP) firmado por Google, Microsoft, Meta, Oracle, xAI, OpenAI e Amazon reflete diretamente essa mudança estrutural. Por isso, o Citi ajustou para cima em cerca de 30% suas estimativas de CAPEX por GW de data center em 2026–2027; a estimativa comum de mercado de cerca de US$ 50 bilhões/GW pode estar subestimada.
A disrupção do setor de software ainda não está precificada nas projeções de consenso
“Ninguém faz SAP usando vibe coding” — o Citi reconhece, com essa frase, que de fato há limites para a difusão tecnológica: os ganhos de produtividade na área de desenvolvimento de código não podem ser extrapolados diretamente para toda a empresa. Mas isso não altera um ponto maior: a IA está substituindo, por uma tecnologia de custo marginal zero, ferramentas cujos custos crescem linearmente com o uso — uma reconstrução fundamental do modelo de negócios, e não apenas uma evolução funcional.
Para as empresas tradicionais de software, a pressão vem de duas vias: concorrentes nativos de IA (incluindo muitos novatos apoiados por VC) continuam conquistando fatias de mercado; e há redução de assentos e pressão sobre preços, já que a IA permite que menos usuários realizem mais tarefas.
O Citi considera que a lógica por trás dos valuations premium do setor de software — alto custo de transferência, forte poder de precificação e grandes barreiras — está sendo reavaliada, mas as previsões de lucro de consenso ainda não refletem totalmente esse impacto final. Pelo desempenho dos valuations, o mercado já está votando — mas esse voto ainda não está completo.
Além disso, em toda a pilha tecnológica da IA, o Citi avalia que o melhor equilíbrio entre risco e retorno está na camada de infraestrutura, nos gargalos de memória e armazenamento, interconexão óptica e rede, e equipamentos de energia. Os grandes provedores de nuvem, por terem ficado atrás do mercado recentemente, também são apontados como oportunidades a serem monitoradas.

Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Confiança zerada! Goldman Sachs interpreta as posições dos fundos hedge: "liquidação capitulativa", maior prejuízo desde a pandemia
Dados de corretagem da Goldman Sachs revelam que o índice líquido de alavancagem dos hedge funds despencou para o nível mais baixo em cinco anos na semana passada, com o tamanho do desinvestimento sendo o maior desde março de 2020, durante a pandemia. A relação long/short atingiu o menor patamar em cinco anos. As ações de tecnologia sofreram vendas líquidas superiores a US$ 30 bilhões, bem acima dos volumes registrados durante a turbulência de julho. Estratégias quantitativas CTA devem continuar vendendo na próxima semana, independentemente de alta ou baixa, com uma pressão máxima de venda estimada em até US$ 48,7 bilhões. Atualmente, apenas fundos mútuos e programas de recompra corporativa estão absorvendo essas vendas, e o verdadeiro fundo do mercado só deve ocorrer quando a pressão vendedora das estratégias quantitativas for totalmente eliminada.

O que comprar após a queda das ações de IA? Oppenheimer: Fique de olho na linha de “realização de retorno”, com preferência para Microsoft, Oracle e SAP
Uma pesquisa da Oppenheimer com 449 compradores de TI revelou que produtos de software de IA liderados por agentes de IA ainda estão buscando conquistar orçamentos maiores das empresas, mas os clientes estão dando mais importância à verificação do retorno sobre o investimento. O ritmo de expansão dos gastos pode desacelerar até 2027, e o setor de software como um todo pode não experimentar um crescimento acelerado generalizado. Como resultado, Microsoft, Oracle e SAP foram identificadas pela equipe de analistas da Oppenheimer como potenciais grandes vencedoras.

Preços de criptomoedas
Mais


