
Ethereum como 'ultrasound money' foi um erro? ETH cai 65% em relação ao BTC desde a mudança

Ether (ETH) caiu aproximadamente 65% em relação ao Bitcoin (BTC) desde a mudança da Ethereum em 2022 para Proof-of-Stake (PoS), levantando dúvidas sobre a tese de “ultrasound money” da rede.
Pontos principais:
Taxas mais baixas e o crescimento das L2 enfraqueceram o argumento deflacionário de “ultrasound money” da Ethereum.
Ether ficou atrás do BTC porque investidores confiam no cronograma de oferta fixa do Bitcoin.
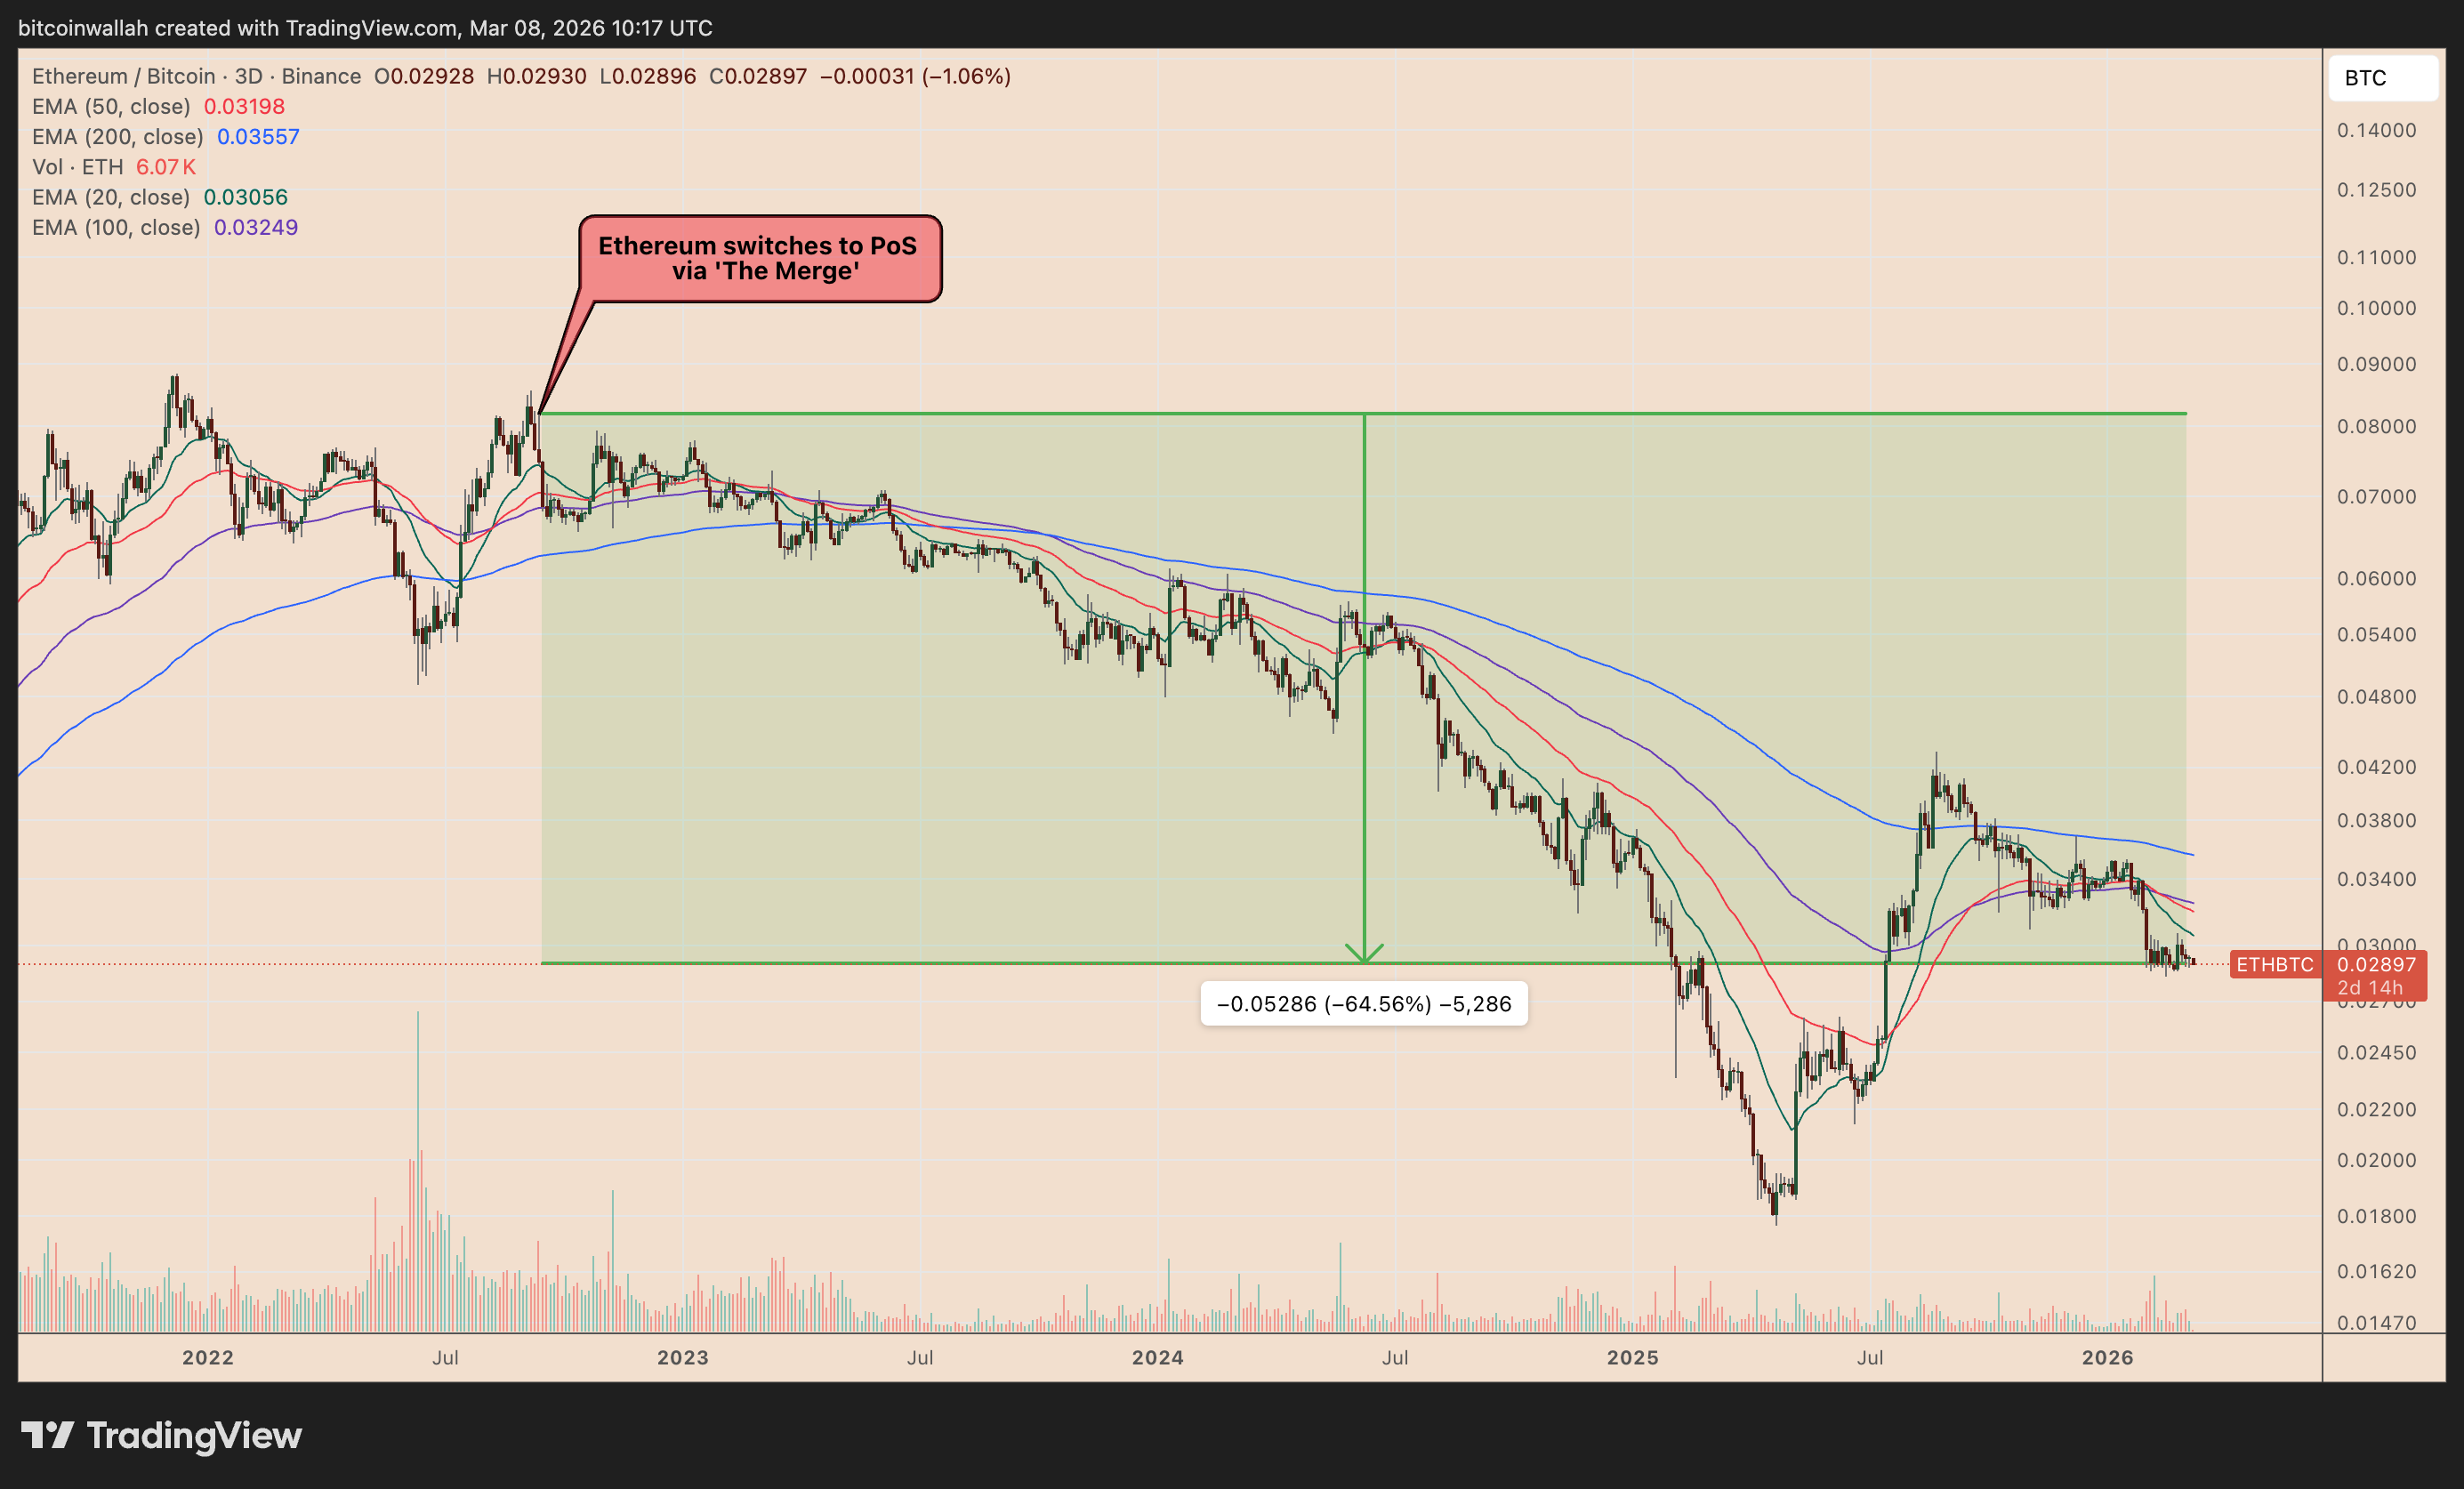
A narrativa de “ultrasound money” do Ether decepciona
A ideia por trás de “ultrasound money” era que o Ether se tornaria ainda mais escasso que o Bitcoin.
Apoiadores argumentaram que o upgrade EIP-1559 da Ethereum em 2021, que começou a queimar uma parte das taxas de transação, combinado com o acentuado declínio da emissão de novos ETH após o Merge de 2022, tornaria o Ether deflacionário ao longo do tempo.
A nova taxa anual de fornecimento do ETH tem uma média de cerca de -0,19% depois que o mecanismo de queima entrou em funcionamento em 2021, segundo Ultrasound.MONEY.
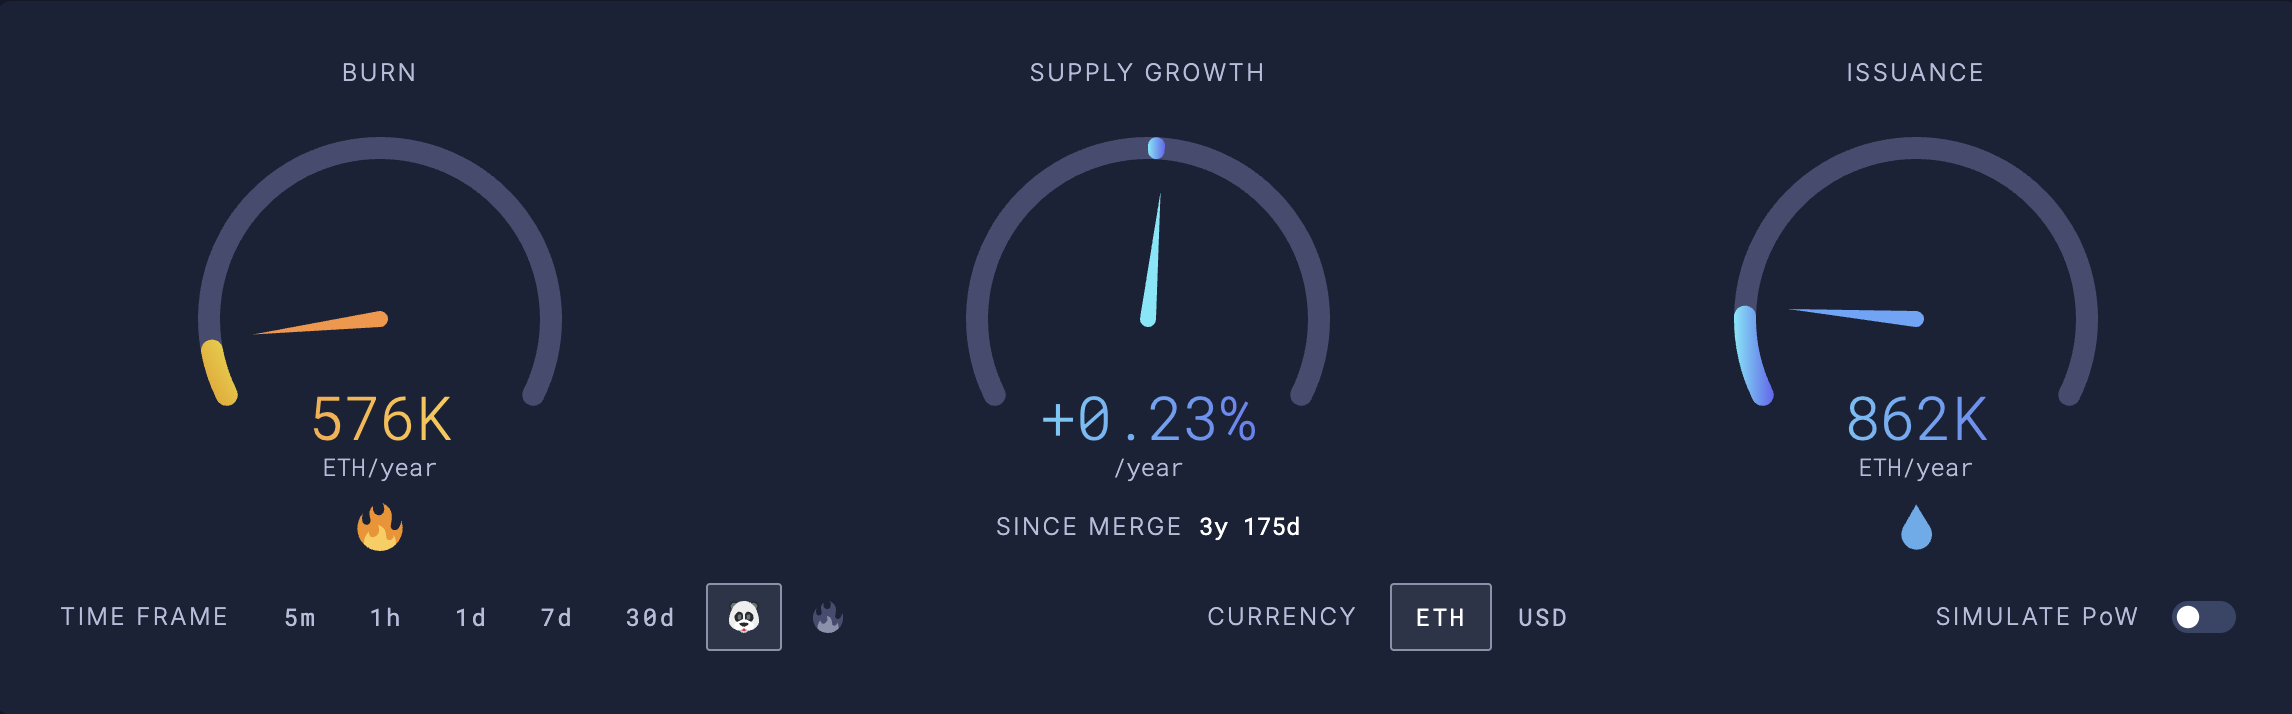
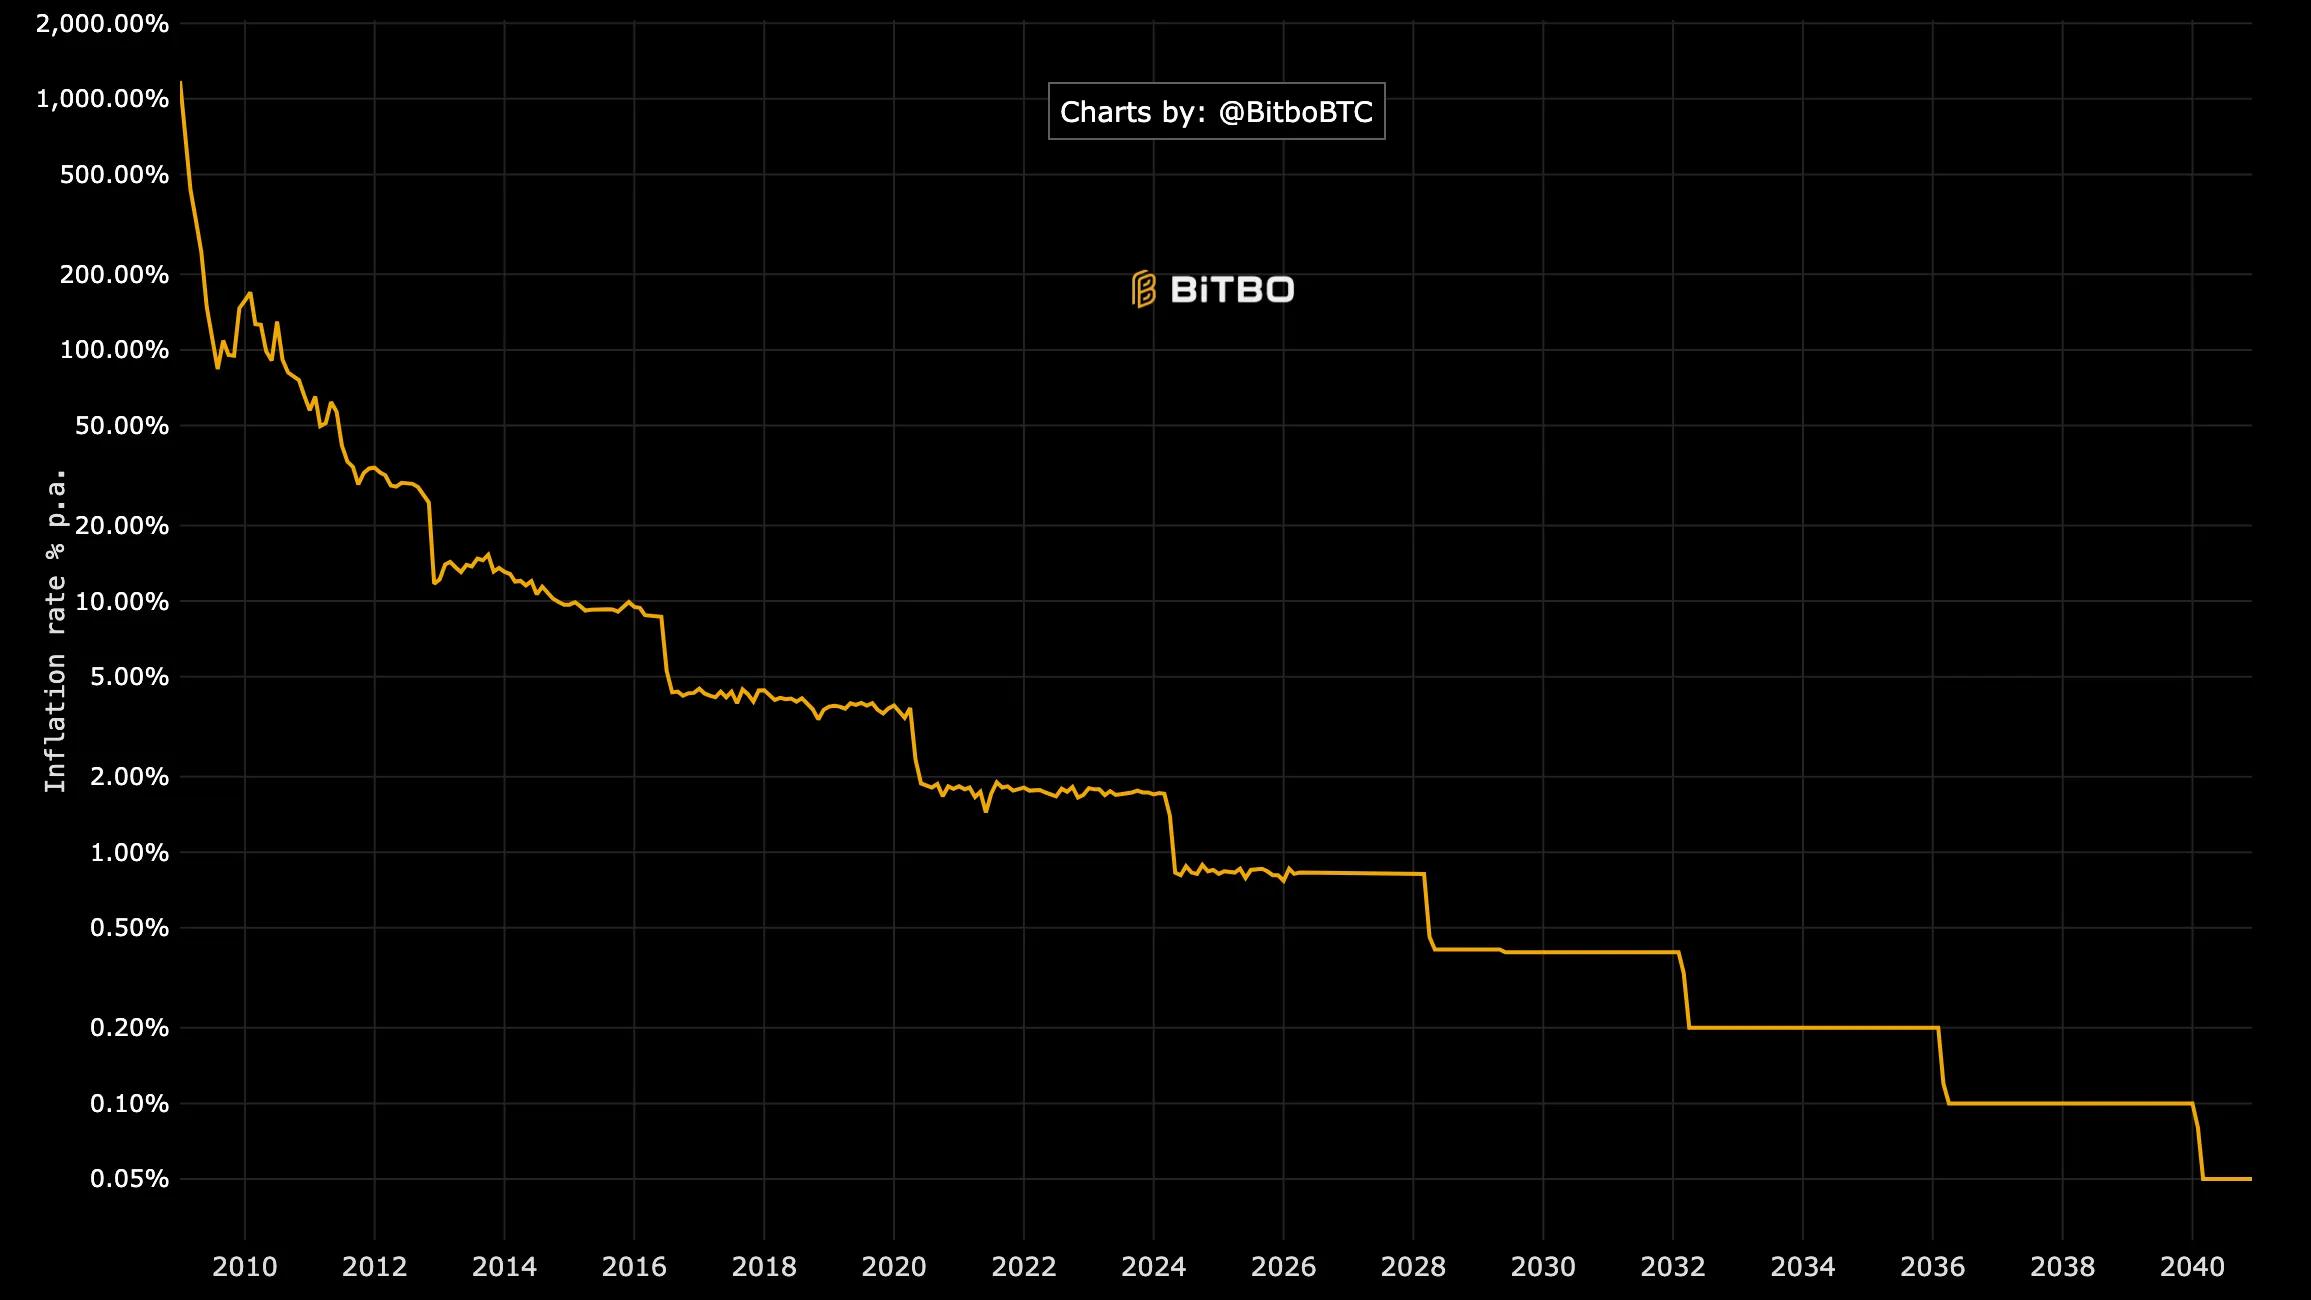
No entanto, desde a mudança da Ethereum para PoS em 2022, o fornecimento de ETH cresceu a uma taxa anualizada de cerca de 0,23%, embora ainda seja inferior à taxa de inflação anual atual do Bitcoin, de 0,85%.
No entanto, o crescimento do fornecimento da Ethereum desde o Merge enfraquece as promessas de deflação. O ETH só se torna deflacionário quando a atividade na rede principal é suficiente para queimar mais moedas do que a rede emite para os validadores.
Essa condição enfraqueceu. A taxa média de transação da Ethereum está em cerca de US$ 0,21 em março, uma queda de aproximadamente 54% em relação ao ano anterior.
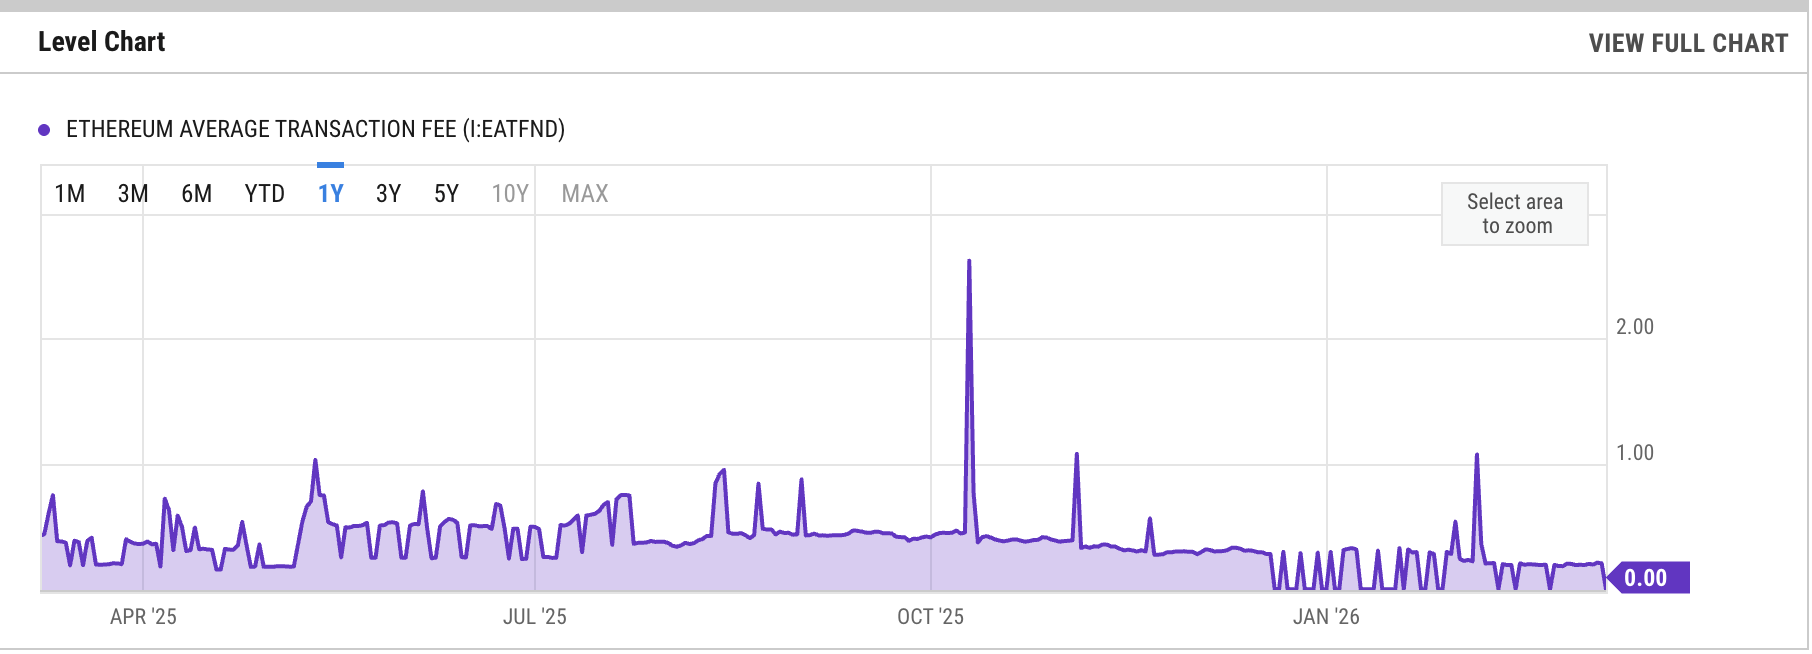
Taxas mais baixas significam que a rede da Ethereum queima menos ETH.
Além disso, a maioria das atividades da Ethereum migrou para redes layer-2 mais baratas. L2beat mostra que rollups processaram 926 operações de usuários por segundo (UOPS) em 7 de março, comparado a apenas 22,36 na rede principal da Ethereum.
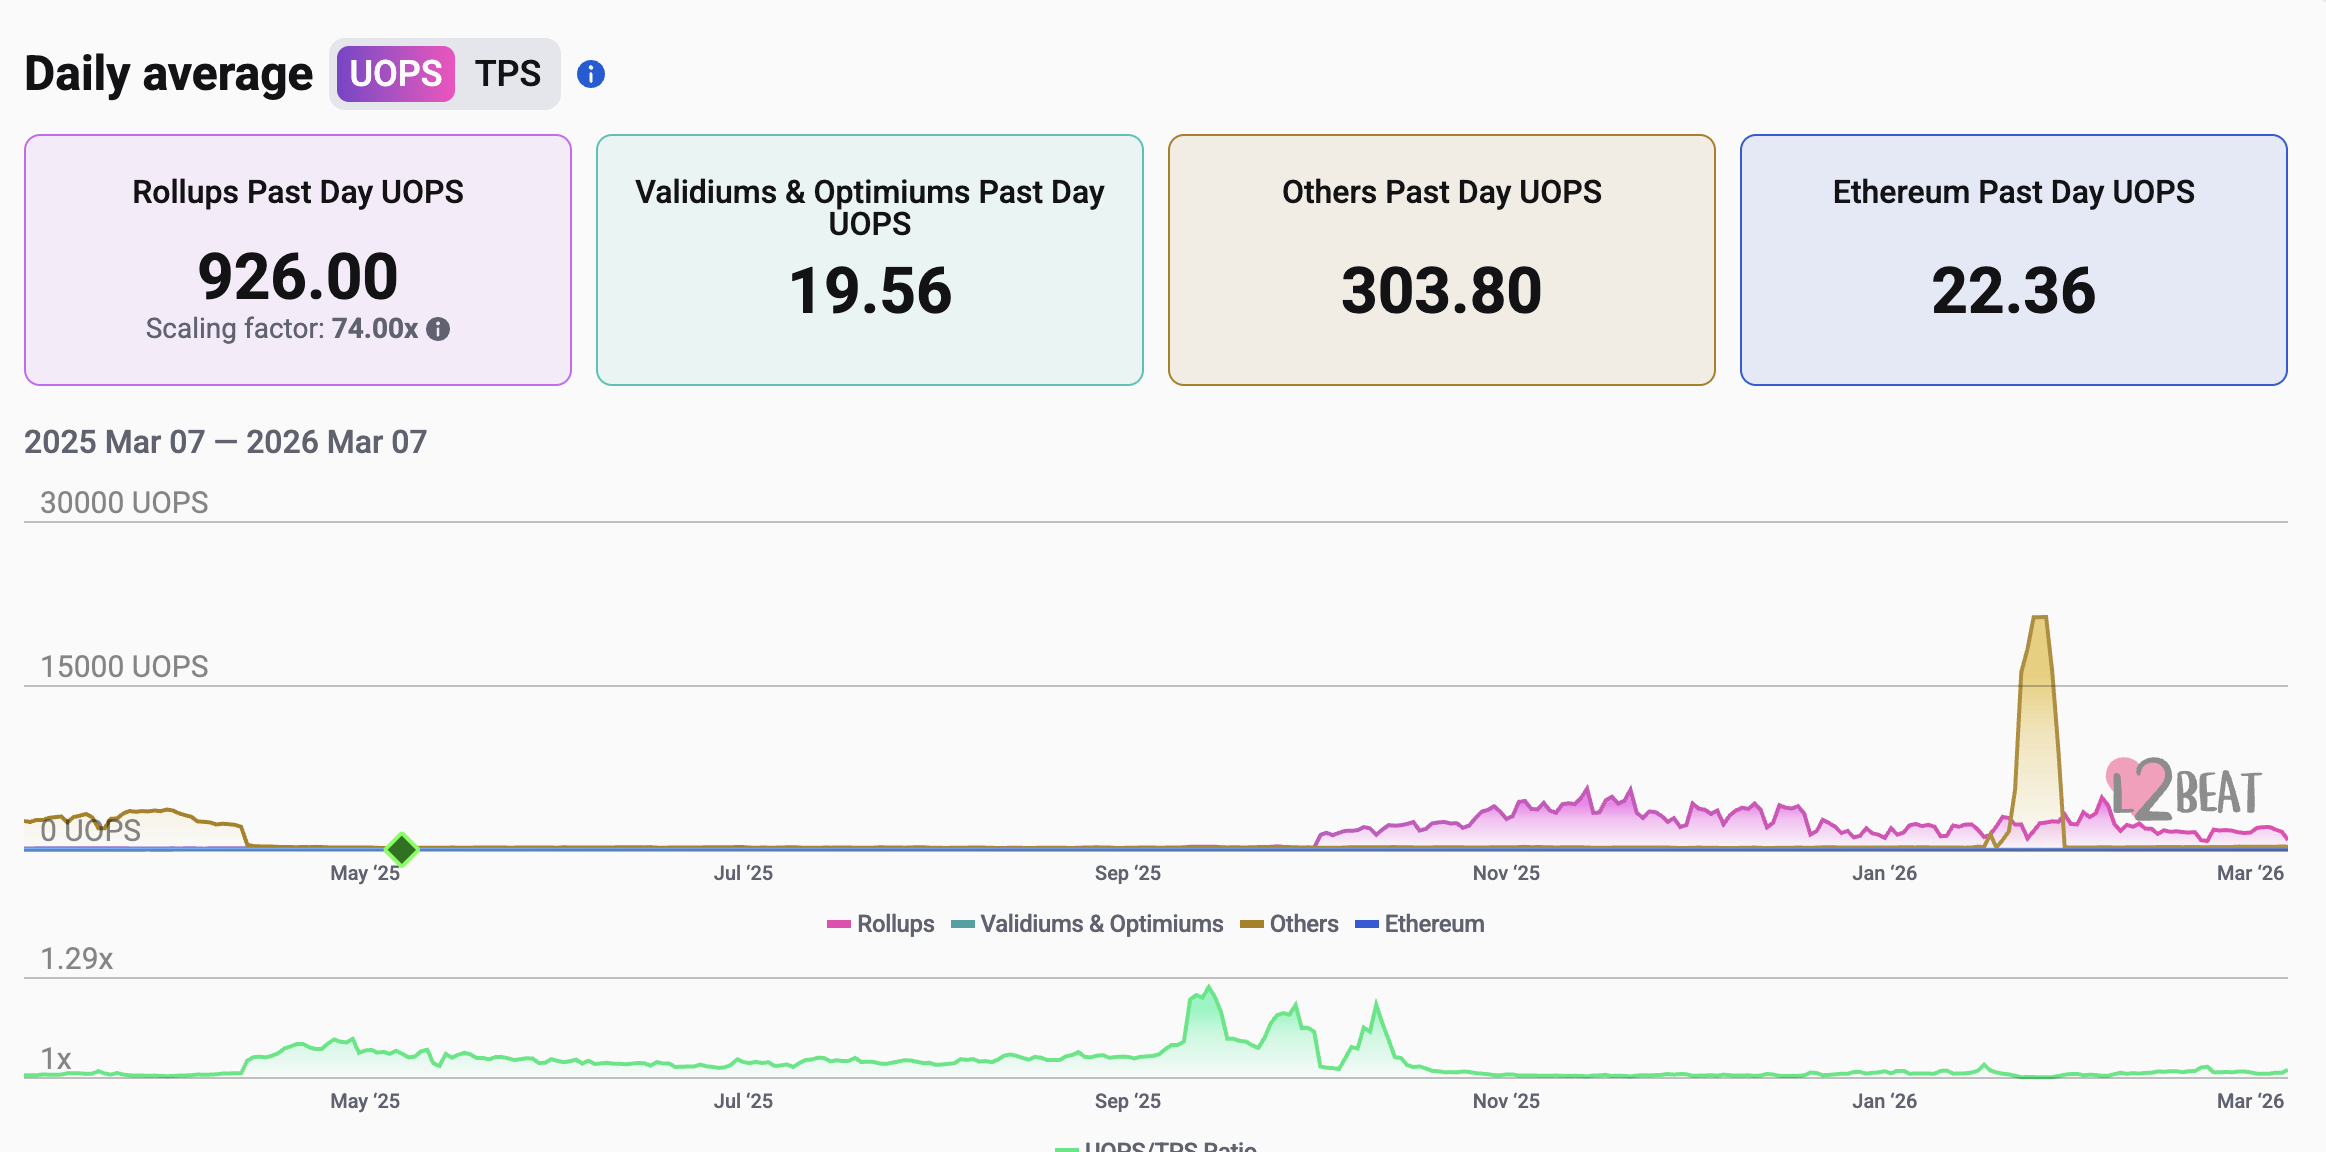
Embora a mudança ajude na escalabilidade da rede, ela enfraquece as condições de queima intensiva necessárias para tornar a Ethereum deflacionária.
Por que o ETH está tendo desempenho inferior ao BTC?
O preço do Ether teve desempenho inferior ao BTC em parte porque investidores confiam na oferta fixa do Bitcoin, segundo o analista Handre.
O limite estritamente imposto de 21 milhões de moedas e o cronograma de oferta fixa do Bitcoin atraem investidores, pois tornam o BTC mais previsível no longo prazo. Essa resistência à mudança faz o Bitcoin se destacar em relação às políticas monetárias da maioria dos altcoins.
“Todo debate sobre escalabilidade, toda proposta de upgrade, toda tentativa de mudar a política monetária do Bitcoin falhou porque a maioria econômica entende o que está protegendo”, disse Handre.
Relacionado: O caminho do Ether para US$ 2.500 pode ser mais difícil do que o esperado: veja o motivo
Em contraste, a Ethereum não é tão previsível em relação à política monetária, especialmente agora que o fornecimento de ETH está crescendo novamente, mesmo que de forma modesta.
Handre acrescentou:
“Todo altcoin promete escassez mas entrega inflação por design. A Ethereum abandonou sua narrativa de ‘ultrasound money’ assim que ela se tornou inconveniente.”
A preferência dos investidores é evidente no mercado de ETF dos Estados Unidos. Em março, os ETFs spot de Bitcoin detinham mais de US$ 91,9 bilhões em ativos sob gestão, comparados a cerca de US$ 12,1 bilhões dos ETFs spot de Ethereum.
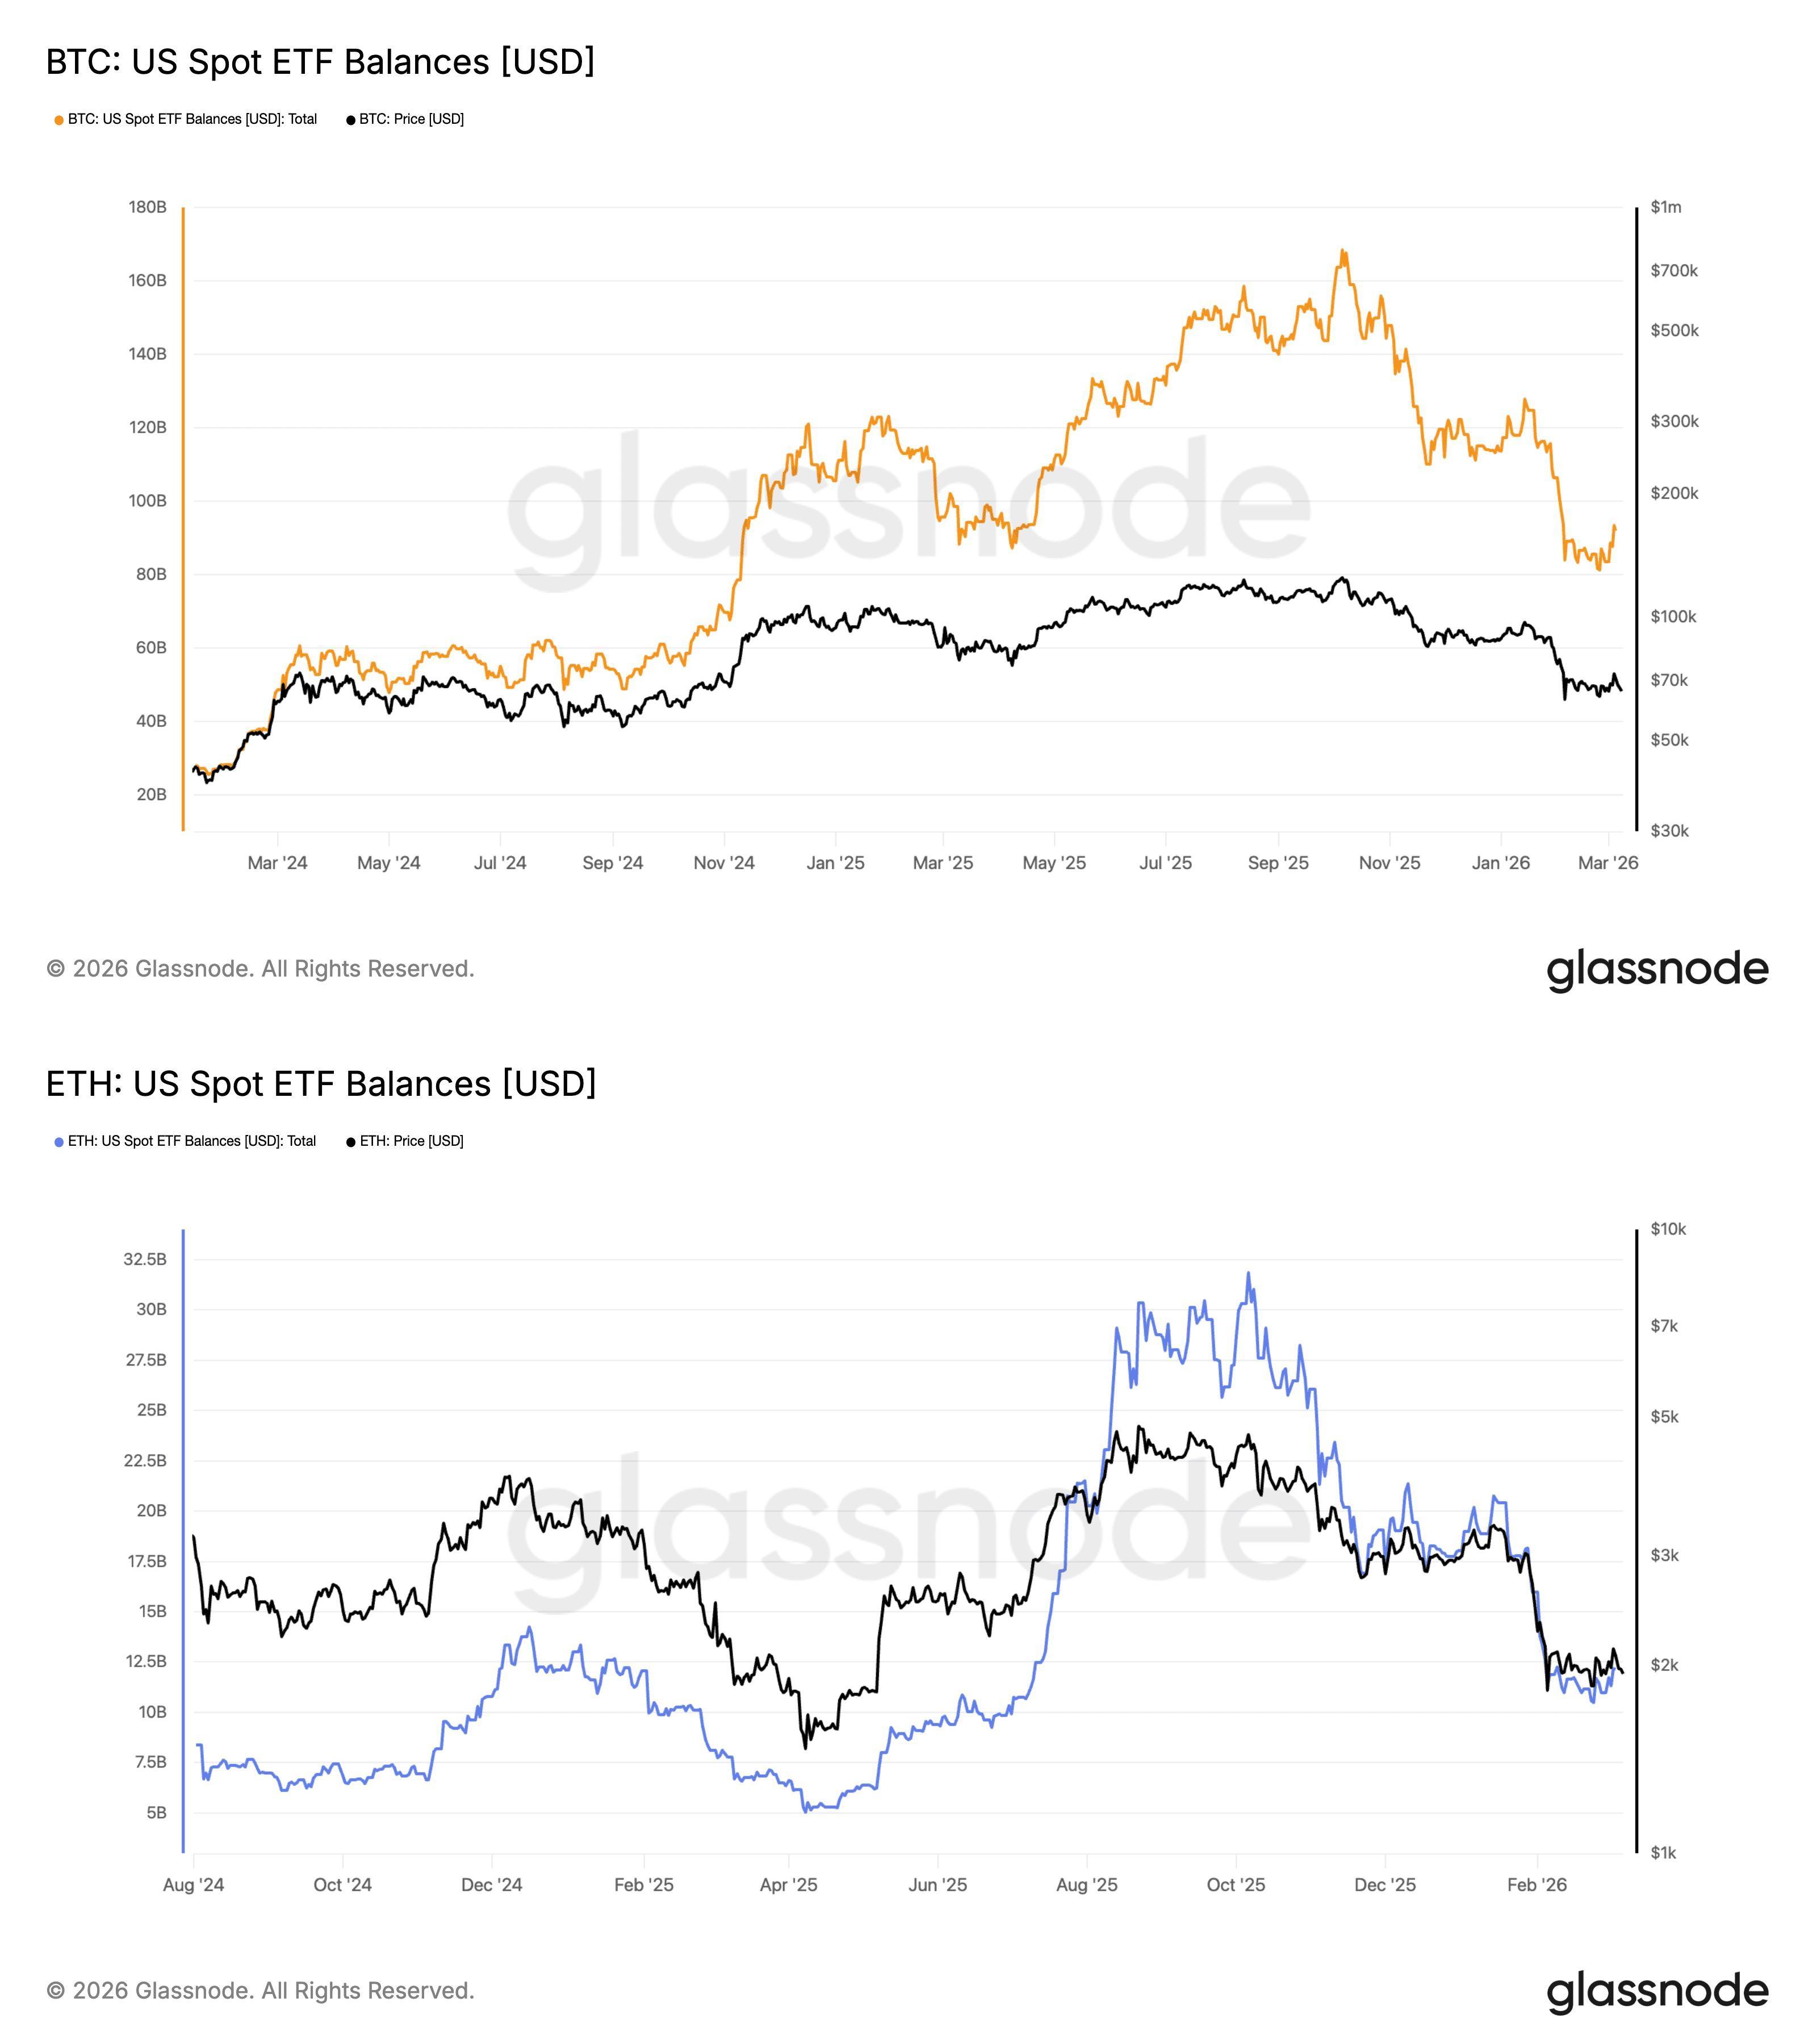
O Ether também nunca apresentou uma alta convincente em termos de dólar.
Entre 2021 e 2026, o ETH apenas superou marginalmente seu recorde anterior próximo de US$ 4.800 antes de perder força, diferente do Bitcoin, cujo preço dobrou do pico de 2021 ao recorde de 2025.
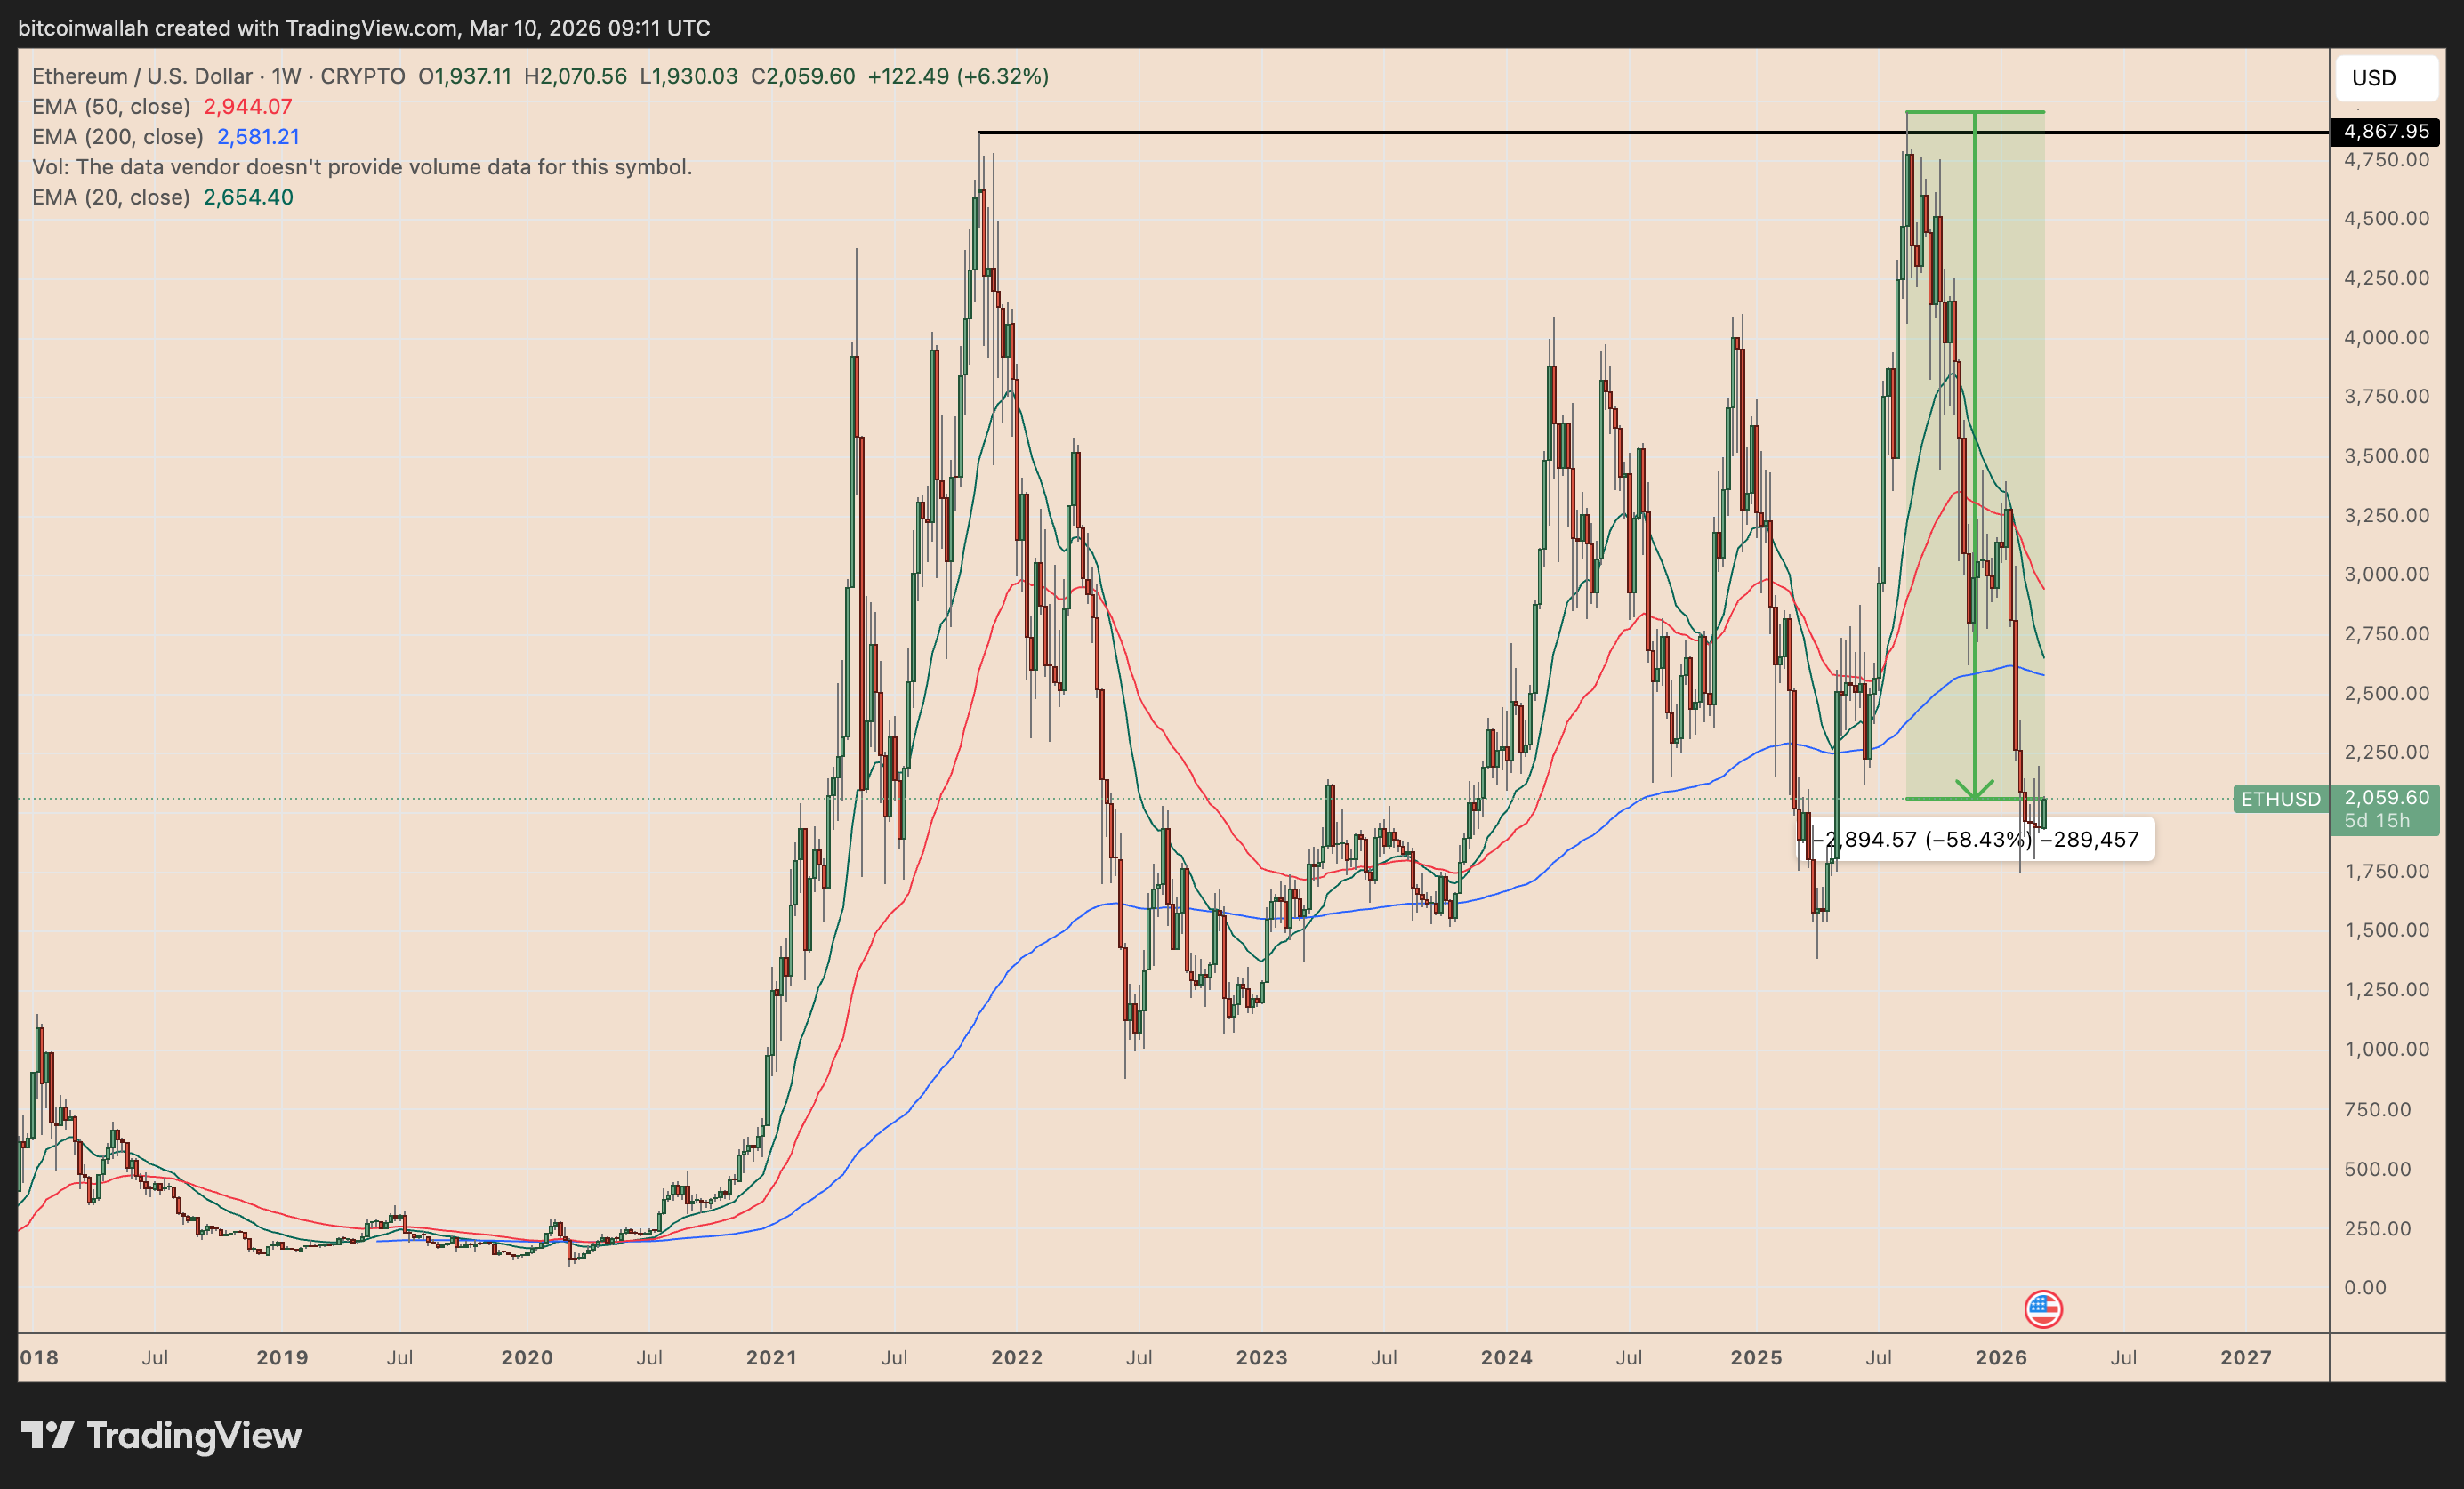
O desempenho fraco do ETH nos últimos cinco anos sugere que a redução de emissão, sozinha, não foi suficiente para gerar uma nova demanda sustentada.
O sentimento também tem sido pressionado por vendas periódicas de ETH vinculadas a Vitalik Buterin e à Fundação Ethereum.
Críticas públicas da Culper Research, que afirmou estar vendendo Ether devido às vendas de Buterin, ampliaram a visão entre alguns traders de que os insiders da Ethereum estão distribuindo durante momentos de força, ao invés de reforçar a convicção de longo prazo.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Principais bancos de Wall Street aumentam previsões de alta de juros, futuros dos títulos do Tesouro dos EUA continuam em queda e ouro cai mais de 1%, rompendo os 4000
Após o CPI dos EUA de outubro superar as expectativas, Goldman Sachs e Nomura adicionaram previsão de alta de juros em março do próximo ano, enquanto Deutsche Bank previu uma alta de juros em janeiro do próximo ano. Atualmente, o mercado já precificou completamente um aumento de 25 pontos-base em dezembro, com probabilidade de 13% para um aumento de 50 pontos-base. Na quarta-feira, o mercado à vista de títulos do Tesouro dos EUA ficou fechado, mas os futuros de títulos continuaram em queda, com os rendimentos correspondentes subindo cerca de 2 a 4 pontos-base, enquanto o ouro à vista caiu 1,1% sob pressão.

A construção de centros de dados de IA esfriando não é motivo de preocupação? A onda de importação dos EUA dificilmente diminuirá no curto prazo, e o verdadeiro impacto pode chegar apenas em 2029.
Um projeto de centro de dados leva, em média, 4,8 anos desde a decisão de investimento até o início da construção, e mais 2,6 anos desde o começo das obras até entrar em operação. Normalmente, os servidores só são instalados após a conclusão da estrutura do prédio e da instalação dos racks. Para parceiros comerciais como Taiwan, Coreia do Sul e México, que dependem da cadeia de suprimentos dos centros de dados dos Estados Unidos, essa inércia no ciclo de construção garante um amortecimento para as exportações, pelo menos nos próximos um ou dois anos.

Grande controvérsia no Federal Reserve: Quando deve terminar o mandato do terceiro em comando, Williams?
O foco da controvérsia está em saber se Williams deve deixar o cargo em junho de 2028 (quando completa 10 anos de mandato) ou em junho de 2027 (quando atinge a idade de aposentadoria de 65 anos). Análises apontam que o Conselho do Federal Reserve possui autoridade discricionária final; caso Williams saia antecipadamente, o presidente do Federal Reserve, Waller, poderá influenciar previamente a nomeação para essa posição-chave, mas encurtar forçadamente o mandato de Williams pode facilmente ser visto como manipulação política. O próprio Williams prevê permanecer no cargo até junho de 2028.

Morgan Stanley alerta: os preços do armazenamento antigo estão atingindo o pico, e a oferta e demanda podem se tornar mais flexíveis em 2028
O Morgan Stanley apontou que, após as eleições nos Estados Unidos, é esperado que cerca de 20% da nova capacidade dos data centers dos EUA em 2028 seja adiada para 2029, o que pode causar uma "lacuna" na cadeia de suprimentos em 2028 e aumentar o risco de acúmulo de estoques antigos de armazenamento. Esses estoques antigos estão menos sujeitos a contratos de longo prazo de preços fixos, e o estreitamento da diferença entre oferta e demanda pode levar a grandes flutuações nos preços. A análise acima se refere apenas ao armazenamento antigo, incluindo DDR3/4, SLC/MLC NAND e memória flash NOR.

Preços de criptomoedas
Mais


