
Valor patrimonial inflado e restrições de resgate! A atual “crise de crédito privado de PE” é uma nova rodada de “subprime”?

Um pânico está se espalhando pelo mercado de crédito privado. O diretor de investimentos da Fourier Asset Management, Orlando Gemes, emitiu um alerta severo: “Os sinais de perigo que vemos hoje no setor de crédito privado são surpreendentemente semelhantes aos de 2007.”
Ele destacou especialmente o enfraquecimento das cláusulas de proteção dos credores e as cláusulas de liquidez complexas que “mascaram o descompasso entre os ativos que os investidores acreditam possuir e aqueles dos quais realmente podem sair”.
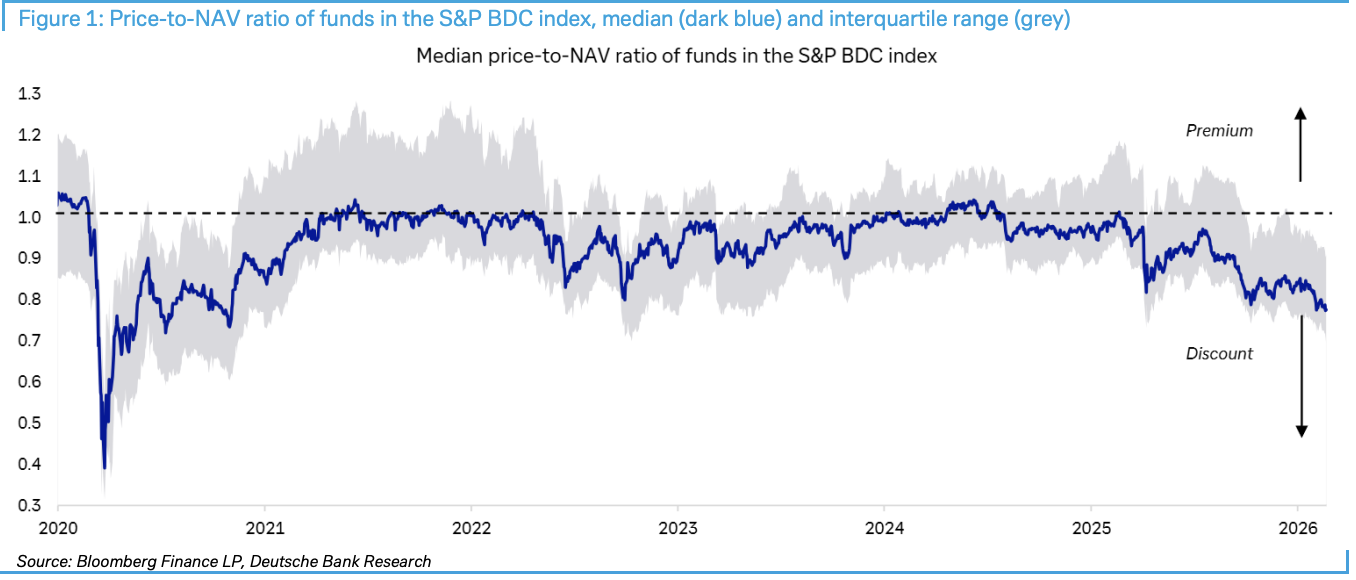
Segundo a Mesa de Negociação Chasing Trends, em 23 de fevereiro, o Deutsche Bank publicou o relatório “Private credit: Smoke, yes, but how much fire?”. O relatório aponta que a razão entre o preço e o valor patrimonial líquido dos fundos componentes do índice S&P BDC caiu para o maior desconto desde o impacto da pandemia de Covid-19, e eventos como as restrições de resgate da Blue Owl e o corte pela metade da avaliação da Breitling só aumentaram o pânico.
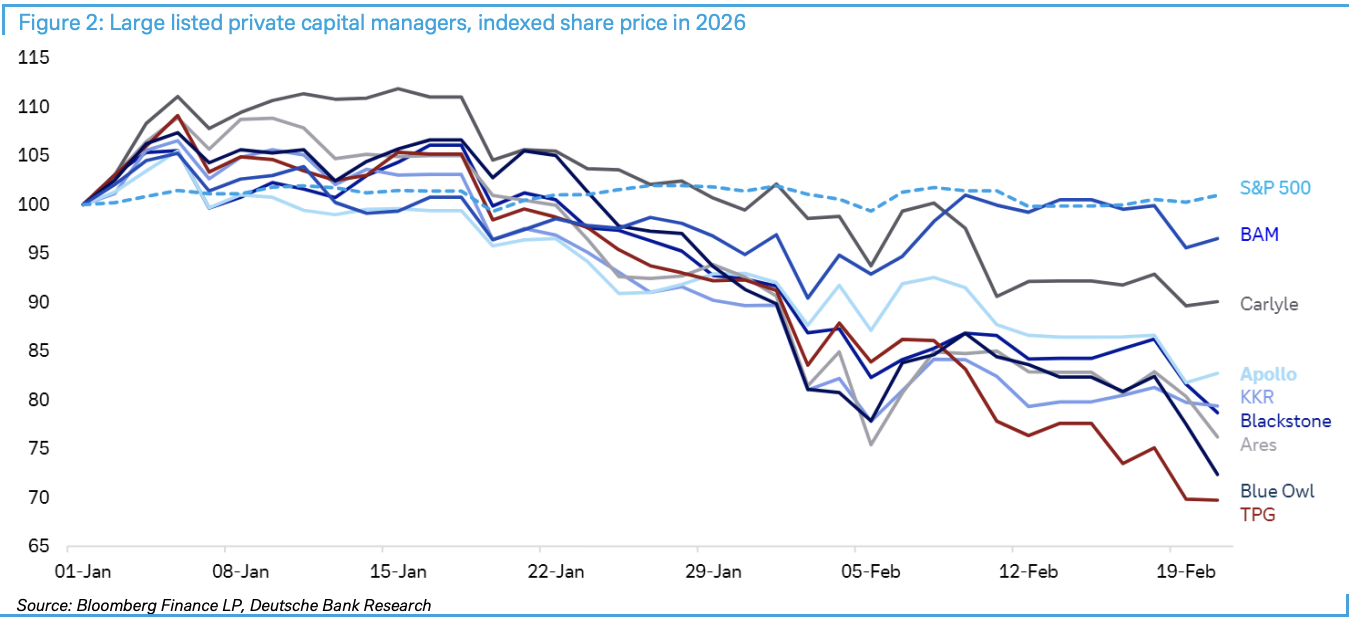
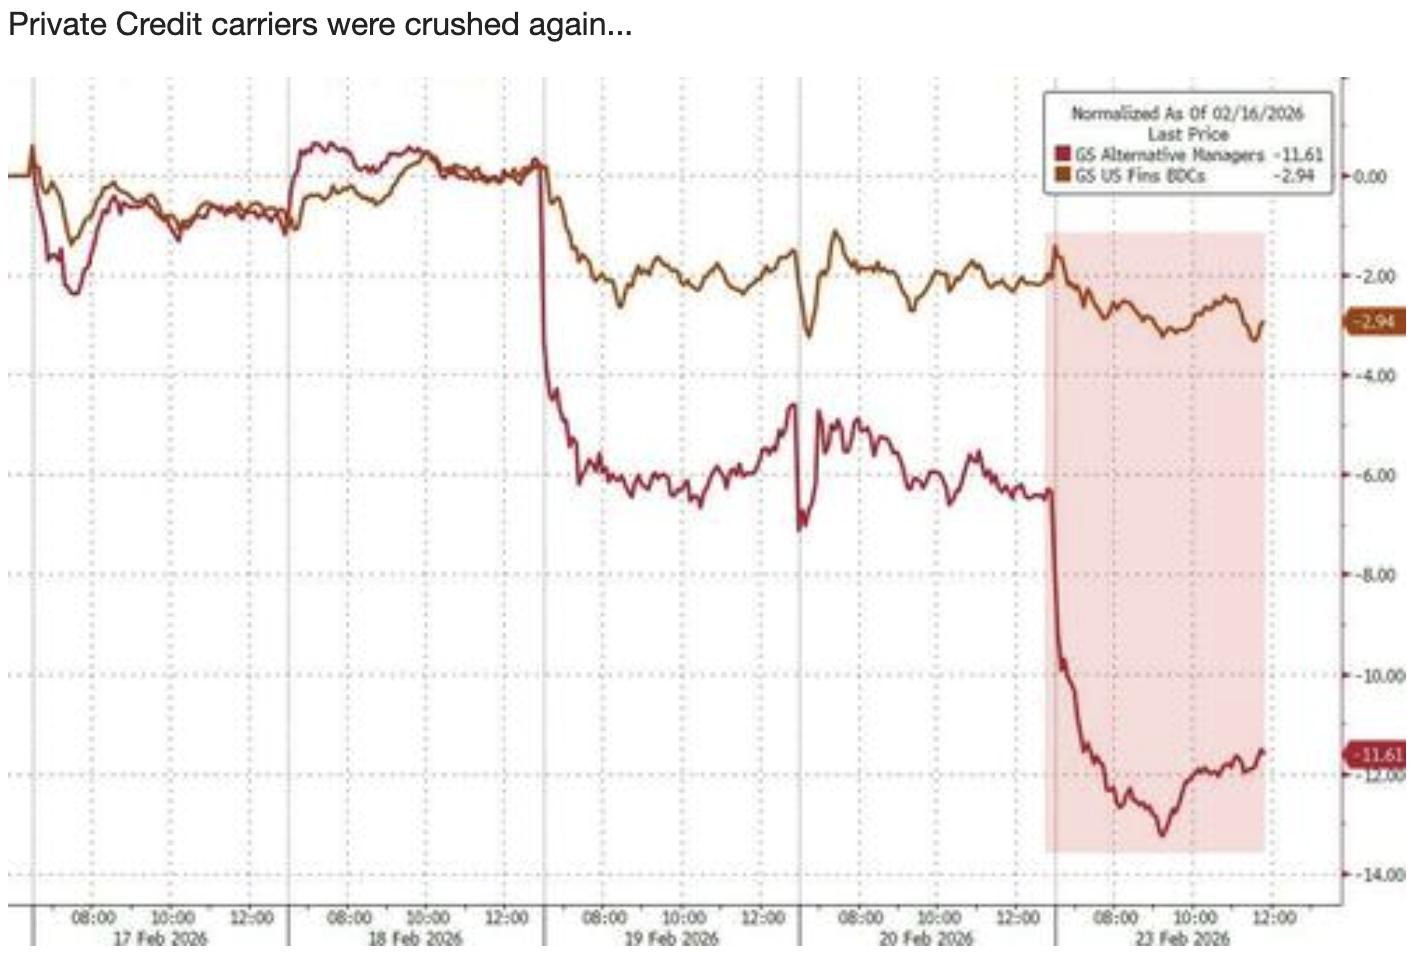 Apesar da recente queda nos preços das ações relacionadas, o Deutsche Bank acredita que, no momento, não existem condições para uma contaminação generalizada do mercado. Atualmente, os investidores precisam monitorar de perto os quatro principais gatilhos: spreads de crédito, lucros corporativos, pressão sobre títulos do governo e mudanças regulatórias, além de reconhecer que os mais de US$ 3 trilhões em “dry powder” (fundos não investidos) podem se tornar um importante amortecedor.
Desconto recorde nos BDCs: O termômetro do pânico de mercado
As Business Development Companies (BDC) estão se tornando o indicador da crise de crédito privado. Dados do Deutsche Bank mostram que essas entidades listadas, altamente expostas a crédito privado e ao setor de software, atingiram o maior desconto em relação ao valor patrimonial líquido desde a pandemia de Covid-19.
O pânico aumentou ainda mais na semana passada. A Blue Owl anunciou restrições de resgate e venda de ativos de um de seus fundos; embora a medida visasse fortalecer a confiança, alguns investidores aproveitaram a oportunidade para vender ativos relacionados ao capital privado. Em seguida, o Financial Times relatou que o proprietário de private equity da Breitling cortou o valor do investimento pela metade, alimentando ainda mais o pânico no mercado.
Instituições financeiras não bancárias: Risco sistêmico subestimado
O que realmente preocupa é a crescente participação das intermediárias financeiras não bancárias (NBFI) no sistema financeiro. Um estudo recente do Federal Reserve de Nova York destacou os riscos do crescimento das NBFI para os bancos. Dados-chave mostram que as NBFI atualmente representam mais de 50% dos ativos financeiros globais, enquanto nos EUA essa proporção chega a 60%.
O mecanismo de transmissão de risco merece atenção: embora os bancos tenham reduzido a exposição direta à economia real desde a crise financeira, eles ainda estão indiretamente expostos por meio de obrigações com as NBFI. Especificamente, os bancos concedem empréstimos sênior às NBFI, que então concedem empréstimos subordinados a outros tomadores. Essa estrutura de múltiplos níveis pode causar efeitos em cadeia caso surjam problemas.
A vice-presidente do Federal Reserve, Bowman, apontou que, antes da crise financeira, os bancos concediam 60% dos empréstimos hipotecários, mas essa proporção caiu quase pela metade desde então, com tomadores migrando para instituições não bancárias.
US$ 3 trilhões em “dry powder”: Salvação ou paliativo?
O Deutsche Bank acredita que, no momento, há mais de US$ 3 trilhões em “dry powder” no mercado de capital privado, recursos suficientes para lidar com os problemas financeiros recentes, pois a grande maioria dos grandes empréstimos privados é concedida por grandes instituições. Essas instituições são altamente diversificadas e influentes, e seus investidores dificilmente recusariam chamados de capital.
Mas a situação no mercado intermediário é completamente diferente. Muitas instituições de mercado intermediário dependem fortemente de investimentos em software, que sofreram quedas recentes, e têm baixa diversificação, sendo o elo mais vulnerável no momento.
Quatro indicadores: O ponto crítico para o desencadeamento da crise
O Deutsche Bank aponta claramente que, para que o cenário negativo se concretize e haja contágio para os bancos, é necessário deterioração do contexto econômico e de mercado. Especificamente, deve haver alguma combinação dos seguintes eventos:
-
Spreads de crédito e/ou taxas de juros subindo abruptamente
-
Contração substancial dos lucros corporativos
-
Pressão preocupante no mercado de títulos do governo, especialmente em leilões de dívida
-
Mudanças regulatórias ou de exigência de capital bancário relacionadas à exposição ao mercado privado
A conclusão principal é: atualmente, nenhum desses quatro indicadores atingiu um nível que represente perigo ao mercado de capital privado, no que diz respeito ao potencial de contágio e destruição mais ampla do mercado.
Diagnóstico atual: Há fumaça, mas pouco fogo
O Deutsche Bank classifica o momento atual como “muita fumaça, mas fogo ainda indefinido”, enfatizando que não se deve equiparar flutuações de liquidez a colapso de crédito. Além disso, investidores frequentemente confundem problemas específicos de alguns investimentos com tendências de mercado mais amplas, um erro típico de “correlação, não causalidade”.
Apesar da venda baseada em IA motivada por preocupações com a disrupção de longo prazo nas empresas de software, a maioria dessas empresas provavelmente ainda manterá seus clientes e lucros, de modo que, a curto prazo, haverá fluxo de caixa suficiente para pagar credores.
Mais importante, considerando o desempenho robusto dos mercados de ações e crédito, lucros corporativos saudáveis, mercado de trabalho resiliente nos EUA e uma economia global geralmente estável, ainda não estão presentes as condições para uma queda acentuada de confiança.
Para os investidores, é necessário monitorar de perto, a curto prazo, os quatro indicadores citados pelo Deutsche Bank e se o “desconto sobre o valor patrimonial” em veículos como BDC continuará se espalhando. Quando o desconto passa de um sentimento para uma restrição real na cadeia de financiamento, aí sim o risco deixa de ser localizado e começa a se propagar.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Principais bancos de Wall Street aumentam previsões de alta de juros, futuros dos títulos do Tesouro dos EUA continuam em queda e ouro cai mais de 1%, rompendo os 4000
Após o CPI dos EUA de outubro superar as expectativas, Goldman Sachs e Nomura adicionaram previsão de alta de juros em março do próximo ano, enquanto Deutsche Bank previu uma alta de juros em janeiro do próximo ano. Atualmente, o mercado já precificou completamente um aumento de 25 pontos-base em dezembro, com probabilidade de 13% para um aumento de 50 pontos-base. Na quarta-feira, o mercado à vista de títulos do Tesouro dos EUA ficou fechado, mas os futuros de títulos continuaram em queda, com os rendimentos correspondentes subindo cerca de 2 a 4 pontos-base, enquanto o ouro à vista caiu 1,1% sob pressão.

A construção de centros de dados de IA esfriando não é motivo de preocupação? A onda de importação dos EUA dificilmente diminuirá no curto prazo, e o verdadeiro impacto pode chegar apenas em 2029.
Um projeto de centro de dados leva, em média, 4,8 anos desde a decisão de investimento até o início da construção, e mais 2,6 anos desde o começo das obras até entrar em operação. Normalmente, os servidores só são instalados após a conclusão da estrutura do prédio e da instalação dos racks. Para parceiros comerciais como Taiwan, Coreia do Sul e México, que dependem da cadeia de suprimentos dos centros de dados dos Estados Unidos, essa inércia no ciclo de construção garante um amortecimento para as exportações, pelo menos nos próximos um ou dois anos.

Grande controvérsia no Federal Reserve: Quando deve terminar o mandato do terceiro em comando, Williams?
O foco da controvérsia está em saber se Williams deve deixar o cargo em junho de 2028 (quando completa 10 anos de mandato) ou em junho de 2027 (quando atinge a idade de aposentadoria de 65 anos). Análises apontam que o Conselho do Federal Reserve possui autoridade discricionária final; caso Williams saia antecipadamente, o presidente do Federal Reserve, Waller, poderá influenciar previamente a nomeação para essa posição-chave, mas encurtar forçadamente o mandato de Williams pode facilmente ser visto como manipulação política. O próprio Williams prevê permanecer no cargo até junho de 2028.

Morgan Stanley alerta: os preços do armazenamento antigo estão atingindo o pico, e a oferta e demanda podem se tornar mais flexíveis em 2028
O Morgan Stanley apontou que, após as eleições nos Estados Unidos, é esperado que cerca de 20% da nova capacidade dos data centers dos EUA em 2028 seja adiada para 2029, o que pode causar uma "lacuna" na cadeia de suprimentos em 2028 e aumentar o risco de acúmulo de estoques antigos de armazenamento. Esses estoques antigos estão menos sujeitos a contratos de longo prazo de preços fixos, e o estreitamento da diferença entre oferta e demanda pode levar a grandes flutuações nos preços. A análise acima se refere apenas ao armazenamento antigo, incluindo DDR3/4, SLC/MLC NAND e memória flash NOR.

Preços de criptomoedas
Mais


