
DELL vs. SMCI: Qual ação de servidores de IA oferece melhor oportunidade de crescimento?

Dell Technologies DELL e Super Micro Computer SMCI são líderes no mercado de servidores de IA em rápido crescimento. A Dell se destaca como um gigante diversificado de infraestrutura, com pontos fortes em PCs, armazenamento e soluções para data centers, apoiada por seus servidores PowerEdge otimizados para IA. Já a Super Micro Computer é uma especialista em servidores, conhecida por sistemas personalizáveis e de alto desempenho, projetados para cargas de trabalho de IA e nuvem.
Ambas as empresas estão se beneficiando da forte demanda por servidores de IA com GPU. A Dell enviou US$ 5,6 bilhões em servidores de IA e tem uma robusta carteira de pedidos de US$ 18,4 bilhões no terceiro trimestre do ano fiscal de 2026, enquanto a SMCI gerou US$ 12,7 bilhões em receitas no segundo trimestre do ano fiscal de 2026, impulsionada principalmente por plataformas de IA.
À medida que o mercado de servidores de IA continua a se expandir rapidamente, os investidores precisam decidir se a escala, diversificação e força operacional da Dell ou a estratégia de IA focada e de alto crescimento da Super Micro Computer oferecem a oportunidade de investimento mais atraente. Vamos nos aprofundar.
O Caso para as Ações da DELL
A Dell continua altamente exposta à natureza cíclica e intensiva em capital da construção de servidores de IA. Mesmo com forte demanda, as margens foram pressionadas devido ao aumento dos custos dos componentes e a um mix de produtos desfavorável, inclinado para sistemas de IA com margens menores. A administração percebeu que os preços elevados dos componentes de memória e semicondutores provavelmente pesarão sobre a lucratividade em todas as categorias de produtos. A empresa também opera com alavancagem financeira significativa, tornando seu balanço mais sensível durante períodos de volatilidade do setor. Esses fatores sugerem que, embora o crescimento seja forte, a qualidade dos lucros e a estabilidade das margens permanecem como riscos importantes.
No entanto, o impulso da IA continua forte. As receitas recordes foram impulsionadas pela crescente demanda por servidores de IA e um sólido pipeline de pedidos. O grupo de Soluções de Infraestrutura continua a se beneficiar da forte procura por sistemas com GPU, impulsionados pela adoção de IA corporativa e implantações em larga escala.
Parcerias estratégicas com a NVIDIA, além de colaborações com a AMD e clientes de hyperscale como xAI e CoreWeave, fortalecem a posição da Dell na infraestrutura de IA de próxima geração. A administração espera que os embarques de IA no ano fiscal de 2026 alcancem aproximadamente US$ 25 bilhões, marcando um crescimento de três dígitos ano após ano. Com o aumento dos embarques de IA e um ecossistema forte, a Dell evoluiu rapidamente para um dos principais fornecedores de servidores de IA corporativos, apesar das pressões de margem no curto prazo.
A estimativa de consenso da Zacks para o lucro da DELL no ano fiscal de 2027 é de US$ 11,28 por ação, uma ligeira redução de 2 centavos no mesmo período, indicando expectativas de lucro um pouco mais contidas.
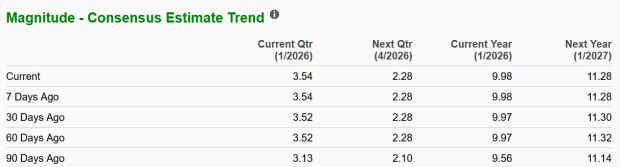
Fonte da Imagem: Zacks Investment Research
O Caso para as Ações da SMCI
A Super Micro Computer continua consolidando sua posição como fornecedora líder de servidores de IA, beneficiando-se do aumento das implantações de IA em hyperscale e da adoção de GPU em escala de rack. No segundo trimestre do ano fiscal de 2026, as receitas dispararam para US$ 12,68 bilhões, um aumento de 123% ano após ano, com as plataformas de GPU de IA representando mais de 90% das receitas. A administração destacou a rápida escalada das fábricas de IA e embarques de grande volume dos sistemas NVIDIA GB300 NVL72, HGX B300 e AMD MI350/355.
A estratégia de Soluções de Blocos de Construção de Data Center verticalmente integrada da SMCI a diferencia dos concorrentes. A empresa fornece um conjunto completo de componentes para data centers, incluindo unidades de distribuição de refrigeração, resfriamento líquido direto, portas refrigeradas, estantes de energia, unidades de backup de bateria, switches de rede e software de gerenciamento. Essa abordagem integrada permite que os clientes implementem infraestrutura de IA mais rapidamente e de forma mais eficiente. A empresa também está aumentando rapidamente sua capacidade de produção, com meta de até 6.000 racks por mês — incluindo 3.000 racks com resfriamento líquido — até o final do ano fiscal de 2026. Com US$ 4,1 bilhões em caixa, a SMCI tem flexibilidade financeira para financiar a expansão, aumentar a fabricação e atender à crescente demanda por IA.
Apesar do rápido crescimento das receitas, a lucratividade segue pressionada. A margem bruta caiu para 6,3% de 11,8% no ano anterior, refletindo um mix maior de clientes hyperscale, restrições na cadeia de suprimentos, custos logísticos mais altos e impactos tarifários. A concentração de receita é notável, com um único cliente de data center contribuindo com 63% do total das receitas. Em dezembro de 2025, a empresa possuía US$ 4,9 bilhões em dívidas bancárias e notas conversíveis, refletindo a alavancagem utilizada para apoiar a expansão.
A estimativa de consenso da Zacks para o lucro da SMCI no ano fiscal de 2026 é de US$ 2,22 por ação, um aumento de 4,2% nos últimos 30 dias. Isso indica um crescimento de 7,77% em relação ao valor reportado no mesmo trimestre do ano anterior.
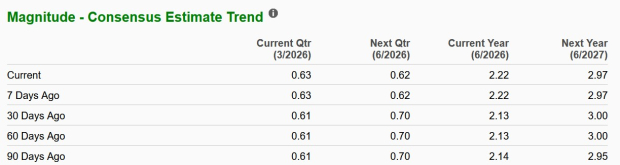
Fonte da Imagem: Zacks Investment Research
DELL vs. SMCI: Desempenho de Preço & Avaliação
No acumulado do ano, as ações da Dell caíram 7,6%, enquanto a Super Micro Computer avançou 3,2%. O desempenho superior da SMCI reflete uma maior confiança dos investidores em seu crescimento impulsionado por IA. A crescente demanda por IA está aumentando a necessidade de hardware avançado, beneficiando diretamente a empresa. As Soluções de Blocos de Construção de Data Center integradas da Super Micro Computer estão sendo cada vez mais adotadas pelos clientes de IA, sustentando seu momento.
Já a Dell enfrenta ventos contrários devido ao aumento dos custos de insumos e margens reduzidas de hardware. Preocupações contínuas sobre a lucratividade dos servidores de IA e vendas fracas de PCs para consumidores limitam o otimismo dos investidores.
Desempenho das Ações DELL e SMCI
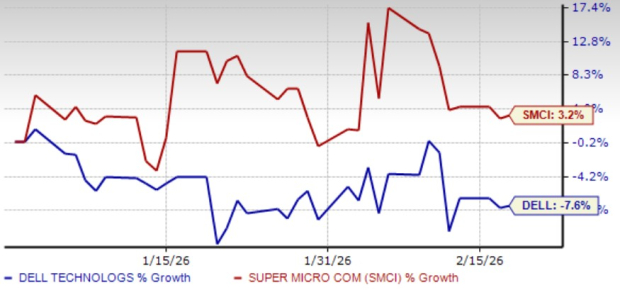
Fonte da Imagem: Zacks Investment Research
No quesito avaliação, a Dell é negociada com um múltiplo P/Vendas (P/S) de 12 meses projetado de 0,61, comparado a 0,4 da Super Micro Computer. A avaliação relativamente mais baixa da SMCI sugere um ponto de entrada mais atraente para investidores e pode tornar a ação mais interessante nos níveis atuais.
DELL vs. SMCI: Proporção P/S F12M
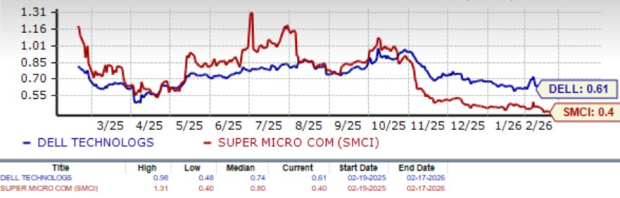
Fonte da Imagem: Zacks Investment Research
Conclusão
Embora a Dell ofereça escala, diversificação e um forte ecossistema corporativo, pressões de margem, inflação dos custos de componentes e exposição cíclica limitam seu potencial de alta no curto prazo. A estratégia focada em IA da Super Micro Computer, rápido crescimento de receitas, expansão da capacidade em escala de rack e perspectivas de lucros em melhora a posicionam para um momento mais forte. Apesar da volatilidade das margens, a alavancagem pura em IA e a avaliação da SMCI fazem dela uma escolha de investimento melhor.
Comparado ao Zacks Rank #3 (Manter) da Super Micro Computer, o Zacks Rank #4 (Vender) da Dell sugere menor confiança dos analistas no desempenho de curto prazo.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Principais bancos de Wall Street aumentam previsões de alta de juros, futuros dos títulos do Tesouro dos EUA continuam em queda e ouro cai mais de 1%, rompendo os 4000
Após o CPI dos EUA de outubro superar as expectativas, Goldman Sachs e Nomura adicionaram previsão de alta de juros em março do próximo ano, enquanto Deutsche Bank previu uma alta de juros em janeiro do próximo ano. Atualmente, o mercado já precificou completamente um aumento de 25 pontos-base em dezembro, com probabilidade de 13% para um aumento de 50 pontos-base. Na quarta-feira, o mercado à vista de títulos do Tesouro dos EUA ficou fechado, mas os futuros de títulos continuaram em queda, com os rendimentos correspondentes subindo cerca de 2 a 4 pontos-base, enquanto o ouro à vista caiu 1,1% sob pressão.

A construção de centros de dados de IA esfriando não é motivo de preocupação? A onda de importação dos EUA dificilmente diminuirá no curto prazo, e o verdadeiro impacto pode chegar apenas em 2029.
Um projeto de centro de dados leva, em média, 4,8 anos desde a decisão de investimento até o início da construção, e mais 2,6 anos desde o começo das obras até entrar em operação. Normalmente, os servidores só são instalados após a conclusão da estrutura do prédio e da instalação dos racks. Para parceiros comerciais como Taiwan, Coreia do Sul e México, que dependem da cadeia de suprimentos dos centros de dados dos Estados Unidos, essa inércia no ciclo de construção garante um amortecimento para as exportações, pelo menos nos próximos um ou dois anos.

Grande controvérsia no Federal Reserve: Quando deve terminar o mandato do terceiro em comando, Williams?
O foco da controvérsia está em saber se Williams deve deixar o cargo em junho de 2028 (quando completa 10 anos de mandato) ou em junho de 2027 (quando atinge a idade de aposentadoria de 65 anos). Análises apontam que o Conselho do Federal Reserve possui autoridade discricionária final; caso Williams saia antecipadamente, o presidente do Federal Reserve, Waller, poderá influenciar previamente a nomeação para essa posição-chave, mas encurtar forçadamente o mandato de Williams pode facilmente ser visto como manipulação política. O próprio Williams prevê permanecer no cargo até junho de 2028.

Morgan Stanley alerta: os preços do armazenamento antigo estão atingindo o pico, e a oferta e demanda podem se tornar mais flexíveis em 2028
O Morgan Stanley apontou que, após as eleições nos Estados Unidos, é esperado que cerca de 20% da nova capacidade dos data centers dos EUA em 2028 seja adiada para 2029, o que pode causar uma "lacuna" na cadeia de suprimentos em 2028 e aumentar o risco de acúmulo de estoques antigos de armazenamento. Esses estoques antigos estão menos sujeitos a contratos de longo prazo de preços fixos, e o estreitamento da diferença entre oferta e demanda pode levar a grandes flutuações nos preços. A análise acima se refere apenas ao armazenamento antigo, incluindo DDR3/4, SLC/MLC NAND e memória flash NOR.

Preços de criptomoedas
Mais


