
Por que investidores inteligentes não confiam mais no CPI dos EUA

Os dados do CPI dos EUA em agosto dependeram de 36% de estimativas, levantando preocupações sobre a precisão da inflação e a política do Federal Reserve.
A confiabilidade das estatísticas de inflação dos EUA está sob escrutínio elevado após a revelação de que mais de um terço do Índice de Preços ao Consumidor (CPI) de agosto foi baseado em preços estimados, e não observados.
Economistas alertam que o uso crescente de dados imputados ameaça a credibilidade de um dos principais referenciais para a política do Federal Reserve e para as expectativas dos investidores.
Mais Preços do CPI Agora São “Melhores Estimativas”
A participação de preços estimados no CPI dos EUA subiu para 36% em agosto de 2025, de acordo com dados destacados pelo canal de comentários de mercado The Kobeissi Letter e confirmados pela metodologia do Bureau of Labor Statistics (BLS). Esse percentual aumentou em relação aos 32% de julho e representa a maior proporção desde que o BLS começou a monitorar esse indicador.
Normalmente, o CPI é compilado a partir de cerca de 90.000 cotações mensais de preços em aproximadamente 200 categorias de bens e serviços, coletadas por várias centenas de funcionários de campo em 75 áreas urbanas. Quando faltam dados de preços, o BLS utiliza uma técnica chamada “imputação de célula diferente” para preencher as lacunas, recorrendo a categorias relacionadas ou itens comparáveis. Historicamente, apenas cerca de 10% do índice exigia esse tipo de estimativa.
No entanto, desde a segunda metade de 2024, a dependência da imputação aumentou acentuadamente, ultrapassando 30% ao longo de 2025. Analistas atribuem esse aumento a desafios na coleta de dados relacionados à pandemia, mudanças nos padrões de consumo e dificuldade em obter cotações oportunas para categorias voláteis como habitação e serviços médicos.
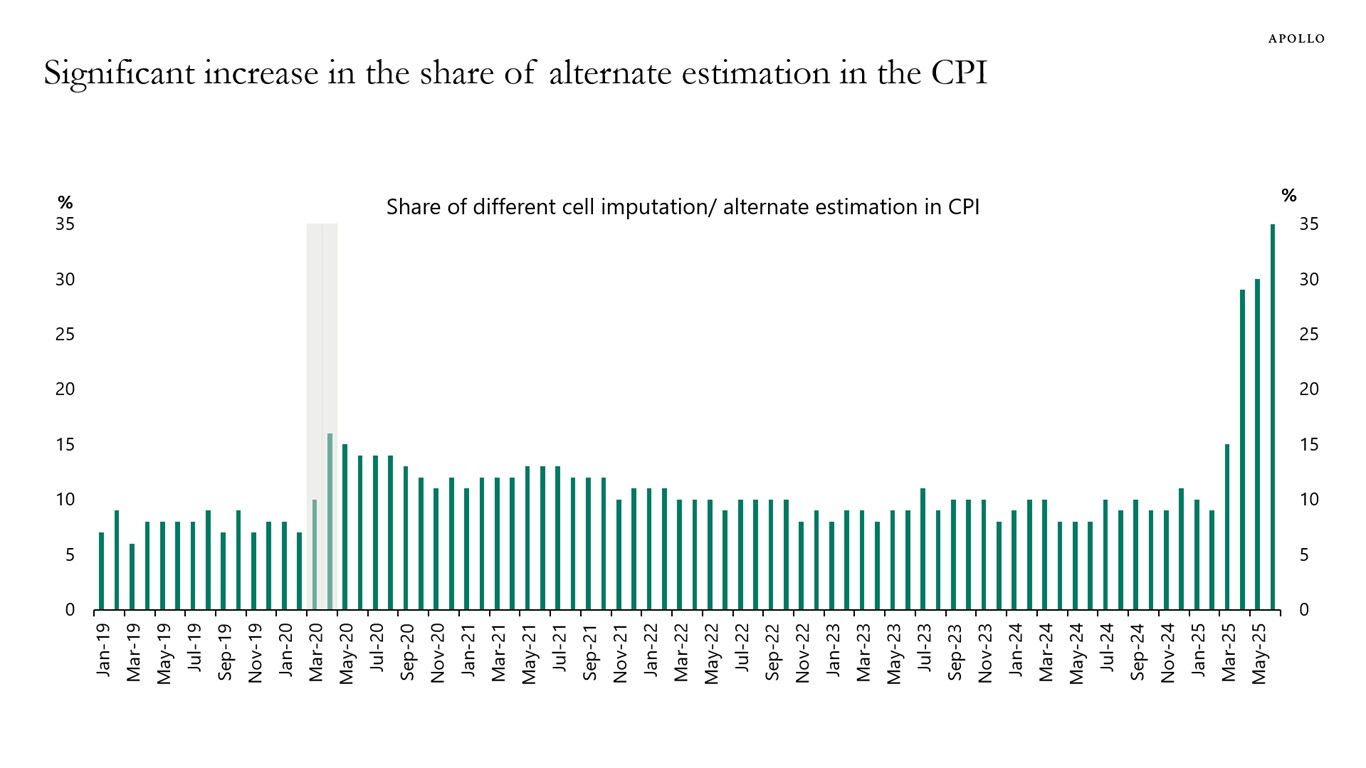 Aumento significativo na participação de estimativas alternativas no CPI Fontes: BLS, Apollo Chief Economist
Mercados Observam Política do Fed em Meio a Dúvidas sobre os Dados
O CPI é o principal indicador do Federal Reserve para a inflação do consumidor e uma base fundamental para decisões de taxas de juros e política monetária. Um aumento na divergência entre as pressões percebidas nos preços das famílias e os dados oficiais pode complicar a estratégia do Fed de controle da inflação e corroer a confiança pública em seus sinais de política.
“Os mercados dependem do CPI para uma leitura clara da inflação”, disse um economista independente. “Se mais de um terço do índice é baseado em estimativas, isso introduz ruído e levanta dúvidas sobre o quão precisamente os dados refletem os custos reais para o consumidor.”
Investidores já cautelosos em relação aos próximos passos do Fed podem se tornar mais voláteis se persistirem dúvidas sobre a precisão do CPI. Os mercados de títulos, em particular, podem apresentar reações mais acentuadas às divulgações do CPI se os traders suspeitarem que os números principais subestimam as tendências inflacionárias reais.
Pressão Aumenta por Mais Transparência do BLS
Economistas e participantes do mercado estão pedindo ao BLS que forneça mais detalhes sobre quais componentes do CPI dependem de dados imputados e como essas estimativas são elaboradas. Embora a imputação seja uma prática estatística padrão, a escala de seu uso atual surpreendeu muitos observadores e destaca a necessidade de divulgação robusta.
Por enquanto, o BLS afirma que seus procedimentos atendem aos padrões estatísticos estabelecidos. Ainda assim, com a proporção de preços estimados em níveis recordes, aumenta a pressão para que a agência reforce a confiança em um dos indicadores econômicos mais acompanhados do mundo.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Após a divulgação dos resultados, disparou 50%! Citigroup aposta no líder de "IA + publicidade digital" AppLovin (APP.US), a alta ainda não terminou, US$ 500 mira novo espaço no comércio eletrônico
Enquanto as ações de tecnologia enfrentaram uma onda de vendas, a AppLovin destacou-se por apresentar lucros sólidos e uma trajetória independente. Em 5 de novembro, o índice Nasdaq 100 caiu 6,36% e o índice de semicondutores da Filadélfia despencou 12,25%, mas, após a divulgação do balanço, as ações da AppLovin subiram 31,04% na contramão do mercado. Nos dois pregões seguintes, continuou subindo e, até o fechamento em 9 de novembro, acumulou um aumento de aproximadamente 50,9% em relação ao período anterior à divulgação do relatório.

Confiança zerada! Goldman Sachs interpreta as posições dos fundos hedge: "liquidação capitulativa", maior prejuízo desde a pandemia
Dados de corretagem da Goldman Sachs revelam que o índice líquido de alavancagem dos hedge funds despencou para o nível mais baixo em cinco anos na semana passada, com o tamanho do desinvestimento sendo o maior desde março de 2020, durante a pandemia. A relação long/short atingiu o menor patamar em cinco anos. As ações de tecnologia sofreram vendas líquidas superiores a US$ 30 bilhões, bem acima dos volumes registrados durante a turbulência de julho. Estratégias quantitativas CTA devem continuar vendendo na próxima semana, independentemente de alta ou baixa, com uma pressão máxima de venda estimada em até US$ 48,7 bilhões. Atualmente, apenas fundos mútuos e programas de recompra corporativa estão absorvendo essas vendas, e o verdadeiro fundo do mercado só deve ocorrer quando a pressão vendedora das estratégias quantitativas for totalmente eliminada.

O que comprar após a queda das ações de IA? Oppenheimer: Fique de olho na linha de “realização de retorno”, com preferência para Microsoft, Oracle e SAP
Uma pesquisa da Oppenheimer com 449 compradores de TI revelou que produtos de software de IA liderados por agentes de IA ainda estão buscando conquistar orçamentos maiores das empresas, mas os clientes estão dando mais importância à verificação do retorno sobre o investimento. O ritmo de expansão dos gastos pode desacelerar até 2027, e o setor de software como um todo pode não experimentar um crescimento acelerado generalizado. Como resultado, Microsoft, Oracle e SAP foram identificadas pela equipe de analistas da Oppenheimer como potenciais grandes vencedoras.

Preços de criptomoedas
Mais


