Episódio 1 – Um guia completo sobre opções single-leg: como ler cadeias de opções e posicionar-se num mercado unilateral
1. Compreender ITM/ATM/OTM, opções de estilo americano, regras de vencimento e exercício, e cadeias de opções
Uma opção single-leg é uma posição autónoma estabelecida utilizando apenas um contrato de opção, sem o combinar com outras opções. As transações single-leg comuns incluem a compra de uma call, a compra de uma put, e a venda de uma call ou put. Comparadas com estratégias que combinam múltiplos contratos, as opções single-leg têm uma estrutura mais direta e fornecem a base para compreender as cadeias de opções, os prémios e os mecanismos de vencimento.
Para além de compreender as calls e as puts, deve também considerar o preço atual do ativo subjacente, a data de vencimento e o preço de exercício para determinar se um contrato está in the money (ITM), at the money (ATM), ou out of the money (OTM). Deve então compreender o seu valor intrínseco e valor temporal, bem como a forma como a posição pode ser fechada, exercida ou gerida à medida que a vencimento se aproxima.
O que é ITM, ATM e OTM?
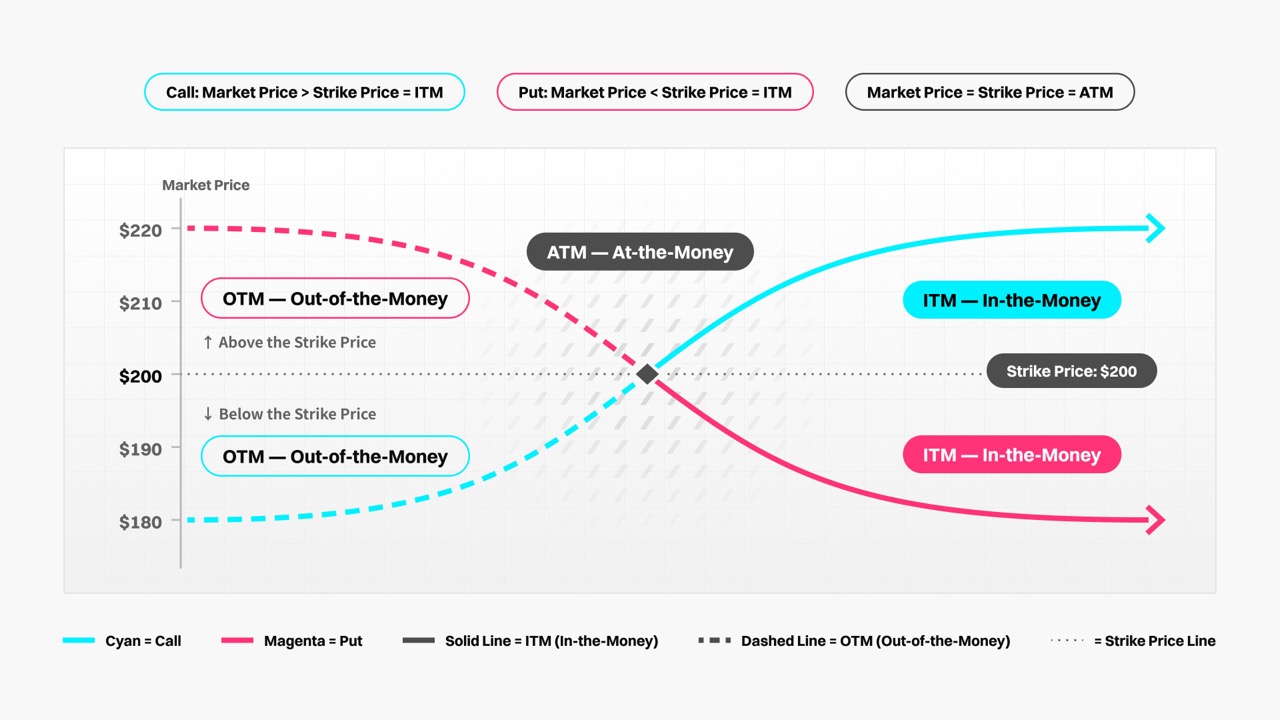
ITM, ATM e OTM descrevem a relação entre o preço atual do ativo subjacente e o preço de exercício da opção. Significam:
-
ITM: in the money
-
ATM: at the money
-
OTM: out of the money
A questão fundamental é se a opção teria valor económico se fosse exercida imediatamente. Os critérios são opostos para opções de compra (calls) e de venda (puts).
| Tipo de ação |
In the money (ITM) |
At the money (ATM) |
Out of the money (OTM) |
| Call |
Preço da ação > preço de exercício |
Preço da ação ≈ preço de exercício |
Preço da ação < preço de exercício |
| Put |
Preço da ação < preço de exercício |
Preço da ação ≈ preço de exercício |
Preço da ação > preço de exercício |
(1) Opções in the money (ITM)
Uma opção ITM tem valor intrínseco positivo se exercida imediatamente.
-
Call: suponha que uma ação está a ser transacionada atualmente a 220 $ e um contrato de call tem um preço de exercício de 200 $. O investidor tem o direito de comprar uma ação que vale atualmente 220 $ por 200 $, pelo que o valor intrínseco da call é 220 $ – 200 $ = 20 $ por ação, e esta call é ITM.
-
Put: a lógica é a oposta. Suponha que uma ação está a ser transacionada atualmente a 180 $ e uma put tem um preço de exercício de 200 $. O investidor tem o direito de vender uma ação que vale atualmente apenas 180 $ por 200 $, pelo que o valor intrínseco da put é 200 $ - 180 $ = 20 $ por ação, e esta put é também ITM.
Simplificando, uma call beneficia quando o preço de mercado está acima do preço de exercício, enquanto uma put beneficia quando o preço de mercado está abaixo do preço de exercício.
(2) Opções at the money (ATM)
Uma opção ATM tem um preço de exercício igual ou muito próximo do preço do ativo subjacente. Por exemplo, se uma ação está a ser transacionada atualmente a 200 $ e uma opção também tem um preço de exercício de 200 $, a opção é considerada ATM. O seu valor intrínseco é 0 e o seu preço consiste inteiramente em valor temporal e volatilidade.
(3) Opções out of the money (OTM)
Uma opção OTM não tem valor intrínseco se exercida imediatamente, o que significa que o exercício resultaria numa perda.
-
Call: o preço da ação está abaixo do preço de exercício.
-
Put: o preço da ação está acima do preço de exercício.
-
Uma opção OTM tem um valor intrínseco de 0 e o seu preço consiste inteiramente em valor temporal. Se permanecer OTM no vencimento, a opção expirará sem valor.
Como ler uma cadeia de opções
Uma cadeia de opções é o painel de dados principal utilizado no trading de opções e, tipicamente, abrange ambos os lados do ecrã. As calls são apresentadas à esquerda, as puts à direita e os preços de exercício e datas de vencimento correspondentes no centro.
Ao ler uma cadeia de opções, os investidores precisam, geralmente, de se focar nos seguintes elementos-chave:
(1) Separação visual por estado: a maioria dos corretores utiliza cores de fundo diferentes para distinguir opções ITM e OTM. Por exemplo, a área ITM pode estar sombreada ou ter um fundo de cor clara, ajudando os investidores a identificar rapidamente contratos com valor intrínseco.
(2) Bid e ask: estes representam o preço mais alto que um comprador está atualmente disposto a pagar e o preço mais baixo que um vendedor está disposto a aceitar.
(3) Volatilidade implícita (IV): a expectativa do mercado quanto à volatilidade futura do ativo subjacente. Quanto maior for a IV, mais elevado será o prémio da opção.
(4) Posições abertas (OI) e volume: o volume indica a atividade de trading do dia atual, enquanto o OI representa o número total de contratos ativos e não liquidados no mercado. Juntos, refletem a liquidez disponível a um determinado preço de exercício.
Opções de estilo americano e regras de exercício
A maioria das opções de ações individuais no mercado dos EUA são opções de estilo americano.
(1) As opções de estilo americano podem ser exercidas a qualquer momento
Ao contrário das opções de estilo europeu, que só podem ser exercidas na data de vencimento, as opções de estilo americano permitem aos compradores exercer em qualquer dia de trading antes da vencimento. Na prática, contudo, o exercício antecipado faz perder o valor temporal remanescente da opção. Como resultado, a maioria dos investidores prefere fechar a posição no mercado secundário para realizar o seu valor em vez de exercer antecipadamente.
(2) Três resultados possíveis à medida que o vencimento se aproxima
No fecho do trading do último dia de trading de um contrato de opções, o contrato terá, geralmente, um de três resultados:
-
Fechar a posição: antes do vencimento, comprar ou vender ativamente durante o horário de mercado para fechar a posição, garantir lucros ou limitar perdas. Esta é a escolha feita por mais de 90% dos investidores particulares e traders de curto prazo.
-
Exercício / atribuição automática::
-
ITM: se um contrato estiver ITM na vencimento e liquidação, o sistema do corretor irá, geralmente, exercê-lo automaticamente. Para os compradores, exercer significa que devem ter dinheiro suficiente disponível para comprar a ação para uma opção de compra (call) ou deter as ações necessárias para entrega para uma opção de venda (put). Os vendedores podem ser designados e obrigados a cumprir as suas obrigações.
-
OTM: se um contrato estiver OTM no vencimento, expirará sem valor. O comprador perde a totalidade do prémio inicialmente pago, enquanto o vendedor retém o prémio total.
2. Estruturas de opções de compra e venda para mercados de alta e baixa unilaterais
Opções de compra e venda direcionais: a análise técnica pode ser utilizada para determinar se o preço das ações da TSLA se está a aproximar de um nível de resistência chave ou a quebrar abaixo de um nível de suporte importante antes do seu relatório de resultados, especialmente quando acompanhada por uma mudança no sentimento do mercado. Os investidores podem então considerar comprar uma opção de compra ou de venda direcional, utilizando alavancagem para amplificar potenciais retornos após uma rutura em alta ou em baixa.
① A lógica por detrás das opções single-leg
Compre uma opção de compra quando estiver bullish e compre uma opção de venda quando estiver bearish. Uma das maiores atrações das opções é a alavancagem, que pode gerar um retorno sobre o investimento (ROI) mais elevado a partir de uma alteração relativamente pequena no preço da ação.
Por exemplo, suponha que uma ação está atualmente a ser transacionada a 100 $. Um investidor compra uma opção de compra (call) com um preço de exercício de 100 $ por um prémio de 5 $. Se a ação subir para 115 $ no vencimento, a ação terá ganho 15% e o valor da opção de compra será de 15 $. Após deduzir o custo de 5 $, o lucro líquido será de 10 $, representando um ROI de 200%.
Inversamente, se o investidor comprar uma opção put com um preço de exercício de 100 $ e o mesmo prémio de 5 $, e a ação cair para 85 $ no vencimento, a opção put também pode gerar um ROI de 200%.
② Utilizar a análise técnica para identificar oportunidades de trading
Os níveis de suporte e resistência podem ajudar a determinar quando comprar uma opção de compra ou de venda.
Utilizando a recente movimentação de preços da TSLA como exemplo, a ação encontrou resistência em torno de 388.56 $ e 382.70 $ a 9 e 12 de outubro, respetivamente, tornando 380 $ a 389 $ uma zona de resistência de curto prazo. A 16 de outubro, a ação caiu para um mínimo de 349.33 $, tornando a área em torno de 349 $ uma referência de suporte de curto prazo.
Se a TSLA romper acima de 389 $ com um volume elevado, poderá abrir um maior potencial de subida e criar oportunidades para fazer trading de opções de compra. Se romper abaixo de 349 $, os investidores poderão comprar opções de venda para capturar um potencial declínio adicional.
③ Estudo de caso de resultados da TSLA
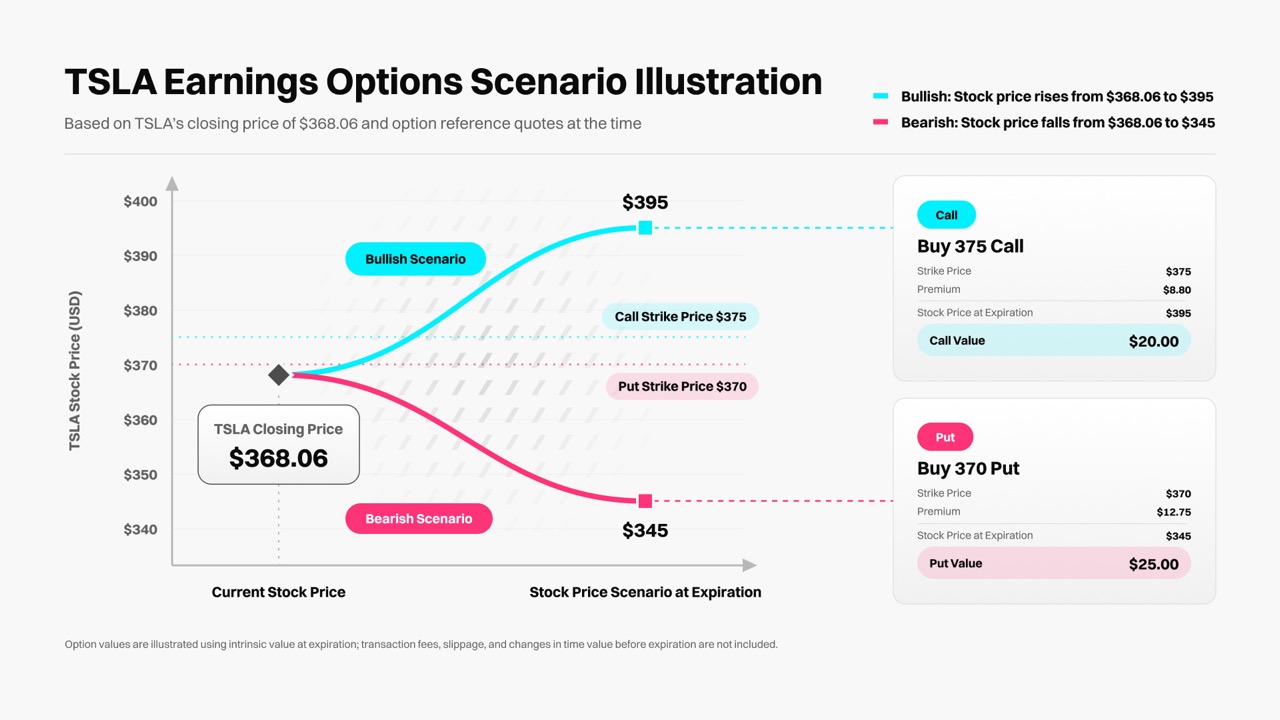
A TSLA divulga o seu relatório de resultados pós-fecho a 21 de outubro. Usando o seu preço de encerramento de 19 de outubro de 368.06 $ e as cotações de opções disponíveis na altura como exemplo:
Cenário bullish: compre uma opção de compra com vencimento a 23 de outubro com um preço de exercício de 375 $ e um prémio de aproximadamente 8.80 $. Se a TSLA subir após os resultados e atingir 395 $ no vencimento, a opção de compra valerá 20 $. Após deduzir o custo, o lucro líquido será de 11.20 $, representando um ROI de aproximadamente 127%.
Cenário bearish: compre uma opção de venda com vencimento a 23 de outubro com um preço de exercício de 370 $ e um prémio de aproximadamente 12.75 $. Se a TSLA cair para 345 $ no vencimento, a opção de venda valerá 25 $. Após deduzir o custo, o lucro líquido será de 12.25 $, representando um ROI de aproximadamente 96%.
No entanto, prever corretamente a direção não garante necessariamente um lucro. Por exemplo, se a TSLA subir apenas para 380 $ no vencimento, a opção de compra acima valerá apenas 5 $, resultando numa perda de 3.80 $.
As transações de resultados devem também ter em conta a volatilidade implícita (IV). A IV é geralmente elevada antes dos resultados e provavelmente cairá drasticamente após a divulgação. Por exemplo, uma opção pode ter inicialmente 5 $ em valor temporal, mas após os resultados, um declínio de IV pode reduzir esse montante para apenas 2 $. Mesmo que o preço da ação não mude significativamente, o preço da opção ainda pode cair. Esta é a queda abrupta da IV comumente observada em transações de resultados.
Se não estiver muito confiante sobre como o preço da ação reagirá aos resultados, não se precipite numa posição antes do relatório. Uma abordagem é esperar até que os resultados sejam divulgados, observar a reação real do mercado e o movimento do preço da ação, e então decidir se compra uma opção call ou put. Até lá, o prémio da IV relacionado com os resultados terá geralmente diminuído significativamente. Outra abordagem é selecionar uma data de vencimento posterior, como substituir um contrato de 23 de outubro por um que vença em novembro. Embora isto exija o pagamento de um prémio mais elevado, dá à transação mais tempo para se desenvolver e reduz a pressão causada pela perda de valor temporal a curto prazo.
3. Opções de ações tradicionais vs. Opções Bitget Stock+:
| Característica |
Opções de ações dos EUA em corretores tradicionais |
Opções Bitget Stock+ |
| Ativos subjacentes e estrutura do produto |
Baseadas em ações ou ETF dos EUA e estruturadas como contratos de opções normalizados com calls, puts, preços de exercício e datas de vencimento claramente definidos. São suportadas estratégias de opções single-leg e multi-leg. |
Também baseadas em ações ou ETF dos EUA e estruturadas como contratos de opções normalizados com calls, puts, preços de exercício e datas de vencimento claramente definidos. São suportadas estratégias de opções single-leg e multi-leg. |
| Horário de trading |
O horário normal é geralmente das 9h30 às 16h00 (ET), embora alguns corretores ou produtos suportem trading fora de horas. |
O horário atual é das 9h30 às 16h00 (ET). |
| Ciclo de liquidação |
As opções de ações dos EUA são geralmente liquidadas em D+1. |
Liquidação em D+1, consistente com as ações dos EUA. |
| Prémio e margem |
Os compradores pagam o prémio, enquanto os vendedores e certas estratégias combinadas exigem geralmente margem. |
A mesma lógica básica: os compradores pagam o prémio. A margem para o vendedor ou para estratégias multi-leg é calculada de acordo com as regras da plataforma. |
| Vencimento e controlo de risco |
Os compradores pagam o prémio total ao abrir uma posição, pelo que não estão expostos ao risco de liquidação causado por oscilações no preço da opção. As posições de vendedor e as posições que envolvem fundos de exercício ou entrega de ações podem estar sujeitas a requisitos de margem e de controlo de risco. |
Da mesma forma, os compradores pagam o prémio total ao abrir uma posição. No vencimento, são efetuadas verificações de risco com base no estado da opção e nos ativos na conta. Pode ser desencadeada uma margin call ou o fecho automático de posições quando necessário. |
| Conta e experiência de trading |
As opções são geralmente transacionadas através de uma conta de corretagem. As permissões de opções, os níveis de margem e o acesso a diferentes estratégias variam consoante o corretor. |
Na Bitget, pode fazer trading tanto de ações como opções diretamente numa única conta de títulos. |


- 1. Compreender ITM/ATM/OTM, opções de estilo americano, regras de vencimento e exercício, e cadeias de opções
- 2. Estruturas de opções de compra e venda para mercados de alta e baixa unilaterais
- 3. Opções de ações tradicionais vs. Opções Bitget Stock+: