I. Dlaczego obecnie warto zwrócić uwagę na rDPZ? Jaka narracja dominuje na rynku?
Domino’s Pizza (
NASDAQ:
DPZ, Bitget rDPZ) to wiodąca w Stanach Zjednoczonych oraz na świecie sieć pizzerii, której główna działalność obejmuje własne i franczyzowe placówki w USA, franczyzę międzynarodową oraz system łańcucha dostaw. Firma napędza sprzedaż w porównywalnych sklepach dwoma czynnikami: ilością zamówień i wartością koszyka, a jednocześnie stale zwiększa przychody dzięki globalnej ekspansji i cyfrowej dostawie.
Obecna cena to około 346,41 USD (zamknięcie z 11/16), kapitalizacja rynkowa to około 11,4 mld USD. Zakres z ostatnich 52 tygodni to ok. 282–442 USD, do szczytów nadal jest dystans; w ciągu ostatniego miesiąca wzrost około 12–14%, w ostatnich 7 dniach notowana siła, ogólnie w relatywnie wysokim rejonie po krótkoterminowym odbiciu.
Narracja na rynku zmienia się obecnie z „słabnącej konsumpcji + presji na porównywalnych sklepach” na: Baird podnosi rating do „lepiej niż rynek” (cena docelowa 400 USD) + bardziej przejrzysta ścieżka poprawy sprzedaży porównawczej i zyskowności franczyzobiorców + wprowadzenie nowego produktu Sweet Heat Smokehouse na skalę krajową + wycena około 19x TTM. To wydarzenie napędzające w ramach tematu odrodzenia konsumpcji, odpowiednie do obserwacji krótkoterminowej, lecz nie do agresywnej spekulacji; pozycje należy budować zgodnie z logiką odbicia, a nie z chęcią wyciskania szortów.
Dla jasności: udział shortów i liczba pokrytych dni są stosunkowo umiarkowane, główna elastyczność pochodzi z odbudowy fundamentów oraz podwyżek prognoz analityków, a nie z ekstremalnego short squeeze. Graj według logiki „poprawy sklepu porównawczego + stabilizacji koszyka + katalizatora nowego produktu + rozsądnej wyceny”, nie chasingiem wzrostów na siłę. Ostatni ruch cenowy był już znaczny, kontroluj pozycję.
II. Przegląd fundamentów
Globalny gigant branży pizzowej z siedzibą w Michigan, koncentrujący się na modelu franczyzowym i wydajności łańcucha dostaw. Trzeci kwartał roku finansowego 2026 (ogłoszony 13 października): przychody około 1,186 mld USD (r/r +3,4%), EPS ok. 4,60 USD, powyżej oczekiwań, wyraźny udział zysku z łańcucha dostaw i kontroli kosztów; porównywalna sprzedaż w USA z lekkim wzrostem, zamówienia utrzymują odporność, jednak średni paragon pozostaje pod presją. Menedżerowie i analitycy skupiają się teraz na rewizji strategii promocyjnych i możliwym odbudowie wartości koszyka, a także dalszej poprawie w IV kwartale. Płynność gotówkowa i cashflow operacyjny są stabilne, globalnie stale otwierane są nowe lokale netto.
Kluczowe dane: kapitalizacja ok. 11,4 mld; kurs ok. 346,4; zakres 52 tygodni: 282–442, nadal jest potencjał wzrostu. Poziom shortów średni; wysoki udział instytucji. Elastyczność wynika z przewidywanej poprawy sklepów i franczyzobiorców, rewizji analityków i wdrożenia nowych produktów, ale wyraźna jest wrażliwość na nastroje konsumpcyjne.
III. Ostatnie katalizatory
13 listopada Baird podniósł rating z neutralnego na „lepiej niż rynek”, podnosząc cenę docelową z 320 do 400 USD; kluczowy argument to bardziej przejrzysta ścieżka poprawy sprzedaży porównawczej i zyskowności franczyzobiorców, oraz oznaki poprawy wartości koszyka względem poprzedniego okresu. W połowie listopada w całych Stanach wprowadzono pizzę Sweet Heat Smokehouse, celując w potrzeby świąteczne i „nie chce mi się gotować”. W średnim terminie: weryfikacja sklepów w IV kw., wyniki Q4 na przełomie lutego 2027, postęp globalnej ekspansji (w tym rozwój w Chinach).
IV. Analiza różnicy oczekiwań
Powszechne spojrzenie rynkowe: warunki konsumpcyjne pozostają słabe, trudno o szybkie przyspieszenie sprzedaży porównawczej, obecna wycena silnie opiera się na promocjach, a kurs już dokonał technicznej korekty. Rzeczywistość może być inna: zarówno firma, jak i analitycy wskazują na bardziej zrównoważone strategie promocyjne, które stabilizują wartość koszyka; tak długo jak liczba zamówień pozostaje na plusie, wyniki sklepów i marża franczyz mogą dalej się poprawiać; nowy produkt daje tu dodatkowe potwierdzenie. Jeśli kolejne dane potwierdzą te trendy, istnieje pole do dalszej zmiany wycen w średnim terminie. W krótkim terminie jest to napędzane głównie podniesieniem ratingów i wdrożeniem nowości produktowej.
V. Kluczowe poziomy transakcyjne
Jasna logika: oczekiwania poprawy sklepów porównawczych + odbudowa wartości koszyka + katalizator nowych produktów + relatywnie rozsądna wycena — potrójny napęd. Spółka średniej wielkości, zmienność do opanowania, dobre na podejście wydarzeniowe, nie do bezrefleksyjnego gonienia za wzrostami.
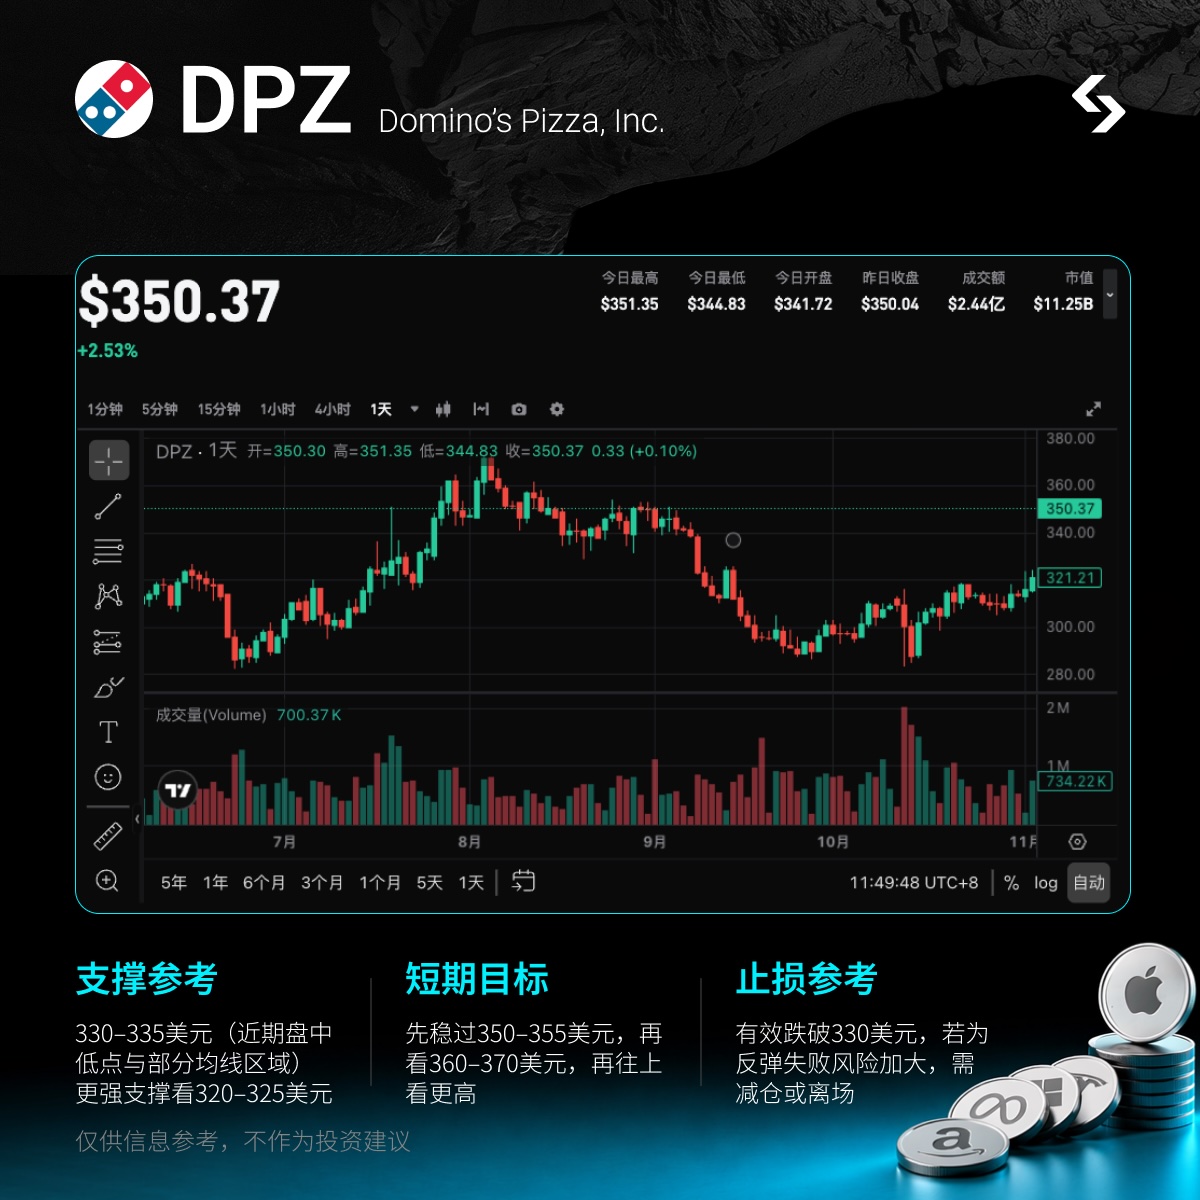
- Wskaźniki wsparcia: okolice 330–335 (ostatnie intra-day dołki i rejony niektórych średnich), mocniejsze wsparcie w okolicach 320–325. Najbliższy opór to 350–355, następnie 360–370.
- Cel krótkoterminowy: najpierw ustabilizować się powyżej 350, potem 360–370 (potencjał krótkoterminowy); jeśli dalsze dane potwierdzą poprawę sklepów, możliwy dalszy wzrost. W średnim terminie, jeśli wartość koszyka będzie się poprawiać, a globalna ekspansja przebiegać sprawnie i segment pozostanie silny — wówczas otwiera się przestrzeń do wyższych celów, których jednak na obecnym etapie nie należy wpisywać w konkretną liczbę.
- Stop loss: po skutecznym wybiciu poniżej 330 należy zabezpieczyć przed cofnięciem; strata także 320 oznacza konieczność ponownej oceny tego odbicia.
Uwaga: Kurs już zanotował krótkoterminowy wzrost, traktuj pozycję jako „wysokoelastyczną”, nie główną, nie dubluj z innymi spółkami konsumenckimi lub już polecanymi walorami.
Ekskluzywna wygoda Bitget rDPZ handel dostępny 24/7, poprzez Bitget rToken rDPZ możesz: pozycjonować się o każdej porze (nie trzeba czekać na otwarcie giełdy w USA, możesz reagować na wahania po- i przed sesją), przejrzystość cenowa, automatyczne śledzenie bez konieczności ciągłego monitorowania notowań.
Ostrzeżenie o ryzyku Największym ryzykiem jest brak spodziewanej poprawy sprzedaży w sklepach lub wartości koszyka, słabnące efekty promocji, albo dalsze pogorszenie koniunktury konsumenckiej. Kurs już przeszedł krótkoterminową korektę, wycena silnie zależna od potwierdzenia wzrostów; w razie pogorszenia danych możliwy szybki spadek. Konkurencja w gastronomii nie znika, zyski i ekspansja franczyz mogą mieć różne tempo. Akcje konsumpcyjne mają ograniczoną elastyczność — po impulsie często następuje konsolidacja przy niższych obrotach. Walory o wysokiej zmienności wymagają ścisłego zarządzania pozycją i dyscypliny stop loss.
(Dane na dzień zamknięcia 16 listopada, kolejne należy weryfikować na bieżąco.)

 2026/11/17 04:08