
Opłaty za fracht tankowców spadły o połowę, premia wojenna maleje: czy rynek ropy wchodzi w fazę weryfikacji umów?

Na początku listopada, po zdecydowanym zwycięstwie Demokratów w amerykańskich wyborach śródokresowych, oczekiwania na wznowienie negocjacji między Stanami Zjednoczonymi a Iranem i złagodzenie sytuacji w regionie znacząco wzrosły. Trump wysłał umiarkowany sygnał, twierdząc, że jest „bardzo mało prawdopodobne”, aby natychmiast przeprowadzić szeroko zakrojoną akcję militarną przeciwko Iranowi, lecz jednocześnie podkreślił, że ostateczna decyzja zależy od tego, czy Iran zaakceptuje wystarczająco stanowczą umowę. Pod wpływem tych sygnałów politycznych rynek zaczął na nowo oceniać ryzyko wojenne, które wcześniej zostało uwzględnione w premii cenowej ropy.
Kontrakty terminowe na ropę Brent gwałtownie spadły z poziomu 117 dolarów za baryłkę odnotowanego 30 października, zaliczając spadek o ponad 20% do około 93 dolarów za baryłkę (obecnie cena Brent wynosi 91,9 dolarów za baryłkę), co jest jednym z największych tygodniowych spadków od kwietnia 2020 roku. Jednocześnie gwałtownie spadły stawki frachtowe dla tankowców. Koszt czarterowania supertankowca (VLCC) z Zatoki Meksykańskiej USA do Azji spadł z 79,6 miliona dolarów miesiąc temu do 45 milionów dolarów, czyli o około 43,5%; przeliczając na koszt transportu za baryłkę ropy, spadek był z 39,8 dolarów do 22,5 dolarów.
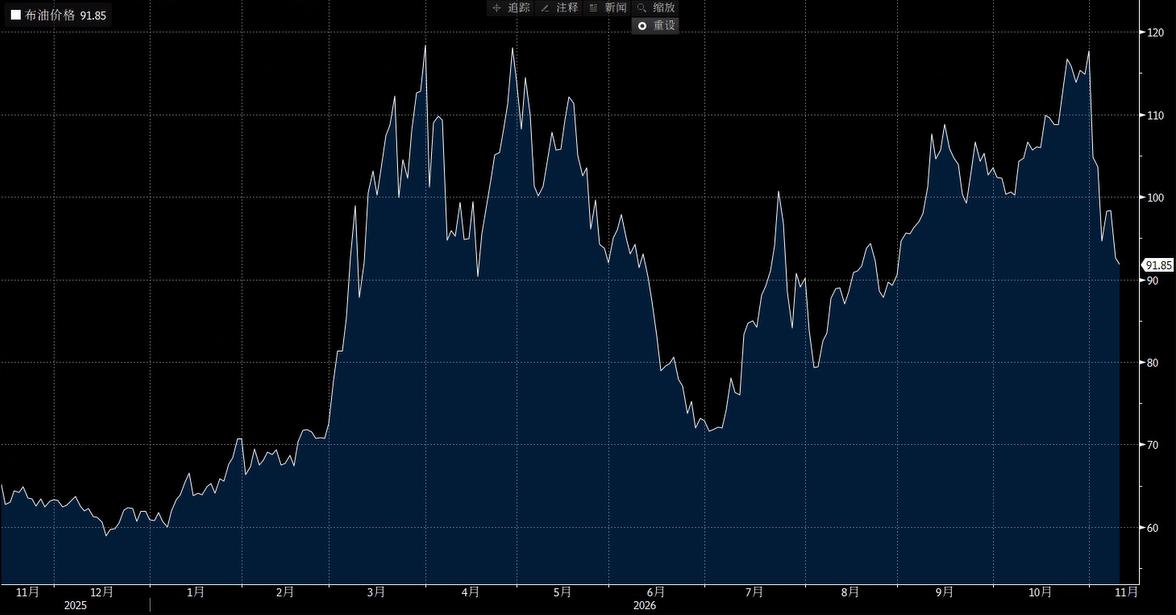
Jednocześnie stawki frachtowe dla tankowców typu Aframax na trasie z Zatoki USA do Europy spadają już dziesiąty dzień handlowy z rzędu, osiągając najniższy poziom od dwóch miesięcy. Wcześniej fracht na tej trasie wzrósł niemal ośmiokrotnie w porównaniu do okresu przedwojennego, stanowiąc ponad 25% całkowitego kosztu dostarczenia ropy; gwałtowne załamanie cen frachtu i ropy wyraźnie wskazuje na szybkie eliminowanie ekstremalnej premii geopolitycznej w transporcie morskim.
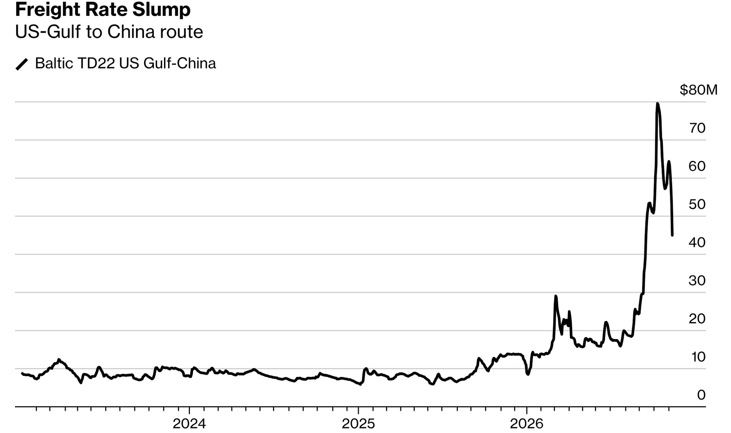
Spadek frachtów może ponownie otworzyć okno dla dalekodystansowego handlu ropą i wesprzeć dalszą odbudowę rynku fizycznego
Pod koniec września eksport ropy naftowej z Bliskiego Wschodu osiągnął około 90% poziomu sprzed wojny, lecz ceny surowca pozostały wysokie. Powodem były nadal wysokie stawki frachtowe, ubezpieczenie oraz premia za ryzyko transportu; jednocześnie około 92% statków przechodzących przez cieśninę Ormuz poruszało się w trybie ukrytym z wyłączonym AIS, co odzwierciedlało ograniczony stopień normalizacji transportu, a premia za ryzyko została tym samym utrzymana.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
"Big Short" Burry sprzedaje opcje put na Caterpillar (CAT.US): Po czterokrotnym wzroście wartości redukuje 75% pozycji krótkiej
Michael Burry zmniejszył swoją krótką pozycję na Caterpillar po tym, jak jego opcje put na Caterpillar niemal się czterokrotnie zwróciły.
"Odmieniec" wśród gorączki wydatków kapitałowych na AI: Apple (AAPL.US) utrzymuje wydatki na tym samym poziomie, stanowiące mniej niż 5% sprzedaży.
Apple pozostaje wyjątkowy wśród wielkich firm technologicznych, zasadniczo unikając fali agresywnych wydatków kapitałowych związanych z infrastrukturą sztucznej inteligencji (AI).
Ceny krypto
Więcej


