
W ciągu 90 dni gwałtowny wzrost o prawie bilion! Pozabilansowe zobowiązania AI po cichu przekroczyły 4,1 biliona dolarów

Pod szalejącą falą inwestycji w infrastrukturę AI w Dolinie Krzemowej cicho narasta bezprecedensowa burza zobowiązań pozabilansowych.
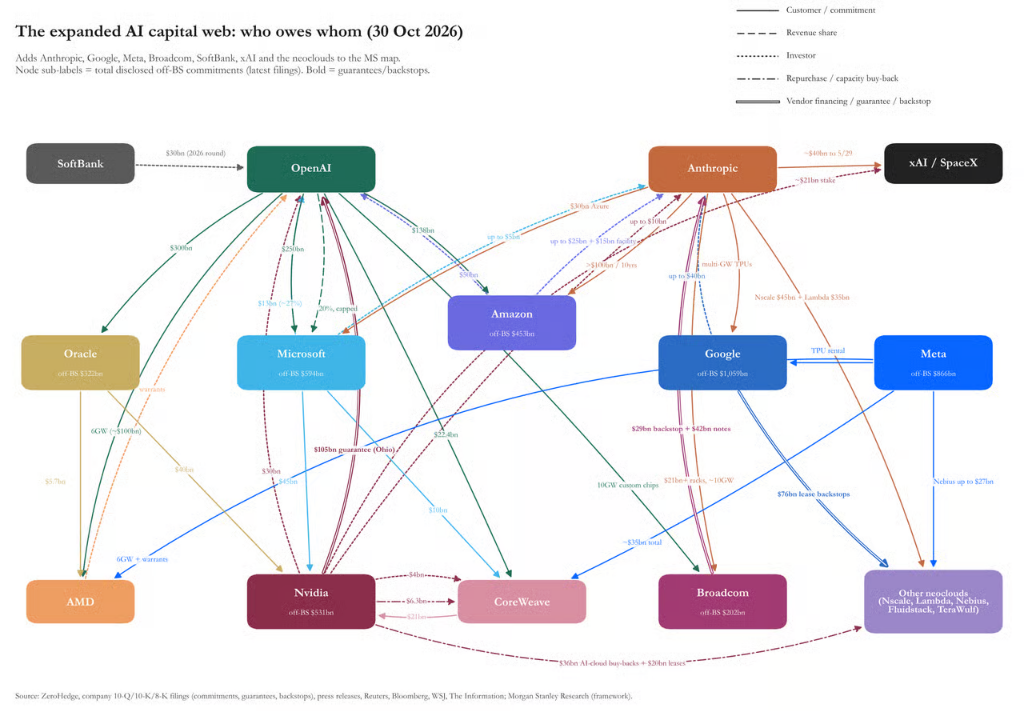
Z najnowszych raportów kwartalnych wynika, że największe firmy chmurowe, takie jak Alphabet, Meta, Microsoft, Amazon, a także Nvidia, Broadcom i SpaceX, zadeklarowały łącznie zobowiązania pozabilansowe o wartości aż 4,11 biliona dolarów, co oznacza wzrost o niemal 992 mld USD względem 3,12 biliona szacowanych przez Morgan Stanley na koniec sierpnia — w ciągu ok. 90 dni zobowiązania zwiększyły się o blisko 1 bilion USD. Jeśli uwzględnić także wcześniejsze nieoficjalne doniesienia medialne, sięgające poza oficjalne raporty finansowe, całkowita suma wzrasta do 4,29 biliona USD.
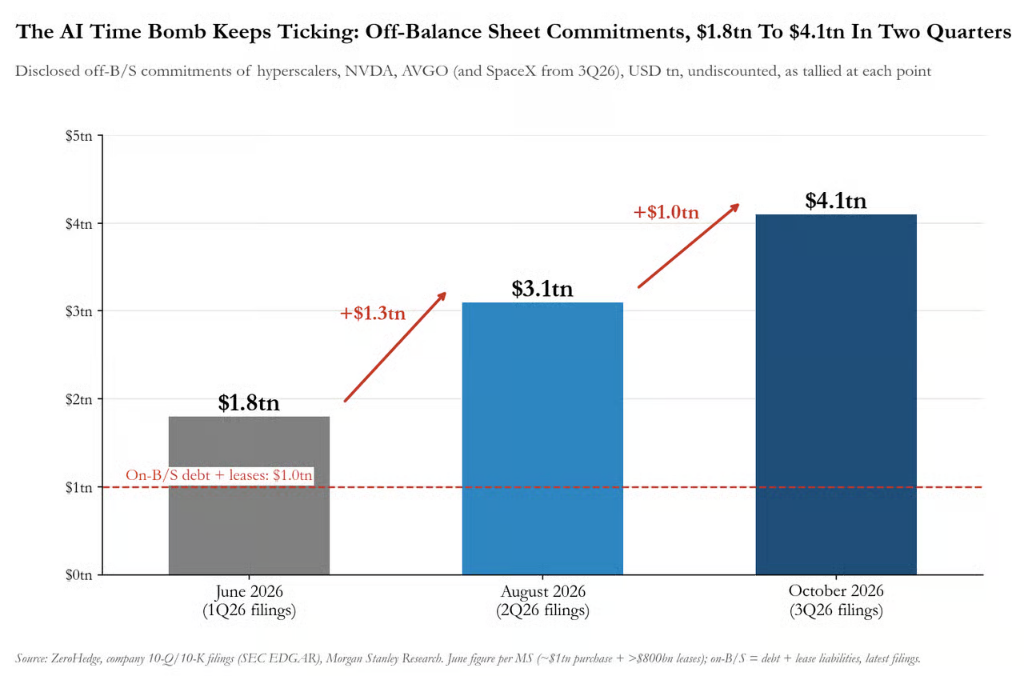
Jednocześnie rzeczywiste zadłużenie oraz zobowiązania leasingowe tych firm wynoszą łącznie około 1 bilion USD, co oznacza, że na każdy 1 dolar zobowiązań bilansowych przypada ponad 4 dolary zobowiązań, które nie są widoczne w bilansie.
Ta liczba jeszcze nie osiągnęła szczytu. Nvidia opublikuje raport kwartalny pod koniec listopada, a Oracle i Broadcom w grudniu — żadna z tych trzech firm nie zaktualizowała jeszcze danych do najnowszego kwartału. Obecne 4,1 biliona USD to tylko dolna granica. Główna strateg kredytowa Goldman Sachs, Amanda Lynam, podkreśla, że zainteresowanie inwestorów tymi ekspozycjami pozabilansowymi stale rośnie i ostrzega, że agencje ratingowe nadal nie mają jednolitego podejścia do ich uwzględniania — S&P dostosowuje wskaźniki dźwigni finansowej pod kątem leasingów pozabilansowych, podczas gdy Moody’s i Fitch nie stosują analogicznych metod, więc potencjalne zmiany metodologiczne wymagają dalszego monitorowania.
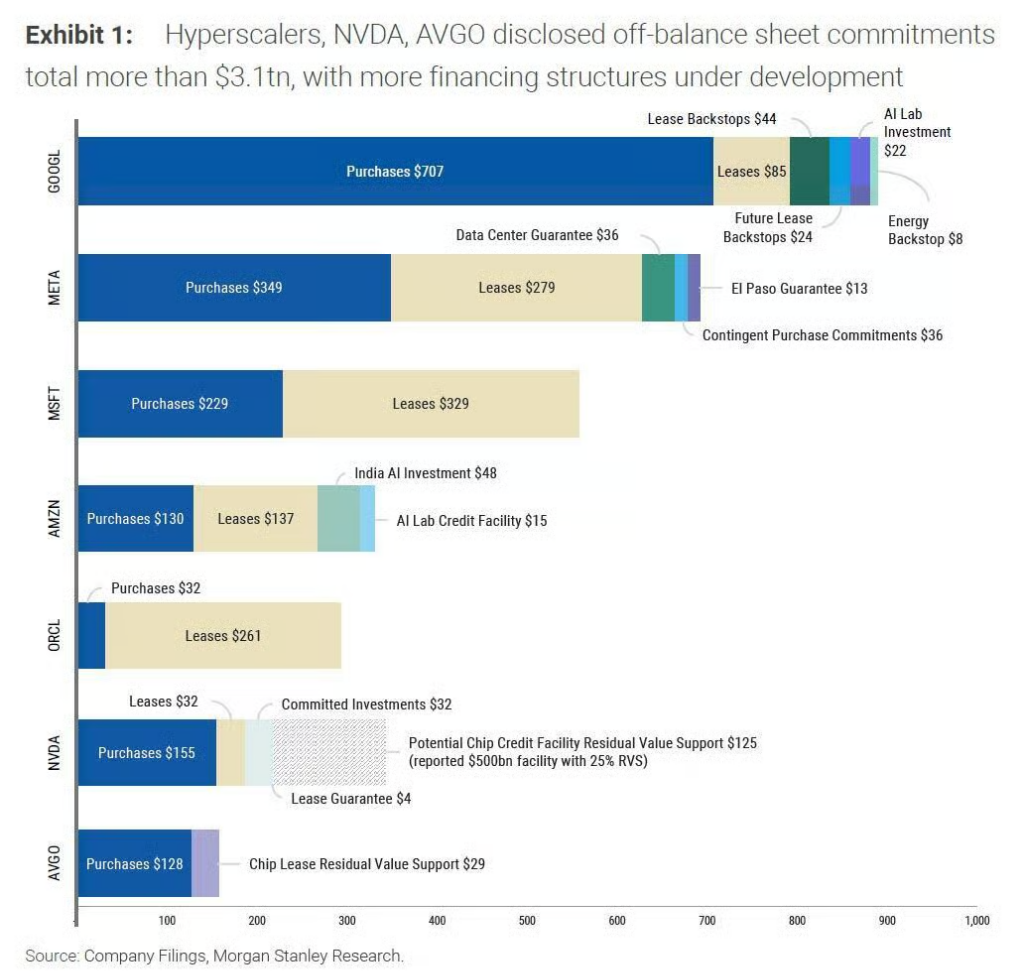
Wzrost o 57,7 mld USD w jednym kwartale, tempo nie zwalnia
Aby dokładnie zobrazować zmiany w trzecim kwartale, można porównać pięć firm, które już złożyły raporty za ten okres, z ich wynikami za drugi kwartał. Łączne zobowiązania pozabilansowe tych firm wzrosły z 2,48 biliona do 3,05 biliona USD, czyli o 577 mld USD, co oznacza wzrost o 23% w jednym kwartale.
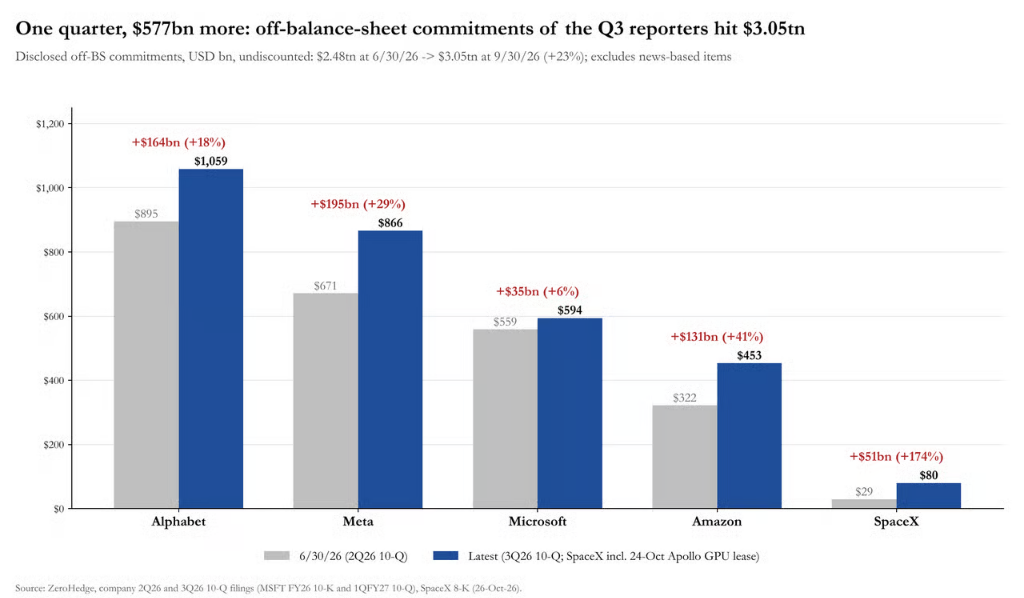
Szczegółowo sytuacja poszczególnych spółek wygląda następująco:
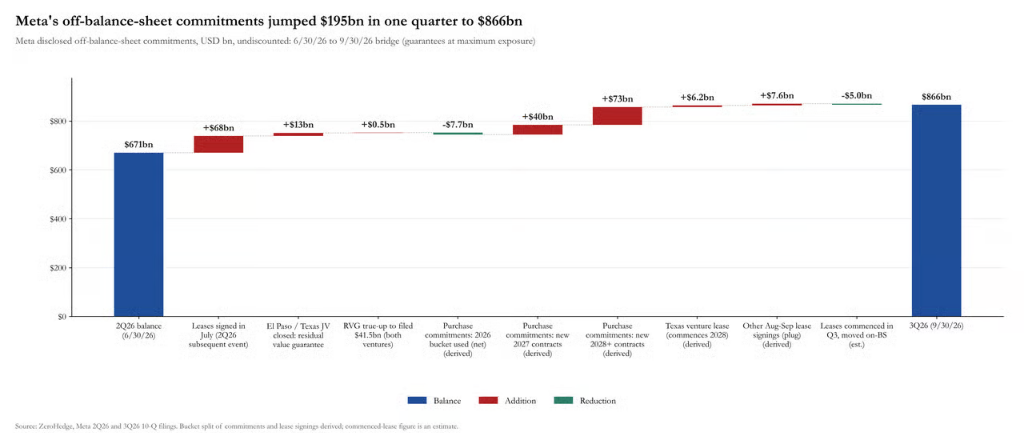
Meta dołożyła 195 mld USD, co daje wzrost o 29%. Niezbywalne zobowiązania zakupowe wzrosły z 349 mld do 455 mld USD, głównie w zakresie przepustowości chmurowej z terminem wykonania w latach 2027–2028 i później (kontrahenci nieujawnieni). Podpisane, ale jeszcze nieaktywne umowy leasingowe wzrosły z 279 mld do 356 mld USD, z czego 68 mld USD to nowy kontrakt podpisany w lipcu. Wartość gwarancji pozostałej wartości w projektach centrów danych Hyperion w Luizjanie i El Paso w Teksasie wynosi łącznie 41,5 mld USD. Warto zauważyć, że Meta, posiadająca 97 mld USD operacyjnych środków pieniężnych i rating Aa3/AA-, odnotowała historyczne maksimum dla CDS po publikacji sprawozdania finansowego, po czym ogłoszono plan pozyskania maksymalnie 95 mld USD kapitału przez emisję akcji, z czego 37,5 mld zostało już zrealizowane, a pozostałe 60 mld obejmuje projekt ATM do wykonania.
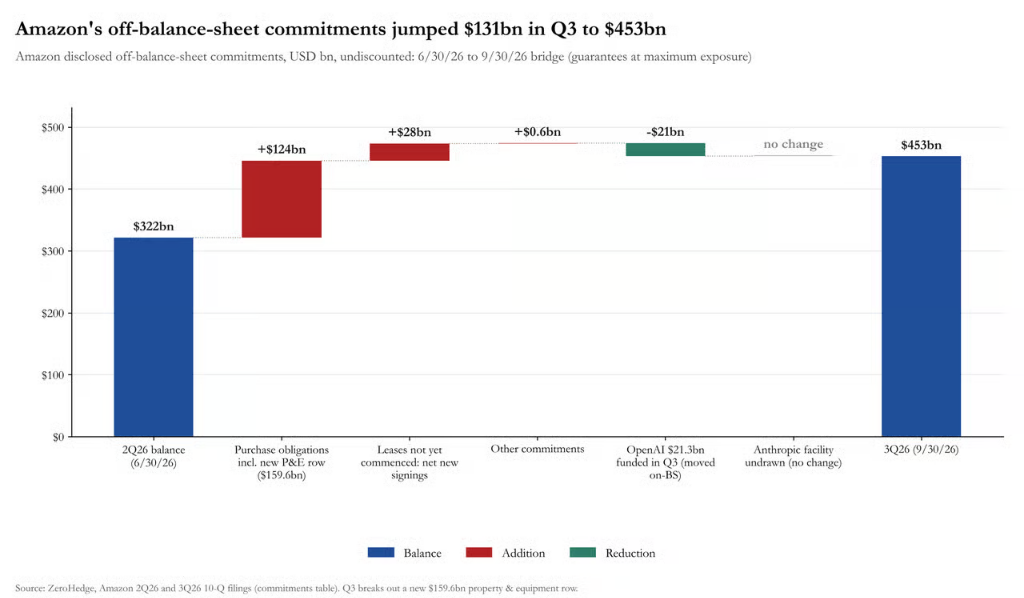
Amazon dodał 131 mld USD, co stanowi wzrost o 41% i jest największym wzrostem procentowym wśród wielkich firm chmurowych. Bezwarunkowe zobowiązania zakupowe niemal się podwoiły, z 130 mld do 254 mld USD, a nowa pozycja „nieruchomości i sprzęt” dodała 159,6 mld USD; nieaktywne umowy leasingowe wzrosły z 137 mld do 165 mld USD. Jedyną przeciwwagą było rozliczenie 21,3 mld USD należności wobec OpenAI w trzecim kwartale, które zostały przeniesione do bilansu. Po zaskakujących wydatkach inwestycyjnych akcje Amazona gwałtownie spadły w miniony piątek.
Alphabet dodał 164 mld USD, to wzrost o 18%. Zobowiązania zakupowe wzrosły o 95 mld USD, nieaktywne umowy leasingowe podskoczyły z 85 mld do 131 mld USD, gwarancje na urządzenia energetyczne (do 2049 roku) podwoiły się z 7,6 do 16,2 mld USD, a pojawiła się również nowa gwarancja wykupu sprzętu TPU na 6,6 mld USD. W obliczu wcześniej zrealizowanego finansowania akcji na 80 mld USD oraz utrzymujących się ujemnych przepływów wolnych środków pieniężnych, zobowiązania pozabilansowe Alphabet przekroczyły 1 bilion USD, stając się pierwszą pojedynczą firmą z zadeklarowanymi zobowiązaniami pozabilansowymi powyżej tej kwoty (1,059 bln USD).
Microsoft dodał 35 mld USD, co oznacza wzrost o 6% — na tle pozostałych wykazał się największą ostrożnością w ekspansji zobowiązań pozabilansowych. W trzecim kwartale podpisano nowe umowy leasingowe na centra danych o wartości ok. 53 mld USD, z czego 17 mld USD już zostało aktywowanych i trafiło do bilansu, a nieaktywne umowy wzrosły z 329 mld do 365 mld USD. Warto zaznaczyć, że zobowiązania zakupowe i budowlane Microsoft są ujawniane raz w roku w raporcie 10-K, zatem obecna wartość 229 mld USD to dane na koniec czerwca, które zapewne zostaną wyraźnie zaktualizowane. Mimo ostrożności, Microsoft planuje obecnie emisję obligacji na 25 mld USD.
SpaceX dodał 51 mld USD, co stanowi wzrost aż o 174% — najszybciej spośród wszystkich. Jego zobowiązania pozabilansowe wzrosły z 29 mld USD na koniec drugiego kwartału do 40 mld na koniec trzeciego, a po ogłoszeniu w depeszy 8-K z 26 października gigantycznej umowy leasingowej Apollo GPU na 40 mld USD (uruchamianej od pierwszej połowy 2027 r.), całkowita suma zwiększyła się do 80 mld USD.
Agencje ratingowe z różnymi podejściami, rynek zaczyna wyceniać na własną rękę
Amanda Lynam z Goldman Sachs wskazuje, że jeśli połączyć pozabilansowe umowy leasingowe i zobowiązania zakupowe pięciu głównych firm chmurowych, ich suma od 2023 roku wzrosła ośmiokrotnie. Mimo to ryzyko to nie jest jednolicie traktowane w systemie ratingowym: S&P uwzględnia leasingi pozabilansowe w kalkulacji dźwigni finansowej, podczas gdy Moody’s i Fitch nie stosują takiej korekty. Dlatego ewentualne zmiany metodologii mogą być poważnym ryzykiem wartym monitorowania.
Ta nieprzejrzystość w rozliczeniach księgowych zaczyna już wywoływać bezpośrednie reakcje rynkowe. Needham, firma analityczna, zauważa, że po włączeniu zobowiązań pozabilansowych wartość przedsiębiorstwa Meta wzrosłaby o 35%. Po publikacji wyników finansowych CDS Meta osiągnął historyczne maksimum, a spółka ogłosiła ogromną emisję akcji. Amanda Lynam podkreśla też, że niektóre firmy wyraźnie zaznaczają potrzebę zabezpieczenia kapitału zanim rynek się nasyci, co jest interpretowane właśnie jako uzasadnienie dla emisji akcji przez Meta i prawdopodobnie nie jest to ostatni taki przypadek.
Trzy główne składniki ekspansji zobowiązań pozabilansowych
Analizując strukturę tych 4,1 biliona USD, można wyróżnić trzy główne kategorie:
Pierwsza to podpisane, ale jeszcze nieaktywowane umowy leasingowe, które sięgnęły już 1,39 biliona USD, wzrastając względem 1,12 biliona USD w sierpniu. Są to głównie centra danych finansowane przez wyspecjalizowane SPV, które wchodzą do bilansu dopiero po oficjalnym uruchomieniu.
Druga to zobowiązania zakupowe, o wartości 2,25 biliona USD, znaczny wzrost z 1,73 biliona USD na koniec sierpnia. W tej kategorii mieszczą się m.in. rezerwacje przepustowości chmurowych przez Meta czy zobowiązania Amazona dotyczące nieruchomości i sprzętu.
Trzecia kategoria to gwarancje i zobowiązania poręczeniowe, które wzrosły ze 158 mld do 273 mld USD, obejmując m.in. gwarancje Alphabetu na urządzenia energetyczne i sprzęt TPU oraz pozostałe gwarancje wartości w projektach centrów danych Meta.
Ekspansja zobowiązań pozabilansowych, jednoczesna dewaluacja wartości rynkowej
Morgan Stanley ostrzegał w sierpniu, że zobowiązania te mają „strategiczną wartość” w okresach ograniczonej podaży mocy obliczeniowej, ale „jeśli równowaga podaży i popytu zostanie osiągnięta wcześniej niż oczekiwano, spółki będą musiały płacić za nadmiarową infrastrukturę lub próbować renegocjować warunki kontraktów”.
Rynek już zaczyna reagować. Akcje Alphabet w tym miesiącu zanotowały rekordowy dzienny spadek, Amazon utrzymuje tendencję spadkową, a łączna kapitalizacja spółek z indeksu Nasdaq 100 skurczyła się w tym miesiącu o ponad 1,2 biliona USD.
Innymi słowy, w jednym kwartale duże firmy technologiczne dodały około 1 biliona USD zobowiązań pozabilansowych, a w ciągu miesiąca ich kapitalizacja zmalała o ponad 1 bilion USD. Zobowiązania pozabilansowe nie znikają wraz ze zmianą ceny akcji i muszą zostać rozliczone w terminie. Kluczowe pytanie brzmi: czy przychody z komercjalizacji AI zdążą nadążyć za kolejną falą zobowiązań — a kolejny sezon raportów 10-Q zbliża się szybciej, niż się wydaje.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Wybory śródokresowe ujawniły kruchość rynku! Handel AI poddany surowej próbie, prognozy zysków na rynku amerykańskim mogą zostać poważnie skorygowane
Wyniki wyborów śródokresowych w Stanach Zjednoczonych oraz późniejszy gwałtowny spadek na rynku ujawniły podatność rynku wynikającą z nadmiernej koncentracji zakładów na sztuczną inteligencję (AI). Inwestorzy mogą potrzebować ponownie dostosować swoje oczekiwania dotyczące zwrotu z inwestycji.

Fala odblokowań SpaceX zderza się ze zmianami w indeksach! Goldman Sachs szacuje: grudniowa korekta portfeli może przynieść 10,9 miliarda dolarów pasywnego popytu
Proporcja akcji SpaceX w obrocie wzrosła z około 5% podczas IPO do jednej trzeciej, a ekspansja wag indeksowych powoduje wzrost zakupów przez fundusze pasywne. Goldman Sachs przewiduje, że rebalansowanie indeksu Russell 1000 Growth 11 grudnia może przynieść popyt na poziomie 10,9 miliarda dolarów, a główną stroną transakcji będą zwolnieni wewnętrzni akcjonariusze. Okno na włączenie do indeksu S&P 500 wskazuje na drugą połowę 2027 roku, kiedy rywalizacja funduszy pasywnych zostanie dodatkowo zintensyfikowana.
Pozycje Citigroup na Q3: Nvidia (NVDA.US) nadal głównym aktywem portfela, ekspansja dwukierunkowa opcji na indeksy i akcje technologiczne
Według informacji ujawnionych przez Amerykańską Komisję Papierów Wartościowych i Giełd (SEC), Citigroup (C.US) złożył 4 listopada 2026 roku raport o posiadanych aktywach za trzeci kwartał zakończony 30 września 2026 roku (13F).

Carlyle w III kwartale nadal preferuje sektor opieki zdrowotnej - Medline (MDLN.US) i StandardAero (SARO.US) stanowią ponad 98% portfela
Carlyle (CG.US) złożył raport dotyczący pozycji inwestycyjnych za trzeci kwartał zakończony 30 września 2026 r. (13F).

Ceny krypto
Więcej


