
Dolar: Zwiększone ryzyko krótkoterminowej korekty

Morning FX
Wysokie ceny ropy oraz rentowności amerykańskich obligacji, ryzyko fiskalne w Europie napędzające popyt na bezpieczne aktywa, a także przewaga amerykańskich akcji przyciągająca kapitał – wszystkie te czynniki sprawiły, że indeks dolara amerykańskiego wzrasta nieprzerwanie od czterech tygodni, a euro spadło do najniższego poziomu od 16 miesięcy. Jednak obecnie dolar wszedł w strefę wykupienia, co zwiększa ryzyko krótkoterminowej korekty.
1. Prawdopodobieństwo podwyżki stóp w październiku znacznie spada, przewaga stóp się zmniejsza
Słabsze dane z rynku pracy za wrzesień, w połączeniu z łagodzeniem się inflacji bazowej, zmniejszyły potrzebę podwyższenia stóp procentowych przez Rezerwę Federalną w październiku. Dodatkowo, gołębie komentarze przedstawicieli Fed sprawiły, że wycena podwyżki w październiku spadła z ponad 70% do poniżej 20%.
Ponadto ostatnie dane z USA również zaczynają pokazywać oznaki schłodzenia. W ubiegły piątek wskaźnik nastrojów konsumenckich Uniwersytetu Michigan na październik spadł do 46,3, notując trzeci z rzędu miesiąc spadku i osiągając najniższy poziom od maja; wskaźnik obecnych warunków gospodarczych spadł do 44,7, osiągając historyczne minimum.
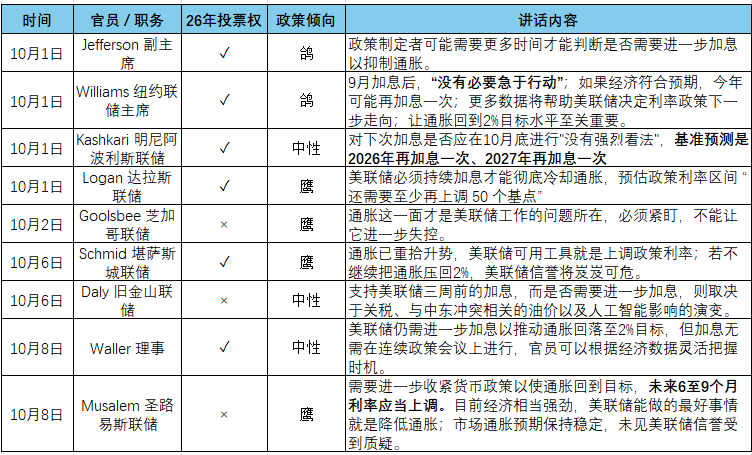
W związku ze zbliżającymi się wyborami parlamentarnymi Trump pilnie chce obniżenia cen ropy. W tym tygodniu Trump publicznie oświadczył, że przeprowadził „bardzo udaną” rozmowę z prezydentem Rosji Putinem i osiągnięto porozumienie w sprawie dostaw ropy: Rosja natychmiast dostarczy do USA i na światowe rynki ponad 300 tysięcy ton diesla, w listopadzie wolumen ma wzrosnąć do 500 tysięcy ton, a w grudniu dalej do 1 miliona ton.
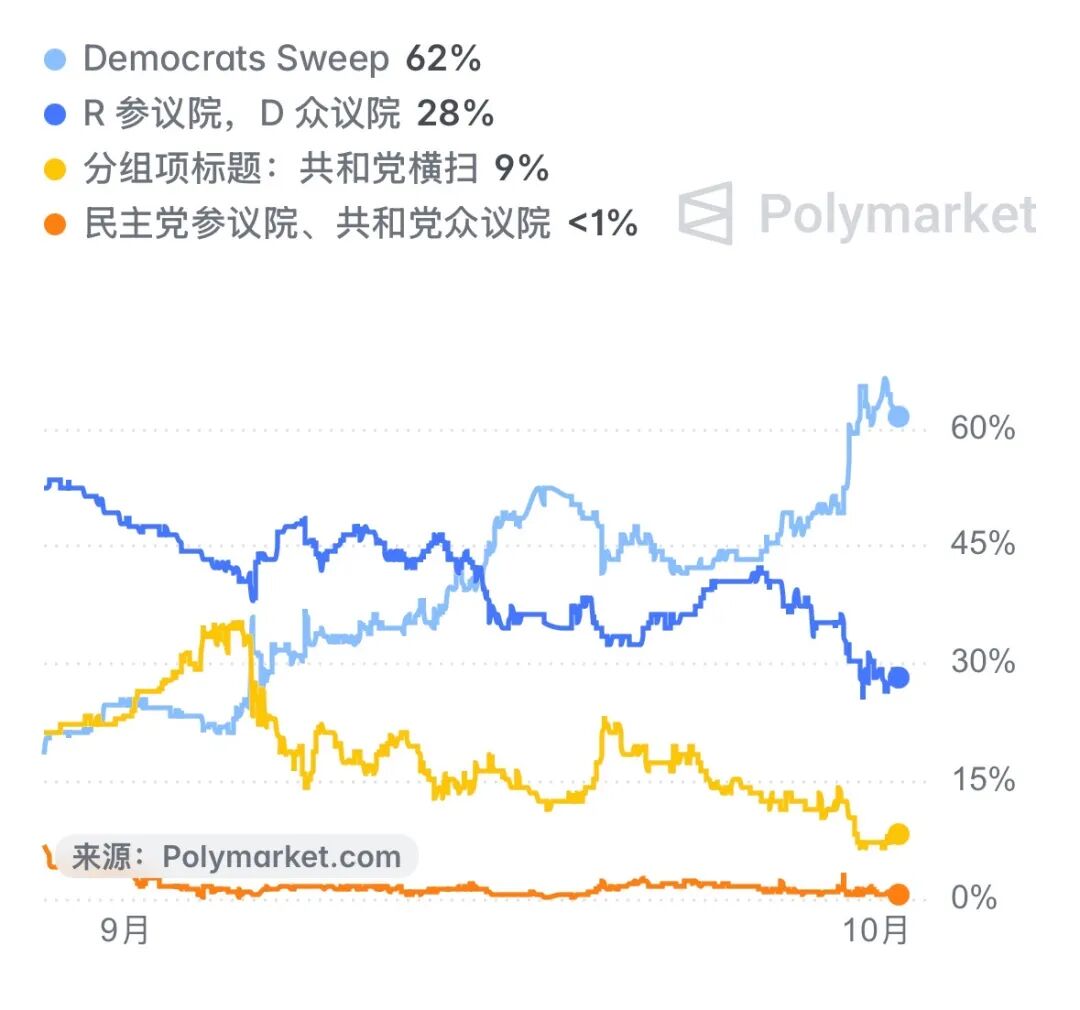
2. Prawdopodobieństwo zwycięstwa Demokratów w wyborach parlamentarnych rośnie – negatywne dla dolara
3 listopada zbliżają się wybory parlamentarne. Według rynku prognoz Polymarket, prawdopodobieństwo przejęcia obu Izb przez Demokratów wynosi około 62%. W tym scenariuszu powstanie rząd podzielony, a rynki będą wyceniać ograniczenie ekspansji fiskalnej: obniżki podatków i stymulacyjne polityki Republikanów najprawdopodobniej zostaną zablokowane przez Kongres, impuls fiskalny osłabnie, prognozy wzrostu gospodarki zostaną obniżone, co pociągnie za sobą spadek rentowności amerykańskich obligacji i osłabienie dolara.
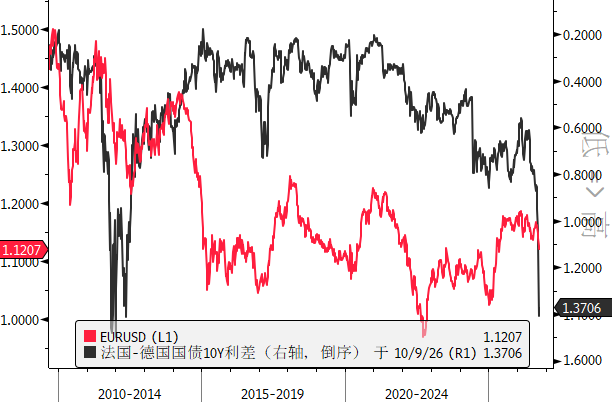
3. Spread obligacji Francja-Niemcy oraz krótkie pozycje na euro osiągnęły skrajne poziomy
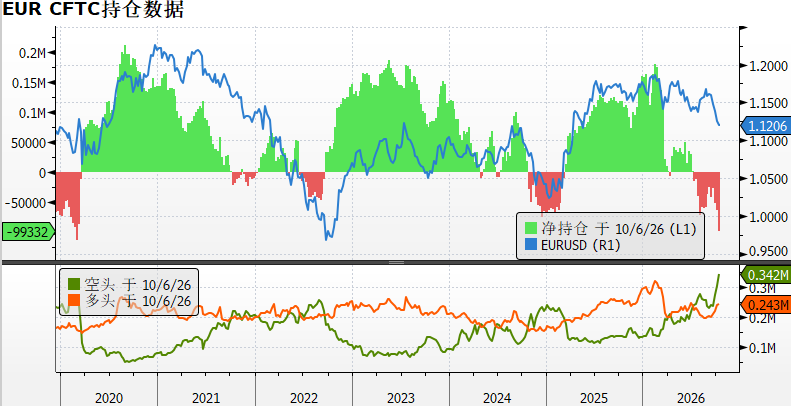
Obecnie spread rentowności 10-letnich obligacji między Francją a Niemcami wynosi 137pb – nieco poniżej szczytu 160pb z początku października i jest na najniższym poziomie od kryzysu zadłużeniowego w strefie euro w 2011 roku, a obecna pozycja netto non-komercyjnych krótkich na euro w CFTC jest na najbardziej skrajnych poziomach od wybuchu wojny rosyjsko-ukraińskiej w 2020 roku.
Jeśli projekt budżetu Francji na 2027 r. zostanie pomyślnie uchwalony, a towarzyszące mu wiarygodne działania konsolidacji fiskalnej wdrożone, spread 10-letni Francja-Niemcy ma szansę na fazową korektę. Kluczowa w najbliższych dniach będzie decyzja Moody’s dotycząca ratingu suwerennego 23 października oraz jesienna ocena fiskalna UE.
Kluczowe wydarzenie: w środę dane o CPI w USA
Koniec września przyniósł wzrost detalicznych cen benzyny w USA, co przyspieszy inflację ogólną za wrzesień. Rynek oczekuje, że w środę CPI za wrzesień wzrośnie m/m o 0,6%, powyżej wcześniejszego odczytu 0,4%, co oznacza największy miesięczny wzrost od pięciu miesięcy. Jednak inflacja bazowa może wykazać marginalne spowolnienie – oczekiwany wzrost m/m o 0,2%, a r/r 2,5%. Jeśli nastąpi spowolnienie, dolar może doświadczyć fazowej korekty.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Wpływ Jensena Huanga jest większy niż Nvidia — i właśnie to stanowi problem.
Jensen Huang jest kluczowym motorem napędowym dużej ekspansji infrastruktury AI, a jego osobista reputacja i autorytet decyzyjny głęboko wpisują się w narrację wzrostu globalnych rynków technologii z ostatnich trzech lat. Obecnie, wraz z ujawnieniem skandalu, zespół handlowy Nvidia przewiduje bardziej ostrożne podejście, co oznacza spowolnienie zobowiązań dotyczących finansowania zewnętrznego. To niewątpliwie pogłębia trudności finansowe już napiętych neoclouds.

Deutsche Bank intensywnie kupuje akcje firm zajmujących się zastosowaniami AI w trzecim kwartale: trzej giganci chmurowi otrzymali zwiększone udziały, a Palantir (PLTR.US) oraz Salesforce (CRM.US) także cieszą się popularnością.
Deutsche Bank złożył raport kwartalny o posiadanych aktywach (13F), obejmujący okres do 30 września 2026 roku.
Ceny krypto
Więcej


