
BTC Puls Rynkowy: Tydzień 15

Przegląd
Ostatnie wybicie nastąpiło po okresie kompresji i sygnalizuje nową próbę zmierzenia się z górnym oporem.
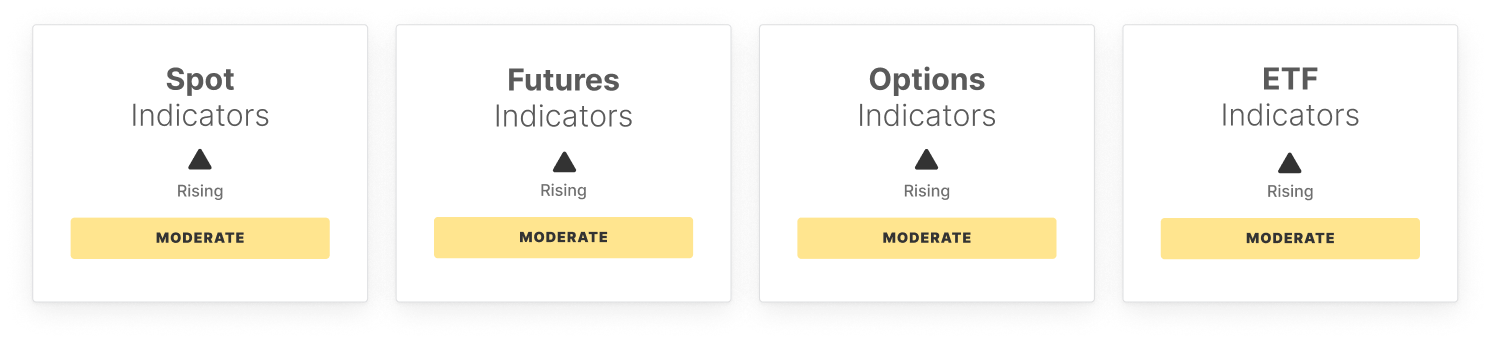
Rynki spotowe wykazują wczesne oznaki powrotu popytu, wskaźnik RSI silnie odbija, a Spot CVD zdecydowanie przechodzi na stronę dodatnią, co wskazuje na ponowną agresywność kupujących. Jednak malejące wolumeny na giełdach sugerują, że udział w handlu pozostaje stosunkowo niewielki, wskazując na odbicie, które jest konstruktywne, ale jeszcze nie w pełni potwierdzone.
Na rynkach instrumentów pochodnych pozycjonowanie zostało umiarkowanie zresetowane, otwarte pozycje spadły, a finansowanie pozycji długich ostygło, sygnalizując mniejsze wykorzystanie dźwigni finansowej oraz bardziej zrównoważone otoczenie rynkowe. Jednocześnie gwałtowny zwrot w perpetual CVD podkreśla nową, wyraźną determinację traderów kontraktów futures.
Rynki opcji przechodzą w bardziej defensywną postawę, open interest na opcjach kurczy się, gdy traderzy stają się bardziej wybiórczy. Jednocześnie implied volatility wróciła powyżej realised volatility, a 25-delta skew wzrosła do górnej granicy ostatniego zakresu, co świadczy o większym popycie na zabezpieczenie przed spadkami pomimo odbicia cen.
Wpływy do ETF-ów wykazują stabilizację, netto odpływy gwałtownie się kurczą, co sugeruje, że presja sprzedażowa ze strony instytucji słabnie. Jednak wolumeny obrotów istotnie spadły, podczas gdy rentowność posiadaczy ETF poprawiła się, co wskazuje na bardziej umiarkowane zaangażowanie wraz z odbudową niezrealizowanych zysków.
Warunki on-chain pozostają stonowane, ale zaczynają się stabilizować – liczba aktywnych adresów umiarkowanie rośnie, a sprzedaże pod wpływem strat zaczynają maleć. Mimo to wolumen transferów, opłaty i wzrost realised cap wskazują na rynek, gdzie kapitał wciąż pozostaje ostrożny, a strukturę podaży nadal kształtują posiadacze długoterminowi.
Podsumowując, odbicie wydaje się konstruktywne – momentum się poprawia, popyt na rynku spot stabilizuje, a zachowania napędzane stratami wyraźnie słabną na całym rynku. Mimo to udział pozostaje niewielki na giełdach, w ETF-ach i aktywności on-chain, co wskazuje, że pełna pewność siebie jeszcze nie powróciła. Aby ten ruch okazał się trwalszy, prawdopodobnie potrzebne będzie mocniejsze potwierdzenie w postaci wolumenu, napływu kapitału i aktywności sieciowej.
Wskaźniki off-chain
Wskaźniki on-chain


Nie przegap tego!
Inteligencja rynkowa prosto na Twój e-mail.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Wybory śródokresowe ujawniły kruchość rynku! Handel AI poddany surowej próbie, prognozy zysków na rynku amerykańskim mogą zostać poważnie skorygowane
Wyniki wyborów śródokresowych w Stanach Zjednoczonych oraz późniejszy gwałtowny spadek na rynku ujawniły podatność rynku wynikającą z nadmiernej koncentracji zakładów na sztuczną inteligencję (AI). Inwestorzy mogą potrzebować ponownie dostosować swoje oczekiwania dotyczące zwrotu z inwestycji.

Fala odblokowań SpaceX zderza się ze zmianami w indeksach! Goldman Sachs szacuje: grudniowa korekta portfeli może przynieść 10,9 miliarda dolarów pasywnego popytu
Proporcja akcji SpaceX w obrocie wzrosła z około 5% podczas IPO do jednej trzeciej, a ekspansja wag indeksowych powoduje wzrost zakupów przez fundusze pasywne. Goldman Sachs przewiduje, że rebalansowanie indeksu Russell 1000 Growth 11 grudnia może przynieść popyt na poziomie 10,9 miliarda dolarów, a główną stroną transakcji będą zwolnieni wewnętrzni akcjonariusze. Okno na włączenie do indeksu S&P 500 wskazuje na drugą połowę 2027 roku, kiedy rywalizacja funduszy pasywnych zostanie dodatkowo zintensyfikowana.
Pozycje Citigroup na Q3: Nvidia (NVDA.US) nadal głównym aktywem portfela, ekspansja dwukierunkowa opcji na indeksy i akcje technologiczne
Według informacji ujawnionych przez Amerykańską Komisję Papierów Wartościowych i Giełd (SEC), Citigroup (C.US) złożył 4 listopada 2026 roku raport o posiadanych aktywach za trzeci kwartał zakończony 30 września 2026 roku (13F).

Carlyle w III kwartale nadal preferuje sektor opieki zdrowotnej - Medline (MDLN.US) i StandardAero (SARO.US) stanowią ponad 98% portfela
Carlyle (CG.US) złożył raport dotyczący pozycji inwestycyjnych za trzeci kwartał zakończony 30 września 2026 r. (13F).

Ceny krypto
Więcej


