
Najnowszy raport analityczny Jefferies: Wdrożenie ram HALO w sektorze transportu — w erze AI prawdziwą „fosą” ochronną nie jest kod, lecz kolej żelazna.
Cześć wszystkim, jestem You Dou.
2 marca 2026 roku Jefferies opublikowało raport dotyczący branży transportu i logistyki:
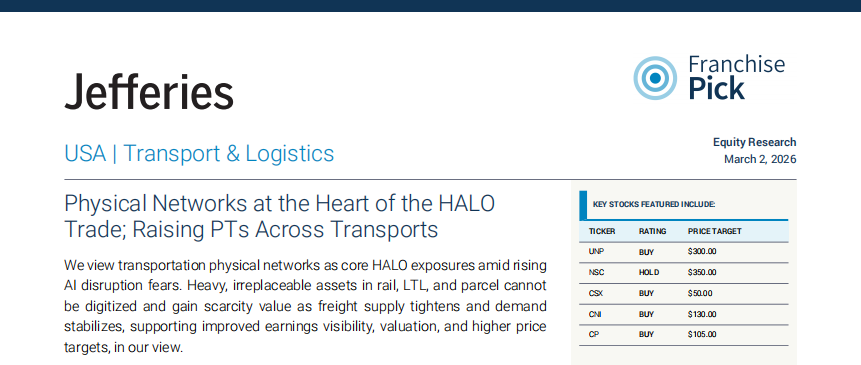
„Physical Networks at the Heart of the HALO Trade; Raising PTs Across Transports”
Główna teza raportu jest jasna:
W środowisku, gdzie ryzyko zastąpienia przez AI jest nieustannie podkreślane, aktywa transportowe posiadające niepowtarzalne fizyczne sieci stają się typowym przykładem ram HALO (Heavy Assets, Low Obsolescence).
Jefferies podkreśla, że AI może optymalizować efektywność, ale nie jest w stanie zdigitalizować fizycznej infrastruktury. Sieci kolejowe, systemy portowe, floty lotnicze i inne długoterminowe aktywa kapitałowe są obecnie na nowo wyceniane ze względu na swoją unikalność.
W obecnej dyskusji na rynku na temat logiki AI jako czynnika disruptującego, ta perspektywa ma znaczenie strukturalne.
I. Rozróżnienie „zadań automatycznych” i „niepowtarzalnych aktywów”
Pierwszy wątek raportu dotyczy rozróżnienia zadań i aktywów.
AI może optymalizować:
efektywność trasowania
modele wycen
wykorzystanie aktywów
Jednak nie jest w stanie powielić:
praw do tras kolejowych
gęstości sieci terminali
systemu tras i flot lotniczych
danych operacyjnych powiązanych ze skalą fizycznej sieci
Jefferies wskazuje, że główną wartością firm kolejowych takich jak UNP, NSC, CSX, CNI, CPKC jest sama sieć.
Aktywa te mają trzy cechy:
bardzo długie cykle budowy
bardzo wysokie progi regulacyjne
praktycznie niemożliwe do ponownego wybudowania
AI zwiększa efektywność, ale nie osłabia barier sieciowych.
W środowisku rosnącego „niepokoju zastępczego”, unikalność tych aktywów staje się jeszcze bardziej cenna.
II. Poprawa fundamentów: jednoczesne kurczenie się podaży i odbudowa popytu
Druga logika pochodzi z fundamentalnych warunków branży.
Jefferies wskazuje:
przyspieszenie wyjścia zdolności przewozowych
wzrost wskaźnika Load-to-truck
stawki spot wyższe niż sezonowe
ISM Manufacturing PMI przez drugi miesiąc z rzędu w lutym 2026 przekroczył 50
Po zakończeniu redukcji zapasów aktywność produkcyjna pozostaje stabilna na marginesie.
Historyczne doświadczenie pokazuje:
wzrost nowych zamówień → opóźnione przekazanie do wolumenu przewozów → poprawa pozycji cenowej
Przy ograniczeniu podaży, poprawa popytu oznacza wzrost przewidywalności zysków.
Logika sektora transportowego zmienia się z „presji cyklu” na „odbudowę zysków”.
III. Podwyższenie cen docelowych: przesunięcie kotwicy wyceny
Na podstawie powyższych założeń Jefferies podwyższa ceny docelowe wielu firm:
UNP: 300 USD (wcześniej 285)
NSC: 350 USD (wcześniej 300)
CSX: 50 USD (wcześniej 42)
CNI: 130 USD (wcześniej 115)
CP: 105 USD (wcześniej 85)
Jednocześnie podwyższono ceny docelowe dla XPO, UPS, FedEx i innych firm.
Ramowa logika jest jasna:
napięcie podażowe poprawia strukturę cen
wzrost stabilności przepływów pieniężnych
AI wzmacnia unikalność aktywów sieci fizycznych
Trzon systemu wycen zmienia się w kierunku „pewności przepływów pieniężnych”.
Moje zrozumienie:
Wartość tego raportu nie polega na konkretnych cenach docelowych.
Najważniejsze jest wdrożenie ram HALO w realnych sektorach.
Przez ostatnie dwa lata rynek dyskutował: czy AI skompresuje marże tradycyjnych branż.
Ale odpowiedź Jefferies brzmi:
Wraz ze wzrostem zastępowalności, wzrasta również premia za niepowtarzalność aktywów.
W logice większego zarządzania aktywami:
Premia dla oprogramowania pochodzi z wyobraźni wzrostu.
Premia dla aktywów ciężkich pochodzi z ich niepowtarzalności.
Kiedy rynek przechodzi od „narracji wzrostowej” do „pewności przepływów pieniężnych”,
struktura wyceny naturalnie się zmienia.
Sektor transportowy jest tylko jednym z przykładów.
To, co naprawdę jest ponownie wyceniane, to pewność „aktywa z niskim ryzykiem przestarzałości”.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Fala AI może podążać śladami bańki kolejowej z XIX wieku – budowniczowie niekoniecznie zostaną ostatecznymi zwycięzcami
Analityk Goldman Sachs, Bobby Molavi, porównał obecną gorączkę wokół AI do XIX-wiecznego brytyjskiego boomu kolejowego: 500 firm wydało więcej niż roczne PKB kraju na budowę 8000 mil linii kolejowych, a pierwsi inwestorzy niemal całkowicie stracili swoje majątki, podczas gdy prawdziwymi beneficjentami byli późniejsi „pasażerowie”. Zwrócił uwagę, że obecny entuzjazm wokół AI napędzany jest przez dług i moment pędu, a wskaźnik cena/zysk prognozowany dla S&P 500 na poziomie 18 jest tylko „nieco tańszy”. Pytanie, czy budowniczowie zdołają zatrzymać wartość, pozostaje według historii mało optymistyczne.

Jeśli debiut Anthropic w przyszłym tygodniu przebiegnie pomyślnie i cena akcji wzrośnie, to w AI „wszystko pozostanie po staremu”, w przeciwnym razie „niektóre firmy upadną”.
Dwie gigantyczne firmy doświadczyły spadku wyceny, co wywołało efekt domina — inwestorzy zaczęli stosować bardziej konserwatywne mnożniki przychodu wobec startupów AI, a finansowanie wysoko wycenianych firm bez przychodu zostało wstrzymane. Wiele funduszy venture capital już doradziło swoim spółkom portfelowym, aby obniżyły oczekiwania co do wyceny i jak najszybciej zgromadziły zapasy gotówki. Analitycy rynku ostrzegają, że wyniki debiutu Anthropic na giełdzie będą wyznacznikiem trendów w branży: sukces oznaczałby dalszy rozkwit, porażka zaś może spowodować wyeliminowanie części firm z rynku.
Po wyborach w Brazylii premia polityczna się pogłębia, jednak Morgan Stanley pozostaje optymistyczny wobec Petrobras (PBR.US), koncentrując się na cenach paliw i dywidendach
Morgan Stanley nadal utrzymuje najbardziej optymistyczną ocenę "przeważaj", jednak obniżył cenę docelową na koniec 2027 roku z 31 do 25 dolarów.

Corning (GLW.US) otrzymała od Jefferies pierwszą rekomendację „kupuj”! Fabryki AI szaleńczo wykupują światłowody, globalna luka w dostawach może sięgnąć 30%
Dla Corning główny wzrost zysków w ostatnim czasie pochodzi z rozbudowy klastrów AI. Wraz ze wzrostem liczby światłowodowych połączeń między szafami i kampusami, klienci muszą instalować więcej włókien optycznych w ograniczonej przestrzeni rur i szaf, co napędza zapotrzebowanie na wysokodensywne światłowodowe kable i systemy połączeń.

Ceny krypto
Więcej


