I. Bakit pinapansin ngayon ang rDPZ? Ano ang kwento ng merkado?
Ang Domino’s Pizza (
NASDAQ:
DPZ, Bitget rDPZ) ay nangungunang pizza chain brand sa Estados Unidos at buong mundo, ang pangunahing negosyo ay direktang operasyon at franchising sa US, internasyonal na franquising at supply chain system. Pinapagana ng kumpanya ang paglago sa parehong store sales sa pamamagitan ng "volume ng order + average order value", at patuloy na nakakatulong sa kita ang global store expansion at digital delivery.
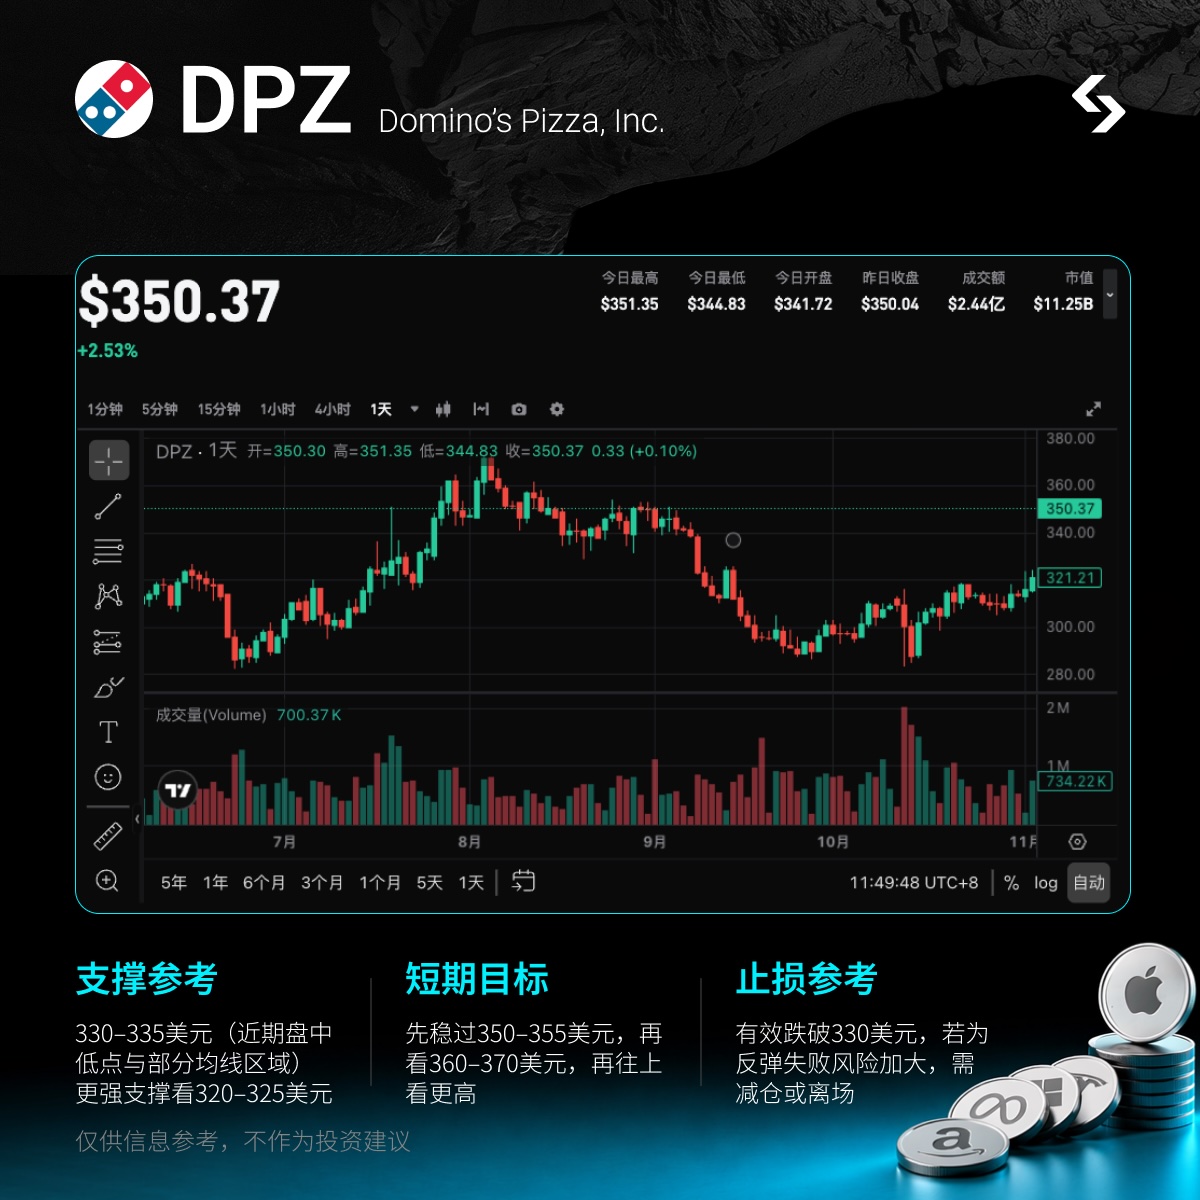
Ang kasalukuyang presyo ay humigit-kumulang $346.41 (close ng 11/16), may market cap na mga $11.4 bilyon. Ang 52-week range ay humigit-kumulang $282–442, may distansya pa mula sa dating high; sa nakaraang buwan ay tumaas ng about +12–14%, at sa nakaraang 7 araw ay malakas, ngayon ay nasa relatibong mataas na level pagkatapos ng panandaliang rebound.
Ang kasalukuyang kwento ng merkado ay lumilipat mula sa "mahina ang consumer demand+presyur sa same store sales" tungo sa: itinaas ng Baird ang rating papuntang Outperform (target price $400) + mas malinaw ang landas ng pagpapabuti ng same store sales at franchisor profit + nationwide launch ng bagong produkto Sweet Heat Smokehouse + ang valuation ay nasa around 19x TTM. Isa ito sa mga event-driven plays sa ilalim ng consumer recovery theme, angkop para sa swing trading, pero hindi para sa short squeeze, kailangan basehan ang allocation sa recovery logic, hindi sa parabolic trend.
Linawin muna: Medium lang ang ratio ng shorts at ang covering days, ang pangunahing elasticity ay mula sa fundamental recovery at analyst upgrades, hindi mula sa extreme short squeeze. Mag-operate base sa “same store improvement + stabilisasyon ng average order value + catalyst mula sa bagong produkto + makatarungang valuation”, huwag mag-chase ng hype. May panandaliang pagtaas na sa kasalukuyang presyo, kaya kailangang kontrolin ang position size.
II. Mabilisang Fundamental Overview
Ang global pizza chain giant na headquartered sa Michigan, nakapokus sa franchising model at supply chain efficiency. 2026 fiscal year Q3 (announced Oct 13): Revenue around $1.186 bilyon (+3.4% YoY), EPS around $4.60 lagpas sa expectation, malaki ang ambag ng supply chain profit at expense control; bahagyang positive ang US same store sales, may katatagan ang volume ng order, ngunit tuloy-tuloy ang presyon sa average order value. Ang management at analysts ay mas tumututok ngayon sa sequential recovery ng average order value pagkatapos i-optimize ang mga promosyon, at ang posibilidad ng patuloy na improvement sa Q4. Malakas ang cash at cash flow, tuloy-tuloy ang global net store expansion.
Key data: Market cap around $11.4B; price approx. $346.4; 52-week $282–442, may room pa pataas. Medium ang short interest; mataas ang institutional holdings. Ang elasticity ay mula sa inaasahang pagpapabuti ng same store at franchisee profit, analyst upgrades at launch ng bagong produkto, pero consumer-sensitivity ay mataas.
III. Kamakailang Catalysts
Noong Nobyembre 13, itinaas ng Baird ang rating mula neutral patungong Outperform, at tinaas ang target price mula $320 papuntang $400, pangunahing dahilan ay mas malinaw na trajectory ng pagpapabuti sa same store sales at franchisee profitability, at may senyales na ng sequential improvement sa average order value. Noong kalagitnaan ng Nobyembre, inilunsad nationally ang Sweet Heat Smokehouse specialty pizza, target ang holiday demand at ang "ayaw magluto" na sitwasyon. Medium term: Q4 performance ng same store at average order value, Q4 financials sa dulo ng Pebrero 2027, at global store expansion pace (including China business developments).
IV. Pagsusuri ng Expectation Gap
Karaniwang pananaw ng merkado: Mahina pa rin ang consumer environment, mahirap pabilisin ang same store sales, mataas ang dependence ng valuation sa promos, at may short-term recovery na ang presyo ng stock. Posibleng iba ang aktuwal na sitwasyon: Sinabi ng kumpanya at mga analyst na ang mas balanseng promo strategy ay tumutulong na patatagin ang average order value, basta’t nananatiling positive ang order volume ay maaaring magpatuloy ang profit improvement ng same store at franchisees; dagdag na catalyst din ang bagong produkto. Kapag napagtibay ng mga susunod na datos, may room para sa further repricing. Ito ang medium-term expectation gap, mas event-driven ang short-term dahil sa rating upgrade at launch ng bagong produkto.
V. Mga Susing Trading Level
Malinaw ang logic: Expected improvement sa same store + recovery ng average order value + catalyst mula sa bagong produkto + relatibong makatarungang valuation, triple drive. Medium cap, manageable volatility, angkop para sa event-driven swing, hindi para sa aggressive chasing.
- Reference support: bandang 330–335 (recent intraday low at lugar ng ilang MAs), mas matibay na support bandang 320–325. Immediate resistance muna sa 350–355, tapos 360–370.
- Short-term target: Unahin ang maayos na break sa 350, tapos 360–370 (immediate upside lamang), kung lalong mapalakas ng same store verification, pwede pang mas mataas. Medium-term, kung tuloy-tuloy ang improvement ng average order value + successful ang global expansion, at stable pa ang sector, tsaka pa lang may mas malawak na upside, hindi pa ngayon mailalagay sa target number.
- Stop loss reference: Kapag nabasag ang 330, bantayan ang retracement; kapag nawala pa ang 320, kailangang i-reassess ang recovery na ito.
Paalala: May panandaliang pagtaas na, ang allocation ay dapat para sa elastic position, hindi core allocation, at huwag doblehin ang bigat sa iba pang consumer o nairekomenda nang mga stock.
Eksklusibong Benepisyo ng Bitget rDPZ 7x24 oras na trading, sa pamamagitan ng Bitget rToken rDPZ, maaari mong: mag-plano ng position anumang oras (hindi na kailangang maghintay ng US stock market opening, direktang masakyan ang afterhours at overnight volatility), transparent ang presyo, at automatic tracking na hindi na kailangang bantayan nang mano-mano.
Babala sa Panganib Ang pinakamalaking panganib ay kung hindi makamit ang inaasahan sa same store sales o recovery ng average order value, humina ang epekto ng mga promo, o lalong lumala ang macro consumption environment. May panandaliang recovery na ang presyo, at napaka-sensitive ng valuation sa growth verification; kapag bumagal ang data, mabilis ang possible pullback. Patuloy ang kompetisyon sa F&B, at may risk sa pace ng franchise profitability at international expansion. Limitado ang elasticity ng consumer stocks, madaling humina ang volume pagkatapos ng momentum. Ang high-volatility na target ay nangangailangan ng striktong position at stop loss discipline.
(Data hanggang close ng 11/16, ang susunod ay nakadepende na sa performance ng market.)

 2026/11/17 04:08