
CRWV ulat sa pananalapi lampas sa inaasahan, tumaas nang higit sa 7% pagkatapos ng trading! Kita sa Q3 lumago nang 168% hanggang $3.661 bilyon, inangkop na operating profit margin umakyat sa 10%, taunang gabay tinaas sa $13-13.3 bilyon
 2026/11/11 03:40
CoreWeave (CRWV) pansamantalang napawi ng ulat sa ikatlong quarter ang pag-aalala ng merkado sa bumabagal na demand para sa AI infrastructure. Ang kita ay tumaas ng 168% taon-sa-taon, doble ang margin sa inaasahan, at tinaasan din ang gabay sa taunang kita at adjusted operating profit. Pagkatapos ng tawag sa mga analyst, tumaas ang presyo ng stock ng halos 5% (at umabot pa sa 10% ang malaking pagtaas sa after hours). Ngunit mabilis din ang paglobo ng utang: sa pagtatapos ng quarter, ang utang ay tumaas na sa humigit-kumulang $46.9 bilyon, at inaasahang ang interest expense sa ikaapat na quarter ay mananatiling mas mataas pa kaysa sa operating profit sa parehong panahon. Nagpapatuloy ang kwento ng paglago, pero patuloy rin ang presyon ng financial leverage.
Pangunahing Punto
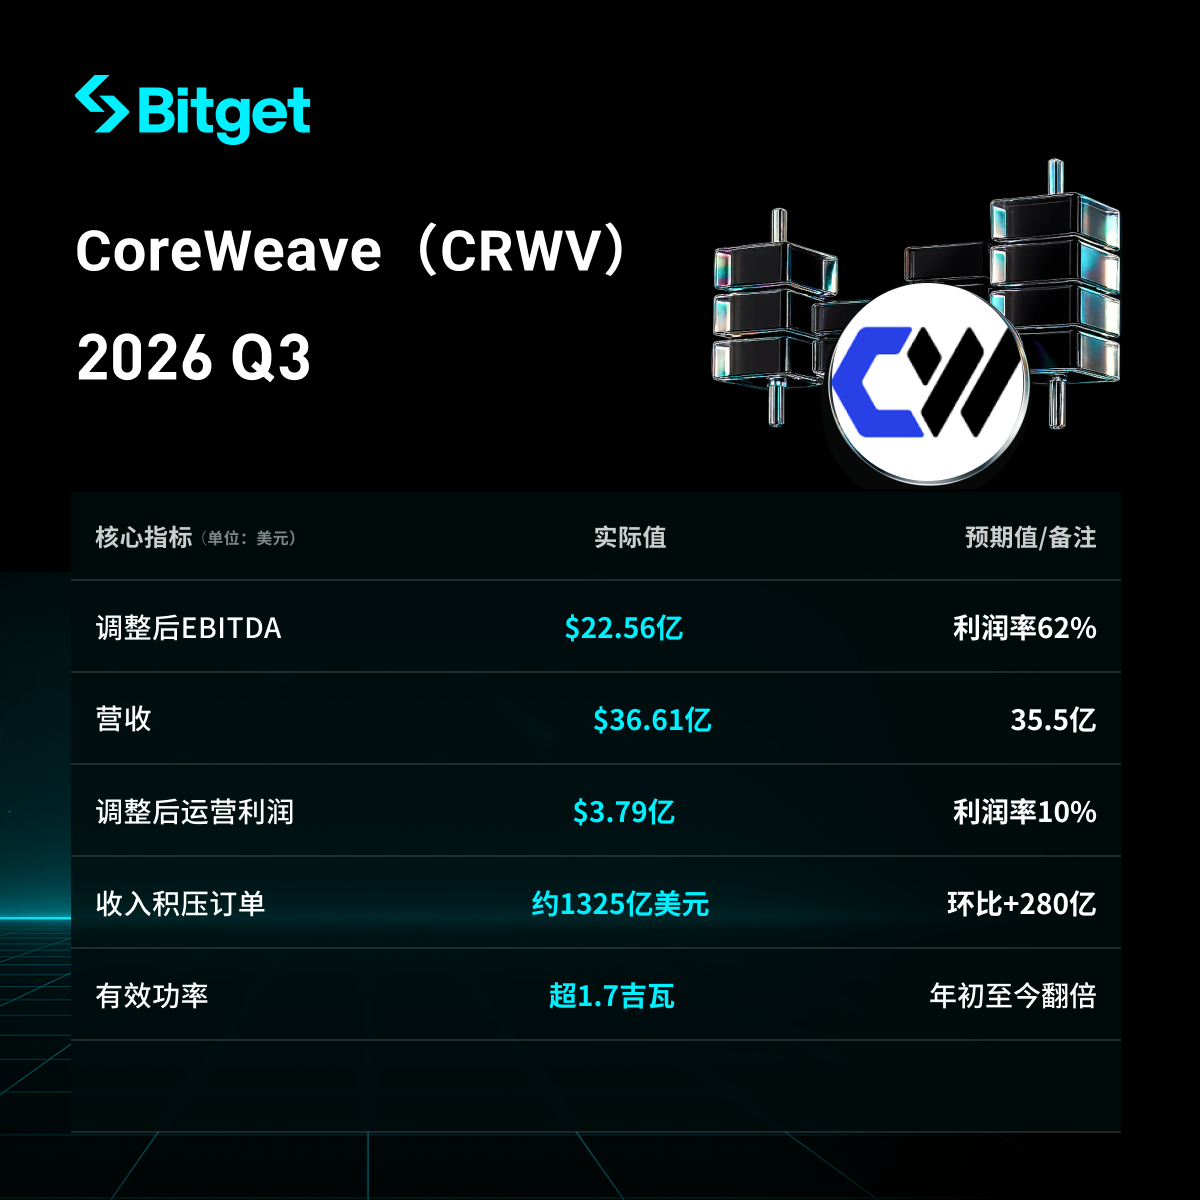
- Q3 revenue na $3.661B, +168% taon-sa-taon, +42% quarter-on-quarter, mas mataas sa inaasahan ng merkado na nasa $3.55-$3.56B, at lumampas sa tinakdang upper limit ng kumpanya; unang beses na lampas $1B ang quarterly incremental revenue.
- Adjusted EBITDA naabot ang $2.256B, margin na 62%; adjusted operating profit $379M, ang operating profit margin tumaas sa 10% (5% lang noong Q2, 1% lang noong Q1), isang quarter nang mas maaga kaysa sa plano na naabot ang double-digit margin.
- Backlog ng kita umabot sa $132.5B (tumaas ng halos $28B quarter-on-quarter), may kabuuang signed power na lampas 4.6 GW, at aktibong power na lampas 1.7 GW (doble mula simula ng taon).
- Itinaas ang full-year 2026 revenue guidance sa $13-13.3B (mula $12.4-13.2B dati), itinaas ang adjusted operating profit guidance sa $1.275-1.375B (midpoint tumaas ng 26% approx.), at target ng taunangized revenue run rate sa katapusan ng taon tinaasan sa $20-21B.
- Quarterly dagdag-utak ng halos $11.8B sa $46.9B, Q3 net interest expense $846M; Q4 interest expense inaasahang nasa $1.05-1.15B, mahigit 1.4 na ulit ng operating profit sa parehong panahon. Binanggit ng CEO na hindi maglalabas ng unsecured parent company bonds sa kasalukuyang high-yield environment, kundi aasa sa asset financing na kakatugma sa mga kontrata, prepayment ng customer, at operating cash flow.
1. Kabuuang Kita at Pagganap ng Kita
| Kita | $3.661B | +168% | Nalampasan ang inaasahan na $3.55-$3.56B, lumampas sa upper guidance ng kumpanya |
| Adjusted EBITDA | $2.256B | Malaking Paglago | Margin na 62%, mas mataas kaysa sa 57.6% na inaasahan |
| Adjusted Operating Profit | $379M | Malaking Pagtaas | Operating Profit Margin 10% (5% noong Q2) |
| Net Loss | $709M | Lumaki | Net loss per share $1.27, mas maganda kaysa inaasahang loss |
| Net Interest Expense | $846M | Malaking Pagtaas | Katumbas ng humigit-kumulang 23% ng revenue |
Ang incremental na kita quarter-on-quarter ay unang beses ngayong lumampas sa $1B, dulot ng pinabilis na capacity delivery at maganda ang presyuhan. Depreciation expense ay umabot ng $1.89B (mga 52% ng kita), operating cash flow ay humigit-kumulang $1.98B, ngunit ang cash outlay para sa pagbili ng properties at equipment ay umabot sa $9.44B, kitang-kitang net cash burn. Ang non-restricted cash ay humigit-kumulang $4.1B.
2. Backlog ng Order, Kapasidad at Demand
- Backlog ng order na nasa $132.5B (mula $104.2B noong ika-30 ng Hunyo, tumaas ng ~$28B, halos 2.4x na paglago taon-sa-taon). Inaasahang makakatanggap ng mga $9B na customer prepayments at deposits sa susunod na tatlong buwan.
- Higit 200MW na effective power ang nadagdag sa quarter na ito, umabot sa mahigit 1.7GW ang total effective power, doble na mula sa simula ng taon. Total signed power lampas 4.6GW (mahigit 900MW ang idinagdag sa quarter na ito), kung saan kabilang sa internasyunal na proyekto (India, Indonesia, Spain, atbp) ang lampas 1.3GW.
- Sa signed power, humigit-kumulang 37% lang ang activated. Target na end-of-year effective power ay nananatili sa 1.85 GW pataas.
- Sabi ni CEO Michael Intrator, halos sold out na ang kapasidad ng kumpanya hanggang 2027, 10x ng available capacity ang demand; malakas din ang demand para sa 2028. Sa quarter na ito, tumaas ng 30%-50% ang presyo ng lumang GPU (Ampere, Hopper, atbp) quarter-on-quarter, at ang pagrenew ng GPU contracts na magtatapos sa 2027-2028 ay maaaring magdala ng ~$10B taunang incremental revenue na hindi nangangailangan ng karagdagang capex.
Binigyang-diin ng pamunuan ang "customer contract muna, kasunod ang investment", na ang investment ay katugma ng nakakomit na demand, at prepayments ng customer ay tumutulong magpondo sa expansion.
3. Full Year Guidance at Capital Expenditure
- Itinaas ang 2026 full-year revenue guidance sa $13-13.3B (implying Q4 revenue na nasa $4.7-5B).
- Itinaas ang adjusted operating profit guidance sa $1.275-1.375B, midpoint tumaas ng ~26% kumpara dati, na nag-i-imply ng Q4 adjusted operating profit na $800M (mahigit doble ng quarter na ito).
- Itinaas ang end-of-year annualized revenue run-rate target sa $20-21B.
- Ibinaas ang lower-bound ng capex guidance, naging $3.7-3.9B (dating $3.5-$3.9B). Capex sa Q3 ay ~$1.45B, lumampas sa upper limit ng sariling guidance. Maaaring limitado ang Q4 space, at bahagi ng gastos ay nauna nang nagamit.
- Strategiya sa financing: pangunahing aasa sa DDTL (delayed-draw term loans) na aligned sa specific customer contracts, prepayments ng customer, at operating cash flow, at lilimitahan ang karagdagang capital sa parent company level. Nilinaw ng CEO na hindi maglalabas ng unsecured parent company debt sa kasalukuyang high yield na kapaligiran.
4. Utang at Pansamantalang Pinansyal
Sa pagtatapos ng quarter, ang utang ay nasa halos $46.9B (mula $35.1B noong Hunyo 30, ~$21.4B lang sa simula ng taon), dagdag na $11.8B sa isang quarter. Mas mataas pa ang kabuuang liability (kasama ang operating lease, atbp), at equity ng stockholder ay nasa $4B lang, kaya napakataas ng leverage. Ang Q3 net interest expense ($846M) ay lumampas na sa adjusted operating profit sa parehong panahon; Q4 average ng expected interest expense ay ~$1.1B, 1.4x pa rin ng operating profit.
Ang cumulative net cash burn sa unang tatlong quarters ay napakalaki. Nakabayad na ang kumpanya ng bahagi ng utang sa pamamagitan ng contract-matching mechanism, at itinuturing na "once paid, ang infrastructure ay magiging mahalagang pinagmumulan ng sariling cash flow". Ngunit binanggit pa rin ng mga analyst ang structural challenges: mataas ang cost ng interest, tuluy-tuloy na capex ay nangangailangan ng dagdag na financing, at may uncertainty na dulot ng mga patakaran para sa data center (ilang mga lugar ay bumoboto laban sa bagong construction).
5. Reaksyon ng Merkado at Pananaw
Pagkatapos ng earnings report, tumaas ng halos 10% sa after-hours trading ang presyo, halos umabot ng $54, at nagsettle sa +5% matapos ang tawag. Ang presyo ay bumagsak ng 32% sa kabuuan ng taon, malayo na mula sa pinakamataas na $183 (Hunyo 2025), at ilang earnings reports din ang nagdulot ng pressure. Sa pagkakataong ito, pansamantalang napawi ang mga alalahanin tungkol sa "pagbagal ng AI buildout", ngunit ang laki ng utang, interest burden, at capex pace ay nananatiling pangunahing punto ng debate.
Ipinahayag ng CEO na ang report na ito ay isang "turning signal": ang kumpanya ay gumagana ng tama at patuloy na pinipili ng mga customer. Malakas ang demand side (backlog ng order, pricing, sold-out status), ang supply side (capacity delivery, international expansion) ay tinutulak, ngunit sa mataas na leverage na business model, dapat pa ring bantayan ang gastos sa financing at operational risk.
Paalaala sa Panganib: Ang nilalaman sa itaas ay para sa sanggunian lamang at hindi investment advice. Ang pangangalakal ng stocks/futures/leverage ay may mataas na panganib, magdesisyon nang naaayon sa iyong sariling kalagayan.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
US stock bagong stock preview | Mula sa pagkalugi hanggang sa netong kita na 5.46 milyong yuan: "Three-dimensional" platform na negosyo ng high-end na golf tastes
Tumawid sa linya ng kita at lugi, dumating na ang punto ng paglago.
Ang pangunahing CPI ay muling lumampas sa inaasahan, "kampanteng" tono ng Federal Reserve ay laganap! Sinabi ng 2027 FOMC voting member na mainit ang inflation
Sinabi ni Austan Goolsbee, chairman ng Chicago Federal Reserve, na kailangang resolbahin ng mga opisyal ang mataas na inflation, at tinawag niyang nakakabahala ang ulat tungkol sa presyo ng consumer noong Oktubre.
Inilagay ng FDA ang babala ng "bihirang sakit sa mata" sa gamot pampapayat, Novo Nordisk (NVO.US), Eli Lilly (LLY.US): Walang ebidensya ng sanhi-at-bunga
Inatasan ng FDA na lagyan ng babala tungkol sa bihirang sakit sa mata na NAION ang lahat ng GLP-1 na gamot. Tinanggihan ng Novo Nordisk at Eli Lilly ang ugnayang sanhi nito. Sinabi ng Citibank na limitado ang epekto sa paggamit.


Mga presyo ng crypto
Higit pa


