
Noong ika-5 ng Nobyembre, bumagsak ang merkado ng US stocks, ito ay isang tipikal na "aktibong pagbebenta na nag-trigger ng pasibong pagbebenta" na pagkabigla sa liquidity ng merkado

Ngayon, nabasa ko ang isang artikulo mula sa Bloomberg na nag-aanalisa sa pagbagsak ng U.S. stock market noong nakaraang araw, "Anatomy of a Selloff: Sudden Chain Reaction Rattles Wall Street," at napakahalaga ng nilalaman nito para pag-aralan.
Core na konklusyon: Ang pagbagsak ng U.S. stock market noong Nobyembre 5 ay hindi lamang dahil sa pesimistikong pananaw ng mga mamumuhunan sa AI, kundi isang tipikal na market liquidity shock na "aktibong pagbebenta na humantong sa sapilitang pagbebenta."
Karaniwang mga mamumuhunan ang unang nagbenta, sinundan ng mga hedge fund, tradisyonal na institusyon, at mga quantitative trading system, kung saan pinalala pa ng negative Gamma hedging ng options market makers ang pagbagsak ng presyo.
Nitong araw na iyon, humigit-kumulang $3.7 trilyon ng market value ang naglaho sa U.S. stock market, ngunit hindi ito nangangahulugang may $3.7 trilyon na cash na umalis sa merkado.
Isa itong napakadalang trading day sa merkado, na sa loob lamang ng isang araw ay naglaho ang $3.7 trilyon market value sa U.S. stock market!
Nakakatawa, ang pagbagsak na ito ay hindi nagsimula dahil sa anumang biglaan at negatibong balita mula sa anumang kompanya, ngunit dahil nagsimulang mag-take profit ang mga retail na mamumuhunan.
Ngunit ang totoong dahilan kung bakit lumala ang tipikal na pagbebenta at naging snowball-style na pagbagsak ay dahil sa mga automated trading system sa merkado.
Ito ang buong proseso ayon sa US Stock Investment Network:
Unang yugto: Retail investors ang unang nagbenta
Ang mga retail investors ang pangunahing nagsimula ng pagbebenta na ito.
Ayon sa datos ng Vanda Research, noong Nobyembre 5, ang netong halaga ng pagbebenta ng mga single stocks ng mga retail investors sa U.S. ay pumangatlong pinakamataas simula nang may data.
Tanging sa dalawang trading days noong Marso 2020, sa kasagsagan ng global financial panic dahil sa COVID-19, lumampas ang netong paglabas ng retail investors kumpara sa araw na ito.
Pangalawang yugto: Sumunod ang mga hedge fund at tradisyunal na institusyon
Matapos magbenta ang retail, nagsimula ang mga hedge fund na magbawas ng position, at sunod ay sumali rin sa pagbebenta ang mga tradisyunal na long-only funds.
Isa sa mga pangunahing motibasyon ng mga pondong ito ay ang protektahan ang naipong kita mula noong 2026, upang maiwasan na kainin pa ng patuloy na pagbagsak ng stocks ang kabuuang kita ng taon.
Mas malala pa, kulang sa mga malalaking buyers na gustong sumalo ng mga ibinibentang assets sa market.
Ibig sabihin, parami nang parami ang nagbebenta, ngunit kulang ang liquidity ng mga buyer.
Pangatlong yugto: Tatlong klase ng quantitative trading systems ang sabay-sabay nag-trigger ng mga benta
Ito ang susi sa why lumala ang pabagsak ng presyo.
Hindi na kailangang magdesisyon agad ang fund managers tungkol sa enterprise value; ang mga strategy na ito ay awtomatikong ina-adjust ang positions base sa price, volatility, o itinakdang mga risk rule.
1. CTA: Trend-following funds, $13 bilyon
Ang CTA (Commodity Trading Advisors) ay dating nakatutok sa commodity futures, ngunit ngayon ay malawakan na ring nagte-trade ng stock index futures.
Kapag bumagsak ang S&P 500 at Nasdaq sa mga key technical levels, automatically nagti-trigger ng sell signal ang trend tracking models.
Ayon sa estima ng Vanda, mga $13 bilyong S&P 500 at Nasdaq index futures ang naibenta sa pamamagitan ng strategi na ito.
2. Volatility-Control Funds, $61 bilyon
Ang mga pondong ito ay dynamic na nag-a-adjust ng stock risk exposure upang mapanatili sa target level ang risk ng investment portfolio.
Kapag biglang tumaas ang volatility ng merkado, kailangan nilang bawasan ang exposure.
Noong Nobyembre 5, sumirit ang VIX; ayon sa kalkulasyon ng Nomura, kailangan ng mga fund na ito na magbawas ng humigit-kumulang $61 bilyon na stocks base sa pagbabago ng merkado noon.
3. Leveraged ETF, $47 bilyon
Kailangang muling itama ng mga leveraged ETF araw-araw ang leverage ratio nila (hal. 2x or 3x).
Kapag bumaba ang stocks, ang positive leveraged ETF ay kailangang magbenta ng stocks o bawasan ang derivatives exposure para muling i-balanse ang leverage.
Inakala ni Nomura na itong mekanismo ay nagdala ng karagdagang humigit-kumulang $47 bilyon na sell demand bago magtapos ang trading.
Ikaapat na yugto: Negative Gamma hedging ng options market maker, nagpapalakas pa lalo ng pagbagsak
May isa pang madalas hindi napapansin na puwersa: ang dynamic hedging ng options market makers.
Kapag overall nasa negative Gamma (Short Gamma) ang market makers:
- Pag bumagsak ang stock market, kailangan nilang magbenta pa ng higit pang stocks o stock index futures upang maghedge.
- Ang pagbebenta ay lalong nagpapababa ng presyo.
- Habang bumababa ang presyo, mas marami pang hedging sell orders ang na-titrigger.
Kalkulasyon ng Nomura: bawat 1% na pagbagsak ng merkado, maaaring mag-trigger ng $7 bilyon dagdag na hedging sell pressure.
Sa gayon, nabuo ang isang vicious cycle:
Retail at institusyon, aktibong nagbebenta
Bumabagsak ang stock price, mabilis tumataas ang VIX
CTA nagbebenta ng futures
Volatility-control funds nagbabawas ng positions
Leveraged ETF nagre-rebalance
Negative Gamma hedging nagpapatindi ng sell pressure
Lalo pang bumabagsak ang presyo, nagti-trigger ng panibagong 'sell-off round'
Tandaan: Ang $13 bilyon ng CTA ay estima ng Vanda; ang $61 bilyon at $47 bilyon ay mula sa pagkalkula ng modelong Nomura para sa expected reduction/rebalancing; ang $7 bilyon naman ay sensitivity estimate kada 1% drop. Hindi sila direktang maidadagdag sa isa't isa o pwedeng ituring na completed sell trades lahat.
Original title: "Only Two VIX Spikes Have Started Calmer and Gone Further"
Pagsasalin: Simula 1990, napakakaunti lamang ng mga pagkakataon kung saan nagsimula ang VIX sa napakababang halaga at saka sumirit nang ganoon kalaki sa isang araw.
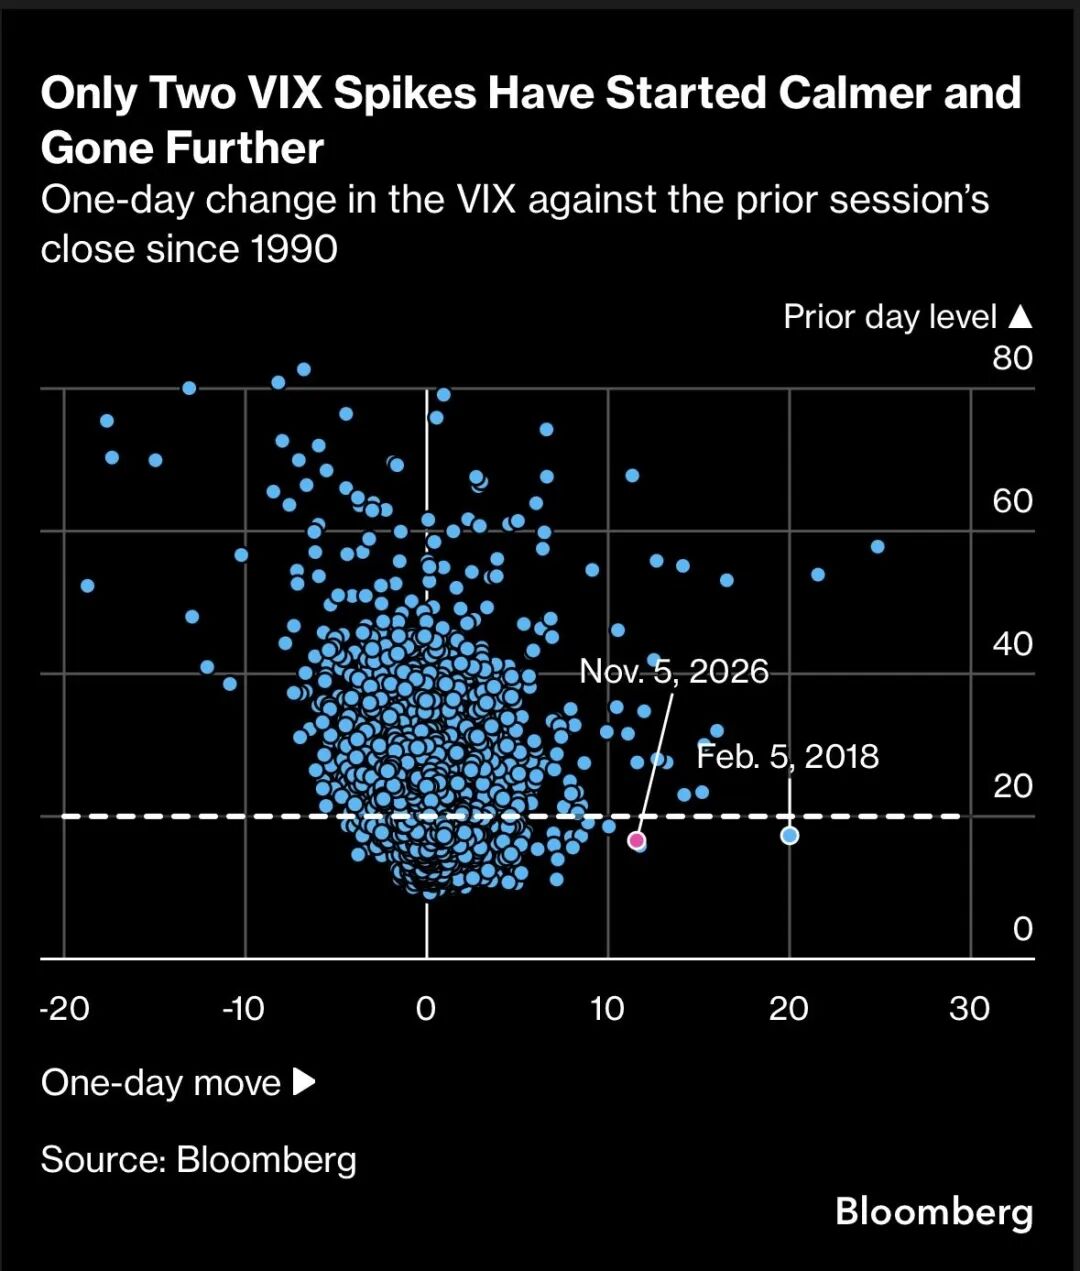
Ang horizontal axis ng chart ay ang daily change ng VIX, at ang vertical axis ay ang closing VIX level ng nakaraang araw.
Nobyembre 4, VIX: 16.61
Nobyembre 5, VIX: 28.18
Porsyento ng pagtaas sa isang araw: +69.7%
Ito ang ikatlong pinakamalaking one-day percentage increase ng VIX mula 1990, sunod sa Pebrero 5, 2018 at Disyembre 18, 2024.
Pangunahing interpretasyon:
Sa normal na kalagayan, ang market risk ay dahan-dahang naiipon at ang VIX ay dahan-dahang tumataas.
Ngunit sa pagkakataong ito, tumalon ang VIX mula 16.61 hanggang 28.18, ibig sabihin sa napakaikling panahon, nagkaroon ng matinding repricing ang market ng risk.
Bakit mapanganib ang ganitong sitwasyon sa merkado?
Dahil maraming quantitative strategy ang lumaki ang stock exposure base sa dati-rati mababang volatility.
Ang biglaang pagtaas ng volatility ay pumilit sa kanila na bumaba ng risk. Maaaring magkaroon ng second wave ng selling na sumanib sa naunang round na fundamental o emotionally-driven selling.
Gayunpaman, kahit malaki ang one-day VIX jump, hindi iyon nangangahulugang umabot na sa historical extreme ang market panic. Ang absolute na level ng 28 ay kapansin-pansing mas mababa sa mga extreme level noong pandemic ng 2020.
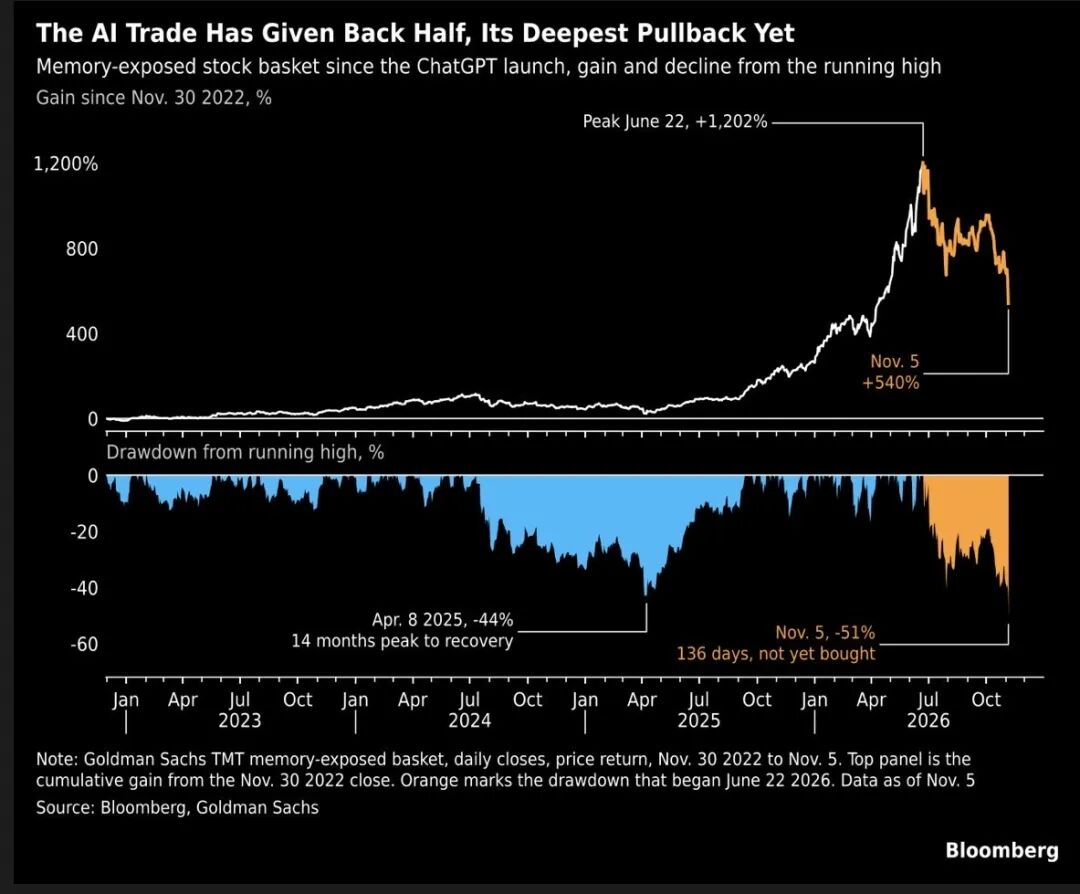
Original title: "The AI Trade Has Given Back Half, Its Deepest Pullback Yet"
Pagsasalin: Mula tuktok, bumaba na ng higit sa 50% ang AI trading returns—pinakamalalim na pagbawi ng gain sa round na ito.
Ang chart ay batay sa special stock basket ng Goldman Sachs na sensitibo sa AI memory demand, hindi buong AI sector o Nasdaq index.
Goldman Sachs AI memory-related stocks basket: cumulative returns
Simula Nobyembre 30, 2022, ikinukumpara ang tuktok ng 2026 at Nobyembre 5.
Kailangan bigyang-pansin: mula cumulative +1,202% bumaba sa +540%. Hindi ibig sabihin na nawala lahat ng 662% na gain, kundi netong bumawi ng mga 51% mula sa peak ang value ng basket.
Kung ikukumpara noong Abril 8, 2025 na 44% pullback, ngayon ay mas malala, at interesting din ang haba ng duration.
Mahalagang datos mula sa Bloomberg:
- Noong Nobyembre 5, 12%–15% ang one-day drop ng basket ng AI memory, optical communication, data center at AI semiconductor stocks.
- Kung aalisin ang AI-related stocks, S&P 500 ay bumaba ng mga 2.3% lang sa araw na iyon.
- Ilang AI-themed stock baskets ang na-experience ang pinakamatinding one-day drop simula inilunsad ang ChatGPT.
Ipinapakita nito na ang drop noong Nobyembre 5 ay hindi simpleng epekto ng broad-based selling, kundi naka-pokus sa AI industry chain na unang tumaas at marami ang positions.
Inilalarawan ng original article na ang pag-trigger ng retail profit-taking ang sanhi ng chain reaction, at valuable itong insight, ngunit kulang.
Ipinapaliwanag nito kung bakit mabilis bumagsak ang market, ngunit hindi nito nasasagot kung bakit biglang nag-decide magbenta ang mga investors.
Binanggit ng Bloomberg at Reuters na matapos ang US midterm elections noong Nobyembre 3, 2026, kinuha ng Democratic Party ang Kongreso, kaya muling nireview ng market ang political at regulatory risks ng pagpapatayo ng AI data centers.
Noong Nobyembre 4, initial ay tumaas ang market, ngunit Nobyembre 5 ay nireprice ang risks. Samantala, ang AI trades ay naging masyadong crowded na.
Kaya hatiin ko ang pagbagsak sa tatlong layer:
| Layer | Pangunahing nagtulak | Epekto sa merkado |
| Layer 1: Catalyst | Policy change, AI infrastructure risk repricing | Nag-trigger ng aktibong selling |
| Layer 2: Positioning | Crowded AI position, funds securing profit | Pinalaki ang aktibong pagbebenta |
| Layer 3: Market structure | CTA, volatility funds, leveraged ETF, negative Gamma | Pinalala ang drop at volatility |
Ang dapat talagang bantayan ay kung patuloy na lalala ang Layer 1 risks.
Kung Level 2 at 3 lang ang nag-trigger ng deleveraging, possible na mabilis bumawi ang market pagkatapos ng selling pressure.
Ngunit kung pinapalala ng Level 1 ang downside risk ng AI capital expenditure at earnings forecast, kahit matapos ang forced selling, hindi ibig sabihin ay bottom na agad ang stocks.
Noong Nobyembre 6, Biyernes, nag-bounce back ng halos 2% ang Nasdaq 100, pero nanatili pa rin sa 28 ang VIX, na ibig sabihin ay hindi pa lubos na nawala ang risk concerns ng mga investors sa kabila ng boto ng pag-ayos.
Iminumungkahi kong mag-focus sa apat na signal:
- VIX at term structure. Kapag bumaba ang VIX at bumalik sa normal ang near at far month volatility structure, posibleng humuhupa ang de-risk pressure.
- Nagtapos na ba ang quantitative fund deleveraging? Bantayan ang CTA positions, volatility strategy targets, at ETF rebalancing demand bago mag-close.
- Relative strength ng AI core sectors. Tingnan ang MU, MRVL, NVDA, at LITE, COHR atbp na memory, semiconductor, at optical communication stocks—kung sila ba ay unang huminto sa pagbagsak at hindi lang sumasabay sa rebound ng index.
- AI enterprise credit risk. Noong Nobyembre 6 iniulat ng Reuters na lumampas na ng 1,000 basis points ang five-year CDS spread ng CoreWeave, indikasyon na mas lumalaking concern sa AI infra financing risk. Pero wala pang sistemikong stress sa Treasuries at financing market noon.
Nalalaman ng US Stock Investment Network na espesyal ang pagbagsak na ito dahil naghalo ang dalawang magkaibang puwersa: repricing ng AI industry valuation at policy expectations, at forced de-risking dala ng market structure.
Iba ang implications nito sa investment.
- Kung forced deleveraging ang pangunahing dahilan, pagkatapos ng selling pressure, maaaring makita ang malakas na rebound sa mga quality AI stocks.
- Kung lalala ang AI capital expenditure, project financing, at earnings forecast, maaaring pansamantala lang ang rebound sa gitna ng mas mahaba pang market adjustment.
Partikular na dapat bigyang-diin: Ang 51% na drawback ng Goldman memory stock basket mula sa peak ay hindi patunay na pumutok na ang AI bubble, o na ito ang panahon para mag-bottom fishing.
Sa ngayon, ang iniintindi ko ay hindi kung gaano kataas ang pagtaas ng VIX, kundi kung mayroon bang aktibong buyer na handang bumili ulit ng AI stocks pagkatapos ng mechanical selling.
Ito ang pinaka-mahalagang batayan kung susunod ay "rebound pagkatapos ng liquidity shock" o "repricing talaga ng valuations sa AI sector."
Sumali sa US Stock Investment Network VIP
Kumuha ng eksklusibong Wall Street update, at magtamasa ng advanced quantitative research tools
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Unity: Vector Ang Bilis, Nagsisimula Nang "Magbilang ng Pera" ang Kwento ng Ads

Berkshire (BRK.A.US/BRK.B.US) Q3 na kita sa operasyon bumaba ng 5.8%: Buyback pinakamataas ngayong taon, cash umakyat sa $377.4 bilyon
Ang operating profit ng Berkshire Hathaway para sa ikatlong quarter ay bumaba ng 5.8% kumpara sa nakaraang taon, ngunit ang buyback sa isang quarter ay umabot sa pinakamataas ngayong taon, at ang cash reserves ay tumaas sa $377.4 bilyon, na nagtatala ng bagong all-time high.

Pagsusuri ng bagong stock sa US|Nais magbago mula sa pagiging mangangalakal patungo sa pagiging tagapagbigay ng solusyon, PNIG.US, ang mabilis lumaking Mengxun Machinery, ay naghahanap ng pagbabago para magpatuloy.
Ang kapansin-pansing pagtaas ng kita at tubo ay tiyak na nagbibigay ng matibay na kumpiyansa sa Mengxun Machinery para sa paglabas ng IPO sa US stock market.

Katatapos lang tumaya sa AI, biglang tinamaan ng pagbagsak ng merkado! Maglalabas ng ulat sa kita ngayong gabi ang Berkshire Hathaway, haharap si Abel sa malaking pagsubok ng kanyang paglipat
Si Greg Abel ay namuno sa Berkshire nang wala pang isang taon, ngunit agad siyang tumaya ng mahigit $10.9 bilyon sa AI na sektor, at tuluyang lumayo sa tradisyonal na pag-iwas ni Buffett sa technology stocks. Gayunman, ang presyo ng Alphabet ay bumagsak na sa ibaba ng kanyang puhunan, patuloy na humihina ang Bending Spoons, at ang laki ng kanilang pustahan sa AI ay hinaharap na ngayon sa realidad. Samantala, inaasahang bababa ng 6% ang kita kada saham sa ikatlong quarter kumpara noong nakaraang taon, at maaaring bumagsak ang share buyback mula $4.5 bilyon tungong $1.6 bilyon. Ang tanong ngayon ay kung paano maipapamahagi ni Abel ang $358 bilyong cash, na siya namang susubok sa kanyang kakayahan sa kapital allocation bilang bagong pinuno.

Mga presyo ng crypto
Higit pa


