
Societe Generale: Panahon na para muling maging bullish ang ginto, muling bumalik ang atraksyon matapos ang ilang buwang pag-urong

Habang muling bumabalik ang presyo ng ginto sa halos $4,500 kada onsa, naniniwala ang Societe Generale na pagkatapos ng ilang buwang pag-aayos, panahon na ulit para bigyang pansin ang ginto.
Ayon sa pinakabagong ulat sa merkado ng mga analyst ng Societe Generale, binawasan nila ang mga posisyon sa ginto noong unang kalahati ng taon, ngunit sa ngayon, muling pumupukaw ng interes ang nasabing precious metal.
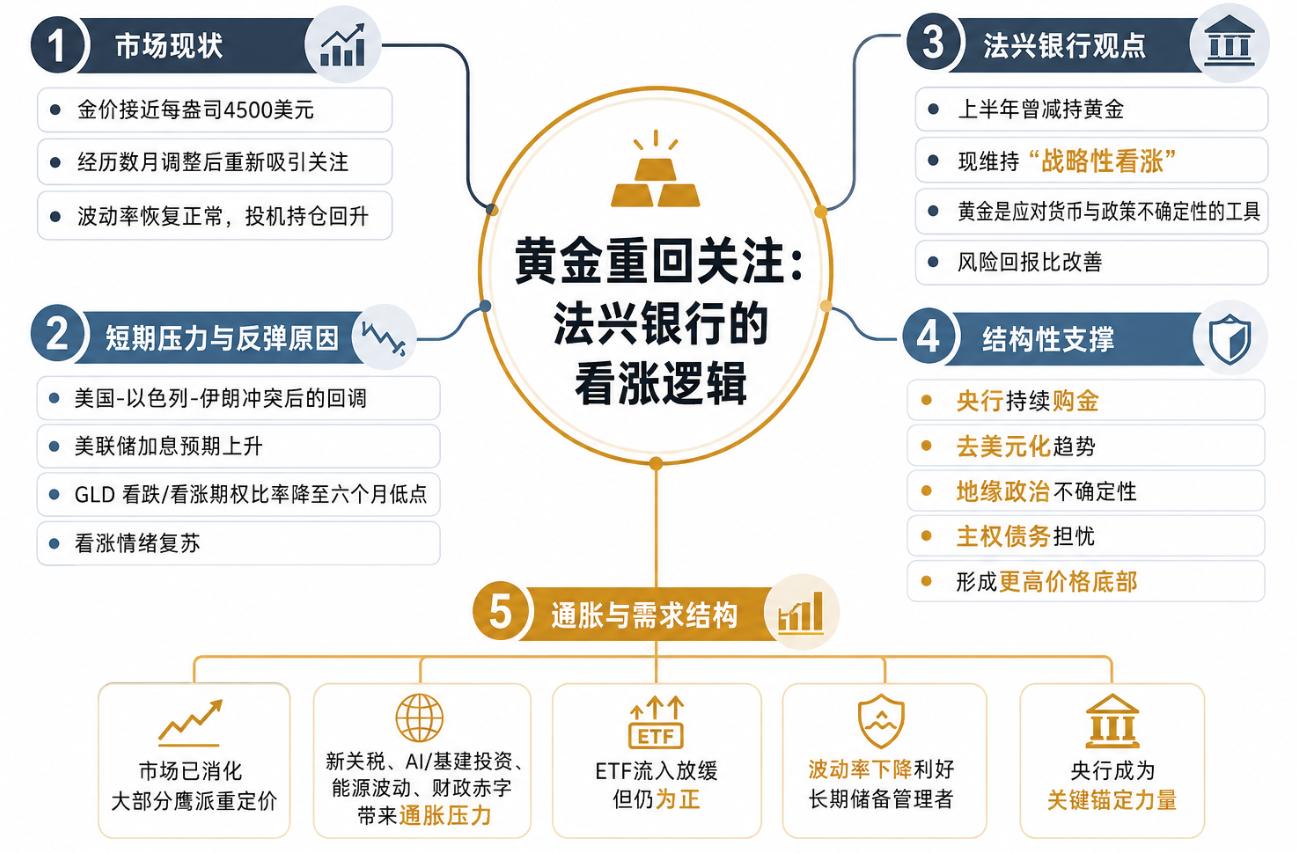
Punto ng mga analyst: “Kamakailan, nag-rebound na ang ginto malapit sa $4,500 bawat onsa, matapos ang malaking pagwawasto dulot ng tensyon ng US-Israel-Iran at pagtaas ng inaasahang rate hike ng US Federal Reserve. Kasabay nito, bumalik na sa normal na antas ang volatility, ang speculative positions ay umakyat na sa itaas ng dalawang-taong average, at bumaba sa anim na buwang pinakamababa ang put/call ratio ng gold ETF GLD options, patunay na muling lumalakas ang bullish sentiment.”
Ang mataas na interes at matatag na dolyar ay nananatiling tradisyonal na pressure para sa ginto, ngunit itinuturing ng Societe Generale na karamihan sa mga pagre-reprice ng merkado para sa hawkish stance ng Federal Reserve ay natapos na, kaya bumubuti ang risk-reward ratio ng ginto ngayon.
Patuloy na nananatili ang bangko sa kanilang "strategic bullish" pananaw para sa ginto, na itinuturing nila bilang mahalagang kagamitan laban sa kawalan ng katiyakan sa monetary at policy environment.
Naniniwala ang Societe Generale na mula 2022 ay nagkaroon ng makabuluhang pagbabago sa estruktura ng merkado ng ginto. Kahit na positibo ang real yields, nananatiling mataas ang presyo ng ginto, na sumusuway sa inaasahan ng tradisyunal na modelo na dapat ay mas mababa ang presyo.
“Ang mga estruktural na salik—tulad ng patuloy na pagbili ng mga central bank ng ginto, de-dollarization na trend, geopolitical na kawalang-katiyakan, at mga alalahanin sa sovereign debt—ang tila nagbibigay ng mas matibay na suporta sa presyo ng ginto, nililimitahan ang epekto ng mataas na real interest rates," ayon sa analyst.
Na-absorb na ang hawkish repricing ng Fed, ang inflation risk ay maaaring tumulong suportahan ang presyo ng ginto
Mula kalagitnaan ng nakaraang taon, nagbago ang pagpepresyo ng merkado sa patakaran ng Fed: mula sa karagdagang monetary easing, naging tanong kung magtataas pa ba ng interes ang Fed ng isa o dalawang beses.
Itong pagbabago ay naghatid sa two-year US Treasury yields na muling tumaas sa mahigit 4%, at nagsilbing suporta rin sa matatag na dolyar. Gayunpaman, sa kabila ng mga tradisyunal na headwind na ito, nananatiling mas mataas pa rin ang presyo ng ginto kaysa sa mid-2025 na lebel.
Sabi ng mga analyst ng Societe Generale: “Sa aming pananaw, mas malaki pang inflation shock at mas agresibong tugon ng Fed ang kailangan para magkaroon ng isa pang malaking pagre-reprice sa interest rates. Dahil karamihan ng hawkish adjustments ay naiprisyo na sa financial markets, lalong limitado ang pagbagsak ng ginto."
Kung magpapatuloy ang rally ng presyo ng ginto ay nakadepende pa rin sa mga inaasahang hakbang ng Fed. Ang mga taya sa posibleng dagdag na rate hike ng Fed ay naging isa sa mga pangunahing pressure na nagpababa sa presyo ng ginto nitong spring at early summer.
Noong nakaraang linggo, sa taunang central bank symposium sa Jackson Hole, nagbigay ng hawkish na pahayag si Fed Chair Kevin Warsh at lalo pang tumaas ang market expectation. Muling binigyang-diin ni Warsh na ang layunin pa rin ng mga policymaker ay panatilihin sa 2% ang inflation, ayon sa target ng central bank.
Ngunit iniisip ng Societe Generale na may limitasyon ang posibleng higpit na hakbang ng Fed sa huli.
Inaasahan ng mga ekonomista ng bangko na sa base-case scenario, mananatili ang interest rates hanggang 2027, ngunit kinikilala nila na kung magpapatuloy ang inflation, posibleng magtaas pa ng rate ang mga policymaker ngayong taon.
Naniniwala ang Societe Generale na mas mataas ang posibilidad ng rate hike sa Setyembre o Disyembre kaysa Oktubre.
Ang patuloy na inflation risk ay isa rin sa dahilan kung bakit inirerekomenda pa rin ng Societe Generale ang strategic allocation sa ginto. Naniniwala ang bangko na ang bagong round ng US tariffs, pagpabilis ng pamumuhunan sa artificial intelligence at infrastructure, volatility ng energy prices, at matataas pa ring fiscal deficits sa mga developed economies ay humuhubog ng mas inflationary na kapaligiran kaysa sa tinataya ng financial market ngayon.
Sa oras na inilathala ang ulat, kaunti lang ang naka-precio para sa karagdagang monetary tightening ng Fed. Itinuturo ng Societe Generale na kahit ayon sa mga panibagong rate hike na ito, hindi pa rin akma ang monetary policy sa Taylor Rule model ng Atlanta Fed, ibig sabihin, maaaring na-undeestimate pa rin ang inflation risk.
Patuloy na pumapabor ang central bank gold-buying, nagbabago na ang demand structure ng ginto
Bukod sa macro environment, nagbabago rin ang mismong demand structure ng ginto.
Kahit na bumagal na ang inflow sa gold ETFs ngayong taon, nananatili pa rin itong positibo. Samantala, ang mas mababang volatility sa merkado ay nagpapataas ng atraksyon ng ginto sa mga long-term reserve managers, na iba sa mga trader na nakatutok sa short-term price movements.
Ayon sa mga analyst, ang pagbabago ng demand structure na ito ay posibleng magbigay-daan sa isang mas matatag na price base para sa ginto.
Patuloy na dinadagdagan ng Tsina ang gold reserves nito, at ang pagdiversify at pagbawas ng dependensya sa tradisyunal na reserve assets ay patuloy na istratehikong prayoridad para sa maraming central bank sa emerging markets.
Ayon sa mga analyst ng Societe Generale: “Habang humuhupa ang speculative demand at nananatiling malakas ang official sector buying, lalo pang nagiging pangunahing salik ang mga central bank sa merkado ng ginto.”
Kasabay nito, binanggit ng bangko na ang pagbaba ng volatility, ayon sa kasaysayan, ay mahalagang buy-signal para sa ginto, habang ang tuluy-tuloy na demand ng mga central bank ay inaasahang patatatagin ang presyo sa mas mababang banda.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Tumaas ang inaasahan sa pagtataas ng interes ng Federal Reserve kaya nagkaroon ng malawakang pagbebenta ng US Treasury! Sumunod bumagsak ang Japanese bonds, ang 10-year yield ay halos umabot sa 2.8%
Dahil sa mas mataas kaysa inaasahang CPI data ng Estados Unidos noong Oktubre, tumaas ang pagtaya ng merkado na maaaring kailanganin ng Federal Reserve na magsagawa ng mas agresibong pagtaas ng interest rates. Noong Martes, naranasan ng US Treasury bonds ang matinding bentahan, at noong Miyerkules, sumunod ang Japanese government bonds sa pagbaba ng US Treasury market sa magdamag.
Hindi pa humuhupa ang mataas na inflation sa Estados Unidos! Goldman Sachs ang unang nagbago ng panig: Hindi pa tapos ang cycle ng pagtaas ng interest rate ng Federal Reserve, posibleng magdagdag pa ng 25 basis points sa Marso ng susunod na taon
Ang mas mataas kaysa inaasahang October CPI data ng US na inilabas noong Martes ay nag-udyok sa Goldman Sachs na baguhin ang nauna nitong prediksyon na magtatapos ang kasalukuyang cycle ng pagtataas ng interest rate ng Federal Reserve sa Disyembre. Inaasahan ngayon ng higanteng pananalapi sa Wall Street na magtataas muli ng 25 basis points ang Federal Reserve sa Marso ng susunod na taon.
Ang takot ang pinakamalaking bear! Malakas ang sigaw ng Morgan Stanley na bumili ng semiconductor: Kakapusan sa lupa at kuryente ay hindi problema, hindi sapat ang supply sa mga aprubadong proyekto
Naniniwala ang Morgan Stanley na sobra ang kamakailang pagbebenta sa sektor ng semiconductor, at ang pangunahing panganib ay takot sa merkado imbes na pundamental na salik. Dahil sa patuloy na pangangailangan para sa AI infrastructure, patuloy na bumibilis ang mga order mula sa downstream, at nananatiling pangunahing sagka ang suplay ng semiconductor. Ang limitasyon ng LPS ay mas nagdudulot ng mas maayos na paglago. Maaaring magkaruon ng short-term o range-bound na paggalaw ang sektor, pero malapit na ito sa ilalim, at optimistiko sila sa compute at storage sectors.

Sumabog ang mga order sa kapangyarihan ng pag-compute, bakit humupa ang "AI trading"? Inilahad ng JPMorgan ang agwat sa pagitan ng AI investment at ang pagsasakatuparan ng produktibidad
Ayon sa pag-aaral ng JPMorgan Global Economic Research team na pinangunahan ni Joseph Lupton noong Nobyembre 10, ang kamakailang pagbuti ng labor productivity ay pangunahing nagmumula sa kapital na pagpapalalim at pagtaas ng intensity sa paggamit ng production factors. Ang malawakang benepisyong mabibigay ng AI sa pamamagitan ng pagbabago ng proseso, integrasyon ng data, at mga organisasyonal na pag-aangkop ay mangangailangan pa ng panahon bago tuluyang magbunga. Nangangahulugan ito na ang mga order para sa chips, servers, at kagamitan sa kuryente ay maaaring tumaas nang mas maaga, ngunit ang patuloy na return on investment ng mga compute operator at end users ay maaaring hindi agad sumabay.
Mga presyo ng crypto
Higit pa


