
Tumaas ng mahigit 12% ang mga bahagi ng Solaris Energy Infrastructure magdamag - Narito kung bakit

Solaris Energy Infrastructure Inc. (NYSE:SEI) ay tumaas ng 12.26%, umabot sa $57.78 sa after-hours trading noong Huwebes.
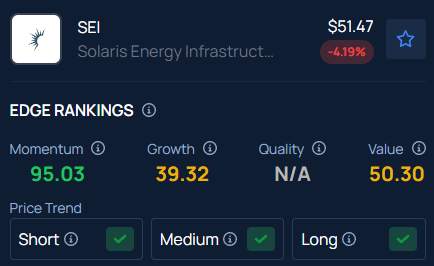
Nagtapos ang stock sa regular na sesyon sa $51.47, bumaba ng 4.21%, ayon sa datos mula sa Benzinga Pro.
Ibinunyag ang mga Detalye ng Kasunduan ng Kumpanya sa Teknolohiya
Ang Solaris Power Solutions LLC, isang hindi direktang subsidiary ng Solaris Energy Infrastructure, ay pumasok sa isang Master Equipment Rental Agreement kasama ang Delaware-based na limited liability company na Hatchbo LLC noong Huwebes, ayon sa isang filing sa Securities and Exchange Commission.
Sa ilalim ng kasunduang ito, magbibigay ang Solaris Power Solutions ng higit sa 500 megawatts ng power generation equipment upang suportahan ang artificial intelligence computing needs ng Hatchbo sa kanilang mga data center.
10-Taong Panahon ng Upa Kasama ang Mga Probisyon para sa Maagang Pagwawakas
Ayon sa filing, magsisimula ang paunang panahon ng upa sa Enero 1, 2027, at magpapatuloy ng sampung taon o hanggang sa ang mga partido ay pumasok sa isang power purchase agreement, alinman ang mauuna.
Ipinahayag din sa filing na ang maagang pagwawakas ng Hatchbo ay nangangailangan ng 30 araw na paunawa, walang kasalukuyang default, at pagbabayad ng 50% ng natitirang mga bayad sa upa.
Hiwalay naman, ang New York-based financial services company na Voya Financial Inc. ay nagsumite ng SEC filing na nagpapahayag ng 5.2% stake sa Solaris Energy Infrastructure, hawak ang 2.54 milyong shares.
Mga Sukatan sa Kalakalan, Teknikal na Pagsusuri
Ang Solaris Energy Infrastructure ay may relative strength index (RSI) na 48.33.
Ang kumpanyang nakabase sa Texas na nagbibigay ng proprietary power generation at distribution solutions ay may market capitalization na $3.52 bilyon, na may 52-week high na $59.80 at 52-week low na $14.27.
Ang SEI ay tumaas ng 88.74% sa nakaraang 12 buwan.
Ang stock ay nasa humigit-kumulang 81.7% sa ibabaw ng 52-week low nito.
Ang pangmatagalang trend at matibay na posisyon ng SEI ay nagpapahiwatig ng patuloy na potensyal para sa pagtaas.
Sa malakas na Momentum sa 95th percentile, ipinapakita ng Benzinga’s Edge Stock Rankings na ang SEI ay may positibong price trend sa lahat ng time frame.
Larawan sa Kagandahang-loob: Xharites sa Shutterstock.com
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Ilang demand para sa CPO ang mabubuo ng Nvidia Rubin Ultra? Bernstein: Ang optical value ng bawat Pod ay limang beses na mas mataas
Ayon sa Bernstein, ang Rubin Ultra architecture ng Nvidia ay nagtutulak ng malaking pagtaas sa demand para sa co-packaged optics (CPO) at fiber optics, kung saan ang optical content bawat Pod ay tumataas mula $1 milyon hanggang $5.4 milyon, na nagreresulta sa paglaki ng Nvidia optical ecosystem market size sa $46.8 bilyon pagsapit ng 2028 (taunang paglago ng 91%). Kahit na may bottleneck sa supply ng InP substrates, nananatiling positibo ang pananaw sa industriya. Muling pinagtibay ng institusyon ang “outperform” na rating para sa Lumentum, Coherent, at Ciena.

UBS Q3 dalawang-panig na pag-aayos ng mga opsyon sa ginto, malakas na taya sa mga stock ng teknolohiya, pagtatayo ng posisyon sa SK Hynix (SKHY.US)
Ang UBS Group (UBS.US) ay nagsumite ng ulat sa mga hawak na assets para sa ikatlong quarter na nagtatapos sa Setyembre 30, 2026 (13F).

Ayon sa ulat, sinusubukan ng SpaceX (SPCX.US) ang "pag-de-Nvidia" sa rack layer: pinag-aaralan ang Kessel cabinet para lampasan ang L6 computing board, bibili lang ng chips.
SemiAnalysis: SpaceX ay nagdisenyo ng sarili nilang Kessel cabinet, iniiwasan ang Nvidia L6 cards, upang magkaroon ng mas maraming pagpipilian sa paggawa ng hardware para sa kanilang sarili.

Hindi na kailangan ang $3.7 bilyong "advance payment para sa power equipment ng data center"! Ano ang nakita ng "pinaka-aktibong buyer ng gas turbine" Softbank?
Sa ikalawang quarter ng fiscal year 2026, ang SoftBank ay nagtala ng netong pagkalugi na 7.1 bilyong USD. Ang pangunahing dahilan nito ay ang 3.7 bilyong USD na write-down mula sa 9.5 bilyong USD na advance payment para sa mga kagamitan ng power generation na nakatakda para sa mga data center sa Estados Unidos—kung saan humigit-kumulang 2.9 bilyong USD ay hindi na maibabalik. Kinumpirma ng CFO na ang SoftBank ay nagpa-order bago pa man matapos ang proyekto, at kasalukuyang nire-repaso ang procurement strategy. “Ang pinakaagresibong mamimili ng gas turbine, ganun lang, nawala ang deposit.”
Mga presyo ng crypto
Higit pa


