
Bakit Hindi Na Pinagkakatiwalaan ng Matalinong Mamumuhunan ang US CPI

Ang US CPI data ay umasa sa 36% na mga pagtatantya noong Agosto, na nagdulot ng mga pangamba tungkol sa katumpakan ng inflation at patakaran ng Federal Reserve.
Ang pagiging maaasahan ng mga estadistika ng inflation sa US ay nasa ilalim ng masusing pagsusuri matapos lumabas na mahigit sa isang-katlo ng Consumer Price Index (CPI) ng Agosto ay nakabatay sa tinatayang presyo sa halip na aktwal na naobserbahang presyo.
Binalaan ng mga ekonomista na ang lumalaking paggamit ng imputed data ay nagbabanta sa kredibilidad ng isang mahalagang benchmark para sa polisiya ng Federal Reserve at mga inaasahan ng mga mamumuhunan.
Mas Maraming Presyo sa CPI ang “Pinakamahusay na Hula” Ngayon
Ang bahagi ng tinatayang presyo sa US CPI ay umakyat sa 36% noong Agosto 2025, ayon sa mga datos na binigyang-diin ng market commentary outlet na The Kobeissi Letter at kinumpirma ng metodolohiya ng Bureau of Labor Statistics (BLS). Ito ay tumaas mula 32% noong Hulyo at kumakatawan sa pinakamataas na proporsyon mula nang simulan ng BLS ang pagsubaybay sa metrikang ito.
Karaniwan, ang CPI ay binubuo mula sa humigit-kumulang 90,000 buwanang price quotes sa halos 200 kategorya ng mga produkto at serbisyo na kinokolekta ng ilang daang field staff sa 75 urban areas. Kapag kulang ang price data, gumagamit ang BLS ng “different-cell imputation” na teknika upang punan ang mga puwang, na kumukuha mula sa mga kaugnay na kategorya o maihahambing na item. Sa kasaysayan, mga 10% lamang ng index ang nangangailangan ng ganitong pagtatantiya.
Gayunpaman, mula ikalawang kalahati ng 2024, ang pag-asa sa imputation ay tumaas nang malaki, lumampas sa 30% sa buong 2025. Iniuugnay ng mga analyst ang pagtaas na ito sa mga hamon sa pagkolekta ng datos dahil sa pandemya, pagbabago ng mga pattern ng konsumo, at kahirapan sa pagkuha ng napapanahong quotes para sa mga pabagu-bagong kategorya tulad ng pabahay at serbisyong medikal.
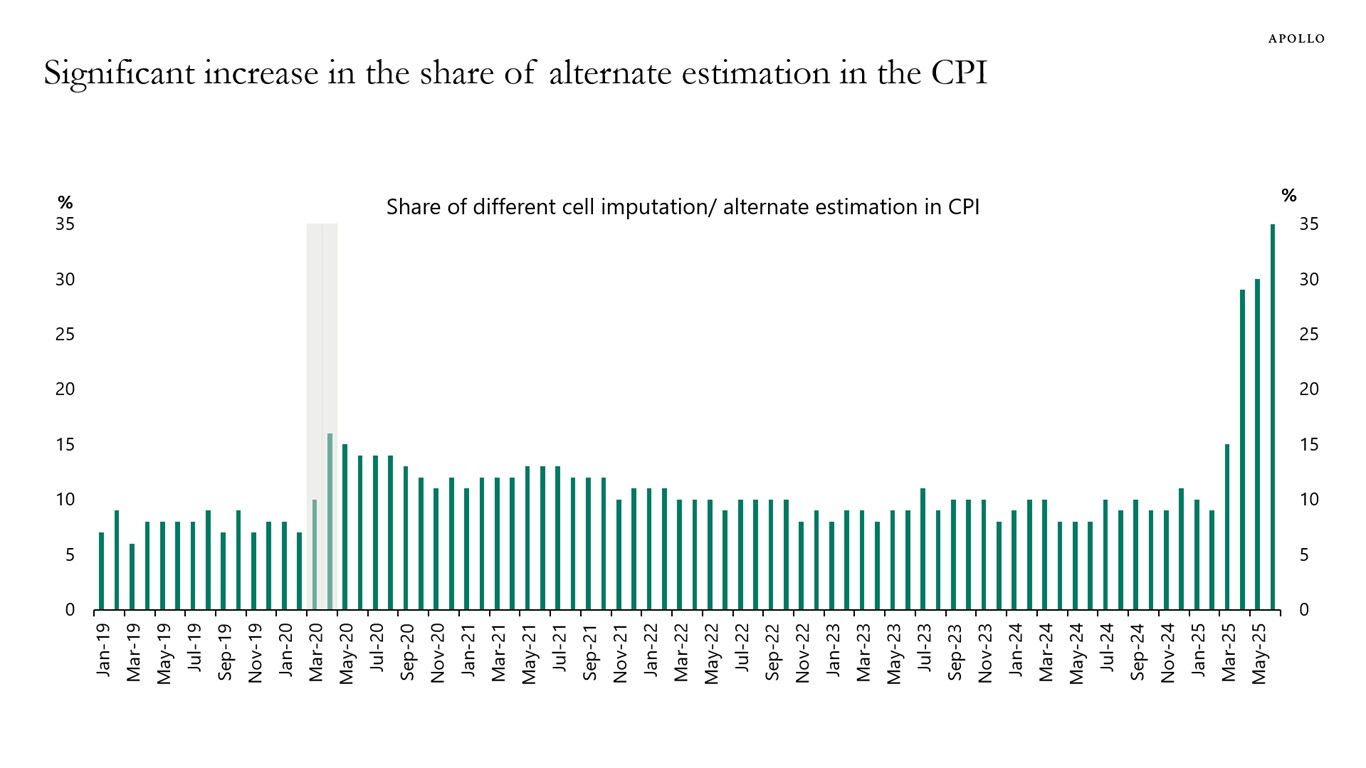 Malaking pagtaas sa bahagi ng alternatibong pagtatantiya sa CPI Mga Pinagmulan: BLS, Apollo Chief Economist
Pinagmamasdan ng Mga Merkado ang Polisiya ng Fed sa Gitna ng mga Katanungan sa Datos
Ang CPI ang pangunahing sukatan ng Federal Reserve para sa consumer inflation at isang pundasyon para sa mga desisyon sa interest rates at monetary policy. Ang lumalawak na pagkakaiba sa pagitan ng nararamdamang presyon ng presyo ng mga sambahayan at opisyal na datos ay maaaring magpalito sa estratehiya ng Fed sa pagtutok sa inflation at magpahina ng tiwala ng publiko sa mga signal ng polisiya nito.
“Umaasa ang mga merkado sa CPI para sa malinaw na pagbasa sa inflation,” sabi ng isang independent economist. “Kung mahigit sa isang-katlo ng index ay nakabatay sa mga pagtatantiya, nagdadala ito ng ingay at nagbubukas ng mga tanong kung gaano katumpak na naipapakita ng datos ang tunay na gastos ng mga mamimili.”
Ang mga mamumuhunan na dati nang nag-aalala sa susunod na hakbang ng Fed ay maaaring maging mas pabagu-bago kung magpapatuloy ang mga pagdududa sa katumpakan ng CPI. Lalo na sa bond markets, maaaring makakita ng mas matinding reaksyon sa mga paglabas ng CPI kung hinala ng mga trader na ang headline figures ay hindi sapat na nagpapakita ng aktwal na mga trend ng inflation.
Lumalaki ang Presyon para sa Transparency ng BLS
Hinimok ng mga ekonomista at kalahok sa merkado ang BLS na magbigay ng mas detalyadong impormasyon kung aling mga bahagi ng CPI ang nakabatay sa imputed data at kung paano hinango ang mga pagtatantiya na iyon. Bagama’t ang imputation ay isang karaniwang estadistikal na praktis, ang lawak ng kasalukuyang paggamit nito ay ikinagulat ng maraming tagamasid at binibigyang-diin ang pangangailangan para sa matibay na pagbubunyag.
Sa ngayon, pinaninindigan ng BLS na ang kanilang mga pamamaraan ay tumutugon sa mga itinatag na estadistikal na pamantayan. Gayunpaman, sa proporsyon ng tinatayang presyo na nasa pinakamataas na antas, tumitindi ang presyon para sa ahensya na palakasin ang tiwala sa isa sa mga pinaka-binabantayang economic indicator sa mundo.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Berkshire (BRK.A.US/BRK.B.US) Q3 na kita sa operasyon bumaba ng 5.8%: Buyback pinakamataas ngayong taon, cash umakyat sa $377.4 bilyon
Ang operating profit ng Berkshire Hathaway para sa ikatlong quarter ay bumaba ng 5.8% kumpara sa nakaraang taon, ngunit ang buyback sa isang quarter ay umabot sa pinakamataas ngayong taon, at ang cash reserves ay tumaas sa $377.4 bilyon, na nagtatala ng bagong all-time high.

Pagsusuri ng bagong stock sa US|Nais magbago mula sa pagiging mangangalakal patungo sa pagiging tagapagbigay ng solusyon, PNIG.US, ang mabilis lumaking Mengxun Machinery, ay naghahanap ng pagbabago para magpatuloy.
Ang kapansin-pansing pagtaas ng kita at tubo ay tiyak na nagbibigay ng matibay na kumpiyansa sa Mengxun Machinery para sa paglabas ng IPO sa US stock market.

Katatapos lang tumaya sa AI, biglang tinamaan ng pagbagsak ng merkado! Maglalabas ng ulat sa kita ngayong gabi ang Berkshire Hathaway, haharap si Abel sa malaking pagsubok ng kanyang paglipat
Si Greg Abel ay namuno sa Berkshire nang wala pang isang taon, ngunit agad siyang tumaya ng mahigit $10.9 bilyon sa AI na sektor, at tuluyang lumayo sa tradisyonal na pag-iwas ni Buffett sa technology stocks. Gayunman, ang presyo ng Alphabet ay bumagsak na sa ibaba ng kanyang puhunan, patuloy na humihina ang Bending Spoons, at ang laki ng kanilang pustahan sa AI ay hinaharap na ngayon sa realidad. Samantala, inaasahang bababa ng 6% ang kita kada saham sa ikatlong quarter kumpara noong nakaraang taon, at maaaring bumagsak ang share buyback mula $4.5 bilyon tungong $1.6 bilyon. Ang tanong ngayon ay kung paano maipapamahagi ni Abel ang $358 bilyong cash, na siya namang susubok sa kanyang kakayahan sa kapital allocation bilang bagong pinuno.

Bumagsak na ba ang AI bubble? Ayon sa Goldman Sachs: Mas kahalintulad ngayon ang 1998, hindi 2000
Sinabi ng trading desk ng Goldman Sachs na ang kasalukuyang pagbebenta ay mas kahalintulad ng liquidity crisis noong 1998 kaysa sa pagsabog ng bubble noong 2000. Ito ay isang sapilitang pag-liquidate ng leverage, hindi isang pabulaan sa mga commercial logic. Ang matinding pagre-repricing ng merkado ay tumutukoy sa financing sa konstruksyon at pagtakbo ng oras, hindi sa underlying demand. Bukod dito, ang pinaka-pinatututukan ng merkado ngayon, gaya ng isyu sa kuryente at permit, ay hindi naman talaga mahalaga—ang limitadong supply ay hindi nangangahulugan ng pagkawala ng demand. Ang totoong tanong na dapat sagutin ay: Mapapatunayan ba ng kita na makatuwiran ang inilagak na kapital?

Mga presyo ng crypto
Higit pa


