
サンディスク(SNDK)第1四半期決算予想:350%の高成長の中、AIストレージの利益率は高水準を維持できるか
 2026/10/29 08:29
🔥 米国株ホットスポットレーダーがリリースされました! 3大米国株メインテーマ + 6 厳選個別銘柄 + 7 大型イベントカレンダー、今週の米国株チャンスはどこに? リンクをクリックして一図で 22 の取引方向を一目瞭然→
1. 投資ポイントの概要
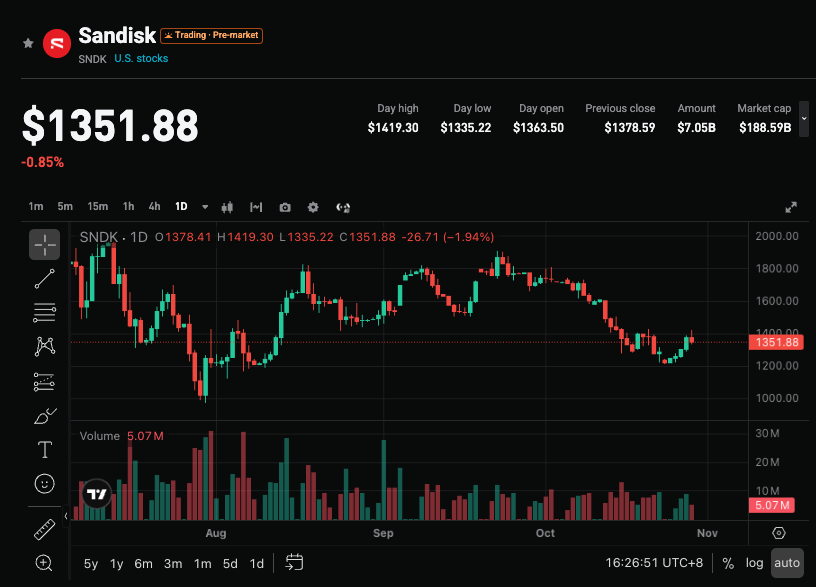
サンディスク(SNDK.US)は2026年10月29日米国市場の取引終了後にFY2027第1四半期決算発表を行い、カンファレンスコールは米国東部時間午後4:30に開催される予定です。
会社のガイダンスでは売上103億-108億ドル(中央値は約105.5億ドル、前年同期比約+357%)、非GAAP粗利益率83%-85%、非GAAP一株当たり利益44-46ドルです。ウォール街のコンセンサス売上は約105.8億-107.2億ドル(約+350%〜+360% YoY)、EPSは約46.2-46.7ドルとなっています。
今回の決算はNAND供給逼迫とAIデータセンター需要の強さという背景下にあり、市場は売上がガイダンス上限に近いか、またはそれを超えるか、高粗利益率が維持できるか、さらにデータセンター事業と長期契約が今後の成長をしっかり支えるかが注目されています。
2. 4つの注目ポイント
注目1:売上の超高成長とガイダンス達成
会社のガイダンス中央値は前年同期比約+357%、コンセンサスもガイダンス中央値をやや上回っています。前四半期(FY2026 Q4)の売上は89.7億ドル(前期比+51%、前年同期比+372%)で、今期は高い基準からの更なる拡大力が問われます。実際の売上が107億ドルに近いか超える場合、AIストレージ需要が予想以上に強力であるとの見方が強まります。一方、下限ギリギリで止まる場合は成長ペースへの懸念を呼ぶかもしれません。
注目2:粗利益率とASPによる収益力
会社は非GAAP粗利益率を83%-85%と見込んでおり、前四半期の84.6%という高水準に迫る数字です。NAND価格がAIデータセンター需要によって高値を保っていることが主な原動力で、価格設定が予想以上に良好ならば、結果がコンセンサスを上回る可能性があると一部のアナリストは見ています。市場では価格と出荷量の寄与比率や製品ミックス(特にデータセンター比率)の更なる最適化、高い利益率の持続性に注目が集まります。
注目3:データセンター事業と長期契約(NBM)の進捗
データセンターはすでに重要な成長ドライバーとなっており、前会計年度の関連収益は大幅増加となりました。同社は複数の顧客と複数年にわたるNew Business Model(NBM)契約を締結し、多額の最低価格収入を確保しています(累計規模はかなり大きい)。今回の決算では、データセンター出荷と売上比率の変化、契約遂行による売上の確実性向上に注目。予想を超えるデータセンターの貢献は、バリュエーションの確実性向上に資します。
注目4:通年見通しと資本還元シグナル
市場は経営陣の今後の四半期や通年ガイダンスの発言、特にNANDの需給、ASPトレンド、生産能力の活用度に注目しています。同社はすでに自社株買いを強化しており、高いフリーキャッシュフロー環境下で資本還元の強さも重要な心理指標です。もし通年見通しが上方修正、あるいは積極的なキャパシティ/契約情報が出た場合は株価を支え、ガイダンスが慎重であれば高いバリュエーションに抑制圧力がかかるかもしれません。
3. リスクとチャンスが共存
上昇要因:
- 売上とEPSがコンセンサスを大幅に上回る(特に108億ドル近辺の売上、EPS47ドル超)、そして今後の見通しを引き上げる。
- データセンター比率が更に上昇し、長期契約貢献が予想以上、粗利益率がガイダンス上限を維持または超える。
- NAND価格・需要シグナルが引き続き強く、ウォール街のAIストレージスーパーサイクルへの期待感が強まる。
下落リスク:
- 売上がガイダンス中央値または下限のみ達成、コンセンサス超えならず、成長モメンタム後退への懸念。
- 粗利益率が前期比で低下、またはASP頭打ちのシグナル、加えて株価の過去大幅上昇による利益確定圧力。
- オプションのインプライドボラティリティが高水準(約10%-12%)、地味なデータなら短期調整が拡大する可能性。
4. 取引戦略の提案
ロングロジック: 売上や収益が明確にコンセンサスを上回り、管理層がデータセンター需要・契約実行・今後のガイダンスで積極的なメッセージを出す場合、NAND活況・価格決定力への市場の信認が強化され、バリュエーション修正につながる可能性。
ショートリスク: 主要データが予想通りかやや下回り、粗利益率が重しとなりガイダンスも慎重、ボラティリティ高水準という状況が重なる場合、短期的な下落となる可能性。
重要データ:
- 全体売上と前年比/前期比成長率
- 非GAAP粗利益率とEPS
- データセンター事業の実績と比率
- 今後の四半期/年間ガイダンスが上方修正されるか
運用提案: 業績が予想を超えガイダンスも前向きな場合は、調整時の買い場に注目。データが平凡またはガイダンスが弱気の場合は、短期的な変動リスクに注意し高値追いは避けること。ポジションやストップロスは自身のリスク許容度に合わせて柔軟に調整してください。
免責事項:本内容は参考情報であり、投資助言ではありません。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
米国のデータセンター規制強化がAIインフラ株に衝撃?モルガン・スタンレー:2027年の影響は限定的、リスクは2028年に集中
モルガン・スタンレーは、米国の中間選挙によって引き起こされたAIインフラ株の売りが過剰反応である可能性があると考えています。2027年までのデータセンター拡張リスクは限定的で、AIコンピューティングパワーへの需要は依然として強いと見られています。一部のテクノロジー株には既に投資機会が現れており、その中でもMicrosoftが依然として最優先銘柄です。

ゴールドマン・サックスが重要なトレンドラインを指摘、ナスダックの最終防衛線が危機的状況
ナスダック100指数は4週連続で下落しており、2025年と2026年の安値を結ぶ重要なトレンドライン(26630ポイント)を正確にテストしています。第3四半期の好調な決算にもかかわらず、市場のリスク回避センチメントが高まり、恐怖指数が急上昇したため、投資家は2028年の景気減速の可能性を織り込み始め、株価は引き続き下落しています。海外資本の大規模な流出とバリュエーションの大きな乖離が進む中、市場は今週発表されるCPIと半導体大手の決算を注視しています。

ゴールドマン・サックスはOracle (ORCL.US) を強力に支持:AI融資への懸念は過剰に誇張されており、進行中のプロジェクトのリスクは管理可能
ゴールドマン・サックスはOracleの「買い」評価を維持し、12ヶ月間の目標株価を206ドルとした。

中間選挙が市場の脆弱性を露呈!AI取引が厳しい問いかけに直面し、米株の利益予想は大きな調整を迎える可能性
米国の中間選挙の結果およびその後に引き起こされた市場の急落は、人工知能(AI)への過度な集中投資がもたらす市場の脆弱性を露呈しました。投資家は投資リターンに対する期待を再調整する必要があるかもしれません。

暗号資産価格
もっと見る


