
米ドルと米国債利回りが金価格に持続的な圧力をかけ、アジア諸国で金資源の自立ブームが巻き起こっている

汇通网10月5日讯—— 強いドルと高い米国債利回りにより、金価格は8月25日の約4,700ドルの高値から大幅に下落し、先週も再び下落しましたが、4,000ドルの節目上では引き続き買い支えが見られています。米国の雇用統計の弱さは金価格を押し上げることができませんでした。一方で、アジア諸国は金資源の現地化を推進し、アジアの大国やシンガポール、香港などでは金準備と関連インフラを強化しています。テクニカル面では、金価格が4,000ドルを維持できれば反発が期待でき、もし割り込めば下落リスクが拡大します。
ドル高と米国高金利により金相場は圧力を受けていますが、現在も買い注文が継続していることから、ベア派が完全に市場の主導権を握ったわけではありません。金価格は最近の高値からの下落ペースがやや緩み、4,100ドルで頭打ちとなっています。
先週の現物金価格は累計3.40%下落し、先週金曜日の終値は1オンスあたり4,140.31ドル、当日で0.88%下落、9月の累計下落率は6.55%に達しました。
ドル・米国債利回りが主要な抵抗要因
金は利息を生まない資産であり、強いドルと米国債高利回りは常に金価格を抑制する二大要因です。先週ドルインデックスは約1%上昇し、10年米国債利回りは一時5.25%を突破しました。先週金曜日にはドルと米国債利回りがやや反落しましたが、金価格は目立った反発が見られず、雇用統計が軟化しても投資家全体の慎重姿勢は変わっていませんでした。
8月25日に金価格は一時4,700ドル近くまで上昇し、その後大きく反落し4,100ドル台まで下げました。しかし4,000ドルを下回る水準では空売りが勢いを維持するのは困難で、繰り返し買い注文によるサポートがあり、この調整局面でもブル派が市場から撤退していないことを示しています。もし金価格が4,000ドルを明確に割り込んだ場合はさらなる下落余地が広がりますが、サポートライン上で持ち合いを続ければ再び反発へのエネルギーを蓄えうるでしょう。
最新の米国雇用統計によれば、9月の新規雇用数はわずか2.9万人増で、賃金の前年比増加率も3.0%に減速しました。雇用の弱さは理論上Fedの利上げ圧力を弱め、金利資産と比較して金の魅力を高めるはずですが、結局金価格は下落で引けており、ドルと債券市場による強い圧力がうかがえます。金価格が力強い反発に転じるには、ドルと実質利回りの同時下落が必要です。
アジア諸国による金資源の現地化推進
金価格が歴史的高値圏にある中、アジア諸国は自国での金生産の価値を見直し、金資源の自立的発展を推進しています。インドネシアは精鉱や半製品の金に輸出税を課す方針で、税率は国際金価格に応じて7.5%~15%に設定、政策の狙いは自国内での精錬加工を促進することです。
韓国は実物金購入計画を再開し、地元の精錬企業と連携して本来は輸出される金を国内で調達し、備蓄を充実させつつ国際金市場への依存低減を図っています。
アジアの大国は公式金準備の積み増しを継続し、戦略資源として金を位置付け、自国内の金供給網管理を強化し続けています。
シンガポールと香港も地域の金インフラを拡充しており、シンガポールは中央銀行向けの金保管体制を構築、香港は現地での金決済試行を開始しています。こうした施策は長期的に実物金需要を押し上げ、地域の金供給自立能力の強化につながります。
金のテクニカル面および今後の展望
8月に金価格は力強い上昇を見せましたが、4,700ドル近辺で押し返され下落に転じました。このシグナルは警戒が必要です。4,000ドルを上回っていれば、長期的な上昇基調は維持でき、4,300ドル未満には新たなサポートゾーンが形成されています。
現在の金市場はブル・ベアの攻防が膠着状態にあり、一方でアジア大国の安定した需要や安全資産買いが支えとなる一方、原油高、強いドル、Fedの追加金融引締めリスクが圧力として続いています。金融政策の圧力が和らぐまでは、金価格が再び4,700ドル挑戦するのは容易ではありません。
まとめ
総合的に見て、ドルと米国債利回りが高位にある限り、金価格は依然として下落リスクが存在しますが、4,000ドル付近上の買い支えは無視できません。金価格がこの水準を守れれば、相場は安定し反発に転じる可能性がありますが、明確に割り込むとテクニカル形状が崩れ、次の急落リスクが高まります。
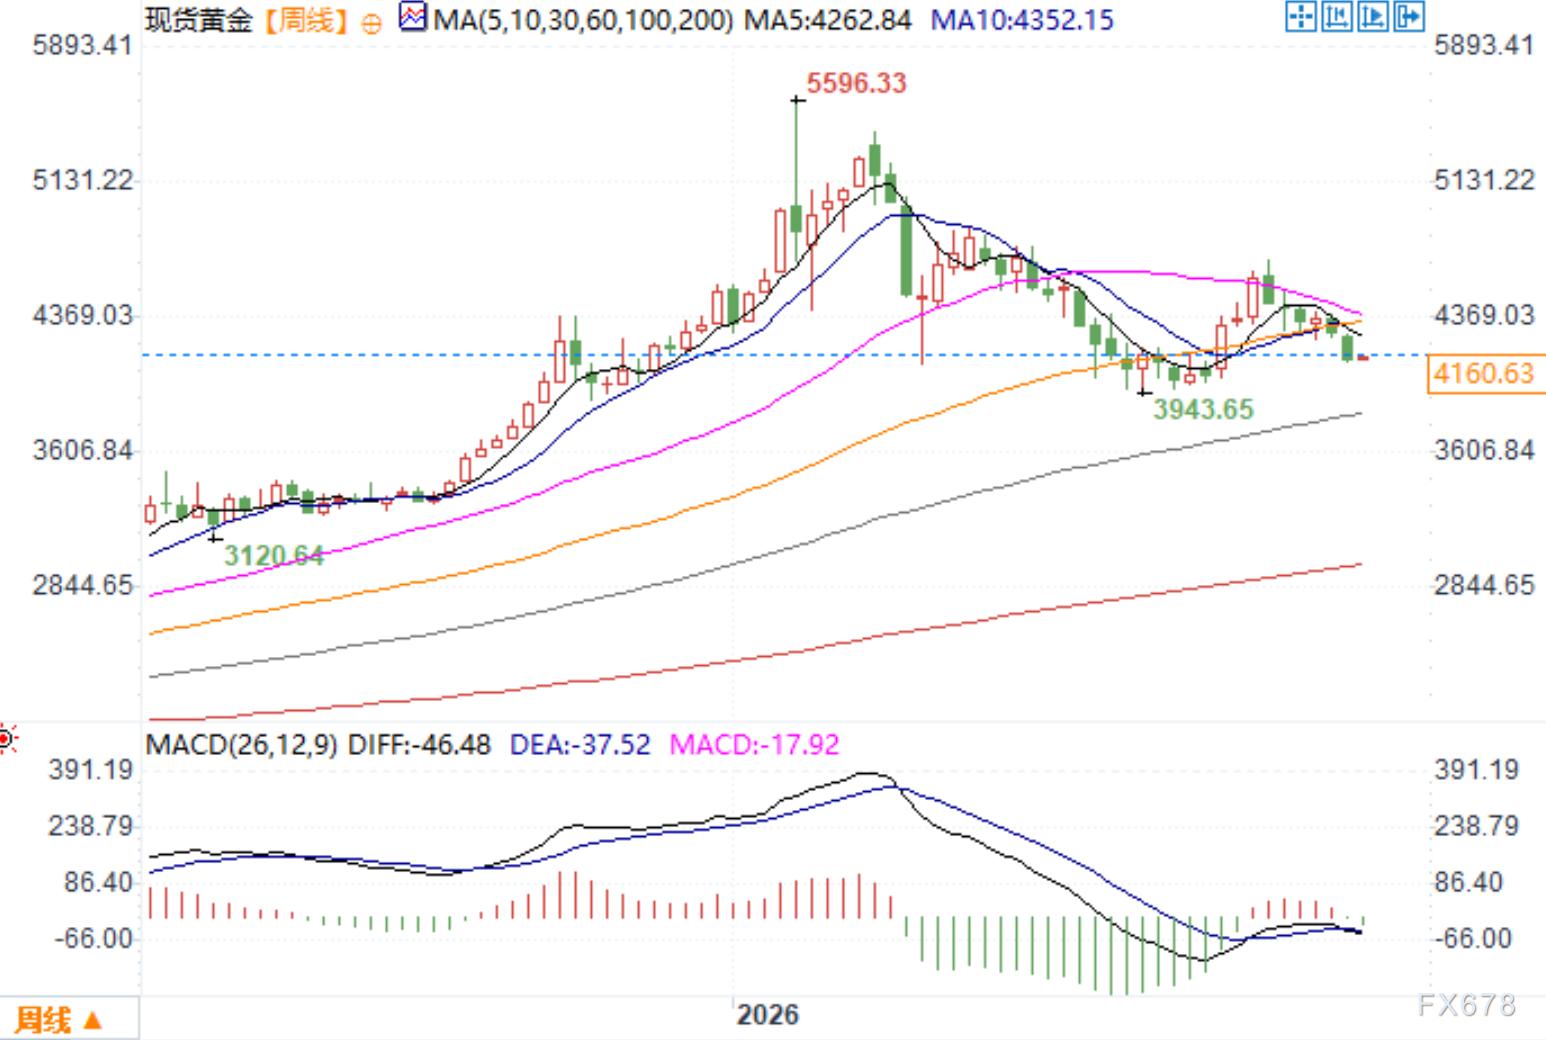
現物金の週足チャート 出典:易汇通
東八区時間10月5日10:25 現物金価格4,160.63ドル/オンス
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
高金利下での米国資産選択の難題

米国のデータセンター規制強化がAIインフラ株に衝撃?モルガン・スタンレー:2027年の影響は限定的、リスクは2028年に集中
モルガン・スタンレーは、米国の中間選挙によって引き起こされたAIインフラ株の売りが過剰反応である可能性があると考えています。2027年までのデータセンター拡張リスクは限定的で、AIコンピューティングパワーへの需要は依然として強いと見られています。一部のテクノロジー株には既に投資機会が現れており、その中でもMicrosoftが依然として最優先銘柄です。

ゴールドマン・サックスが重要なトレンドラインを指摘、ナスダックの最終防衛線が危機的状況
ナスダック100指数は4週連続で下落しており、2025年と2026年の安値を結ぶ重要なトレンドライン(26630ポイント)を正確にテストしています。第3四半期の好調な決算にもかかわらず、市場のリスク回避センチメントが高まり、恐怖指数が急上昇したため、投資家は2028年の景気減速の可能性を織り込み始め、株価は引き続き下落しています。海外資本の大規模な流出とバリュエーションの大きな乖離が進む中、市場は今週発表されるCPIと半導体大手の決算を注視しています。

ゴールドマン・サックスはOracle (ORCL.US) を強力に支持:AI融資への懸念は過剰に誇張されており、進行中のプロジェクトのリスクは管理可能
ゴールドマン・サックスはOracleの「買い」評価を維持し、12ヶ月間の目標株価を206ドルとした。

暗号資産価格
もっと見る


