
8月グローバル資産大シャッフル:金が9.7%急騰しトップに、農産品も急上昇、長期債が最大の敗者に

金と農産物が8月の上昇ランキングをリードし、長期債券は圧力を受けて数年ぶりの高値を記録、ドルは2カ月連続で軟調となった。
8月のグローバル資産パフォーマンスは明確な分化を示した。Deutsche Bankの最新月次レビューによると、貴金属および農産物が上昇を牽引し、金相場は単月で9.7%高、銀はさらに15.6%急騰した。また、ホルムズ海峡の継続的な封鎖とエルニーニョ現象の影響が重なり、小麦、トウモロコシ、砂糖先物はいずれも数年来最大の月間上昇率を記録した。株式市場は堅調な経済指標と良好な決算シーズンに支えられて着実に上昇し、S&P500指数は月間で2.7%上昇した。
しかし、市場全体が上昇したわけではない。世界の主要経済圏において長期債券利回りが数年ぶりの高水準に上昇し、米国30年国債利回りは一時2007年以来の最高水準に達し、ドイツ、日本の長期債券も圧力を受けて軟化した。米国財務省が長期債券買い戻し規模の大幅拡大をサプライズ発表したことで、一時的に長期利回りは低下したものの、「フィナンシャル・リプレッション」への市場の懸念を生み、金の上昇やドル安をさらに後押しした。
長期債利回りが数年ぶりの高水準、債券市場が最大の敗者に
8月で最も注目を集めた市場動向は、世界的な長期債利回りの大幅上昇だった。Deutsche Bankのデータによれば、米国30年国債利回りは8月17日に5.31%に達し、2007年以来の最高値を記録。ドイツ30年国債利回りは8月31日に3.81%まで上昇し、2011年以来の高水準。日本30年国債利回りは8月18日に4.14%に達し、この期間の国債発行(1999年)以来の史上最高を記録した。
長期金利上昇を促した要因は多岐にわたる。第一に、世界的な成長見通しが楽観的だったこと──ユーロ圏の8月総合PMI速報値は52.1と9カ月ぶりの高水準、米国は同時期のデータが56.0に達し4年ぶりの高水準となり、経済活動の強い底堅さを反映している。第二に、インフレ圧力の再燃。ホルムズ海峡の封鎖が続き、商品価格、特に食品価格が大幅に上昇した。第三に、財政不安が再び市場の視界に入った。
月末になると長期利回りは一時的に下落した。米国財務省は8月19日、長期債買い戻しオペレーションの規模を「少なくとも2倍」に拡大することをサプライズ発表、1回あたりの上限を20億ドルから最低でも40億ドルまで引き上げた。この措置は市場を驚かせた。なぜなら2週間前に通常のリファイナンス発表で当四半期の暫定的な買い戻し計画を出したばかりだったからだ。
市場ごとのパフォーマンスで見ると、ヨーロッパの債券市場が全体的にアンダーパフォームした。フランス、イタリア、ドイツの10年国債利回りはそれぞれ18ベーシスポイント、13ベーシスポイント、12ベーシスポイント上昇し、米国(+2ベーシスポイント)、イギリス(+1ベーシスポイント)よりも目立って上がった。日本も追加利上げ期待の高まりとともに、10年国債、2年国債利回りはそれぞれ15ベーシスポイント、23ベーシスポイント上昇した。
米国国債カーブは全体的にフラット化した。2年債利回りは月内で5ベーシスポイント上昇(先週金曜のジャクソンホール発言後、一時11ベーシスポイント急騰)、しかし30年債利回りは最終的に3ベーシスポイント小幅に下げ、イールドカーブは平坦化が進んだ。
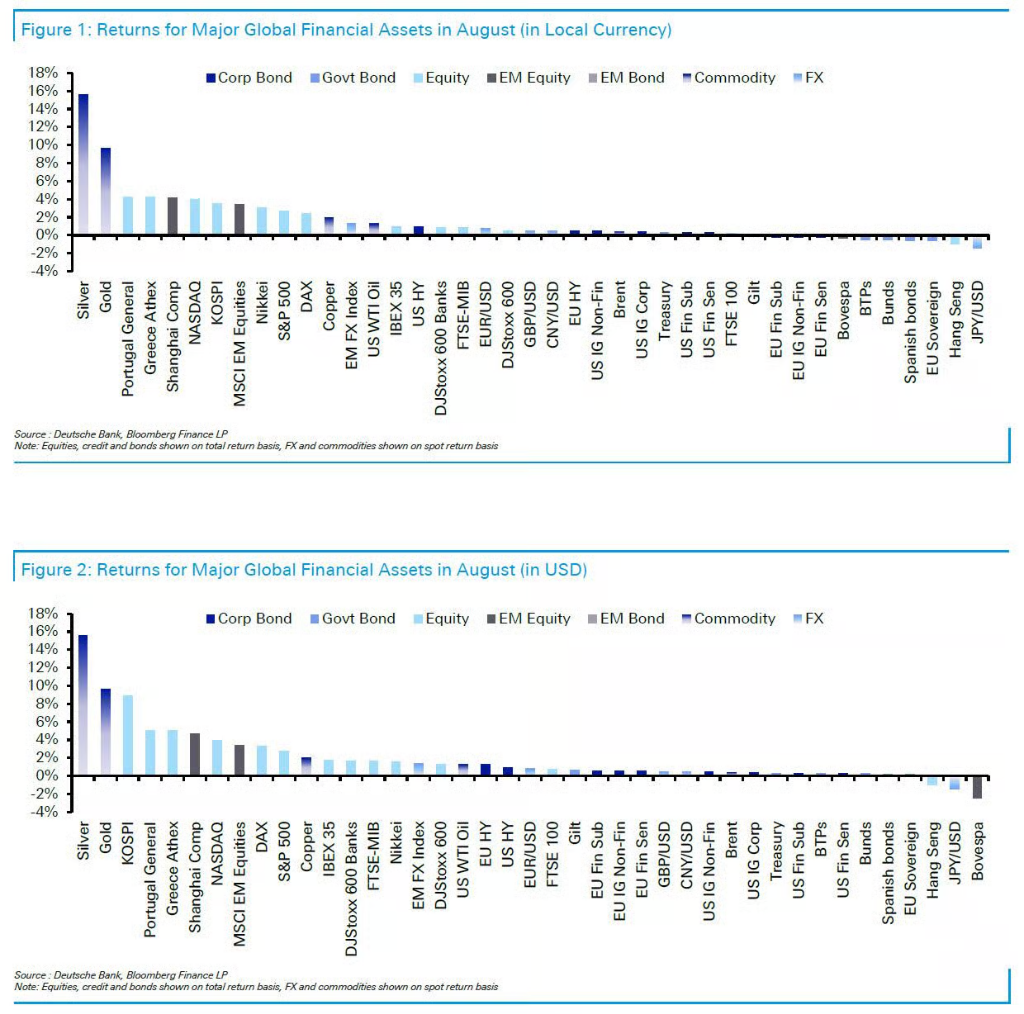
金と銀が急騰、金融抑制への懸念がリスク回避買いを誘発
貴金属は8月で最も際立ったパフォーマンスを示したアセットクラスだった。金価格は単月9.7%上昇し、1オンスあたり4437ドルで引け。銀はさらに顕著に15.6%上げ、1オンスあたり66.58ドルで終了した。
貴金属高騰の主な背景は2つ。1つはインフレ期待の高まり、2つ目は金融抑制(フィナンシャル・リプレッション)への市場懸念の強まりだった。米国財務省が長期債買い戻し規模を大幅に拡大するという決定は、一部市場参加者から長期金利抑制政策のシグナルと受け止められ、通貨購買力の毀損への懸念を生じさせた。同時に、ドル指数は8月に0.5%下落し、2カ月連続の弱含みとなり、ドル建て貴金属に追加的なサポートをもたらした。
農産物が一斉高騰、数年来の記録的上昇率が続出
食品価格は8月のもう一つの大きな注目点となった。ホルムズ海峡の封鎖継続と今年のエルニーニョ現象の影響が重なり、農産物先物市場は急騰した。
具体的には、トウモロコシ先物は月間で16.8%上昇し、過去5年で最大の月間上昇率となった。小麦は18.3%高で、4年ぶり最強の月間パフォーマンス。砂糖価格は21.5%急伸し、2018年以来最大の月間上昇幅となった。農産物の一斉急騰は供給サイドの現実的な混乱を反映し、加えて今後の食糧供給不確実性への先行的な価格付けを示している。
株式市場は着実に上昇、半導体セクターは落ち着きを見せる
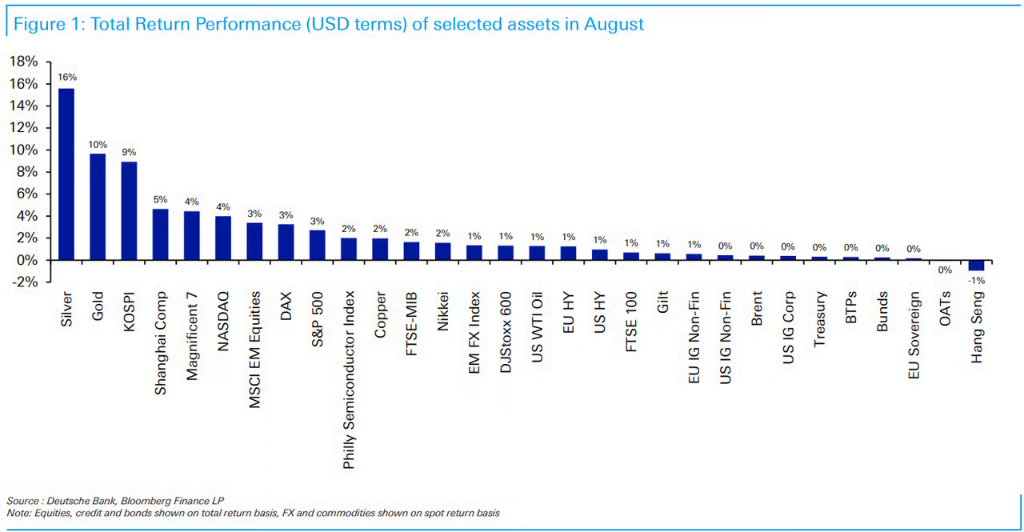
債券市場が圧力を受ける中でも、株式市場は8月全体で堅調なパフォーマンスを示した。S&P500指数の月間トータルリターンは2.7%で、8月13日に再び史上最高値を更新。欧州STOXX600指数も0.5%上昇し、8月11日に過去最高値に到達。MSCI新興国指数は3.4%の上昇で相対的に顕著なパフォーマンスだった。
セクター別では、ハイテク株が引き続き上昇を主導。S&P500の情報技術セクターは6.2%上昇し、「Magnificent 7」テック大手グループ全体では4.4%の上昇率だった。
注目すべきは、フィラデルフィア半導体指数が8月に2.0%の上昇にとどまり、前の4カ月間で二桁台の激しい変動を繰り返したのに対し、今回は市場心理が明らかに安定した点である。
原油価格は小幅高で終了、地政学的駆け引きがなお主題
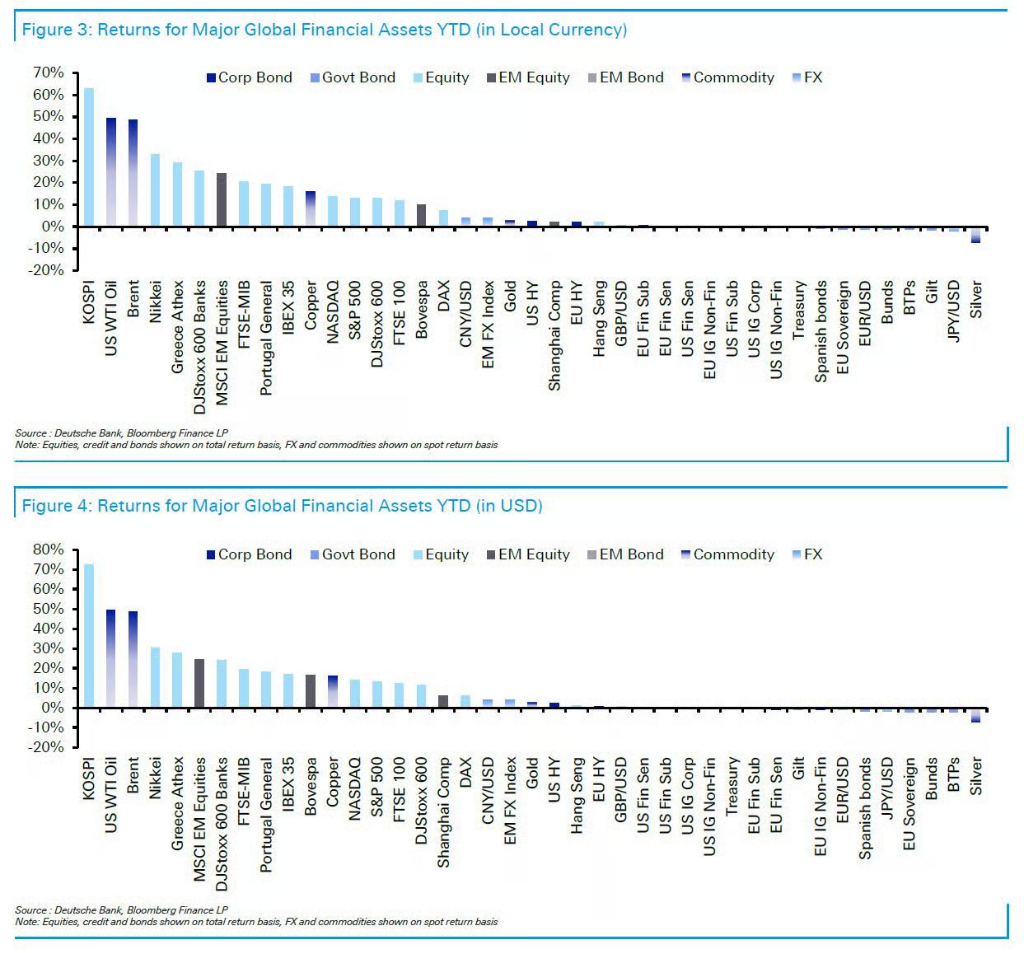
原油市場は8月に比較的安定した動きを見せ、ブレント原油は月間0.4%の上昇で1バレル90.49ドルで引け、2024年に入ってから月間変動幅は最も小さかった。WTI原油は1.3%上昇し1バレル85.76ドルで引けた。
しかし、月内の原油価格は一貫して順調だったわけではない。月初にはTrumpがSNSでイランへの攻撃計画中止に合意したと発表、両国の交渉再開の余地を残し、ブレント原油は一時1バレル80ドルを割り込んだ。しかし最終的に交渉は成立せず、Trumpは「いかなる協議や対話も進行中、もしくは予定されていない」と表明、月末には米イラン間の軍事衝突が再発し、原油価格は反発した。
同時に、ヨーロッパの天然ガス先物価格は18.2%急騰し、1メガワット時あたり69.81ユーロで終了。米国の天然ガス先物も6.8%上昇した。
FRBのタカ派スタンス強まる、市場は9月利上げを織り込む
FRB議長ウォルシュのジャクソンホール年次集会での発言は市場の期待にさらに影響を与えた。彼の言葉は市場の予想以上に強硬で、FRBのインフレ目標2%は「強固で固定された目標」と強調。夏のインフレ指標が予想以上によかったとしても「それが基調トレンドに実質的な改善があったとは私には思えない」と述べた。発言後、米2年債利回りは1日で11ベーシスポイント急騰し、イールドカーブはさらにフラット化。月末時点で先物市場の価格付けは9月利上げ確率65%となり、市場はFRBの緊縮政策継続にベットしている。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
モルガン・スタンレー:大規模モデルのアップグレードとEC取引急増が重なり、AppLovin(APP.US)の目標株価を450ドルに引き上げ
モルガン・スタンレーはApplovinの「オーバーウェイト」格付けを維持し、目標株価を400ドルから450ドルに引き上げました。
AIの暴落に直面!今夜、力強い雇用統計報告が米国株式市場に再び衝撃を与える可能性
ゴールドマン・サックスが金の目標価格を大幅に引き下げ!中央銀行による金の購入も、FRBのタカ派転換を止められず、現在の状況は2022年に非常に似ている
ゴールドマン・サックスは、FRBが2026年12月に再度利上げすると予想しており、西側投資家の「通貨価値下落ヘッジ」需要を引き続き抑制すると見ています。市場は2022年の特徴を再現しており、中央銀行による月平均60トンの買い支えが下支えとなるものの、高金利が西側ETF投資家を強く抑制しているため、金価格は一方的な上昇を終え、「上昇幅の制限と変動の激化」という膠着状態に陥っています。転機は2027年後半の利下げ実施後に訪れる可能性があり、その際にはETF資金と中央銀行の金購入が共振し、金価格は再び加速すると期待されています。

米国株式の急落:1000億ドルの「先行逃げ」によって引き起こされた自己増幅型の嵐
数千億ドル規模の機械的な売り圧力がウォール街で「先回り」を引き起こしたが、こうした先回りをしたスマートマネーが逆にパニックの引き金となった。ナスダックは一日で6.4%下落し、半導体株は12%急落、「年間ベスト」とされたAIとエネルギーのバーベル取引も48時間で崩壊した。さらに危険なのは、遅れてくる売り圧力が依然として迫っていることだ。この自己実現的な嵐の本質は、皆が同じシナリオを知り、そのシナリオ通りに同時に行動すると、シナリオ自体が無効になる点にある。
暗号資産価格
もっと見る


