
モルガン・スタンレー、NVIDIAの信用格付けを開始:財務力がAI資金調達手段に転換、負債規模は2000億ドルに達する可能性

ハード・AI
著者 | 赵 颖
編集 | ハードAI
NVIDIAは強力なバランスシートをAIインフラ資金調達の戦略的ツールへと転換しており、この変化はクレジットプロファイルの再構築とともに、従来のレバレッジ指標では捉えきれない新たなリスクも導入している。
モルガン・スタンレーは2026年8月24日にNVIDIAのクレジット格付けカバレッジを開始し、中立評価を付与、投資家にキャッシュボンドおよびクレジット・デフォルト・スワップ(CDS)の両市場で様子見を推奨している。モルガン・スタンレーのクレジットリサーチアナリストLindsay A Tyler氏とストラテジストNishant Satyam氏はレポートで、NVIDIAのクレジットファンダメンタルズは依然として堅調だが、偶発債務の透明性やテールリスクの規模に不十分さがあり、現時点での投資参入は時期尚早と指摘している。
モルガン・スタンレーは予測する。各種偶発債務を加味すると、NVIDIAの総クレジットエクスポージャーは2028年末に約2,000億ドルに達し、そのうち約1,700億ドルはバランスシート外の調整項目および偶発債務に由来する可能性がある。それでも同社のモデルによれば、成長が安定化したストレスシナリオでも、NVIDIAのレバレッジ比率は約0.7倍、フリーキャッシュフローによる債務返済能力は約15%を維持しており、クレジットファンダメンタルズは全体としてなお支えられている。
01
バランスシート・アズ・ア・サービス:NVIDIAのクレジットストーリーの構造的転換
レポートでは、従来のレバレッジ指標だけではNVIDIAのクレジット状況を完全に反映できなくなってきていると指摘。AIコンピューティングサイクルが超大規模クラウドプラットフォーマー、AIラボ、企業顧客へと広がる中、NVIDIAの増加する正味キャッシュポジションはエコシステムの資金調達支援に戦略的に活用され、バランスシート自体が同社の製品・サービスの一部となっている。
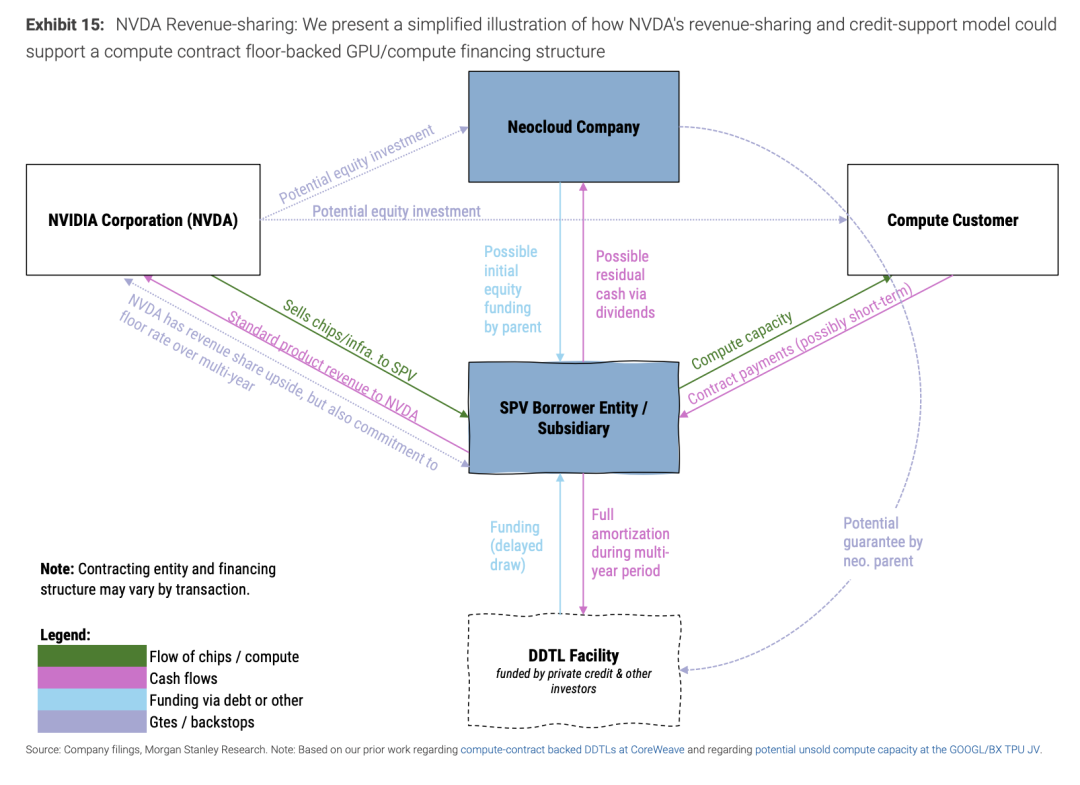
レポートはNVIDIAが近年打ち出した複数の支援メカニズムを強調する:5,000億ドル超のパートナーシップ枠組みで、プロジェクト単位で最大25%の残存価値サポート(RVS)を提供。PORTS-Pikeオハイオ州施設の4.25GWシェル施設を通じて残存価値保証(RVG)を提供、新興クラウドサービスプロバイダー向けの収益分配・クレジットサポートモデルも採用している。これらのターゲット型支援は銀行、プライベートデット、保険、公開市場から大規模な資本を誘導し、アセットサポートと契約サポート構造を通じて資金調達の循環を形成している。
財務予測によれば、NVIDIAのファンダメンタルズはなお強固。モルガン・スタンレーはFY29/CY28までに、NVIDIAのバランスシート上の純キャッシュポジション(負債を差し引いた後)は約5,200億ドルに達すると見ている。1,700億ドル規模の調整項目や偶発債務を加えても、正味のキャッシュは約3,500億ドル。総レバレッジ比率は約0.4倍。株主還元後フリーキャッシュフロー対総債務比率は100%を超える。
02
1,700億ドル調整項目:3大偶発債務の分解
モルガン・スタンレーは1,700億ドル規模の調整項目・偶発債務を三つの主要カテゴリに分類している。
第一類は約380億ドルの最低格付け調整項目。リース債務(未開始のコミットメント含む)、パートナーリース保証、PORTS-Pike RVG、CoreWeave容量アレンジメントなどをカバーする。NVIDIAは320億ドル規模の未開始リース義務(3~20年)を開示しており、FY27第2四半期からFY33にかけて順次スタート予定。15年満期、6%割引率、年3%増額を仮定し、最終的に208億ドル規模のリース債務増加を見込んでいる。
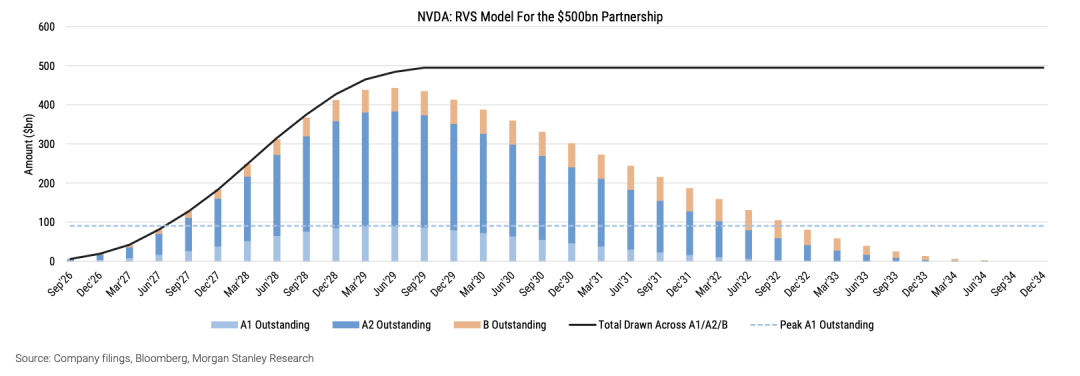
第二類は約680億ドルのRVSエクスポージャーで、5,000億ドル超のパートナーシップに連動。2026年8月10日、NVIDIAはApollo、ブラックロック、Blackstone、Brookfield、ゴールドマンサックス、KKRと協業し、AIインフラに5,000億ドル超の第三者資本を動員する方針を発表。レポートは費用推定型の多期RVSモデルを採用、1回当たり35億ドル・1GW GPU調達を一例とし、RVSは短期のA1トランシュ銀行保有分に限定されると仮定。15件・30億ドル超の調達枠で、CY28末までにA1ファイナンス規模は1,050億ドル、法人税後のRVS偶発債務ピークはCY29初め900億ドル想定。
第三類は約640億ドルの収益分配・クレジットサポートエクスポージャー。2026年7月1日のNVIDIAブログで、超大規模クラウド企業以外の顧客向けに算力アクセスを広げる「収益分配/クレジットサポートモデル」を紹介。レポートは5GW相当を想定し、2年契約顧客+5年コンミットプライスを仮定。CY28/FY29末の偶発債務は810億ドル、税後で640億ドル規模を見込む。最明確な先例は2025年9月発表のCoreWeave向け63億ドル雲容量残存購入コミットメント。
03
格付機関の視点:偶発債務のデット化処理
S&PおよびMoody’sはともにNVIDIAの偶発債務について意見を表明しているが、その処理手法には違いがある。
レポートによると、S&Pは2026年8月18日のNVIDIA格付説明と同日開催されたクラウド企業向けウェビナーで明確にこう述べている:チップRVSは、償却後ローン残高と減価償却後チップ価値の差分に基づきデット調整し、最終受益者が投資適格未満の場合は調整額を米国法人税率(21%)で税引き後計上する。
S&Pは、第三者リース保証・サポートや「取引先が雲容量を購入しない場合のサポート」もリース保証同様にデット調整に含めるとしている。PORTS-Pike RVG関連デット調整額はCY28/FY29の42億ドルからCY31/FY32には約377億ドルに拡大、その後リース支払いに伴い減少と見込まれる。
Moody’sは2026年8月18日のNVIDIA格付説明で、1,250億ドル規模の潜在コミットメントがクレジット状況にプレッシャーを与える可能性があるとしており、オペレーション業績、レバレッジ、流動性、保証発動確率を総合的に評価。ただし具体的なデット調整方針は未公表。保証エクスポージャー後も卓越した財務体質を維持することが格上げの明確条件とした。
04
ファンダメンタルズは堅実だがテールリスクが観察を促す
モルガン・スタンレーは、現時点でNVIDIAのクレジットスプレッド水準は割高ではないものの、今は辛抱し参入しないことを推奨している。
相対価値面では、NVIDIAの5年CDSは約84/89bpで、同じ高格付GOOGL/AMZNより約25bp広い。NVIDIA 2036年償還債券のスプレッドは格下のIBM/AT&T同期間債と比べ10~20bp狭い程度。現在のスプレッドはAa1(ポジティブ)/AA主体にして割高感はなく、マーケットのプライシング水準はBBB並み。
しかし、レポートは慎重姿勢を推奨。その理由は、5,000億ドル超のパートナーシップが依然LoI段階、収益分配・サポートフレームの詳細開示が限られ、サポート規模・進捗・格付処理の不確実性が高いこと。SPVや契約・私募ストラクチャーを介してエクスポージャーが移行する中、情報透明性が今後も限定されかねない。CDSが100bp超、キャッシュボンドがAT&T水準まで上がれば、参入意欲が増すと指摘。
運用手段では、CDSは潜在的な貸し手のヘッジ需要やテーマ別ポジショニングでわずかにキャッシュ債券を下回る展開となる可能性。一方、キャッシュ債券はNVIDIAに基本的な資金調達需要がないため優位だが、ここ最近の新規発行債はAVGO/MUの公開買付による技術面の逆風が残る。同時に、CY28末時点の偶発エクスポージャーが資金調達減速、相手先の信用力改善やカバレッジの縮小により想定より低ければ、高格付高成長の相対価値もあり、NVIDIAクレジット売りの理由は十分でない。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
IPOロードショー日に企業オフィスマーケットを強化!Anthropicが複数のAIツールをリリースし、Microsoft Officeに正面から挑戦
Anthropicは、リアルタイムでビデオ会議に参加しタスクを実行できるClaude Meetingsをリリースし、ClaudeをGoogle Meetの会議参加者として加えることで、会議の記録係からリアルタイムコラボレーターへと進化させました。また、AIホワイトボードとスプレッドシート機能が追加され、チームで共同編集できるClaude Whiteboardsや、AIによる作成・編集が可能なClaude Sheetsが登場しました。データ分析製品Claude Dataも正式リリースされ、企業データとサードパーティアプリとの連携を実現しました。マイクロソフトの株価は下落幅が拡大し、一時3%以上の下落となりました。

Anthropicのロードショーは長期経営利益率35%を目指し、創業者はIPOで17億5000万ドルの利益確定を計画、高盛は2030年の収益が6850億ドルに達すると予測
Anthropicの幹部はロードショーのビデオで、同社は長期的に35%以上の調整後営業利益率を達成できると信じており、今年第3四半期の15%を大きく上回ると明かしました。目論見書によると、7人の共同創業者全員が約338万株の会社株式を売却する予定で、IPO発行価格の中央値で計算すると一人当たり約2.5億ドルを現金化し、依然として約180億ドル相当の株を保有します。ゴールドマン・サックスは、Anthropicの2030年の年間収益が昨年の収益の約150倍になると予測しており、そのうち法人顧客からの売上が5860億ドル、非法人顧客が1000億ドルとなっています。

概要 3 - インフレの激化に伴い、FRB当局者が0.5ポイントの利上げに道を開く
米国CPIが再び予想を上回り、ウォラーの警告が的中!ウォール街は12月の利上げが25か50ベーシスポイントかに注目、「新フェッド通信社」:利上げと停止の戦略が試練に直面
「新FRB通信社」は、CPI発表前にWaller氏が12月の利上げを50ベーシスポイントとする可能性を示唆したが、現時点では他のFRB当局者から公の反応はないと指摘した。1度の50ベーシスポイント利上げ以外に、FRBは12月と1月の連続利上げのシグナルを発する選択肢もある。ウォール街の関係者は、インフレ圧力が依然として根強いと広く認識しており、12月の利上げ理由はいっそう強まっているが、50ベーシスポイントの利上げ幅は共通認識にはなっていない。市場は、FRBが引き締めサイクルを延長するかどうかを懸念している。
暗号資産価格
もっと見る


