
米国株式市場のメモリ関連株が力強く反発、SanDiskが26%急騰した理由は?

7月30日、米国株式市場でAIおよび半導体関連銘柄が大幅高となった。その中で、サンディスクは急落後に高いボラティリティを伴うV字回復を見せたが、7月の下落幅を埋めるには程遠い。
現地時間7月30日、米国株式市場は力強く反発し、人工知能(AI)および半導体が主軸となった。
ダウ工業株30種平均は52,208.06ポイントで取引を終え、613.92ポイント上昇、上昇率は1.19%。S&P500指数は7,437.63ポイント、121.48ポイント上昇、上昇率1.66%。ナスダック総合指数は25,122.18ポイントで取引を終え、679.24ポイント上昇、上昇率2.78%となった。
いわゆる「ビッグセブン」銘柄群の値動きには明確な分化が見られた。Microsoftは15.51%高の451.10ドルで引け、力強い決算とクラウド事業の成長がAI資本支出への懸念を和らげた。Nvidiaは2.65%上昇、Amazonは3.90%上昇、Teslaは3.53%上昇した一方で、Appleは1.41%下落、Googleの親会社であるAlphabetは0.91%下落、Meta Platforms(Facebookの親会社)は7.95%下落となった。
メモリおよびAI半導体株がリードした。Micronは18.36%高の874.66ドル、サンディスクは25.99%高の1,279.96ドルで取引を終えた。そのほかWestern Digitalは15.37%、Seagateは11.41%、Broadcomは4.73%それぞれ上昇した。iShares Semiconductor ETFは8.50%高、フィラデルフィア半導体指数も当日約8%上昇した。
サンディスクは急落後に高いボラティリティを伴うV字回復を見せたが、7月の下落分を取り戻すには至っていない。場中では一時1,365ドルまで上昇し、前日終値比で最大34.37%の上昇を記録したが、最終的には1,279.96ドルで、1日で264.1ドル上昇となった。
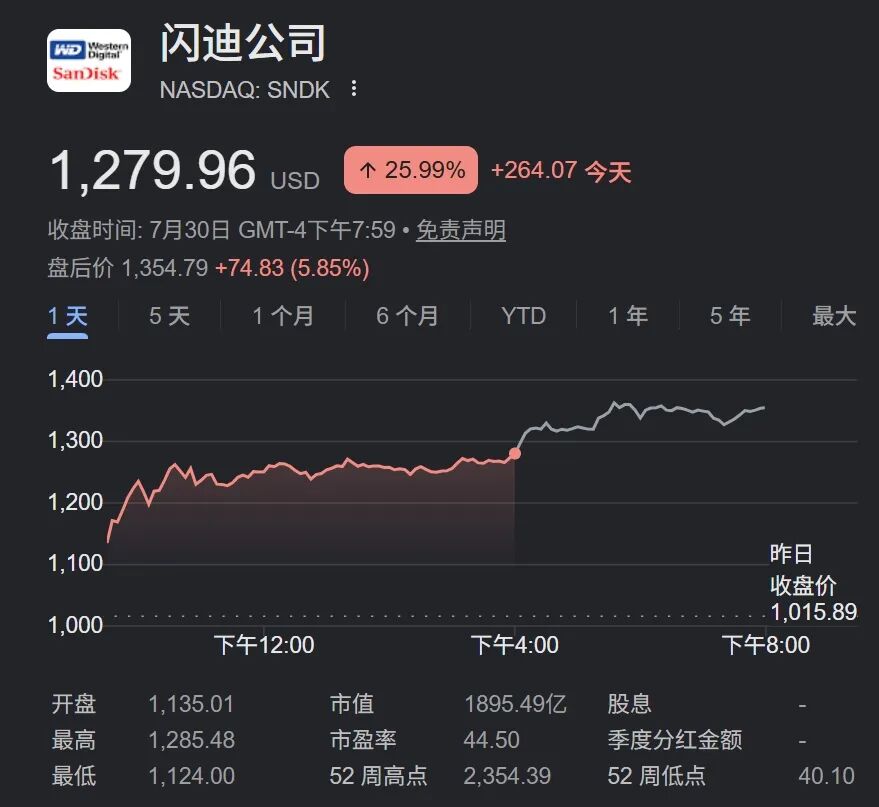
今回の反発は、サンディスク単体の好材料によるものではなく、AI・半導体セクター全体から始まった。Microsoft の決算でAzureの力強い成長が示され、市場は大手テック企業のAI投資が着実に収益と利益につながっていると再認識し、メモリ・プロセッサ・半導体製造装置株がそろって反発した。
また、チップ銘柄やメモリ銘柄のなかでも、サンディスクは過去の変動において最も極端な上昇・下落を経験している。6月30日の終値2,273.73ドルを基準にすると、7月30日急騰しても累計では43.71%の下落となる。つまり、今回の急騰は価格帯を回復するものというより、過去の売られ過ぎの修正といった色合いが濃い。
サンディスクは8月5日に2026会計年度第4四半期および通期決算を発表予定。決算発表を控える中、空売り筋の利益確定や投資家の逆張り買い、オプションによるヘッジが相互に強化されやすい。
Microsoftの直近四半期の収益と利益はいずれも市場予想を上回り、Azureおよびその他クラウドサービスの収益は前年同期比43%増、Microsoftクラウド収益は27%増の593億ドルとなった。また同社は2026年の資本支出見込みに変更はないと述べている。メモリ業界にとって、このデータの重要性は「世界最大のAIインフラ購入者が依然拡張を続けている」点で、増設サーバーにはGPUだけでなくハイバンド幅メモリ(HBM)やサーバーDRAM、エンタープライズSSDも必要となる。これまでクラウド事業者の投資削減が懸念されていたが、Microsoftの決算でこうした不安も少なくとも一時的に払拭された。
HBMはより複雑な積層技術とパッケージングが必要で、シリコンウエハの生産能力を多く消費する。メーカー各社はHBMやサーバーDRAM向けの生産を優先配分し、従来型DRAMやNANDフラッシュの供給がさらに圧迫されている。ブルームバーグは業界関係者の話として、世界の基礎ウエハ供給は需要に対して2割以上不足しており、ひっ迫は数年続く可能性があると伝えた。これがMicron、SK Hynix、Samsungに価格決定力が残る主要因となっている。
7月の急落の警戒感はなお払拭されない。メモリ株は上半期にパラボリックな上昇を見せ、利益期待はすでに高く織り込まれている。足元の市場懸念は主に三点。一つは、Microsoft、Meta、Alphabet、AmazonによるAI投資規模が拡大し続けているが、フリーキャッシュフローや投資リターンが連動して成長するかは未検証であること。二つ目は、Samsung、SK Hynix、Micron各社が増産を加速しており、2027年以降の供給増で交渉力が弱まる懸念。三つ目は、中国のメモリメーカーである長鑫存儲の拡張と上場が、成熟DRAM市場の競争環境を再評価させる要因となっている。加えて、高金利と米長期国債利回りの上昇は、ハイボラテクノロジー株のバリュエーションプレッシャーを増幅するとも見られている。
記者周秭沫
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
モルガン・スタンレーは警告:古いストレージ価格がピークに達しており、2028年には供給と需要が緩和される可能性がある
モルガン・スタンレーは、米国の中間選挙後、2028年に米国のデータセンターの新規容量の約20%が2029年に延期されると予測しています。これにより、2028年のサプライチェーンに「断層」が生まれ、旧型ストレージの在庫過剰リスクが生じる可能性があります。旧型ストレージは長期の固定価格契約による制約が少ないため、供給と需要のギャップが縮小すると価格の大きな変動が発生する可能性があります。上記の分析は旧型ストレージにのみ適用され、DDR3/4、SLC/MLC NANDおよびNORフラッシュが含まれます。

ROI-利上げ50ベーシスポイント?Walsch率いるFRBはコミュニケーションの問題に直面:McKeever
NVIDIA Rubin UltraはどれほどのCPO需要を生み出すか?バーンスタイン:単一Podの光学価値が5倍になる
バーンスタインは、Nvidia Rubin Ultraアーキテクチャが生み出す共封装オプティクス(CPO)および光ファイバー需要が大幅に増加し、単Podオプティクスの内容が100万ドルから540万ドルへ上昇し、2028年にはNvidiaのオプティクスエコシステム市場規模が468億ドル(前年比91%増)に達すると考えています。InP基板の供給のボトルネックはあるものの、業界の展望は依然として良好であり、同機関はLumentum、Coherent、およびCienaの「アウトパフォーム」評価を改めて強調しました。

UBSは第3四半期にゴールドオプションの両方向戦略を展開し、テクノロジー株に強く注力、SKハイニックス(SKHY.US)にポジションを構築
UBSグループ(UBS.US)は、2026年9月30日までの第3四半期保有報告書(13F)を提出しました。

暗号資産価格
もっと見る


