
機関:金は依然として世界金融リスクのヘッジ手段であり、戦略的価値が継続的に高まっている

汇通网7月23日讯—— Forbes Mediaのスティーブ・フォーブスは、最近の金価格の下落はドル高による表面的な現象に過ぎず、ゴールド自体の本質的な価値は安定していると指摘しています。トランプ政権の為替方針転換やFRBの政策志向がドル高を後押ししています。イラン情勢の緊張や各国の高い債務水準が世界的な通貨リスクを高め、金は金融不安への安全なヘッジ資産として再評価されています。複数の中央銀行が積極的に金を購入し続け、市場のフィアット通貨に対する疑念と相まって、ゴールドの国際金融システムにおける戦略的価値が今後も高まる見通しです。
Forbes Mediaの会長兼編集長であるスティーブ・フォーブス(Steve Forbes)は、最近の金価格の調整は本質的にはドル高によるものであり、金そのものの本源的な価値は変わっていないと指摘します。トランプ政権の為替政策の転向や、新しいFRB議長の政策姿勢がドルの反発を後押しし、それが金価格への圧力となっています。しかし地政学的な緊張、世界的な債務の高さ、主要経済圏の通貨に潜む危機など、多くのリスクは依然として存在し、ゴールドは金融リスクの「保険資産」としての役割を維持しています。長期的には、各国中央銀行によるゴールド購入が続く兆候などもあり、国際通貨システムにおける金の重要性は今後も拡大していくことが示唆されています。
金価格下落は表面的現象、ゴールドの価値は不変の属性を持つ
今年1月末にスポット金価格が1オンスあたり5600ドル近くまで急騰した後、大きく下落し、市場ではゴールドに弱気な見方が広がっていますが、フォーブスは全く異なる見解を示しています。彼は、ゴールドは何千年にもわたり実質的な購買力を維持してきており、通貨価値を測る自然の指標であると考えています。
ドル高の理由は2つの主な要因があります。今年1月に金価格が5000ドルを突破した後、トランプ政権はドルを意図的に安くして貿易赤字を減らすという方針をもはや主張していません。同時に、FRB議長のケビン・ウォルシュは経済を圧迫するよりは、安定した通貨価値によるインフレ対策を重視しており、これがさらにドル高を支えています。米国債利回りの上昇も需要と供給によるものであり、米国が巨額の債券を発行して財政赤字を補填し、償還債務の借り換えを行った結果、長短金利が押し上げられています。
複合リスクが潜行、グローバル通貨危機の懸念は無視できず
フォーブスは、今回のドル反発を過度に楽観視すべきではないと警鐘を鳴らしています。2022年と比べて、ドルの購買力は依然として大きく低下しており、現時点の金価格も昨年夏と比べて2割ほど高い水準です。今回のドル高はむしろベアマーケット・ラリーに近いと受け止めています。イラン情勢の緊張はいつでも再びエネルギー価格を押し上げ、FRB内のタカ派が利上げを主張する可能性があり、政策の不透明さは債券市場に波乱を及ぼすでしょう。
また、国際通貨システムにもリスクが潜んでいます。日本国債は重い負担となっており、金融機関は低金利国債を大量に保有しているため、その資産価値が下落するリスクがあります。英国の新首相が積極的な政策を実行すれば、ポンドは売り圧力にさらされ、英国政府の債券調達力が弱まる懸念があります。歴史を振り返ると、1980年代半ばのドル高は、米国主導の為替切り下げを招き、1987年の株価大暴落の間接的な誘因となりました。こうした連鎖リスクには注意が必要です。
長期的にはゴールドを支持、金本位回帰の多くのシグナル
フォーブスの枠組みでは、ゴールドは投機的な投資商品ではなく、金融不安へのヘッジ資産であり、継続的なポートフォリオ組み入れを勧めています。彼は長期的にゴールドのグローバル金融システムにおける地位向上を期待し、世界が新しいタイプの金本位制度へと進んでいると予測しています。米国が金本位制を180年間維持していた時のインフレは抑えられ、長期的繁栄が実現しましたが、その後の金本位制離脱以降は成長率が大幅に減速しています。ただし金本位という思想自体は今なお学界では論争が続いています。
現実には既に多くの支援シグナルが表れています。アジアの大国、インド、ロシア、ポーランドなど複数の中央銀行が記録的な勢いで金を買い増しており、これは各国がドルの長期的な信用に不安を持っている証拠です。世界的な公的・私的債務の膨張が続く中、いずれ債務バブルが解消不可能な金融危機を招く可能性があり、ゴールドのヘッジ価値が一層際立つことになります。
まとめ
総じて、短期的なドル高が金価格に直接的な圧力を生んでいるものの、これは通貨循環による一時的な変動であり、ゴールドの長期的価値の根底を揺るがすものではありません。中東の地政学的緊張、米国債の大量供給、円やポンドの潜在的なボラティリティが、世界金融市場のリスク要因となっています。各国中央銀行によるゴールド買い増しや、市場が法定通貨に代わる資産を求めている動きが、ゴールドの戦略的地位を着実に押し上げています。
短期的な価格変動に過度に悲観的になる必要はなく、世界的な債務拡大と通貨システムの不安定化が続く状況では、資産ポートフォリオのリスクヘッジとしてのゴールドの長期的な組み入れ戦略が引き続き合理的です。
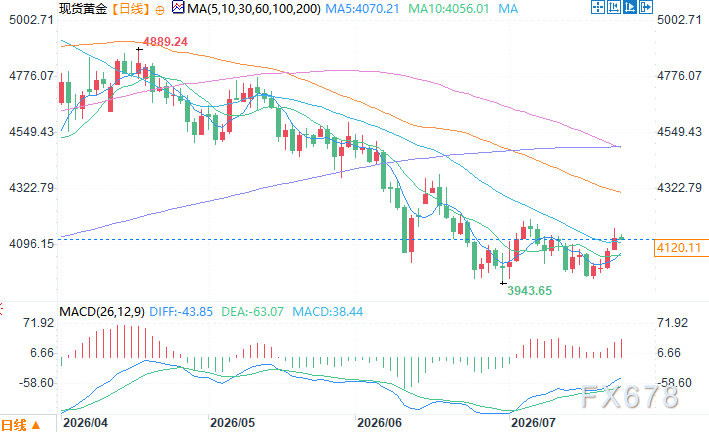
スポットゴールド日足チャート 出典:EasyForex
東八区7月23日10:22(UTC+8)スポットゴールド 4115.75ドル/オンスで取引
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
モルガン・スタンレーは警告:古いストレージ価格がピークに達しており、2028年には供給と需要が緩和される可能性がある
モルガン・スタンレーは、米国の中間選挙後、2028年に米国のデータセンターの新規容量の約20%が2029年に延期されると予測しています。これにより、2028年のサプライチェーンに「断層」が生まれ、旧型ストレージの在庫過剰リスクが生じる可能性があります。旧型ストレージは長期の固定価格契約による制約が少ないため、供給と需要のギャップが縮小すると価格の大きな変動が発生する可能性があります。上記の分析は旧型ストレージにのみ適用され、DDR3/4、SLC/MLC NANDおよびNORフラッシュが含まれます。

ROI-利上げ50ベーシスポイント?Walsch率いるFRBはコミュニケーションの問題に直面:McKeever
NVIDIA Rubin UltraはどれほどのCPO需要を生み出すか?バーンスタイン:単一Podの光学価値が5倍になる
バーンスタインは、Nvidia Rubin Ultraアーキテクチャが生み出す共封装オプティクス(CPO)および光ファイバー需要が大幅に増加し、単Podオプティクスの内容が100万ドルから540万ドルへ上昇し、2028年にはNvidiaのオプティクスエコシステム市場規模が468億ドル(前年比91%増)に達すると考えています。InP基板の供給のボトルネックはあるものの、業界の展望は依然として良好であり、同機関はLumentum、Coherent、およびCienaの「アウトパフォーム」評価を改めて強調しました。

UBSは第3四半期にゴールドオプションの両方向戦略を展開し、テクノロジー株に強く注力、SKハイニックス(SKHY.US)にポジションを構築
UBSグループ(UBS.US)は、2026年9月30日までの第3四半期保有報告書(13F)を提出しました。

暗号資産価格
もっと見る


