
JPMorgan Chase 2026年第2四半期決算の展望:アナリストが目標株価を引き上げ、純金利収入と投資銀行業務の回復が鍵!
 2026/07/13 05:11
1. 投資の要点まとめ
JPMorgan Chase(JPM)は7月14日に2026年第2四半期の決算を発表します。ウォールストリートのコンセンサス予想では1株当たり利益(EPS)は$5.59(前年同期比$5.24から約6.7%の増加)、売上高は前年同期比13%以上増の$51.09億に達すると見込まれています。
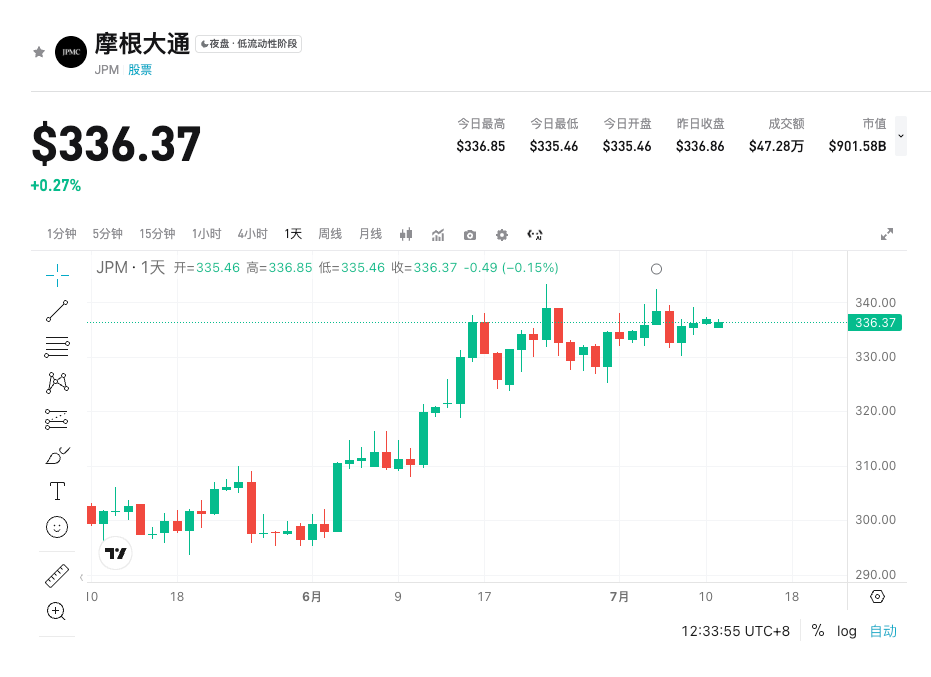
現状では銀行セクター全体が楽観的なムードで、純金利収入の堅調さと資本市場活動の回復により、アナリストは続々とJPMの目標株価を引き上げています。平均目標株価は$353.57、現行水準から約5.4%の上値余地があります。JPM株価は今年に入り累計約4%上昇し、マクロ経済の不透明感がやや和らぐ中、今回の決算は銀行の収益持続性を観察する重要なポイントとなります。
2. 4つの注目ポイント
ポイント1:純金利収入(NII)の堅調さ
純金利収入は大手銀行の収益の中核的な原動力です。高金利環境の継続下、JPMのNIIは安定した成長が見込まれており、全体的な収益力を直接的に支えます。経営陣による今後の金利動向ガイダンスがカギとなり、投資家はその年間収益へのサポート力を評価します。 主要指標:NIIの前期比・前年同期比変化、純金利マージン(NIM)の動向。
影響予測:NIIが予想以上に強ければ、銀行セクターの「金利恩恵」ストーリーが強化され、株価上昇が期待されます。逆に下振れの場合は、バランスシートへの懸念が高まる可能性があります。
ポイント2:資本市場および投資銀行業務の回復
資本市場活動の回復は、投資銀行の手数料とトレーディング収入に新たな刺激を与えます。JPMは総合銀行として、投資銀行・トレーディング・アセットマネジメント分野でのパフォーマンスが全体的な市場リスク選好の回復度合いを反映します。 主要指標:投資銀行収益の四半期比較増加、トレーディング収益の動向。 影響予測:資本市場収益が強ければEPS上方修正が期待され、2026年下期~2027年の業績に対する投資家の信頼が高まります。
ポイント3:貸出成長と資産の質
投資家はローン残高の成長トレンドと信用コストの状況に注目します。高金利環境下、ローン需要が安定し反転するかどうかは、経済の強靭性を測る重要なシグナルです。 主要指標:総貸出残高の変化(直近四半期データ)、不良債権比率・引当金の状況。 影響予測:貸出の堅調な成長と信用コストのコントロールがJPMの高品質銀行としてのバリュエーションを支えます。
ポイント4:ウェルスマネジメントと手数料収入
ウェルスマネジメントへの堅調な資金流入は新たな成長エンジンとなる可能性があります。アナリストはこの分野の中長期的収益への貢献を高く評価しています。 主要指標:ウェルスマネジメント資産規模の成長と関連手数料収入。 影響予測:この分野が突出した成績であれば、2026~2027年の収益予想に対するアナリストの上方修正が進むでしょう。
3. リスクとチャンス
上昇要因:
- 純金利収入および資本市場収入が両方とも予想を上回り、全体EPSも大幅なビートとなる場合;
- 経営陣が年間ガイダンスに楽観的で、2026年収益見通しを上方修正;
- アナリストが目標株価を継続的に引き上げる(例:Keefe Bruyetteが$370に、BofAが$408に引き上げ)、市場の強気マインドを強化。
下落要因:
- 貸出の成長が期待を下回るか、信用コストが予想外に上昇した場合;
- 金利動向ガイダンスが市場の楽観予想に及ばず、NII予想が下方修正される場合;
- 決算全体がウォールストリートの大手銀行に対する期待に届かず、セクター全体が調整する場合。
4. 取引戦略の提案
強気ロジック:EPSと売上高の両方が予想を上回り、NIIと投資銀行収益が強く、経営陣の指針も前向きであれば、JPM株は直近レンジを打ち破り、より高い目標価格を狙う動きが期待されます。
弱気リスク:明確な未達や保守的なガイダンス、加えてマクロ指標の変動が重なると、株価は4%前後のボラティリティとなる可能性(オプション市場のインプライドボラティリティは過去平均を上回る)。
注目データ:
- EPS・売上高(コンセンサス$5.59 / $51.09B)
- 純金利収入と純金利マージン
- 投資銀行/トレーディング収益
- 貸出成長と信用コスト
運用アドバイス:
- 積極シナリオ:決算後力強く寄り付いた場合は順張りでロングエントリー、$353~$370の目標レンジに注目。
- 慎重シナリオ:データが弱ければ静観、または厳格なストップロス設定を推奨。
- 必ずポジション管理とオプションのインプライドボラティリティ変化に留意。
株式限定キャンペーン開催中:7月新規ユーザー特典:米国株購入でNVIDIA株をプレゼント 今なら取引がよりお得!
免責事項:上記の内容は参考情報であり、投資アドバイスではありません。ご自身のリスク許容度と専門家の助言をもとにご判断ください。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
モルガン・スタンレーは警告:古いストレージ価格がピークに達しており、2028年には供給と需要が緩和される可能性がある
モルガン・スタンレーは、米国の中間選挙後、2028年に米国のデータセンターの新規容量の約20%が2029年に延期されると予測しています。これにより、2028年のサプライチェーンに「断層」が生まれ、旧型ストレージの在庫過剰リスクが生じる可能性があります。旧型ストレージは長期の固定価格契約による制約が少ないため、供給と需要のギャップが縮小すると価格の大きな変動が発生する可能性があります。上記の分析は旧型ストレージにのみ適用され、DDR3/4、SLC/MLC NANDおよびNORフラッシュが含まれます。

ROI-利上げ50ベーシスポイント?Walsch率いるFRBはコミュニケーションの問題に直面:McKeever
NVIDIA Rubin UltraはどれほどのCPO需要を生み出すか?バーンスタイン:単一Podの光学価値が5倍になる
バーンスタインは、Nvidia Rubin Ultraアーキテクチャが生み出す共封装オプティクス(CPO)および光ファイバー需要が大幅に増加し、単Podオプティクスの内容が100万ドルから540万ドルへ上昇し、2028年にはNvidiaのオプティクスエコシステム市場規模が468億ドル(前年比91%増)に達すると考えています。InP基板の供給のボトルネックはあるものの、業界の展望は依然として良好であり、同機関はLumentum、Coherent、およびCienaの「アウトパフォーム」評価を改めて強調しました。

UBSは第3四半期にゴールドオプションの両方向戦略を展開し、テクノロジー株に強く注力、SKハイニックス(SKHY.US)にポジションを構築
UBSグループ(UBS.US)は、2026年9月30日までの第3四半期保有報告書(13F)を提出しました。

暗号資産価格
もっと見る


