
米国株式市場が「極めて脆弱」な状況で、決算シーズンが始まった

米国株指数の表面的なボラティリティは落ち着いているものの、内部での圧力が蓄積されつつあります。地政学的状況、金融政策予想、クレジット市場のシグナルという三重の圧力の下、市場の脆弱性は近年の高水準に達しています——そして、高い期待と高リスクを伴う決算シーズンがまさにこのタイミングで幕を開けました。
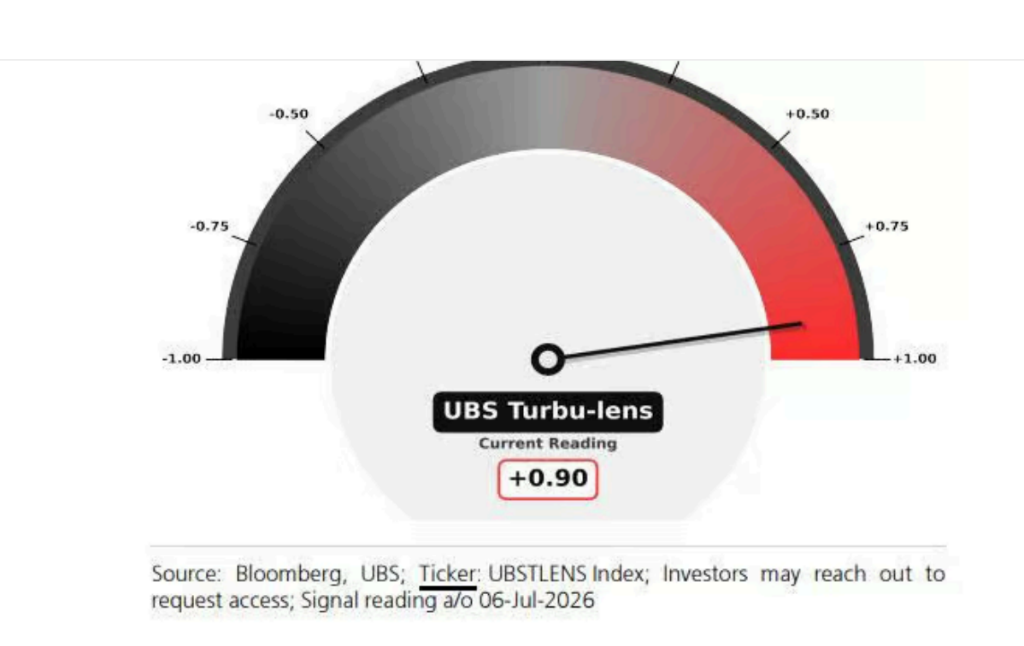
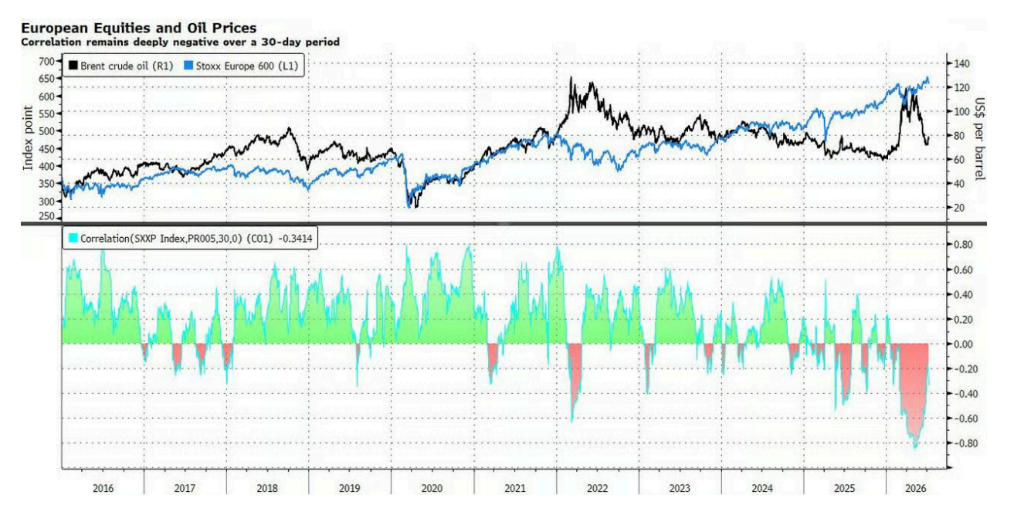
UBSデリバティブストラテジーチームの"Turbu-lens"市場脆弱性指標は現在0.9(範囲は-1から1)と、2025年9月中旬以降で最高水準となっています。歴史的に見ても、このような数値はVIXの一時的な急上昇を予兆する傾向があります。UBSデリバティブストラテジストのMaxwell Grinacoff率いるチームは、この指標は「極度な市場脆弱性」を示しており、決算シーズンがまさにこの時期にスタートしたことを警告しています。同時にチームは、システム的な戦略が全面的にレバレッジをかけてきた場合、この指標が「真に+1に達する可能性がある」とも指摘しました。
現在の市場では高い期待値がリスクをさらに拡大させています。アナリストはS&P500指数採用銘柄の第2四半期利益成長を24%と非常に高く見込んでおり、欧州ストックス600指数に対する見込みも12%に上ります。これまでの決算シーズンとは異なり、アナリストたちは決算発表直前まで予想を引き上げ続けており、その自信の高さは、仮に結果が市場を失望させた場合は修正余地がより大きいことを意味します。
VIXの静けさの裏で、個別銘柄のボラティリティは3倍超
現在のVIXは低水準となっていますが、この静けさは誤解を招きかねません。Barclaysのストラテジスト、Anshul Gupta率いるチームは、VIXの最近の低下は季節的な価格変動が通常縮小するカレンダーウインドウと一致しており、これは「一時的なスイートスポット」に過ぎず、持続力には限界があると指摘。決算シーズンの開始に伴い、再びVIXが上昇する可能性があると述べています。
さらに注目すべきは、指数のボラティリティの低迷が市場内部の極端な分化を覆い隠していることです——個別銘柄のボラティリティはすでに指数のボラティリティの3倍を超えています。Grinacoffは、この差が夏季に縮小する確率が高いと述べていますが、その際には金融政策の再評価や地政学的な攪乱が引き金となって、指数レベルで急激なボラティリティ上昇を引き起こす可能性があるとしています。
ヘッジ戦略では、分散取引やセクター・ローテーションが今後数週間の決算発表期間中も継続する可能性があるため、指数レベルでのヘッジ効果には限界があるかもしれません。Grinacoffは、「個別銘柄のオプションが戦術的にはより良いチャンスを提供する可能性がある」と提案しています。
原油価格と債券市場が二重の警戒シグナル
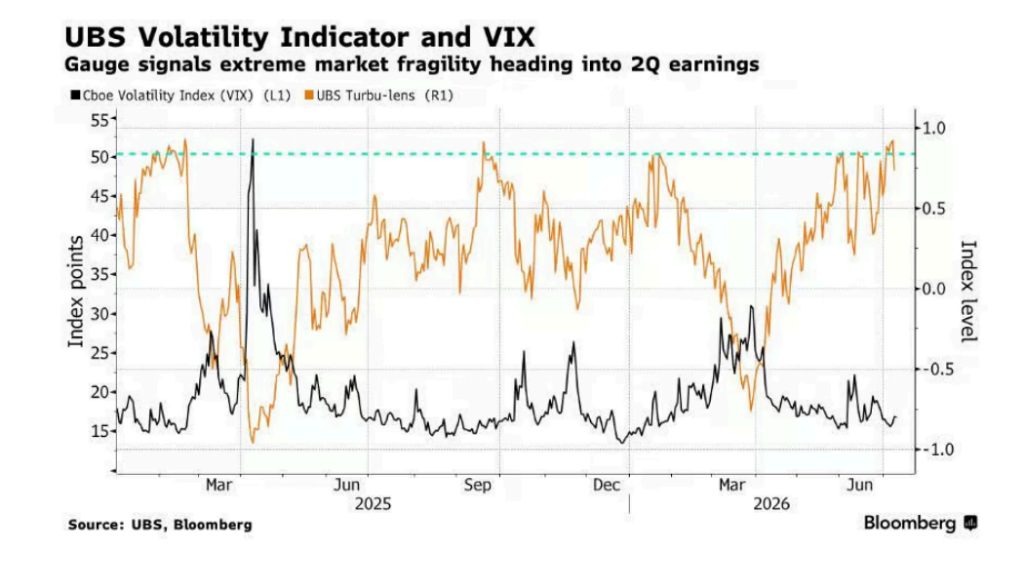
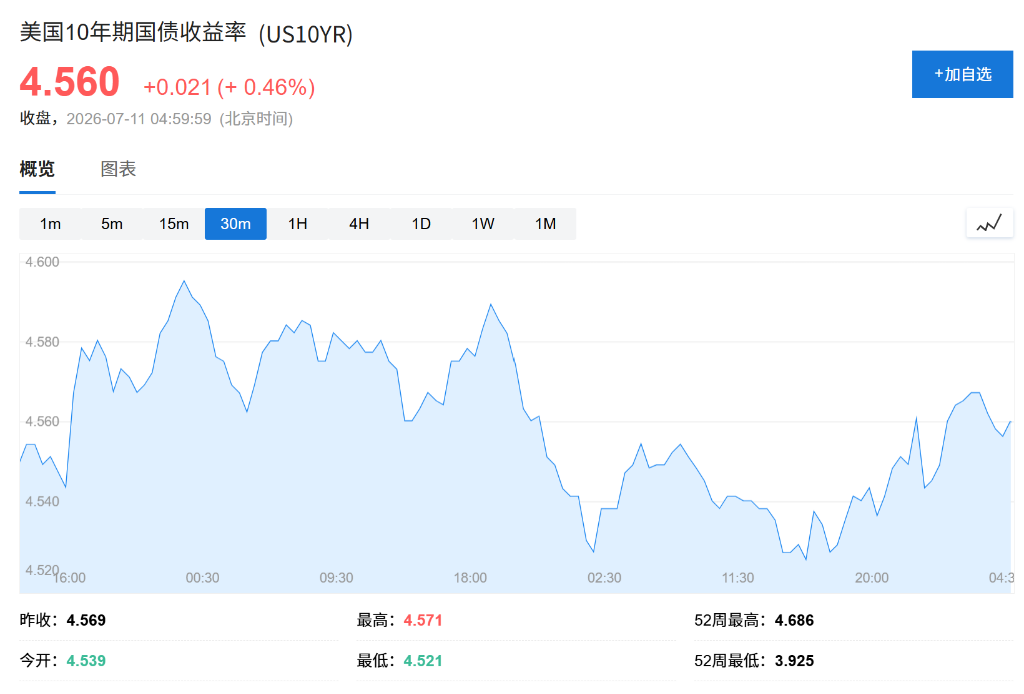
地政学的な状況からもたらされる原油価格の変動が、世界の株式市場へ持続的な圧力をかけ続けています。ブレント原油価格は1バレル80ドルを下回る水準まで上昇しており、このトレンドがインフレ期待を高止まりさせ、FRBの様子見スタンスを維持させる可能性があります。FRBの議事録公表後も利上げ期待に大きな変化はありませんでしたが、10年米国債利回りはひそかに4.6%に接近し、債券市場のボラティリティの上昇は世界株式市場へネガティブなシグナルを送り、少なくともこれ以上の上昇余地を抑制しています。
Citiのストラテジストチーム(Alice Zheng含む)は、市場の原油価格の上昇に対するポジション設定に偏りが見られ、特に欧州は脆弱だと指摘しています——その理由は、輸入エネルギーへの依存度が高く、AI関連資産でのエクスポージャーが低いからです。「もし原油価格の上昇が続けば、欧州株式市場の調整幅は相応に大きくなる可能性がある。何しろ市場はすでに紛争終結の期待を大きく織り込んでいる」とストラテジストは述べています。
クレジット市場は株価上昇を支持せず
クレジット市場の動向は、現在の株式市場の上昇モメンタムに警鐘を鳴らしています。株価指数が過去最高値に達したのに対し、クレジット・デフォルト・スワップ(CDS)スプレッドの縮小幅はかなり限定的で、クレジット市場は株高を十分には支持していません。最近株式市場が調整する中、両者の動きは再び一致し始めたものの、より力強い株式上昇のためには、クレジット市場においてさらに明確なタイトニングシグナルが必要だと分析筋は考えています。
こうしたリスクを受け、UBSは投資家に対してペアワイズ・コリレーション取引(pair-wise correlations trades)を通じて個別株レベルのボラティリティ機会を捉えるよう推奨しています。セクターとしては、米国市場ではテクノロジー、エネルギー、金融セクターがペアワイズ・ボラティリティ取引に最適で、欧州市場ではエネルギー、テクノロジー、一般消費財セクターを推奨しています。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
CoreWeaveの急騰がAIクラウドに「一息つく機会」を与え、次はAnthropicのIPOとNVIDIAに注目
CoreWeaveの第3四半期決算は収益・ガイダンスともに予想を上回り、株価は1日で25%急騰、新雲セクターも12%超の急騰となりました。Anthropicは1.5兆ドルのIPO評価が報じられ、OpenAIは1四半期の収益が初めて100億ドルを突破し、これら3つの好材料が共鳴し、これまでAIリターンへの懸念が強かったコンピューティングパワー産業チェーンを押し上げました。来週のNVIDIA決算とAnthropicの上場は、この反発がどこまで続くかを占う真の試金石となるでしょう。

AIの計算能力と半導体が大反攻を展開、ウォール街はなぜ米国株を慎重に見ているのか?重要な指標が底打ちしていないことを示している
米国株式市場の激しい変動により、投資家たちは各種データを綿密に分析し、売りがすでに終息したかどうかを判断しようとしている。初期の指標では、市場が通常の上昇軌道に戻ったと断言するのはまだ時期尚早であるようだ。

エヌビディア(NVDA.US)のガバナンス危機が深刻化:ジェンスン・フアンの不倫疑惑が再浮上、取締役会が解任を検討、ウォール街が「ジェンスン抜き」のシナリオを価格設定し始める
世界時価総額が最も高い半導体企業は、創業以来で最も深刻なコーポレートガバナンスの危機に直面しています。
更新版4 - 関係者によると、Nvidiaの取締役会が開催され、CEOのJensen Huangの去就について協議された
暗号資産価格
もっと見る


