
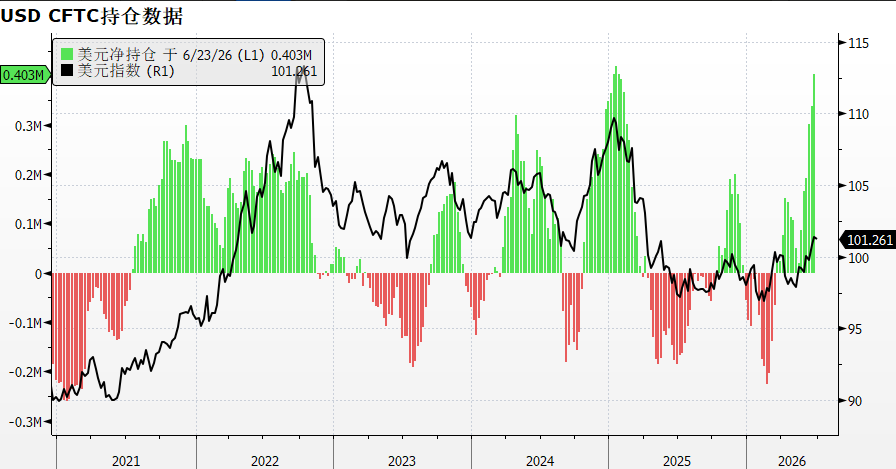
米ドル買いが集中

Morning FX
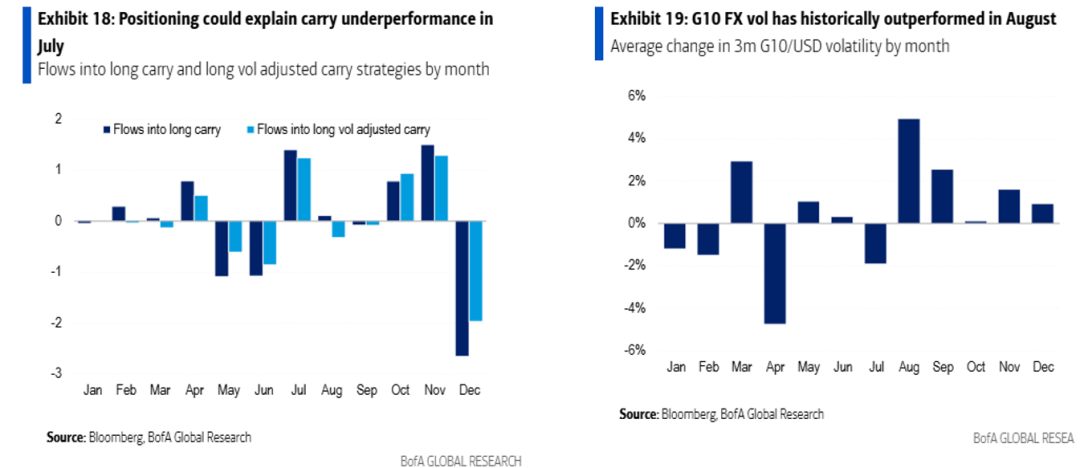
2. 原油価格下落で利上げ期待が支えられず
今回のドル上昇の主な原動力は、市場がFRBのタカ派政策を先取りして織り込んだことによります。ドルインデックスの動きはFRBの今後1年の利上げ期待と高い相関を持っています。
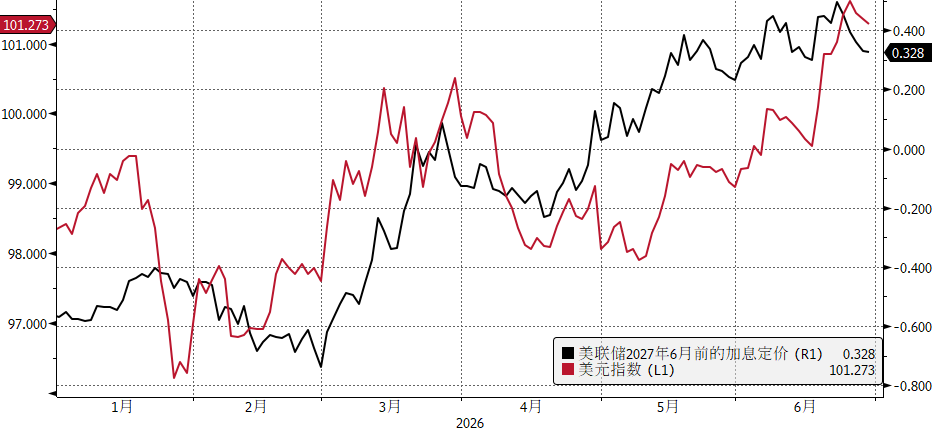
現在、市場は年内にFRBが1.3回利上げを行うと見込んでおり、9月までの利上げ確率は75%に達しています。これは6月FOMC後の高水準からやや後退していますが、ドル金利の下落幅は原油価格の大幅下落に依然として追いついていません。原油安はインフレ圧力を段階的に和らげ、FRBの利上げ必要性を下げて金利面でのドル支援論拠が一段と弱まっています。
3. 経済指標に季節的な弱含み局面が到来
6~7月の米非農業部門雇用者数には季節的な弱さが見られます。一つは、学校の夏休みにより公教育の臨時ポジションの離職が増え、多くの女性が子どもの夏休み中の世話で労働市場から一時退出するためです。もう一つは、7月に自動車メーカーなど製造業が一斉に工場を停止してメンテナンスを行い、労働者が一時離職することも要因です。したがって、夏季の雇用データには自然と季節変動による弱含みが生じ、JOLTSやISM製造業など高頻度指標も弱含みとなる可能性があります。
4. AIの好材料は十分に織り込まれ、効果は逓減傾向
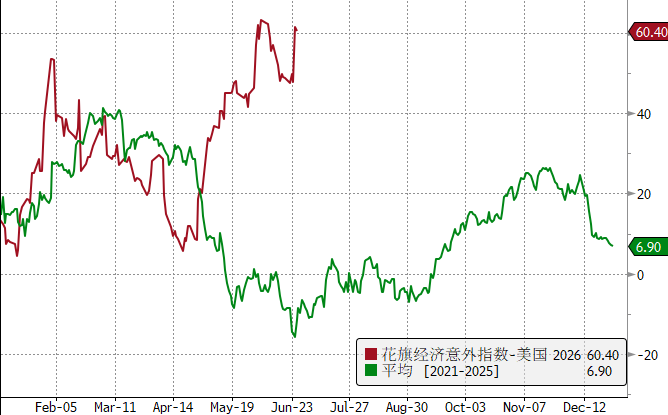
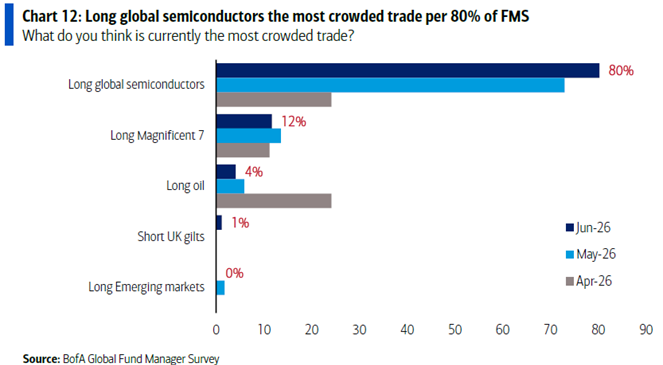
AIによる米国の生産性向上は中長期的にドルの強材料ですが、短期的にはその好材料はすでに価格に織り込まれています。Bank of Americaの6月の投資家調査レポートによると、80%の機関投資家がグローバル半導体ロングが現在最も集中した取引だと見ています。テック株のボラティリティが高まると、海外資本によるドル資産への継続的な流入動機が弱まる可能性があります。
5. ドルを支えてきた地政学的なリスクプレミアムが継続的に後退
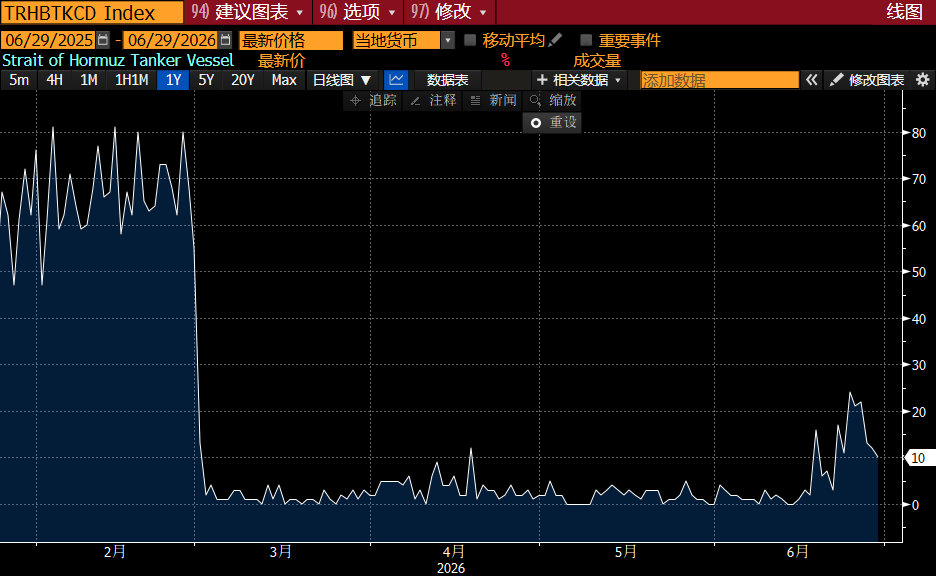
米国とイランが停戦覚書に合意し、中東情勢が大幅に緩和。ホルムズ海峡の航行量は正常の約30%に戻り、中東全体の海峡航行量も正常の60%まで回復しています。これまでドルを支えていた地政学的なリスクプレミアムは急速に後退しています。
まとめ:
現状、米ドルのロングポジションはかなり偏っており、加えて原油安、夏場の経済統計の季節的な弱体化、AIの好材料の十分な織り込み、地政学リスクの後退など複合的な要因が重なり、米ドルは短期的に高値からの調整圧力が強まっています。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
モルガン・スタンレーは警告:古いストレージ価格がピークに達しており、2028年には供給と需要が緩和される可能性がある
モルガン・スタンレーは、米国の中間選挙後、2028年に米国のデータセンターの新規容量の約20%が2029年に延期されると予測しています。これにより、2028年のサプライチェーンに「断層」が生まれ、旧型ストレージの在庫過剰リスクが生じる可能性があります。旧型ストレージは長期の固定価格契約による制約が少ないため、供給と需要のギャップが縮小すると価格の大きな変動が発生する可能性があります。上記の分析は旧型ストレージにのみ適用され、DDR3/4、SLC/MLC NANDおよびNORフラッシュが含まれます。

ROI-利上げ50ベーシスポイント?Walsch率いるFRBはコミュニケーションの問題に直面:McKeever
NVIDIA Rubin UltraはどれほどのCPO需要を生み出すか?バーンスタイン:単一Podの光学価値が5倍になる
バーンスタインは、Nvidia Rubin Ultraアーキテクチャが生み出す共封装オプティクス(CPO)および光ファイバー需要が大幅に増加し、単Podオプティクスの内容が100万ドルから540万ドルへ上昇し、2028年にはNvidiaのオプティクスエコシステム市場規模が468億ドル(前年比91%増)に達すると考えています。InP基板の供給のボトルネックはあるものの、業界の展望は依然として良好であり、同機関はLumentum、Coherent、およびCienaの「アウトパフォーム」評価を改めて強調しました。

UBSは第3四半期にゴールドオプションの両方向戦略を展開し、テクノロジー株に強く注力、SKハイニックス(SKHY.US)にポジションを構築
UBSグループ(UBS.US)は、2026年9月30日までの第3四半期保有報告書(13F)を提出しました。

暗号資産価格
もっと見る


