
クラウド大手はいつ反発するのか?

クラウド
昨夜のMicronの決算発表後、予想通り世界株式市場のセンチメントが反転し、私が把握できている米国の投資銀行もほぼ全てがMicronの目標株価を引き上げました。例えば、米国の6大投資銀行のうち、最も保守的なGoldman Sachsは「中立」と1,100ドルのターゲットを示し、Morgan Stanleyは「オーバーウェイト」と1,200ドルのターゲットを出し、残り4社はいずれも1,400ドル以上です。この決算が機関投資家を確かに征服したことが見受けられます。では、Morgan Stanleyの見通し及び今後の記憶領域の期待とカタリストについて引き続き説明します。
まず、Morgan Stanleyは、最近のストレージ分野における変動は主に資金フローとセンチメントによるものであり、基本的な問題ではないと考えています。これは既に皆さんご存知のことです。さらに、ストレージメーカーが結んだ長期契約について、今年5月以降ペースが鈍化していますが、これは必ずしも需要問題を意味するものではなく、交渉が重要な段階に入ったことによる可能性が高いとされています。また、大規模な長期契約の成立はまだこれからで、今年後半に登場する可能性が高く、主役はおそらく米国の大手クラウド事業者となるでしょう。
ここから引き続き整理すると、昨日のMicronの決算では、4社の超大手顧客が言及されており、推測ではNvidia、Microsoft、Google、Anthropicかもしれません。今後契約締結の機会があるのはAmazon、OpenAI、SpaceX、Metaなどです。Morgan Stanleyの試算と割合に基づくと、昨日Micronが示した最低1,000億ドルの契約は、最終的には2,500億ドル以上の価値になる可能性があり、これは総時価総額約1.8兆〜2兆ドルに相当します。詳細は今後も観察が必要ですが、おおまかな枠組みはこの方向性になると思われます。
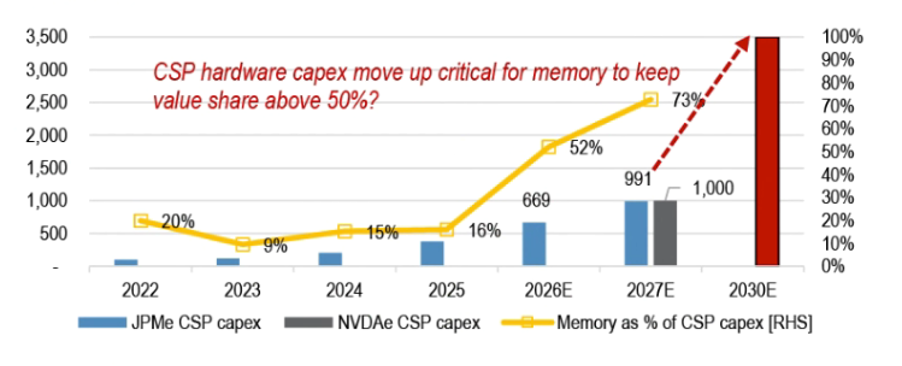
次にさらに重要なのが資本支出です。Morgan Stanleyによると、ストレージが資本支出に占める割合は、2022年には20%未満だったのが、2026年には予想で52%、2027年には70%を超える可能性もあります。
この2つの数字は私たちのざっくりとした予想よりもはるかに楽観的で、特に来年の70%という割合は大きいです。よく考えてみると、仮にCPU、GPU、ストレージの比率がある程度固定されているとすると、土地や電力などの設備に15%、AI半導体に85%を充てる場合、このうちストレージが73%を占め、CPUやGPUなどその他全てのユニットは15%に留まります。こう計算すると、Morgan Stanleyが提示した比率は確かにかなり極端です。しかし仮にストレージが60%または55%しか占めなくても、ストレージ由来の圧迫効果は相当深刻です。
まとめると、今後はおそらく3つのパスがあります:
A、資本支出が変わらず、演算性能の増加が鈍化する。クラウドやAIモデル、ストレージ以外の半導体が圧力を受け、ストレージロジックは継続。
B、資本支出が上方修正され、演算性能の増加は維持される。クラウドが圧力を受け、他のロジックは続行。
C、資本支出が引き下げられ、演算性能の増加も減速、クラウドは反発、その他は圧力を受ける。
Jasonは、市場の期待は非常に高く、クラウドの負担も小さくないものの、クラウド大手が支出を鈍化させる兆候や証拠は一切見られず、むしろTSMCが上海のコンベンションセンターで開催したフォーラムの発言から、今回の資本支出に対しより確かな手ごたえを感じたと見ています。したがって、現状維持もしくは上方修正の可能性が高く、大手クラウドは引き続き負担を抱え、その他半導体も前向きに推移し、ストレージロジックは引き続き強硬であろう、と見ています。
この先、7月末のMicrosoftの決算が、次年度の資本支出を明らかにする可能性が高く、重要な観測ポイントとなるでしょう。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
業績発表後に50%急騰!シティは「AI+デジタル広告」リーダーAppLovin(APP.US)の上昇が続くと予想、500ドルで新たなEコマース市場を目指す
テクノロジー株が売却される中、AppLovinは収益の実現により独自の動きを見せました。11月5日、ナスダック100指数は6.36%下落し、フィラデルフィア半導体指数は12.25%急落しましたが、AppLovinは決算発表後に31.04%上昇しました。その後の2営業日でも上昇を続け、11月9日までに410ドルで取引を終了し、決算発表前から累計約50.9%の上昇となりました。

信頼度はゼロ!ゴールドマン・サックスがヘッジファンドのポジションを解説:「投げ売り清算」、コロナ禍以来最大の損失
ゴールドマン・サックスのプライムブローカレッジデータによると、ヘッジファンドの先週の純レバレッジ率は過去5年間で最低水準となり、レバレッジ削減規模は2020年3月のパンデミック以来最大となりました。ロング・ショート比率も過去5年で最低に達しています。テクノロジー株の純売却額は300億ドルを超え、2023年7月の市場混乱時を大きく上回りました。CTA(商品投資顧問)によるクオンツ戦略は、今後1週間にわたって相場が上昇・下落いずれの場合も継続的に売却すると予測され、最大の売り圧力は487億ドルに達する可能性があります。現在、市場の逆張りで買い支えているのはミューチュアルファンドと企業による自社株買いのみであり、市場の本格的な底打ちは、クオンツによる売却圧力の解消を待つ必要があります。

AI株が暴落した後に何を買うべきか?オッペンハイマー:「リターン実現」の流れに注目し、Microsoft、Oracle、SAPを最優先
オッペンハイマーが449名のIT購買担当者を対象に実施した調査によると、AIエージェント主導のAIアプリケーションソフトウェア製品は、依然としてより大規模な企業予算の獲得を目指しているものの、顧客は投資収益の検証をますます重視するようになっています。そのため、2027年には支出拡大のペースが鈍化する可能性があり、ソフトウェア業界全体が一概に成長加速を迎えるとは限りません。このため、Microsoft、Oracle、SAPはオッペンハイマーのアナリストチームによって主要な潜在的な勝者として挙げられています。

暗号資産価格
もっと見る


