
IonQの量子ロードマップとファウンドリ戦略 2030年まで

IonQ IONQは、国家安全保障の優先事項とスケーラブルな量子インフラストラクチャの交差点に自らを位置付けています。強化されたバランスシートと拡張されたロードマップによって、経営陣は2026年以降への意味のある収益加速を目指しています。
国家安全保障と連邦拡大が導入を推進
2025年第3四半期の決算報告では、IonQはIonQ Federalを立ち上げ、アメリカ政府向けの機会に焦点を絞りました。経営陣は進行中の10億ドル以上の提案案件に言及し、2025年初頭に実施されたEPBハブの販売やエネルギー省とのパートナーシップを、連邦政府との関係強化の証拠として挙げました。
収益構成はこの勢いを裏付けています。第3四半期の売上は約70%がアメリカ、30%が海外であり、前年のほぼ国内のみの構成から大きく変化しました。経営陣はまた、第4四半期の売上が第3四半期を上回るとガイダンスし、過去の季節性を打破し、通年の売上見通しを上方修正しました。
これらの展開は、IonQが単一製品取引からコンピューティング、ネットワーキング、センシング、セキュリティを横断した統合導入へと移行する中で、リカーリング型ソリューションの機会が拡大していることを示唆しています。政府やFortune 500企業との統合ソリューションが進展するにつれ、2026年の四半期ごとの売上見積もりも年を通じて上昇傾向にあり、需要の拡大が見込まれています。
Tempo、256キュービットシステムおよび短期マイルストーン
IonQは2026年にTempoを出荷し、今年中にElectronic Qubit Controlを搭載した256キュービットデバイスを実証する計画で、Forte EnterpriseおよびTempoの納品も順調に進んでいます。これらのマイルストーンが、同社の短期的な商業化ストーリーの基盤となっています。
第3四半期の実行はその軌道を強化しました。売上高は3990万ドルに達し、前年同期比で222%増でした。経営陣は第4四半期にも連続的な増加をガイダンスしています。通年の見通しの上方修正や製品納品に対する自信は、ロードマップに沿った進捗を反映しています。
Tempoの出荷と256キュービットデモンストレーションは、2026年の収益急増の基礎となります。Zacksコンセンサス推定によれば、来年の年間収益はシステム導入の増加とソリューション採用の拡大と一致してステップアップすると予想されています。
IonQ, Inc. 価格とコンセンサス
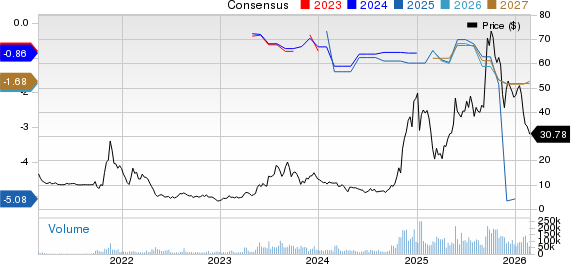
IonQ, Inc. 価格-コンセンサスチャート | IonQ, Inc. 見積もり
20万キュービットから200万キュービットへ
さらに先を見据えて、IonQは2028年に20万キュービットの量子プロセッサユニットの機能テストを開始する予定です。これらのシステムは、8,000を超える超高忠実度論理キュービットを実現するために設計されており、重要なスケールの変曲点となります。
経営陣はまた、200万キュービットチップのタイムラインを最大1年加速させました。同社は2028年に1,600論理キュービット、2030年までに80,000論理キュービットを目指しており、大規模なエンタープライズ対応量子システムへの取り組みを強調しています。
これらのマイルストーンは、スケールしたソリューション収益の獲得に不可欠です。より多くの論理キュービット数の達成は、より広範な商業ワークロード、政府との深い統合、ハードウェアとプラットフォームアクセス全体の経済性向上への入り口と位置付けられています。
SkyWaterとの垂直統合とコストスケール
IonQが計画しているSkyWater Technologyの買収により、DMEAカテゴリー1Aの信頼できるオンショアファウンドリが垂直統合されます。この取引は約18億ドルと評価されており、2026年第2四半期または第3四半期に完了する見込みで、サプライ確保とウェハーイテレーションの加速を目的としています。
独立したレビューにより、200万キュービット量子コンピュータの構築に必要な部品コストが2025年時点で3,000万ドル未満になる可能性が確認されました。経営陣は電子キュービット制御の進展を続け、確立された半導体製造や大量購入を活用してコスト低減と生産期間短縮を図っています。
より高速なウェハーイテレーション、並列試作、製造性向上は、ボリュームが拡大するにつれてユニットエコノミクスを強化する可能性があります。長期的には、このコストスケール戦略が魅力的な価格設定とマージン拡大を支え、長期投資の根拠を強化する狙いです。
長期的な量子テーマへのリスク
戦略的な勢いがある一方で、リスクも依然として重要です。経営陣は2025年の調整後EBITDA損失ガイダンスを2億600万ドルから2億1,600万ドルの範囲で再確認し、Zacksコンセンサス推定でも2026年まで損失が継続すると見込まれています。研究開発や販売費、一般管理費もスケーリング対応のため増加する予定です。
また、複数年にわたる販売サイクルにより可視性も制約されています。10億ドル超のパイプラインは提案案件であり、受注ではありません。経営陣は短期的な大型ソリューション契約のモデリングに対して慎重な姿勢を示しました。Tempo納品や高キュービットシステムを含む主要技術マイルストーンの遅れがあれば、導入が遅れ販売サイクルが長期化する可能性があります。
より広いコンピュータ・統合システム業界では、Silicon Motion Technology SIMOやSeagate Technology Holdings STXといった同業他社が現在Zacksランク#1(強い買い)を持ち、短期的な見積もりトレンドがより強いことを反映しています。IonQはZacksランク#3(ホールド)となっており、投資家が長期的な野心と実行力・収益性リスクを比較衡量する中で、短期的な勢いがバランスしていることを示しています。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
モルガン・スタンレーの「メモリの死神」Shawn Kimが再び警告!本当の爆弾は「2028年利益の崖」、メモリ株の目標株価を全面的に引き下げ
ショーン・キムはメモリー株の目標株価を全面的に引き下げ、SKハイニックスの目標株価を38%大幅に下げ、サムスン電子の目標株価も19%引き下げました。彼は2028年に業界が「利益の崖」に直面すると警告しています:2027年末に新たな生産能力が稼働し、データセンター建設が遅れ、HBMのプレミアムが縮小し、NANDスポット価格が約2週間で20%暴落するなど、四重の圧力が重なっています。彼は両社の長期DRAM利益率の仮定を大幅に歴史的平均値に圧縮しました。

MARA Holdings(MARA.US)第3四半期決算説明会:経営陣はAI/HPCリース2件の年内契約を目指すと説明、総負債は年内に37%削減済み
MARA Holdings(MARA.US)は2026年第3四半期の財務報告書を発表しました。この報告書は珍しい分裂した状況を示しており、帳簿上の利益は急増している一方、営業収入は継続的に縮小しています。同社は現在、「ビットコイン採掘」から「AIインフラストラクチャー」への転換という重要な局面にあります。

モルガン・スタンレーの「メモリー死神」Shawn Kimが再び警告!本当の爆弾は「2028年利益の崖」、メモリー株の目標株価を全面的に引き下げ

Skydance(SKYD.US)第3四半期決算電話会議:2027年初頭にParamount+とHBO Maxのバンドルパッケージを発売、2030年にはフリーキャッシュフロー目標を最低100億ドルに設定
パラマウントとワーナーのストリーミングサービス統合には明確なタイムラインができました。Skydance社は2027年初頭にParamount+とHBO Maxのバンドルパッケージを提供する予定で、約1年で両サービスのバックエンド技術を統一することを目指しています。
暗号資産価格
もっと見る


