
DoorDash反発のシグナル:アナリストはここから二桁の上昇を予想

DoorDash(NASDAQ: DASH)は2026年のガイダンス更新により反発を引き起こし、今後の上昇幅は二桁台に達すると見られています。アナリストの予測によれば、レンジの下限でも最低20%の上昇が見込まれ、コンセンサスレベルでは重要なサポート目標を40%以上上回っています。リリース後の反応はまちまちで、3社が目標株価をレンジの下限に引き下げたものの、36人のアナリストのコンセンサスは「Moderate Buy」となっており、全員が目標を引き下げたわけではありません。Bank of Americaのアナリストは目標株価をコンセンサスを上回る72ドルに引き上げており、依然として見通しに自信を持っていることを示唆しています。
DoorDashの機関投資家の動きも市場の底打ちと一致しています。MarketBeatのデータによると、機関投資家グループは全株式の90%以上を保有しており、7四半期連続で買い越し、2026年初頭には過去最高水準に達しています。四半期が進むにつれて買いペースは鈍化する可能性があるものの、すぐに売却に転じることは考えにくいです。株価予想は既に十分強気であり、今後アップグレードサイクルが形成される可能性もあります。
DoorDash、2026年の成長加速へ向け支出を拡大
2025年度第4四半期の決算発表およびガイダンスの詳細によると、予想を上回る業績とともに支出の増加が示されています。支出は、技術導入、マーケティング、新たな事業分野、密度向上に重点的に使われ、成長の維持と加速を目指します。このような環境下では、年初に限らず進行につれ業績が上振れる可能性が高く、長期的な市場心理も押し上げるでしょう。悪いニュースは支出増が最終利益を圧迫することですが、良いニュースはEBITDAマージンが拡大する見通しで、今後数年間にさらにマージン拡大の余地が生まれる点です。
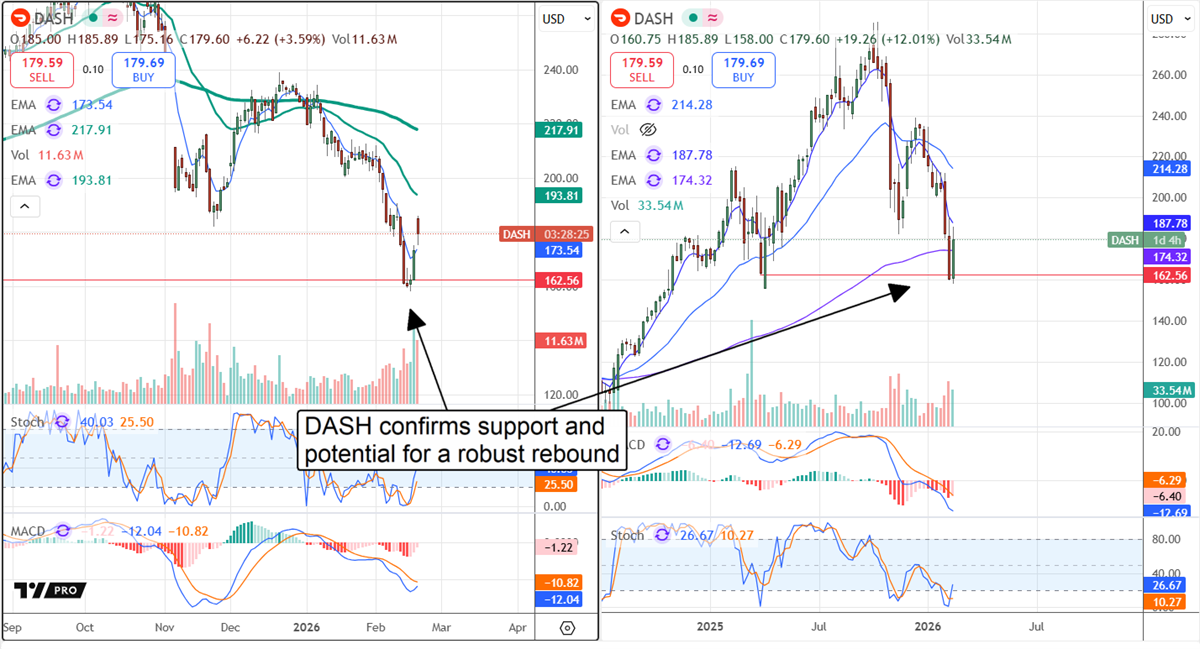
テクニカル見通しは強気です。DASH市場はピークから大きく下落したものの、現在は十分な調整期間を経ています。指標は売られすぎの状態を示し、反発の強い可能性を示唆しています。ストキャスティクス指標は安値で強気のクロスオーバーを形成し、ベアリッシュなMACDは最近の株価安値から乖離しています。市場がこのシグナルに追随するかどうかが焦点ですが、機関投資家の動きやアナリストのセンチメント傾向を考慮すれば、その可能性は高いでしょう。ただし、上昇局面には障害もあり、途中でボラティリティが生じる可能性もあります。重要なターゲットは190ドルと215ドル付近であり、年央までに到達する見込みです。
DASHアナリストは弱めのQ4決算を乗り越え、より力強い来年に期待
DoorDashは今四半期、少なくともアナリストのコンセンサス予想と比較すると弱い結果でした。MarketBeatが報告するコンセンサスを下回る売上高と利益となったものの、その内容は依然として力強いものでした。純売上高は前年同期比で約40%増の39.6億ドルで、注文数は32%、注文金額は39%増加しています。コア市場全体で成長が見られましたが、特に国際部門は米国を大きく上回る成績となり、買収統合が想定以上に事業加速に寄与しました。
マージンに関するニュースも良好です。同社はGAAPマージンを拡大し、運営品質を維持したことで、純利益は前年比51%増、調整済みEBITDAも売上高に沿って38%となりました。フリーキャッシュフローだけが唯一の弱点で、17.6%の緩やかな成長にとどまりましたが、この軟調さも成長と投資増加によりカバーされています。
年末のバランスシートのハイライトは警戒すべき点がなく、むしろ投資家にとって好材料となっています。現金や資産の増加は負債の増加と相殺されますが、レバレッジは低く、総負債は現金の約2倍、株主資本の1倍未満に抑えられています。要点は、同社は十分な資本を持ち、堅調なキャッシュフローを維持し、ほとんど負担がないことです。年間で28%の株主資本増加を実現し、株主への資本還元も可能です。資本還元は全て自社株買いですが、発行株数を減少させ、株主にさらなるレバレッジを提供しています。
DoorDashのリスクはポテンシャルを相殺しない
DoorDashのリスクには競争、規制上の障害、消費者トレンドの変化が含まれますが、いずれも直近では深刻な脅威ではありません。競争は激しいものの、同社は高いレベルで実行し、成長面で競合他社をリードしています。規制上の障害はより差し迫った課題で、ドライバーの再分類やビジネスモデルの変更につながる可能性がありますが、そのような法整備には数年かかると見られています。また、消費者トレンドは堅調で、今後さらに強まる可能性もあります。初期報告によれば、2025年の税還付は前年より10%大きく、全国の消費者にとって追い風となっています。
今すぐ1,000ドルを投資するならどこ?
次の取引をする前に、ぜひこの情報を知っておくべきです。
MarketBeatは、ウォール街で最高評価・最高パフォーマンスのリサーチアナリストたちが、クライアントに日々推奨する銘柄を追跡しています。
当社のチームは、トップアナリストたちが今買うべきと密かにクライアントに囁いている5銘柄を特定しました。そして、その中には有名銘柄はありませんでした。
彼らは、これら5銘柄こそが今投資家が買うべき最高の企業だと考えています…
その5銘柄はこちら
この記事「DoorDash Rebound Signal: Analysts See Double-Digit Upside From Here」はMarketBeatに最初に掲載されました。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
モルガン・スタンレーは警告:古いストレージ価格がピークに達しており、2028年には供給と需要が緩和される可能性がある
モルガン・スタンレーは、米国の中間選挙後、2028年に米国のデータセンターの新規容量の約20%が2029年に延期されると予測しています。これにより、2028年のサプライチェーンに「断層」が生まれ、旧型ストレージの在庫過剰リスクが生じる可能性があります。旧型ストレージは長期の固定価格契約による制約が少ないため、供給と需要のギャップが縮小すると価格の大きな変動が発生する可能性があります。上記の分析は旧型ストレージにのみ適用され、DDR3/4、SLC/MLC NANDおよびNORフラッシュが含まれます。

ROI-利上げ50ベーシスポイント?Walsch率いるFRBはコミュニケーションの問題に直面:McKeever
NVIDIA Rubin UltraはどれほどのCPO需要を生み出すか?バーンスタイン:単一Podの光学価値が5倍になる
バーンスタインは、Nvidia Rubin Ultraアーキテクチャが生み出す共封装オプティクス(CPO)および光ファイバー需要が大幅に増加し、単Podオプティクスの内容が100万ドルから540万ドルへ上昇し、2028年にはNvidiaのオプティクスエコシステム市場規模が468億ドル(前年比91%増)に達すると考えています。InP基板の供給のボトルネックはあるものの、業界の展望は依然として良好であり、同機関はLumentum、Coherent、およびCienaの「アウトパフォーム」評価を改めて強調しました。

UBSは第3四半期にゴールドオプションの両方向戦略を展開し、テクノロジー株に強く注力、SKハイニックス(SKHY.US)にポジションを構築
UBSグループ(UBS.US)は、2026年9月30日までの第3四半期保有報告書(13F)を提出しました。

暗号資産価格
もっと見る


