
J&JのMedTech、2025年に力強い成長を示す:2026年はさらに良くなるのか?

Johnson & JohnsonのJNJメディカルデバイス部門であるMedTechは、整形外科、外科、心血管および視覚分野の製品を提供しています。MedTech部門はJ&Jの総収益のおよそ36%を占めています。2025年、J&JはMedTech部門で約340億ドルの売上を達成し、15の主要な新製品発売に支えられ、オペレーショナルベースで5.4%の成長を示しました。
MedTech部門では、J&Jは特に心血管分野で、革新的かつ高成長市場へのポートフォリオ転換を成功させています。2024年にShockwave、2022年にAbiomedを買収したことで、J&Jは4つの最大かつ高成長の心血管インターベンションMedTech市場においてカテゴリーリーダーとなりました。心血管部門の売上は2025年に15.8%増の89億ドルとなりました。
J&JのMedTech事業は、買収した心血管事業のAbiomedとShockwave、ならびにSurgical Visionおよび外科の創傷閉鎖分野全体での勢いの加速により、過去3四半期で改善しています。J&Jの電気生理学事業の改善も成長を後押ししました。MedTechの売上は2025年にオーガニックベースで4.3%増加しました。
しかし、同社は中国で引き続き逆風に直面しています。中国での売上は、中国政府主導のコスト抑制策であるボリュームベース調達(VBP)プログラムの影響により打撃を受けています。また、一部のMedTech事業では競争圧力も売上成長に悪影響を及ぼしています。
2026年、J&Jは心血管、外科および視覚ポートフォリオ全体で新たに発売された製品の採用拡大により、MedTech事業が2025年を上回る成長を遂げると期待しています。主な新製品には、電気生理学のVARIPULSE、外科のETHICON4000、視覚分野のOASYS MAXファミリーがあります。J&Jは2026年も中国におけるVBP問題の影響が続くと見込んでいます。また、約5億ドルに達する可能性のある関税コストは、2025年よりもはるかに高く、2026年のMedTechのマージンを圧迫する見通しです。
整形外科フランチャイズを専門の独立企業DePuy Synthesとして2027年半ばまでに分離する可能性があり、これは長期的にはMedTech部門の成長とマージン改善につながると見込まれています。整形外科フランチャイズはJ&Jにとって成長の遅い事業でした。
J&Jの医療機器市場における主な競合他社
J&JのMedTech部門は、医療機器業界のMedtronic MDT、Abbott、Stryker SYK、Boston Scientific BSXなど、複数の大手プレイヤーと激しい競争に直面しています。
Medtronicは心血管、神経科学、外科技術分野で強い存在感を持ち、Strykerは外科、神経技術、整形外科および脊椎ケアの革新的なソリューションに特化した医療技術のグローバルリーダーです。Boston Scientificは心血管、内視鏡、泌尿器および神経調節製品を展開しています。Abbottは心血管、診断および糖尿病ケア分野の医療機器で知られています。
J&J株価・バリュエーション・見通し
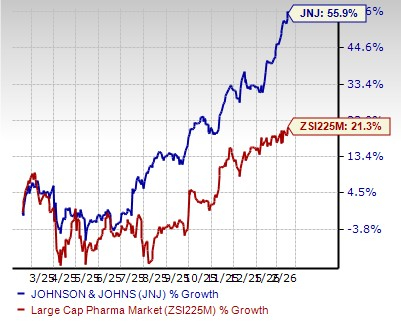
J&Jの株価は過去1年で業界を上回るパフォーマンスを記録しています。この1年で株価は55.9%上昇し、業界の21.3%の上昇を大きく上回っています。
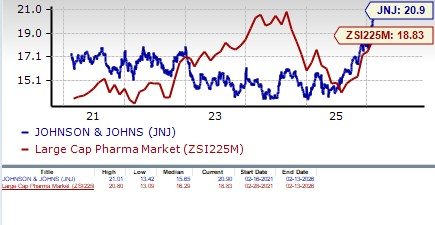
バリュエーションの観点からみると、J&Jはやや割高です。株価収益率(PER)を見ると、同社の株価は現在20.90倍の予想利益で取引されており、業界の18.83倍より高くなっています。また、株価は5年間の平均値15.65倍を上回っています。
Zacksコンセンサス推定によれば、2026年の1株当たり利益は過去30日間で11.47ドルから11.54ドルへ上昇し、2027年も同期間で12.25ドルから12.40ドルへ増加しています。
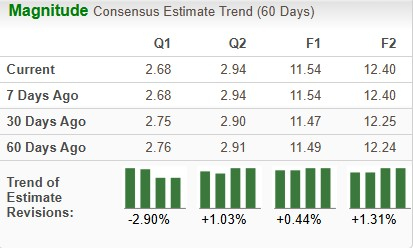
JNJ 見通しの動向
J&Jは現在Zacksランク#3(ホールド)です。本日のZacks #1ランク(ストロングバイ)株の完全リストはこちらを参照ください。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
米国株新規株分析 | S2B2Cプライベート領域ECの「中年ビジネス」:全球家精选(QQJ.US)はどのように成長ストーリーを語るのか?
一体何がグローバルセレクトにナスダックへの挑戦の自信を与えたのか?
モルガン・スタンレーの「メモリの死神」Shawn Kimが再び警告!本当の爆弾は「2028年利益の崖」、メモリ株の目標株価を全面的に引き下げ
ショーン・キムはメモリー株の目標株価を全面的に引き下げ、SKハイニックスの目標株価を38%大幅に下げ、サムスン電子の目標株価も19%引き下げました。彼は2028年に業界が「利益の崖」に直面すると警告しています:2027年末に新たな生産能力が稼働し、データセンター建設が遅れ、HBMのプレミアムが縮小し、NANDスポット価格が約2週間で20%暴落するなど、四重の圧力が重なっています。彼は両社の長期DRAM利益率の仮定を大幅に歴史的平均値に圧縮しました。

MARA Holdings(MARA.US)第3四半期決算説明会:経営陣はAI/HPCリース2件の年内契約を目指すと説明、総負債は年内に37%削減済み
MARA Holdings(MARA.US)は2026年第3四半期の財務報告書を発表しました。この報告書は珍しい分裂した状況を示しており、帳簿上の利益は急増している一方、営業収入は継続的に縮小しています。同社は現在、「ビットコイン採掘」から「AIインフラストラクチャー」への転換という重要な局面にあります。

モルガン・スタンレーの「メモリー死神」Shawn Kimが再び警告!本当の爆弾は「2028年利益の崖」、メモリー株の目標株価を全面的に引き下げ

暗号資産価格
もっと見る


