
Andrew KangがTom Leeを批判:「ETHが強気である5つの理由」は笑うしかない

作者:Andrew Kang,Mechanism Capitalパートナー
翻訳:Tim,PANews
原題:Andrew KangがTom Leeを痛烈批判:ETH強気論の5つの理由は本当に「愚か」
PANews編集者注:Andrew Kangは、ウォール街の著名アナリストTom Leeの強気な見解をTwitterで批判し、金融常識に欠けており「愚か」だと述べています。しかし、このツイートのコメント欄では、Andrew Kangの反論理由に賛同しないユーザーもおり、さらに彼が今年4月にETHが1000ドルを下回ると予測したことを晒すユーザーもいました。そのため、本記事には一定の主観性が含まれているため、読者自身で判断してください。
Tom LeeのEthereum理論は、最近見た著名アナリストの中で最も愚かなものであり、金融常識が完全に欠如しています。一つずつ反論していきましょう。Tomの主張は主に以下の点に基づいています:
-
ステーブルコインとRWAの採用
-
デジタルオイルのナラティブ
-
機関投資家がETHを購入しステーキング、トークン化資産のセキュリティを提供し、運用資金とする
-
ETHの価値はすべての金融インフラ企業の合計に等しい
-
テクニカル分析
1)ステーブルコインとRWAの採用
Tomの見解は、ステーブルコインやトークン化資産のオンチェーン活動が増加しており、それが取引量の上昇を促し、ETHの手数料や収益を高めるはずだというものです。一見論理的に見えますが、少しデータを確認すれば、実際はそうではないことが分かります。
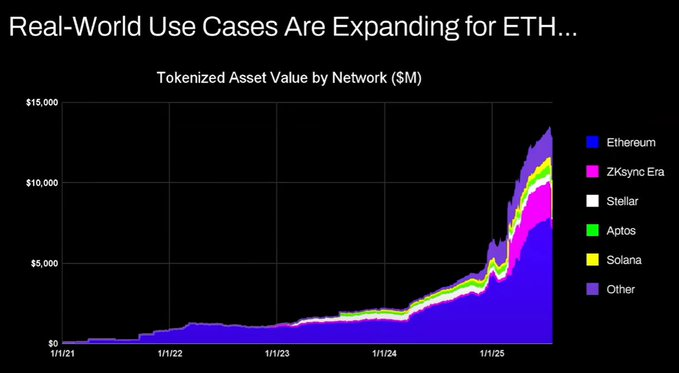
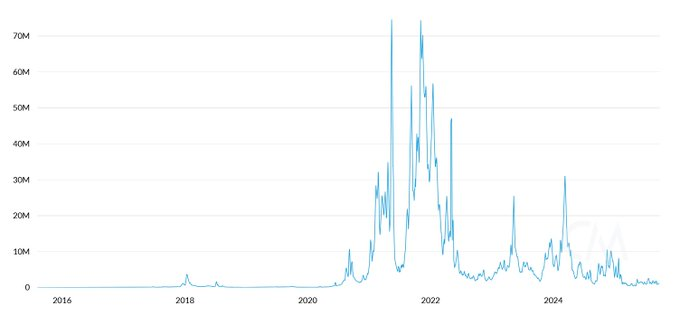
2020年以降、トークン化資産の総額とステーブルコインの取引額は100倍から1000倍に増加しています。Tomの主張は、価値蓄積メカニズムを根本的に誤解しており、手数料も同様に増加するかのような誤解を与えかねませんが、実際には2020年とほぼ同じ水準です。
理由は以下の通りです:
-
Ethereumネットワークのアップグレードにより取引がより効率的になった
-
ステーブルコインやトークン化資産の活動が他のチェーンに移行している
-
流動性の低い資産のトークン化はほとんど手数料を生まない。トークン化された資産の価値とEthereumの収益は直接的な比例関係にありません。例えば1億ドルの債券をトークン化しても、2年に1回しか取引されなければ、ETHに生まれる手数料はせいぜい0.1ドル程度です。一方、USDTの単一送金で発生する手数料の方が遥かに高いです。
何兆ドルもの資産をトークン化できても、それらの資産が活発に流通しなければ、Ethereumに追加される価値はせいぜい10万ドル程度かもしれません。
ブロックチェーンの取引量や手数料は増加するでしょうか?はい、しかしその大部分の手数料は、より強い商業性を持つ他のチェーンに捕捉されるでしょう。伝統的金融取引のブロックチェーン化という分野では、各社がすでに機会を見出し、積極的に先行しています。Solana、Arbitrum、Tempoは現在、初期の果実の多くを獲得しています。Tetherでさえも、新たな2つのチェーンPlasmaとStableをサポートしており、これらのチェーンはUSDTの取引量を自社チェーンに移すことを目的としています。
2)デジタルオイルのナラティブ
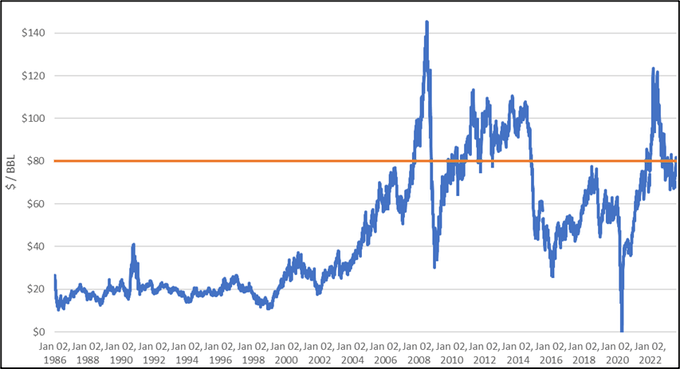
石油はコモディティです。インフレ調整後の実質的な原油価格は、1世紀以上にわたり同じレンジで推移しており、時折価格が急騰することもありますが、最終的には元に戻ります。ETHがコモディティと見なされるというTomの見解には同意しますが、それは強気材料ではありません。Tomが何を考えているのか本当に分かりません!
3)機関投資家がETHを購入しステーキング、トークン化資産のセキュリティを提供し、運用資金とする
大手銀行や他の金融機関は、ETHをバランスシートに組み入れているでしょうか?いいえ。
彼らの中でその計画を発表したところはありますか?これもありません。
銀行は継続的にエネルギーコストを支払うために大量のガソリンを備蓄するでしょうか?しません。必要なときに支払うだけです。
銀行は自分たちが利用するカストディアンの株式を購入するでしょうか?しません。
4)ETHの価値はすべての金融インフラ企業の合計に等しい
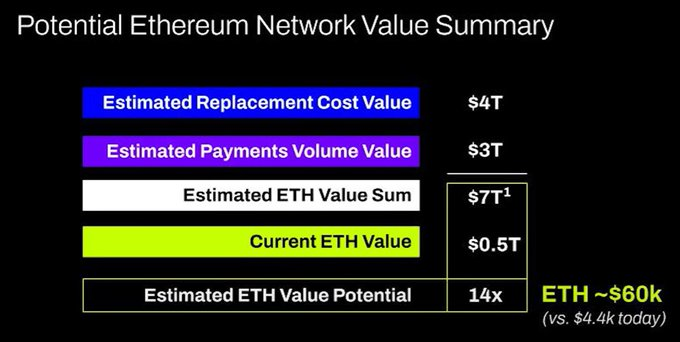
お願いだからやめてくれ。これもまた価値蓄積メカニズムの根本的な誤解であり、完全な妄想です。
5)テクニカル分析
私は実はテクニカル分析の熱心なファンであり、客観的に見れば非常に価値があると考えています。しかし残念ながら、Tomはテクニカル分析を自分のバイアスを裏付けるためにランダムな線を引いているように見えます。
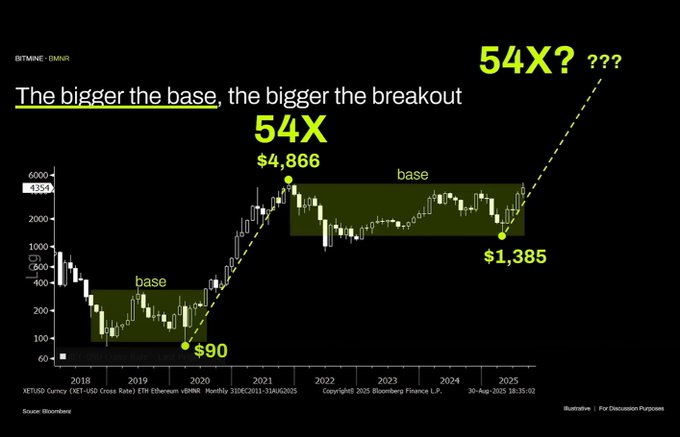
このチャートを見ると、最も客観的な結論はEthereumが数年間レンジ相場にあるということです。これは原油価格の動きと非常によく似ており、過去30年間、原油も広いレンジで推移してきました。現在のEthereumはレンジの上限に達したものの、抵抗線を突破できていません。テクニカル的には、Ethereumの動きはむしろ弱気です。長期的に1000ドルから4800ドルのレンジで推移する可能性も否定できません。ある資産がパラボリックな上昇を見せたからといって、その上昇が無限に続くわけではありません。
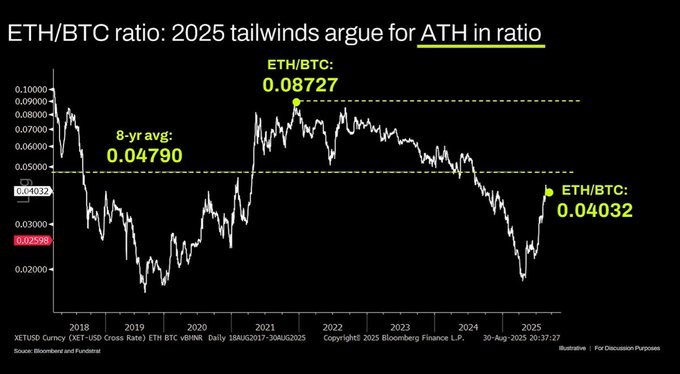
長期的に見ると、ETH/BTCチャートについても誤解があります。確かに数年間横ばいのレンジ相場にありますが、ここ数年は主に下落トレンドに支配されており、最近になって長期サポートラインで反発が見られました。この下落トレンドの要因は、Ethereumのナラティブが飽和し、ファンダメンタルズがバリュエーションの成長を支えられなくなったことにありますが、これらのファンダメンタルズは今のところ実質的な変化がありません。
Ethereumのバリュエーションは主に市場の金融リテラシー不足に由来しています。客観的に言えば、この認識ギャップが大きな時価総額を生み出すことは確かにあります。XRPを見れば分かります。しかし、認識の欠如によって支えられるバリュエーションには限界があり、マクロ流動性の緩和環境が一時的にETHの価格水準を維持していますが、構造的な変化がない限り、今後も長期的な低迷に陥る可能性が高いでしょう。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
高金利下での米国資産選択の難題

米国のデータセンター規制強化がAIインフラ株に衝撃?モルガン・スタンレー:2027年の影響は限定的、リスクは2028年に集中
モルガン・スタンレーは、米国の中間選挙によって引き起こされたAIインフラ株の売りが過剰反応である可能性があると考えています。2027年までのデータセンター拡張リスクは限定的で、AIコンピューティングパワーへの需要は依然として強いと見られています。一部のテクノロジー株には既に投資機会が現れており、その中でもMicrosoftが依然として最優先銘柄です。

ゴールドマン・サックスが重要なトレンドラインを指摘、ナスダックの最終防衛線が危機的状況
ナスダック100指数は4週連続で下落しており、2025年と2026年の安値を結ぶ重要なトレンドライン(26630ポイント)を正確にテストしています。第3四半期の好調な決算にもかかわらず、市場のリスク回避センチメントが高まり、恐怖指数が急上昇したため、投資家は2028年の景気減速の可能性を織り込み始め、株価は引き続き下落しています。海外資本の大規模な流出とバリュエーションの大きな乖離が進む中、市場は今週発表されるCPIと半導体大手の決算を注視しています。

ゴールドマン・サックスはOracle (ORCL.US) を強力に支持:AI融資への懸念は過剰に誇張されており、進行中のプロジェクトのリスクは管理可能
ゴールドマン・サックスはOracleの「買い」評価を維持し、12ヶ月間の目標株価を206ドルとした。

暗号資産価格
もっと見る


