
マイケル・セイラーのBitcoin帝国は希薄化、負債、そして財務リスクの上に築かれているのか?

Michael SaylorのBitcoin優先戦略は、Strategyにおいて希薄化、負債、大胆な財務工学に依存しており、批評家たちはシステミックリスクを警告しています。
Michael Saylorは、企業のプレイブックを書き換えることで評判を築いてきました。かつては控えめなソフトウェア企業であったMicroStrategyは、今や世界最大のBitcoin(BTC)トレジャリーであるStrategyへと変貌を遂げました。
しかし、82億ドルの負債、7億3500万ドルの新たな希薄化、そして拡大するエキゾチックな金融商品群により、批評家たちはSaylorが同社を未知で高リスクな領域に導いていると警告しています。
負債、希薄化、そしてBitcoinエクスポージャーがStrategyを注目の的に
過去3年間で、Strategyは着実に従来のアイデンティティを放棄してきました。投資家たちはもはや割引キャッシュフローで同社を評価せず、636,505 BTCの準備金とSaylorのマネタイズ能力のみにほぼ依存しています。
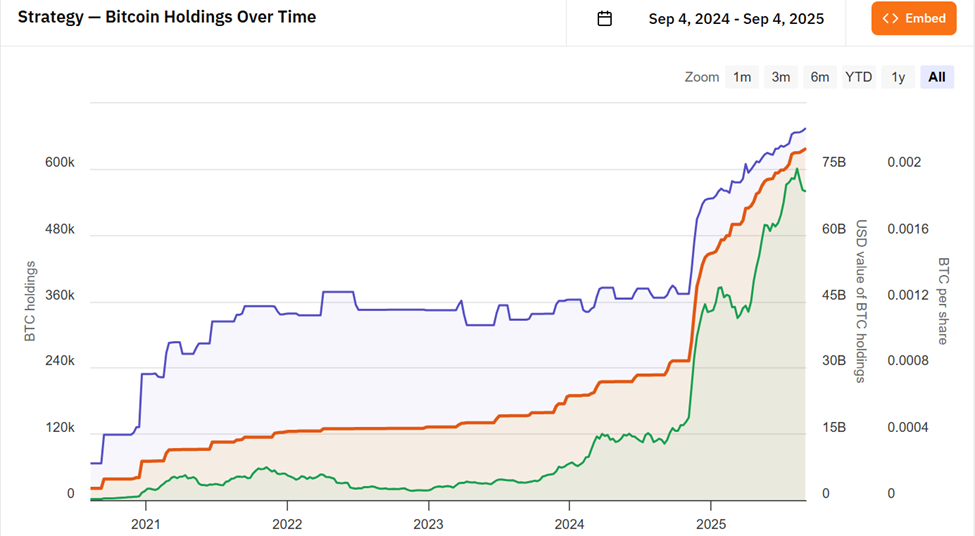 MicroStrategyのBTC保有状況。出典:
エグゼクティブチェアは、自身のミッションについて率直に語ってきました。それは、STRK、STRF、STRD、STRCなどの新たな証券を通じてBitcoinクレジットのイールドカーブを構築することです。
$STRCは$MSTRの隠し武器です。他社が生き残るために株式を売却する中、Saylorは1ヶ月物のペーパーを発行し、法定通貨を調達→BTCを購入→NAVを増加させます—しかも株式の希薄化を抑えたまま。これはレバレッジではありません。これは偽装されたBitcoinイールドカーブです。超強気です。
— financialconspirator (@financialcnspr) 2025年7月22日pic.twitter.com/rpTKSr6tC0

このポジショニングにより、Strategyは従来型の企業というよりも、レバレッジをかけたBitcoin銀行に近い存在となっています。すべての負債発行、株式売却、ストラクチャード商品は、より多くのBTCを蓄積するために設計されており、上昇時も下落時もエクスポージャーが増幅されます。
しかし、最近の論争はこの変化を反映しています。7月31日、経営陣はMSTR株式を純資産価値(mNAV)の1~2.5倍の範囲内で希薄化しないことを約束しました。しかし、そのセーフガードは8月18日までに静かに撤廃されました。
Strategyは本日、資本市場戦略の実行における柔軟性を高めるため、MSTR株式ATMガイダンスの更新を発表しました。 pic.twitter.com/xSwwcWubIq
— Michael Saylor (@saylor) 2025年8月18日
それ以来、同社はその範囲内で7億3520万ドル相当の株式を売却し、不誠実との非難を招いています。
「Saylorはラグプルをした…これはBitcoinのためではなく、Saylorが現金化するためだった」とWhaleWire CEOのJacob KingはXに投稿しました。
他の人々は、この動きを経営陣の柔軟性を維持するために株主の信頼を犠牲にする典型的なウォール街の手法と見ています。
透明性が脆弱性へ、システミックリスクの兆し
不安をさらに高めているのは、ブロックチェーン分析企業Arkhamが最近、StrategyのBitcoinウォレットの97%を特定し、約600億ドル相当の保有が追跡可能なアドレスに紐付けられていると明らかにしたことです。
これを準備金の証明と称賛する声もある一方で、StrategyがBitcoinエコシステムにおける単一障害点として露呈したと警告する声もあります。
「もし彼らがそのBTCをウォレットから動かしたら、市場崩壊が起きるだろう」とあるベテラントレーダーは書いています。
この発覚は運用上のセキュリティへの懸念も高めており、Saylor自身が暗号資産関連犯罪の増加の中で標的になる可能性を警告する声もあります。
負債、希薄化、透明性の組み合わせにより、Strategyは脆弱な立場に置かれています。同社は株主価値をBitcoinのボラティリティに結びつけることで、あらゆる市場変動を増幅させるリスクを抱えています。
突然のBTC下落は、負債義務を圧迫し、MSTR株価を暴落させ、それを組み入れているファンド全体に波及する可能性があります。
支持者は、Saylorが長期的な視点で法定通貨の負債をBitcoin支配へと転換していると主張します。しかし、批判者はガバナンスリスクを危険な権力集中と見なしています。
「更新されたMSTR株式ガイダンスは…株主価値の希薄化、投資家信頼の低下、株価への下押し圧力、Bitcoinのボラティリティ依存による財務リスク増大を通じて、会社に悪影響を及ぼす可能性がある」とあるユーザーは指摘しています。
Michael Saylorは動じていませんが、Strategyの株式基盤は拡大し、負債負担は重く、ウォレットは公開されています。
これにより、同社の運命はますます暗号資産市場自体の安定性と密接に結びつく可能性があります。
それが先見の明と見なされるか、無謀と見なされるかにかかわらず、Michael Saylorの実験は、1社をBitcoinにとって潜在的なシステミックリスクへと変える可能性があります。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
リスクが移行中!ゴールドマン・サックス:チップメーカーのCDSスプレッドが初めて超大手クラウドベンダーを超え、AIデフォルトスワップが記録を更新
ゴールドマン・サックスは、AIクレジットリスクがクラウド大手からチップサプライヤーへ移行していると指摘しています。チップのCDSスプレッドは過去3か月で初めて超大規模クラウド事業者を上回り、GPUの減価償却や顧客への与信エクスポージャーの増加に対する市場の懸念が浮き彫りとなっています。供給過剰の影響を受け、クラウド事業者の社債スプレッドは大幅に上昇し、デュレーションも短縮しています。2027年までに数千億ドル規模のプロジェクトファイナンスが流入する中、クレジット市場への圧力は依然として蓄積し続ける見込みです。

35.7億注文の資金化が困難?Neutronの初飛行延期とIridium(IRDM.US)の買収資金圧力
Rocket Labの第3四半期収益は2億6800万ドルで、未履行注文は35億7000万ドルに達しました。Neutronロケットの初飛行は2027年に延期され、ICEYEなどの顧客は事前にスケジュールを確保しています。営業キャッシュフローはプラス転換しましたが、Iridiumの買収には30億ドル以上の現金が必要であり、将来的な収益…
米国株新規株分析 | S2B2Cプライベート領域ECの「中年ビジネス」:全球家精选(QQJ.US)はどのように成長ストーリーを語るのか?
一体何がグローバルセレクトにナスダックへの挑戦の自信を与えたのか?
モルガン・スタンレーの「メモリの死神」Shawn Kimが再び警告!本当の爆弾は「2028年利益の崖」、メモリ株の目標株価を全面的に引き下げ
ショーン・キムはメモリー株の目標株価を全面的に引き下げ、SKハイニックスの目標株価を38%大幅に下げ、サムスン電子の目標株価も19%引き下げました。彼は2028年に業界が「利益の崖」に直面すると警告しています:2027年末に新たな生産能力が稼働し、データセンター建設が遅れ、HBMのプレミアムが縮小し、NANDスポット価格が約2週間で20%暴落するなど、四重の圧力が重なっています。彼は両社の長期DRAM利益率の仮定を大幅に歴史的平均値に圧縮しました。

暗号資産価格
もっと見る


