
Hyperliquidが爆発的な成長で暗号資産の「キラーアプリ」として登場

Hyperliquidは、急増する収益と数兆規模の取引高でパーペチュアルDEX取引を再定義しています。しかし、成長が加速する中で、リスク、競争、および持続可能性に関する疑問が依然として残っています。
Hyperliquid(HYPE)は市場を席巻しており、月間収益が1億1000万ドルを超え、パーペチュアル取引量は2.5兆ドルに達しています。
暗号資産業界の新たな「キラーアプリ」と呼ばれるこのプラットフォームは、爆発的な成長の機会を提供する一方で、リスクや持続可能性に関する疑問も投げかけています。
Hyperliquidの急成長
過去30日間で、Hyperliquidの収益は1億1000万ドルを超え、累計収益は約6億6100万ドルに達しました。これはノンカストディアル型パーペチュアルDEXとしては稀な成長軌道です。DefiLlamaのデータによると、市場が「スローサマー」と呼ばれる状況にもかかわらず、このプロトコルの手数料収入は着実に増加し続けています。
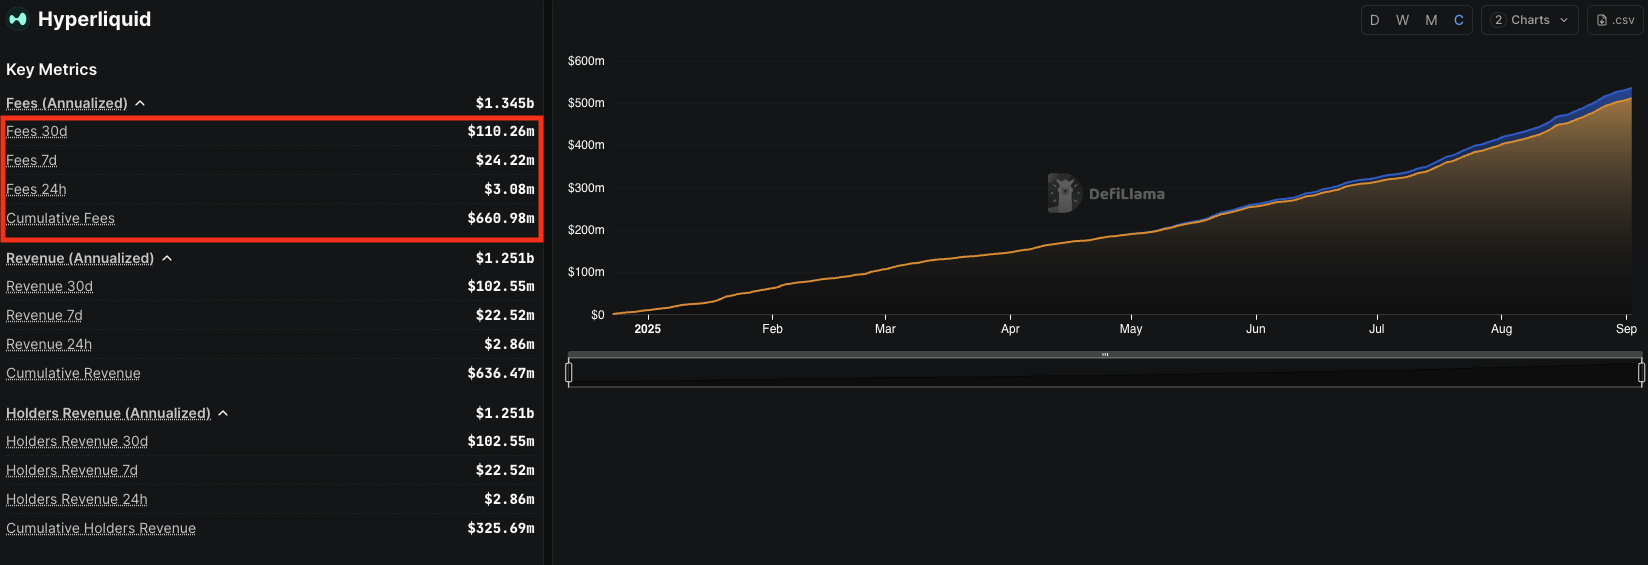 Revenue from Hyperliquid. Source: DefiLlama
DefiLlamaによると、8月だけでHyperliquidの収益と手数料はそれぞれ1億600万ドルと1億1400万ドルに達しました。これらの数字は7月の8600万ドルと9300万ドルを上回っています。7月には、Hyperliquidはブロックチェーン業界全体の収益の最大35%を占めていました。
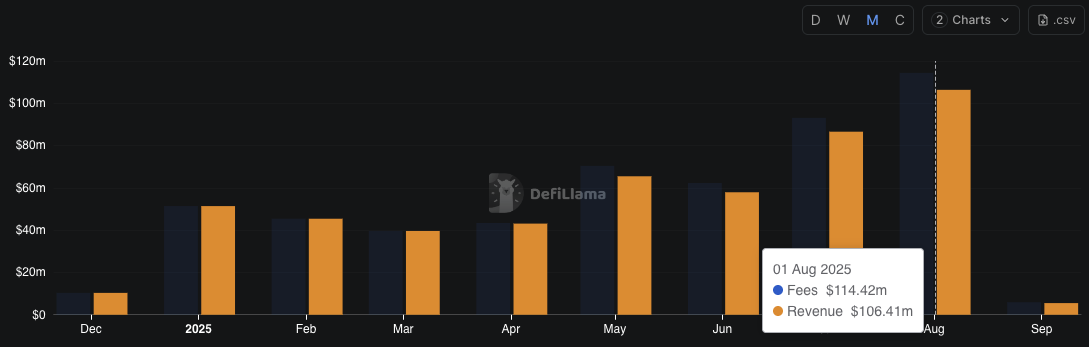 Revenue and fees from Hyperliquid in August. Source: DefiLlama
収益や手数料だけでなく、Hyperliquidのパーペチュアル取引量は2.5兆ドルを突破しています。実際、Xのユーザーによれば、いわゆる「スローサマー」の期間中でも、プラットフォームは1兆ドル以上の取引活動を記録しました。
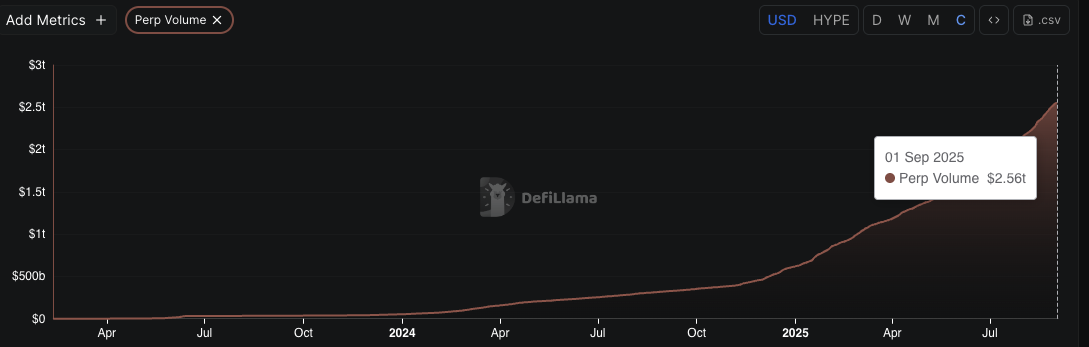 Perpetual volume on Hyperliquid. Source: DefiLlama
この成長はSolana上のDEXの活動と鮮明な対比を示しています。Will Clementeによると、今年初めのmemecoinブーム以降、SolanaベースのDEXの活動は減少していますが、Hyperliquidのユーザー数と取引量は「年間を通じて右肩上がりで推移している」と述べています。
次なるキラーアプリの可能性?
Hyperliquidの最近の急成長は、さまざまな反応を呼んでいます。シンプルなプロダクト、CEXに近い体験、そしてエコシステムを迅速に拡大できる能力により、Hyperliquidは暗号資産業界の新たな「キラーアプリ」となる可能性を秘めています。
しかし一方で、Hyperliquidには管理者権限やダウンタイムのリスクなど、構造的なリスクが依然として存在すると指摘するユーザーもいます。実際、Hyperliquidは一時的にフロントエンドがダウンし、ユーザーが注文の発注・決済・出金ができなくなる事態が発生しましたが、バックエンドの運用には影響はありませんでした。
「もしHyperliquidがダウンした場合、ユーザーは資金を引き出せるのか?(例:証明の提出など)。もしHyperliquidが悪意を持った場合、ユーザー資金を盗むことはできるのか?」とXユーザーのRyanは疑問を投げかけています。
一方で、Lighterのような新規参入者の登場により、パーペチュアルDEXの競争は激化しています。注文マッチング・清算検証や統合型イールド・マージニングなどの機能を備えたLighterは、「手強い競合」と見なされています。
Hyperliquidの規模の優位性と現在のユーザーベースは依然として圧倒的であり、収益や取引量が勢いを維持していることもその要因です。もしロードマップ上の実行マイルストーンが達成されれば、Hyperliquidは暗号資産業界の次なる大きなモメンタムシフトを牽引する基盤を持っていると言えるでしょう。
それにもかかわらず、HYPEは調整の兆しを見せており、現在44.63ドルで取引されています。テクニカル分析では、50~51ドルが重要なレジスタンスからサポートへと転換しており、強気の勢いが続けば、55ドル、58ドル、73ドルがターゲットとなります。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
リスクが移行中!ゴールドマン・サックス:チップメーカーのCDSスプレッドが初めて超大手クラウドベンダーを超え、AIデフォルトスワップが記録を更新
ゴールドマン・サックスは、AIクレジットリスクがクラウド大手からチップサプライヤーへ移行していると指摘しています。チップのCDSスプレッドは過去3か月で初めて超大規模クラウド事業者を上回り、GPUの減価償却や顧客への与信エクスポージャーの増加に対する市場の懸念が浮き彫りとなっています。供給過剰の影響を受け、クラウド事業者の社債スプレッドは大幅に上昇し、デュレーションも短縮しています。2027年までに数千億ドル規模のプロジェクトファイナンスが流入する中、クレジット市場への圧力は依然として蓄積し続ける見込みです。

35.7億注文の資金化が困難?Neutronの初飛行延期とIridium(IRDM.US)の買収資金圧力
Rocket Labの第3四半期収益は2億6800万ドルで、未履行注文は35億7000万ドルに達しました。Neutronロケットの初飛行は2027年に延期され、ICEYEなどの顧客は事前にスケジュールを確保しています。営業キャッシュフローはプラス転換しましたが、Iridiumの買収には30億ドル以上の現金が必要であり、将来的な収益…
米国株新規株分析 | S2B2Cプライベート領域ECの「中年ビジネス」:全球家精选(QQJ.US)はどのように成長ストーリーを語るのか?
一体何がグローバルセレクトにナスダックへの挑戦の自信を与えたのか?
モルガン・スタンレーの「メモリの死神」Shawn Kimが再び警告!本当の爆弾は「2028年利益の崖」、メモリ株の目標株価を全面的に引き下げ
ショーン・キムはメモリー株の目標株価を全面的に引き下げ、SKハイニックスの目標株価を38%大幅に下げ、サムスン電子の目標株価も19%引き下げました。彼は2028年に業界が「利益の崖」に直面すると警告しています:2027年末に新たな生産能力が稼働し、データセンター建設が遅れ、HBMのプレミアムが縮小し、NANDスポット価格が約2週間で20%暴落するなど、四重の圧力が重なっています。彼は両社の長期DRAM利益率の仮定を大幅に歴史的平均値に圧縮しました。

暗号資産価格
もっと見る


