
FRB:9月に利下げの可能性

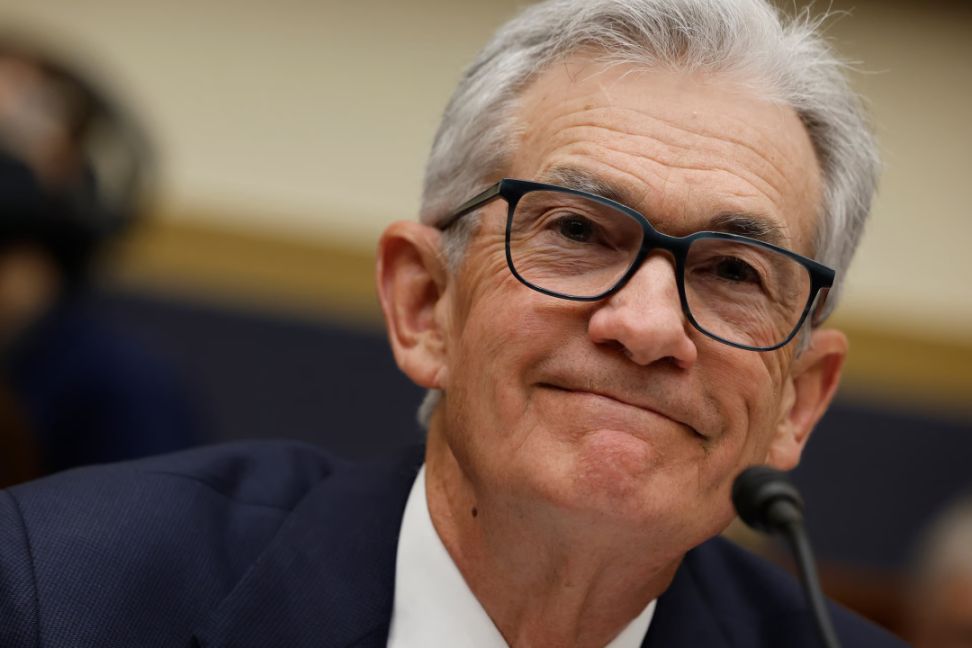
8月22日、CNBC/Bloomberg/WSJの総合報道によると、FRB議長ジェローム・パウエルは金曜日、今後の利下げの可能性について穏やかな示唆を与え、高度な不確実性が金融政策決定者の仕事を困難にしていると指摘しました。
ワイオミング州ジャクソンホールで開催されたFRBの年次会議で、この中央銀行総裁は注目のスピーチを行い、事前に用意された原稿の中で税制、貿易、移民政策の「全面的な変革」に言及しました。その結果、FRBの雇用の最大化と物価安定という2つの目標の間で「リスクバランスが変化しつつある」と述べました。
彼は労働市場が依然として良好で、経済も「強靭さ」を示していると指摘しつつも、下方リスクが高まっていると述べました。同時に、関税がインフレ再上昇のリスクを引き起こしているとし、FRBはスタグフレーションの発生を回避する必要があると述べました。
パウエルは、FRBの基準金利が1年前の基調講演時よりも1ポイント低く、失業率も依然として低いことから、「政策スタンスの変更を慎重に検討することができる」と述べました。
彼はさらに、「それにもかかわらず、政策が制限的な領域にあるため、基本的な見通しと変化し続けるリスクバランスによっては、我々が政策スタンスを調整する必要があるかもしれない」と付け加えました。
これは彼のスピーチの中で唯一、利下げを支持する発言に近いものであり、ウォール街ではFRB公開市場委員会が9月16日から17日に次回会合を開き、その際に利下げが行われると広く見られています。
しかし、これらの発言だけで株式市場が急騰し、米国債利回りが急落しました。パウエルのスピーチが公表された後、ダウ工業株30種平均は600ポイント以上上昇し、政策に敏感な2年物米国債利回りは0.08ポイント低下し、約3.71%となりました。
市場の予想以外にも、アメリカ大統領ドナルド・トランプはパウエルおよびその同僚を公然と厳しく批判し、FRBに大幅な利下げを要求しました。
昨年12月以来、FRBは基準貸出金利を4.25%-4.5%の範囲に維持しています。政策決定者は、関税がインフレに与える不確実な影響を理由に慎重な姿勢を保ち、現在の経済状況とやや引き締められた政策スタンスが今後の決定のための時間を提供していると考えています。
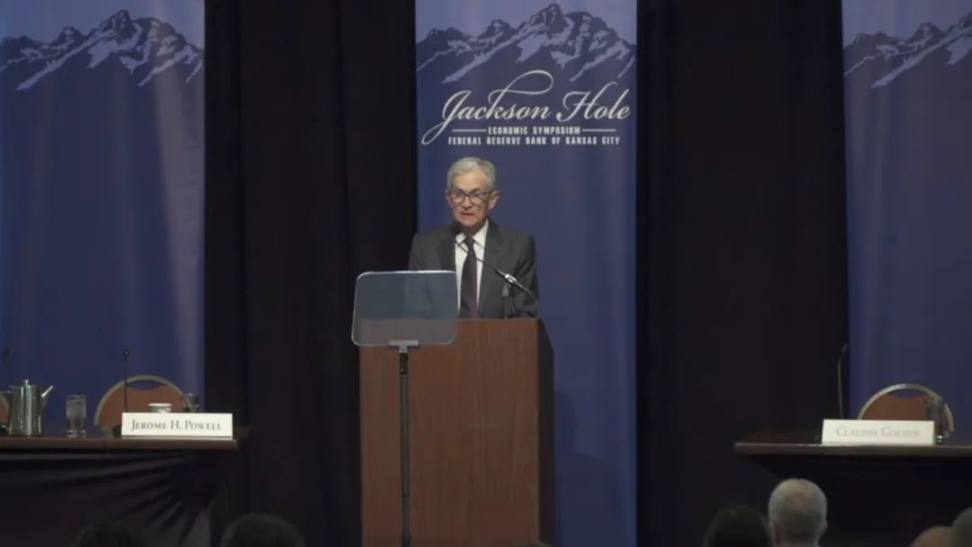
FRBの独立性の重要性
パウエルはホワイトハウスからの利下げ要請に具体的に応じなかったものの、FRBの独立性の重要性を強調しました。
「連邦公開市場委員会のメンバーは、データの評価とそれが経済見通しやリスクバランスに与える影響に基づいて完全に決定を下します。我々はこの方針から決して逸脱しません」と述べました。
このスピーチは、ホワイトハウスが世界の貿易パートナーと継続的に交渉している最中に行われ、交渉状況はしばしば急変し、最終的な結果は予測困難です。最近の指標では、消費者物価が徐々に上昇している一方で、卸売コストの上昇ペースはさらに速いことが示されています。
トランプ政権は、関税が持続的なインフレを引き起こさないと考えており、したがって利下げが必要だとしています。パウエルのスピーチでの立場は、さまざまな結果があり得るというもので、「合理的なベースラインシナリオ」として、関税の影響は「一時的で、物価水準の一度きりの変化」であり、高金利を維持する理由にはならないかもしれないと述べました。しかし、現時点ではすべてが不確実であるとも述べています。
パウエルは「関税引き上げがサプライチェーンや流通ネットワークに影響を及ぼすには時間がかかる。また、関税率が継続的に変化しているため、調整プロセスが長引く可能性がある」と述べました。
現状と潜在的な結果の総括に加え、スピーチではFRBの政策枠組みの5年ごとの見直しについても言及されました。今回の見直しは、FRBが2020年に前回見直しを行った際と比べて、いくつか顕著な変化がありました。
当時、新型コロナウイルスのパンデミック下で、FRBは「柔軟な平均インフレ目標制」へと転換し、これは実質的にインフレ率が長期にわたり2%を下回った後、FRBが設定した2%の目標を上回ることを許容するものでした。その結果、インフレ率がやや上昇しても労働市場のより広範な回復を意味する場合、政策決定者は忍耐強く対応できるようになりました。
しかし、この戦略を採用して間もなく、インフレは上昇し始め、最終的には40年ぶりの高水準に達しましたが、政策決定者の多くはこの上昇を「一時的」と見なし、利上げは不要と考えていました。パウエルはインフレがもたらす破壊的な影響と、そこから得た教訓を指摘しました。
「意図的かつ穏やかにインフレを超過させるという考えは、無関係であることが証明されました。2021年に公に認めたように、2020年のコンセンサス声明の修正を発表して数か月後に発生したインフレは、意図的でも穏やかでもありませんでした」とパウエルは述べました。「過去5年間は、高インフレがもたらす困難、特に生活必需品のコスト上昇に最も耐えられない人々にとっての困難を痛感させるものでした。」
さらに、今回の評価でFRBは2%インフレ目標へのコミットメントを再確認しました。これについては各方面から批判があり、金利が高すぎるとドル安につながる可能性があるとする声や、FRBがより柔軟な政策を取るべきだとする声もあります。
パウエルは「我々がこの目標にコミットしていることが、長期的なインフレ期待を安定させる鍵であると信じている」と述べました。
以下は、FRB議長パウエルがカンザスシティ連邦準備銀行の経済シンポジウムで行ったスピーチの要点まとめです:
1. パウエルはFRBの9月16日~17日の会合で利下げの余地を残し、「基準的な見通しと変化し続けるリスクバランスによっては、我々が政策スタンスを調整する必要があるかもしれない」と述べました。
2. FRB議長はまた、「失業率やその他の労働市場指標の安定により、政策スタンスの変更を検討する際に慎重に行動できる」と述べました。
3. 労働市場について、パウエルは「一見バランスが取れているように見えるが、このバランスは非常に特異であり、労働供給と需要の両方が著しく鈍化していることによる。この異常な状況は、雇用の下方リスクが高まっていることを示している」と述べました。
4. パウエルは「合理的なベースラインシナリオ」として、関税が価格水準を「一度きり」押し上げるが、これらの影響が経済全体に完全に反映されるには時間がかかると述べました。
5. パウエルは「短期的には、インフレリスクは上方、雇用リスクは下方に偏っている——これは非常にチャレンジングな状況だ」と述べました。
6. パウエルは、FRBが新たな枠組みを採用し、中央銀行が長期平均2%インフレ率を追求するという表現や、最大水準のギャップに基づいて雇用決定を行うという表現を廃止したと述べました。
親愛なる読者の皆様、「Carbon Chain Value」をスター登録してください。そうしないと最新のプッシュ通知を受け取れません。私たちが心を込めて制作・厳選したすべてのコンテンツが、読者の皆様に理性的な思考とインスピレーションをもたらすことを願っています。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
モルガン・スタンレーは警告:古いストレージ価格がピークに達しており、2028年には供給と需要が緩和される可能性がある
モルガン・スタンレーは、米国の中間選挙後、2028年に米国のデータセンターの新規容量の約20%が2029年に延期されると予測しています。これにより、2028年のサプライチェーンに「断層」が生まれ、旧型ストレージの在庫過剰リスクが生じる可能性があります。旧型ストレージは長期の固定価格契約による制約が少ないため、供給と需要のギャップが縮小すると価格の大きな変動が発生する可能性があります。上記の分析は旧型ストレージにのみ適用され、DDR3/4、SLC/MLC NANDおよびNORフラッシュが含まれます。

ROI-利上げ50ベーシスポイント?Walsch率いるFRBはコミュニケーションの問題に直面:McKeever
NVIDIA Rubin UltraはどれほどのCPO需要を生み出すか?バーンスタイン:単一Podの光学価値が5倍になる
バーンスタインは、Nvidia Rubin Ultraアーキテクチャが生み出す共封装オプティクス(CPO)および光ファイバー需要が大幅に増加し、単Podオプティクスの内容が100万ドルから540万ドルへ上昇し、2028年にはNvidiaのオプティクスエコシステム市場規模が468億ドル(前年比91%増)に達すると考えています。InP基板の供給のボトルネックはあるものの、業界の展望は依然として良好であり、同機関はLumentum、Coherent、およびCienaの「アウトパフォーム」評価を改めて強調しました。

UBSは第3四半期にゴールドオプションの両方向戦略を展開し、テクノロジー株に強く注力、SKハイニックス(SKHY.US)にポジションを構築
UBSグループ(UBS.US)は、2026年9月30日までの第3四半期保有報告書(13F)を提出しました。

暗号資産価格
もっと見る


