1. Perché prestare attenzione ora a rDPZ? Qual è la narrazione del mercato?
Domino’s Pizza (
NASDAQ:
DPZ, Bitget rDPZ) è un marchio leader di catene di pizzerie negli Stati Uniti e a livello globale. Il core business consiste in negozi gestiti direttamente negli USA e in franchising, franchising internazionale e un sistema di supply chain. L’azienda guida le vendite nello stesso negozio tramite una doppia strategia “volume ordini + ticket medio” e continua a generare ricavi grazie all’espansione globale dei negozi e alla consegna digitale.
Il prezzo attuale è circa 346,41 dollari (chiusura del 16/11), con una capitalizzazione di circa 11,4 miliardi di dollari. Nell’intervallo delle 52 settimane si trova fra 282 e 442 dollari, ancora distante dai massimi precedenti; nell’ultimo mese +12–14%, negli ultimi 7 giorni in tendenza positiva, attualmente in una fascia relativamente alta a seguito di un recupero a breve termine.
Attualmente la narrazione del mercato sta passando da “debolezza dei consumi + pressione sulle vendite same-store” a: Baird ha migliorato il rating a “outperform” (target price 400 dollari) + percorso di miglioramento della redditività e delle vendite più chiaro per i franchisee + lancio nazionale della nuova pizza Sweet Heat Smokehouse + valutazione ancora intorno a 19x TTM. È un titolo guidato da eventi sotto il tema del recupero dei consumi, adatto per trading su movimenti a onda, non per operazioni di copertura short ad alto rischio: la posizione deve essere presa secondo una logica di recupero, non seguendo movimenti esplosivi di salita.
Facciamo chiarezza: la quota short e i giorni di copertura sono relativamente moderati, la principale elasticità deriva dal recupero dei fondamentali e dai rialzi degli analisti, non da uno short squeeze estremo. Agire secondo la logica “miglioramento dei same-store + stabilizzazione del ticket medio + catalizzatore dei nuovi prodotti + valutazione ragionevole”, evitando di inseguire ciecamente nuovi massimi. C’è già stato un rialzo a breve, va gestita una posizione controllata.
2. Panoramica dei fondamentali
Colosso globale della pizza con sede in Michigan, si concentra sul modello del franchising e sull’efficienza della supply chain. Terzo trimestre dell’anno fiscale 2026 (pubblicato il 13 ottobre): ricavi circa 1,186 miliardi di dollari (+3,4% a/a), EPS circa 4,60 dollari superiore alle attese, con profitti dalla supply chain e buon controllo delle spese; vendite same-store negli USA in leggero aumento, buon tenuta dei volumi d’ordine ma ticket medio ancora sotto pressione. Il management e gli analisti si concentrano ora sull’ottimizzazione delle strategie promozionali e sul possibile miglioramento sequenziale del ticket medio, oltre a ulteriori miglioramenti nel quarto trimestre. Disponibilità e flusso di cassa operativo solidi, continua espansione netta dei negozi globali.
Dati chiave: capitalizzazione circa 11,4 miliardi; prezzo attuale circa 346,4; intervallo 52 settimane 282–442, con spazio di crescita. Copertura degli short di livello medio; alta detenzione istituzionale. Elasticità legata alle attese di miglioramento dell’utile same-store e dei franchisee, alle revisioni degli analisti e all’introduzione dei nuovi prodotti, benché il titolo rimanga sensibile al clima dei consumi.
3. Catalizzatori recenti
Il 13 novembre Baird ha promosso il rating da neutrale a “outperform”, portando il target price da 320 a 400 dollari. La logica principale è il percorso sempre più chiaro di miglioramento della redditività dei franchisee e delle vendite same-store, oltre a segnali di ripresa sequenziale del ticket medio. A metà novembre rilancio nazionale della pizza Sweet Heat Smokehouse, rivolta alla domanda per le festività e a chi “non vuole cucinare”. Nel medio termine: validazione delle vendite same-store e del ticket medio nel quarto trimestre, risultati Q4 previsti per fine febbraio 2027, ritmo di espansione dei negozi globali (incluso andamento del business in Cina).
4. Analisi dello scarto tra aspettative e realtà
Opinione diffusa del mercato: condizioni di consumo ancora deboli, difficile un netto aumento delle vendite same-store, la valutazione dipende molto dalle promozioni, il prezzo ha già recuperato. La realtà potrebbe essere diversa: l’azienda e gli analisti sottolineano che strategie promozionali più equilibrate stanno stabilizzando il ticket medio; finché i volumi d’ordine restano in crescita, profitti per negozi same-store e franchisee potrebbero ancora migliorare, con i nuovi prodotti come punto di verifica aggiuntivo. Se i dati continueranno a confermare, ci potrà essere ulteriore spazio per una rivalutazione. Questa è la differenza di aspettative nel medio periodo; a breve prevalgono rating in rialzo e catalizzatori di evento sui nuovi prodotti.
5. Livelli chiave di trading
Logica chiara: aspettative di miglioramento nelle vendite same-store + recupero ticket medio + nuovi prodotti come catalizzatori + valutazione relativamente ragionevole, triplice fattore positivo. Capitalizzazione media, volatilità gestibile, adatto a trading “event driven”, non a rincorse sconsiderate.
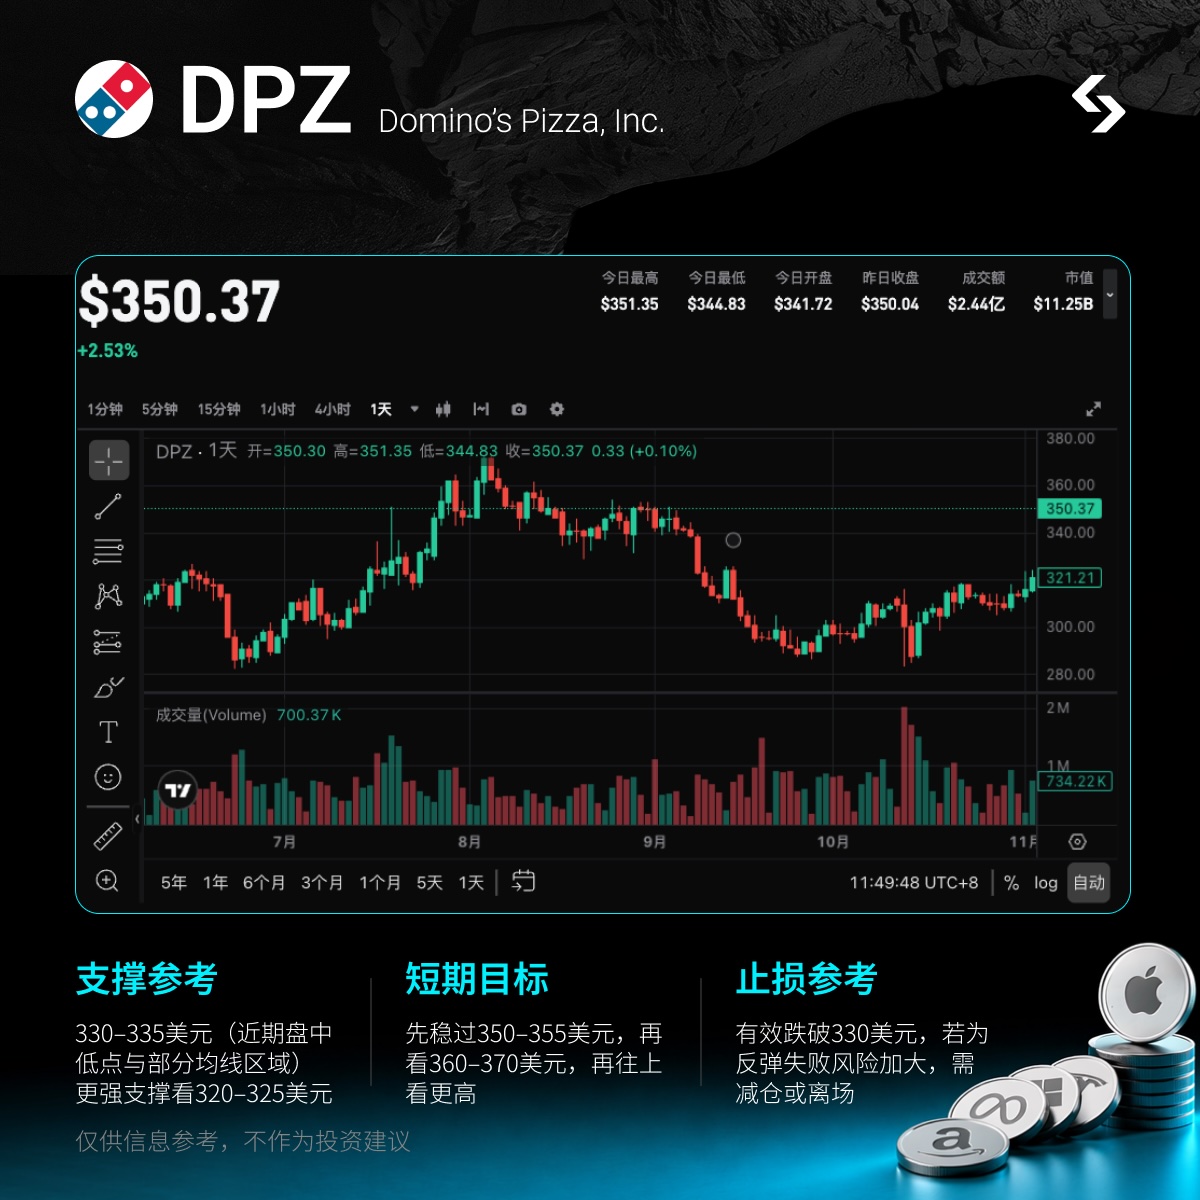
- Supporto di riferimento: area 330–335 (minimi intraday recenti e alcune medie mobili), supporto più forte in zona 320–325. Prima resistenza a 350–355, poi 360–370.
- Obiettivo breve termine: prima stabilmente sopra 350, poi guardare a 360–370 (spazio di breve), se le stime sulle vendite same-store vengono confermate si può puntare più in alto. Nel medio periodo, solo se il ticket medio continuerà a migliorare + espansione globale senza intoppi e il settore resterà forte, si potrà ragionare su target superiori, ma ora non si possono già fissare livelli più alti.
- Stop loss: rottura sostanziale di 330 va subito monitorata per rischio di ritracciamento; se perde anche la zona 320, occorre rivalutare tutto il recupero.
Attenzione: il titolo ha già corso nel breve, la posizione va tenuta flessibile e non da portafoglio principale, né sovrapposta con altri titoli consumo o già raccomandati.
Vantaggi esclusivi Bitget rDPZ trading 24/7: tramite Bitget rToken rDPZ puoi posizionarti in qualsiasi momento (senza aspettare l’apertura del mercato USA, cogliendo i movimenti dopo-mercato e overnight), prezzi trasparenti, monitoraggio automatico senza bisogno di stare davanti al monitor.
Avviso sui rischi Il rischio maggiore è che vendite same-store o ticket medio non si riprendano secondo le attese, oppure che la spinta promozionale si indebolisca, o ancora che il quadro generale dei consumi peggiori ulteriormente. Il titolo ha già recuperato, e la valutazione resta molto sensibile a conferme sui dati di crescita; se arrivasse un rallentamento, il ritracciamento sarebbe rapido. La concorrenza resta intensa nella ristorazione, rischi di ritmo per la redditività dei franchisee e dell’espansione internazionale. Le azioni consumo sono elastiche solo fino a un certo punto: dopo una fiammata emotiva, tendono a consolidare con scambi ridotti. Titoli ad alta volatilità impongono disciplina severa su posizione e stop loss.
(Dati aggiornati alla chiusura del 16/11, per le considerazioni future fare riferimento all’andamento del titolo.)

 2026/11/17 04:08