
Previsione della relazione finanziaria del quarto trimestre di Applied Materials (AMAT): La domanda di dispositivi AI può sostenere un fatturato trimestrale di dieci miliardi e continuare la forte crescita?
 2026/11/12 02:44
1. Sintesi dei punti chiave d’investimento
Applied Materials (AMAT.US) pubblicherà i risultati del FY2026 Q4 dopo la chiusura del mercato statunitense il 12 novembre 2026. Le attese di consenso del mercato prevedono ricavi per circa 10,3 miliardi di dollari (+51,5% su base annua, guidance societaria a 10,25 miliardi di dollari) e un EPS non-GAAP di circa 4,06 dollari (+87,1% su base annua, guidance societaria a 4,02 dollari). L’azienda ha superato le attese per otto trimestri consecutivi; il management ha dichiarato che la domanda AI sta trainando risultati record, prevedendo una crescita superiore rispetto al mercato fino al 2027. Il mercato osserva con attenzione se gli ordini per dispositivi collegati all’AI riusciranno a compensare completamente la ciclicità tradizionale e se la guidance per il prossimo trimestre manterrà il ritmo di forte crescita.
2. Quattro focus principali
Focus 1: Domanda di logica avanzata, DRAM e packaging avanzato trainata da AI
L’espansione della potenza computazionale AI è il motore di crescita chiave. Il management prevede che la logica avanzata (leading-edge foundry-logic), la DRAM (inclusa la HBM) e il packaging avanzato rappresenteranno circa l’80% della crescita nelle attrezzature per wafer (WFE) tra il 2026 e il 2027. L’azienda detiene una posizione di leadership in questi settori e mira ad accrescere la propria quota di mercato. La guidance mediana dei ricavi Q4 ha già superato la soglia dei 10 miliardi di dollari (+51% su base annua), mentre le entrate da packaging avanzato sono attese in crescita di oltre il 70% nel 2026. Il mercato valuterà la solidità e la persistenza degli ordini e delle consegne in queste aree di grande valore.
Focus 2: La sostenibilità dell’espansione dei margini dopo otto trimestri di sorprendenti risultati
A differenza di alcuni competitor, Applied Materials ha visto migliorare i margini lordi per 13 trimestri consecutivi su base annua. Il margine lordo non-GAAP del Q3 è stato circa del 50,4%, e il management prevede che Q4 rimanga più o meno stabile. La capacità di pricing, l’ottimizzazione del mix prodotti e la leva operativa sono fattori chiave. Se anche in questo trimestre i margini si espandono o restano stabili, si rafforzerà la logica “alta crescita + alta redditività”; se invece a causa di espansione della capacità o aumento dei costi ci sarà una diminuzione, la flessibilità degli utili ne risentirà.
Focus 3: Diminuzione della quota dei ricavi dalla Cina e impatto delle restrizioni all’export
La quota dei ricavi dalla Cina è scesa dai massimi a circa il 28% (precedentemente era più alta). Le restrizioni all’export e le questioni geopolitiche sono variabili potenziali. Il mercato presta attenzione se la domanda per processi maturi resta sostenuta e se la crescita fuori dalla Cina (in particolare da Stati Uniti e altri clienti avanzati) sarà sufficiente a compensare. Il management resta ottimista sulla visibilità della domanda a lungo termine, con alcune conversazioni che già si proiettano al 2030.
Focus 4: Sostenibilità delle previsioni per il prossimo trimestre e per l’intero anno
Il Q4 è un punto cruciale per verificare se la crescita accelerata abbia raggiunto il picco. Le attese del consenso sono già leggermente superiori alla guidance mediana aziendale; dei risultati solo in linea con le attese potrebbero non essere sufficienti a sostenere il titolo. Il mercato seguirà attentamente la guidance per il Q1 FY2027 (alcune istituzioni prevedono ancora crescita trimestre su trimestre) e se il management manterrà o aumenterà le stime di crescita “più rapida del mercato” per il 2027. Si prevedono inoltre ricavi dai servizi (AGS) in crescita di oltre il 20% nel 2026, rappresentando un elemento stabilizzante.
3. Rischi e opportunità
Catalizzatori rialzisti:
- Ricavi ed EPS superiori di molto al consenso (in particolare entrate da packaging avanzato e DRAM) e revisione al rialzo della guidance per il prossimo trimestre.
- Margini lordi che continuano a espandersi o si mantengono elevati, confermando capacità di pricing e vantaggi nel mix prodotti.
- Il management riconferma o rafforza la prospettiva di una crescita superiore alla media di mercato per il 2027, con una visibilità degli ordini a lungo termine ulteriormente estesa.
Rischi ribassisti:
- Risultati solo in linea o leggermente inferiori alle attese mediane, senza revisione al rialzo della guidance, creando dubbi sulla sostenibilità della crescita accelerata.
- Domanda dalla Cina in ulteriore calo o impatti delle restrizioni all’export oltre le attese, compensazioni insufficienti dalla crescita fuori dalla Cina.
- Aumento dei costi di ramp up della capacità o vincoli nella catena di approvvigionamento che comprimono i margini.
4. Strategie operative suggerite
Logica rialzista: Se la domanda per dispositivi legati all’AI (logica avanzata, DRAM, packaging avanzato) supera nettamente le attese e i margini rimangono stabili con una guidance positiva per il prossimo trimestre/anno, ciò potrebbe rafforzare il ruolo di Applied Materials come fornitore core per l’equipaggiamento AI, favorendo un recupero della valutazione.
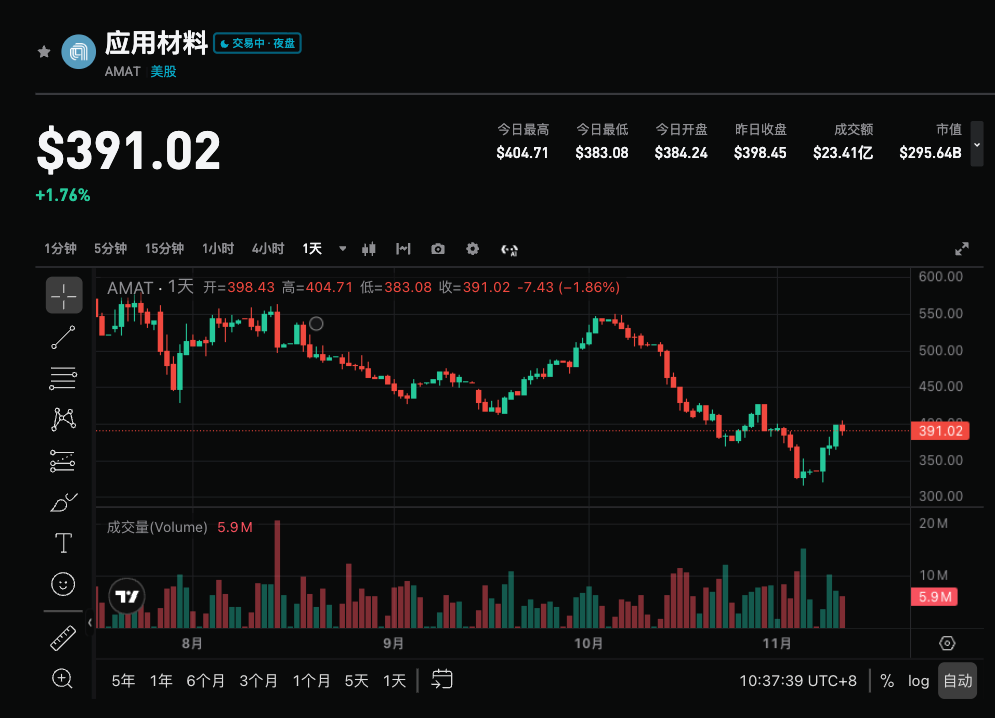
Rischi ribassisti: Se i risultati sono solo in linea con le medie, la guidance è cauta o i margini diminuiscono, e considerando che il prezzo del titolo ha già corretto dai massimi (circa -14,5% nell’ultimo mese), potrebbero verificarsi ulteriori prese di profitto.
Dati chiave:
- Ricavi totali e crescita su base annua/trimestrale
- Performance delle entrate collegate a packaging avanzato, DRAM e logica avanzata
- Margini lordi e margini operativi non-GAAP
- Eventuale revisione al rialzo della guidance per Q1 FY2027 e per l’intero anno
- Quota dei ricavi dalla Cina e contributo della crescita non cinese
Suggerimenti operativi: In caso di risultati superiori alle attese e di guidance positiva, considerare opportunità di ingresso dopo le correzioni; se i dati sono deboli o la guidance è prudente, prestare attenzione al rischio di volatilità a breve termine ed evitare di inseguire i prezzi. Peso in portafoglio e livelli di stop-loss vanno regolati flessibilmente in base alla propria tolleranza al rischio.
Disclaimer: Il contenuto sopra riportato è solo a scopo informativo e non costituisce consiglio d’investimento.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Corning (GLW.US) riceve la prima valutazione "Buy" da Jefferies! Le fabbriche di AI stanno facendo incetta di fibra ottica, il deficit globale di fornitura potrebbe raggiungere il 30%
Per Corning, il recente aumento dei profitti proviene principalmente dall'espansione dei cluster AI. Con l'incremento dei collegamenti ottici tra armadi e campus, i clienti devono installare più fibre ottiche in spazi limitati di condotte e armadi, incrementando così la domanda di cavi ottici ad alta densità e sistemi di connessione.

Le sinergie richiederanno più tempo! Citigroup aumenta i costi delle sinergie di Skydance (SKYD.US) a 4 miliardi, ma mantiene il rating “Buy”
Citigroup ha pubblicato un aggiornamento del modello per Skydance Corp relativo al 3Q26, mantenendo il rating "Buy" e il target price di 10 dollari.
I giganti del petrolio tornano in Venezuela! Exxon Mobil (XOM.US) ottiene i diritti di valutazione su 7 aree, si apre una finestra di negoziati esclusivi di un anno
Secondo fonti informate, ExxonMobil ha raggiunto un accordo preliminare con il governo del Venezuela e con la compagnia petrolifera statale PDVSA. Il colosso petrolifero americano ha ricevuto il permesso di valutare il potenziale di sviluppo di 7 blocchi, che includono giacimenti non sfruttati, giacimenti maturi e un blocco di esplorazione.

Prezzi delle criptovalute
Altro


