
Punti salienti del rapporto finanziario Q3 2026 di Intel: ricavi in crescita del 21% su base annua in linea con le attese, divisione data center in aumento del 78%, ma le previsioni per il Q4 sono ben al di sotto delle aspettative e l'esplosione nello stabilimento in Israele ha avuto un impatto negativo; il titolo crolla di oltre il 20% nel trading after-hours.
 2026/10/30 03:25
Punti Chiave
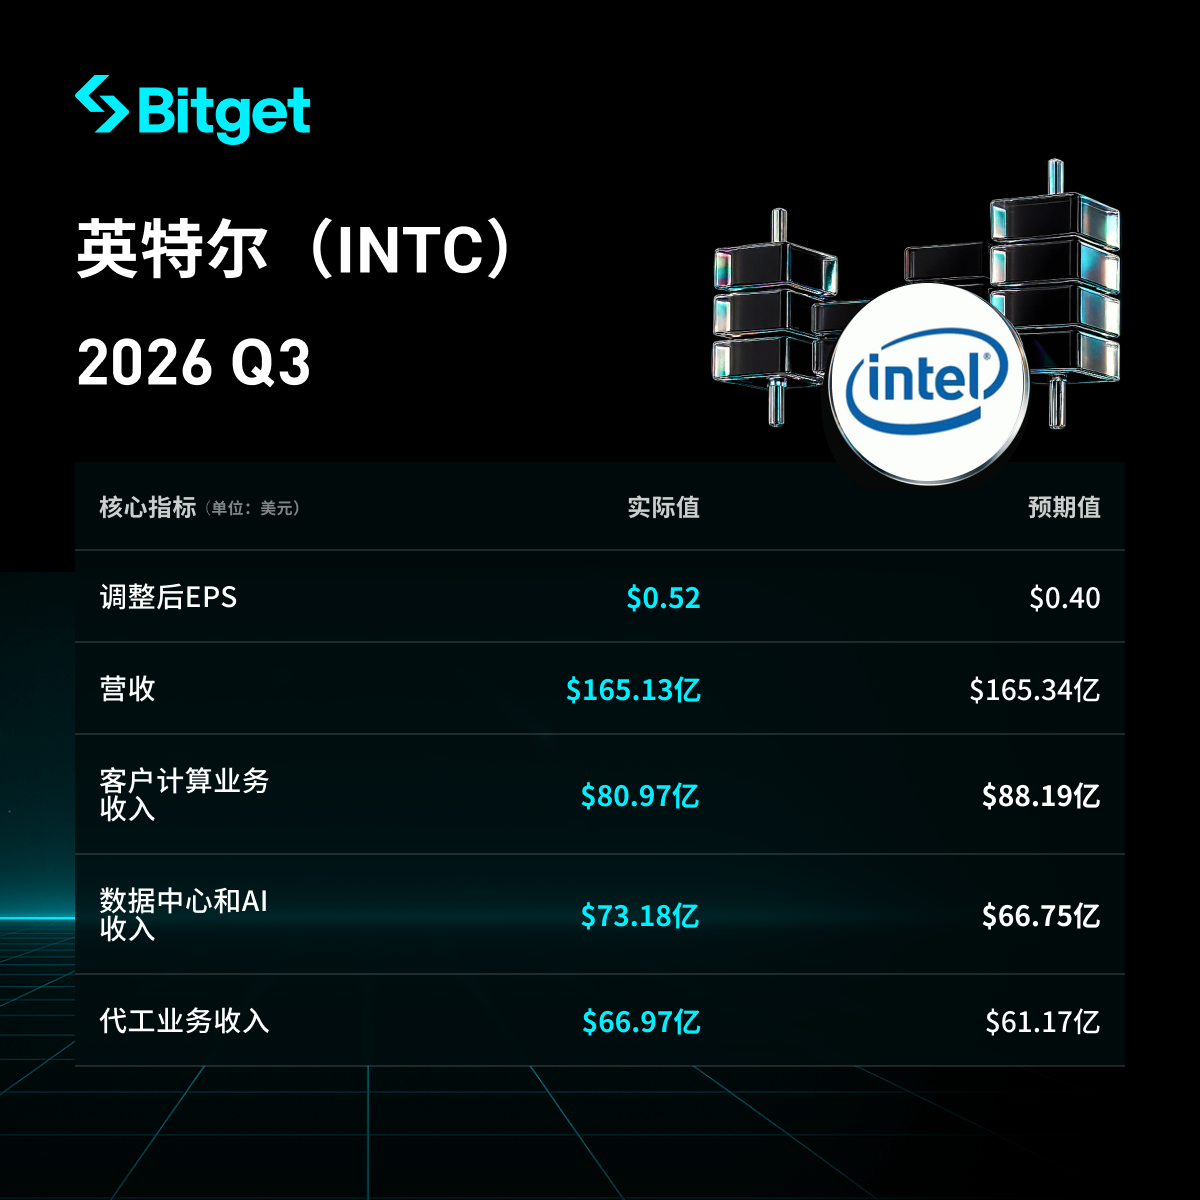
Intel ha registrato un fatturato di 16,5 miliardi di dollari nel terzo trimestre 2026, con un aumento del 21% su base annua, in linea con le previsioni di mercato; l'utile per azione rettificato è stato di 0,52 dollari, superiore alle attese degli analisti di 0,41 dollari. Il business dei data center e dell'AI si è comportato bene, ma il segmento client (PC) è in calo. Le previsioni della società per il quarto trimestre sono significativamente inferiori alle aspettative, principalmente a causa della debole domanda di PC, dell'aumento dei prezzi della memoria e delle conseguenze dell'esplosione dello stabilimento in Israele. Dopo la pubblicazione delle previsioni il titolo ha perso oltre il 20% nel trading after hours, arrivando a superare il -23% durante la sessione. Il management rimane ottimista sull’espansione della capacità produttiva e sul business delle fonderie nel lungo periodo, ma sul breve termine le sfide sono evidenti.
Analisi Dettagliata
Performance complessiva di fatturato e utili
- Fatturato Q3: 16,5 miliardi di dollari, +21% su base annua, sostanzialmente in linea con le attese di mercato.
- EPS rettificato: 0,52 dollari, superiore alle aspettative degli analisti di 0,41 dollari.
- Margine lordo complessivo: circa il 43% (previsto in ulteriore contrazione nel Q4 a causa dell’evento allo stabilimento).
- Rispetto alle attese: fatturato in linea, utili superiori; reazione di mercato dominata dalla debolezza delle prospettive future.
- I dati dettagliati sui flussi di cassa liberi e operativi non sono stati completamente divulgati, ma la marginalità riflette utili superiori alle attese.
Performance del business Data Center e AI
- Fatturato: 7,3 miliardi di dollari, +78% su base annua, una delle crescite più forti degli ultimi anni.
- Fattori chiave: espansione della domanda di server AI e aumento della domanda di processori general purpose.
- Sfide: carenza di offerta che ha limitato ulteriori crescite, inclusa la sospensione delle attività nello stabilimento in Israele e problematiche sulle materie prime. Il CEO Lip-Bu Tan ha dichiarato: “Sono un po’ deluso di non poter soddisfare la domanda dei clienti.”
- Margini di profitto: il dato operativo specifico per questo business non è fornito, ma rappresenta il principale motore di crescita.
Performance degli altri segmenti di business
- Business Client (chip per PC): fatturato di 8,1 miliardi di dollari, -5% su base annua, inferiore alle stime degli analisti di 8,98 miliardi di dollari. Penalizzato dall’aumento dei prezzi della memoria (dovuto alla domanda di DRAM nei server AI da parte di Samsung, SK Hynix, Micron, ecc.) che ha aumentato i costi di notebook e desktop, riducendo la domanda finale e le spedizioni dei processori.
- Servizi Foundry: fatturato di 6,7 miliardi di dollari, +58% su base annua. Il CEO si è detto più fiducioso nell’attrarre produttori esterni verso le fabbriche di Intel.
- Altro: performance differenziate; la forza dei data center ha bilanciato la debolezza dei PC, che si prevede continuerà.
Piano di spesa in conto capitale
- Capex 2026: rivisto al rialzo a 20 miliardi di dollari rispetto alla previsione di luglio di 18 miliardi.
- 2027: previsto un ulteriore aumento significativo, finalizzato all'espansione della capacità produttiva.
- Fonti di finanziamento: ad agosto la società ha emesso azioni per 23 miliardi di dollari, a supporto della crescita del business foundry.
- Principali aree di investimento: capacità produttiva, soprattutto per foundry e processi avanzati (come lo stabilimento su nodo 10nm, ecc.).
- Confronto con i competitor: non viene fornita una tabella di confronto diretta, ma si sottolinea la perdita di quota nei chip per PC e server a favore di AMD, nonché la concorrenza di NVIDIA sugli acceleratori AI; il recupero rimane incerto
Progetto Importo/DescrizioneCapEx 2026 20 miliardi di dollari (incremento da 18 miliardi) CapEx 2027 Previsto notevole ulteriore aumento Emissione di azioni 23 miliardi di dollari emessi in agosto Scopo principale Espansione capacità produttiva e foundry Outlook finanziario Q4 2026
- Fatturato: 15-16 miliardi di dollari (mediana circa 15,5 miliardi), inferiore alle attese di mercato di 17 miliardi, alcune delle previsioni più ottimistiche superavano i 18 miliardi.
- EPS rettificato: 0,25 dollari, nettamente inferiore al consenso di 0,43-0,45 dollari.
- Margine lordo: atteso in contrazione al 38%, penalizzato dall’evento dello stabilimento in Israele per circa 200 punti base.
- Variazione annuale: la guidance di fatturato Q4 è inferiore al Q3, riflettendo la persistente debolezza dei PC e le interruzioni di offerta.
- Altri impatti: l’esplosione dello stabilimento di Kiryat Gat in Israele (che usa tecnologia 10nm per la produzione di chip data center) a ottobre ha causato la sospensione per circa due settimane (con due decessi tra i dipendenti), si stima una perdita di fatturato Q4 di circa 300 milioni; impatti simili potrebbero persistere anche nel Q1 del prossimo anno. La fabbrica dovrebbe riprendere la produzione a pieno regime entro la fine di questa settimana. Il CFO David Zinsner ha dichiarato che la valutazione della disponibilità delle wafer è ancora in corso e che l’impatto potrebbe durare più a lungo.
Contesto di mercato e preoccupazioni degli investitori
- Contraddizione principale: domanda debole di PC (prevista almeno fino al primo semestre 2027; dimensione di mercato 2026 attesa in calo del 12%, un ulteriore -10% nel 2027) e forte domanda AI data center, che però non può essere adeguatamente servita per limiti di offerta.
- Sfide di mercato: inflazione dei prezzi della memoria (carenze di DRAM guidate dall’AI) che aumentano i costi dei PC, deprimendo la domanda; esplosione dello stabilimento israeliano e problemi sulle materie prime stanno limitando la fornitura dei chip AI; competizione con AMD e NVIDIA e perdita di quota di mercato.
- Reazione degli investitori: il titolo è sceso oltre il 20% after hours, arrivando a un picco di -23% durante la giornata, con la guidance molto debole che ha offuscato i risultati Q3 superiori alle attese.
- Punti di vista del management: il CEO si è detto deluso di non poter soddisfare la domanda e prevede che i problemi di memoria rappresenteranno una grande sfida per tutto il mercato almeno fino al 2027; rimane però ottimista sulla crescita foundry e sugli investimenti a lungo termine in capacità e nuovi prodotti. Il CFO ha sottolineato che il rallentamento dei PC proseguirà almeno fino al primo semestre del prossimo anno.
Disclaimer: Il contenuto di questo articolo è solo a scopo informativo e non costituisce consiglio d'investimento.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
I Democratici travolgono il Congresso! Morgan Stanley ridisegna urgentemente la mappa delle operazioni: sovrappeso sulle azioni invariato, i data center per l’AI diventano i maggiori perdenti
A causa delle crescenti aspettative riguardo alle restrizioni sui data center, il sentiment del mercato dell’AI potrebbe subire ulteriori impatti negativi. Tuttavia, Morgan Stanley mantiene una visione complessivamente positiva sulla resilienza della crescita economica e sulla continua, seppur lenta, diminuzione dell’inflazione.

Otto trimestri consecutivi sopra le aspettative, CVS Health (CVS.US) crolla del 12,5% in una notte dopo lo “spin-off”! Perché la scissione non porta a una rivalutazione?
Mercoledì, CVS Health (CVS.US) ha annunciato una divisione in due parti, presentando contemporaneamente il suo ottavo trimestre consecutivo con risultati superiori alle aspettative, e una previsione di utili per il 2027 superiore al consenso di Wall Street. Tuttavia, il mercato ha reagito in modo completamente opposto: alla chiusura notturna, il prezzo delle azioni della società è crollato del 12,5%.
Il settore dell’energia nell’azionario USA affronta una nuova riorganizzazione! Le elezioni di medio termine aumentano il rischio di ritardi dei data center, Morgan Stanley elenca i danneggiati e i vincitori relativi
Morgan Stanley: Le elezioni di medio termine aumentano il rischio di ritardi nei data center, in Texas il backlog di connessioni alla rete da 474GW rimescola le carte per le azioni legate ai tempi di elettrificazione.
Prezzi delle criptovalute
Altro


