
Opinione: l'oro verrà prima spinto a 3500, poi le politiche lo porteranno a 7500?

Huitong Network, 27 ottobre—— Alcuni operatori di mercato ritengono che, in una vera fase di deleveraging, l’oro venga inizialmente venduto insieme agli asset a rischio, mentre le azioni delle società minerarie d’oro potrebbero subire perdite ancora maggiori; questo punto di vista utilizza i livelli di 3500 dollari e 7500 dollari per oncia come scenari estremi di riferimento, sottolineando la seconda fase successiva alla risposta delle politiche.
Secondo alcune opinioni del mercato, durante un vero shock di deleveraging, l’oro viene per primo liquidato insieme agli asset rischiosi, mentre le azioni dei produttori d’oro possono subire ribassi anche più marcati; questo punto di vista utilizza i valori di 3500 dollari e 7500 dollari per oncia come riferimenti per scenari estremi, enfatizzando la seconda fase condizionata dalla risposta delle politiche.
Opinione di mercato: prima giù, poi su, non è solo un trend rialzista unidirezionale
Di recente, la volatilità degli asset a rischio è aumentata, i titoli tecnologici e gli asset speculativi sono sotto pressione, mentre oro e azioni minerarie seguono entrambi il ribasso. I commenti dei mercati esteri suggeriscono che questo non smentisce la logica rialzista di lungo termine, bensì rappresenta la prima fase dello shock di liquidità da deleveraging. Tale opinione suddivide il percorso in due fasi: prima il ribasso, poi il rialzo; il primo è condizionato, il secondo dipende dalla risposta delle politiche. Discutendo di scenari estremi di crollo, vengono menzionati i prezzi di 3500 dollari e 7500 dollari per oncia come riferimento per le due fasi dell'analisi, senza rappresentare raccomandazioni operative.
Prima fase: si vende ciò che si può, le azioni minerarie sono più vulnerabili
Secondo questa visione, durante un vero deleveraging, gli investitori non vendono ciò che desiderano, ma ciò che possono; richieste di margini aggiuntivi, riduzione della leva finanziaria e necessità di liquidità portano a vendere indiscriminatamente anche asset di buona qualità. L’oro non è immune, e le azioni minerarie - essendo titoli con leva operativa - sono ancora più facili da vendere rispetto all’oro fisico, e le perdite percentuali potrebbero essere persino superiori. Si discute persino della possibilità di correzioni del 20%, 30% o maggiori per le azioni minerarie durante una liquidazione generalizzata del mercato, sottolineando che questo non significa la fine della logica di lungo termine.
Seconda fase: la risposta delle politiche è la variabile chiave
Secondo questa prospettiva, la vendita iniziale non è il cuore del problema, ma ciò che segue lo è. Il sistema finanziario è fortemente dipendente dal credito a basso costo e dall’ampia liquidità; il debito federale, i deficit e la pressione degli interessi spingeranno i policy maker a intervenire in caso di eventi di credito, disordini obbligazionari, forti ribassi azionari o crisi di liquidità, piuttosto che continuare con il rigore. Se la Federal Reserve dovesse rispondere con tagli dei tassi, acquisti di asset, o strumenti di liquidità, l’oro potrebbe rimbalzare rapidamente dai minimi del deleveraging verso i 7500 dollari/oz o anche di più; le azioni minerarie, grazie alla leva operativa, potrebbero mostrare ancora maggiore elasticità al rialzo, a patto che il bilancio, i costi di produzione e la base di business rimangano solidi. Questa opinione ammette di non conoscere il minimo, l’entità del ribasso o il timing della svolta, e non raccomanda di “prendere il coltello che cade” alla cieca.
Tecnico: debole volatilità, la pressione di medio termine persiste
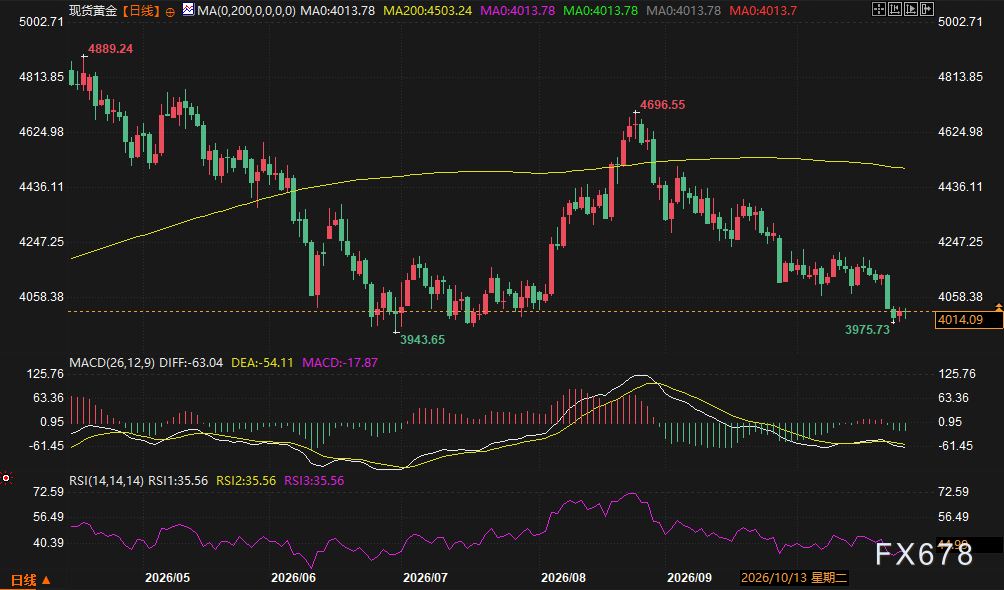
Il grafico giornaliero mostra che dopo il top, l’oro è tornato a scendere, il successivo rimbalzo non ha superato il massimo precedente e la debolezza è proseguita, attualmente oscillando vicino alla soglia psicologica tonda e ai minimi precedenti. Il prezzo si muove intorno alla media mobile a 20 giorni, ed è ancora molto al di sotto della media annuale, che ha rappresentato una chiara resistenza durante il rimbalzo precedente, mantenendo un trend di medio termine orientato al ribasso. Il MACD è sotto la linea dello zero, con barre verdi che si restringono, segnalando una debolezza attenuata ma un indebolimento della pressione ribassista; l’RSI è neutro e leggermente debole, ma non ancora in ipervenduto. Nel breve non c’è direzionalità chiara, e la discussione si concentra sul fatto che l’area tra la soglia psicologica ed i minimi precedenti possa reggere; in caso di rimbalzo si guarda alle aree intorno e poco sopra la media mobile a 20 giorni; l’analisi tecnica non supporta l’idea che un ribasso in contemporanea rappresenti una variazione della logica di lungo termine.
QA
Domanda: 3500 e 7500 sono previsioni di riferimento?
Risposta: No. Questa visione li utilizza come parametri per scenari estremi: 3500 è riferito a discussioni di ribassi durante forti deleveraging, 7500 alle discussioni di rialzi in seguito a politiche di stimolo aggressive; la stessa prospettiva afferma chiaramente di non conoscere minimi e tempistiche.
Domanda: Perché il ribasso delle azioni minerarie potrebbe essere più marcato?
Risposta: Le azioni minerarie sono titoli con leva operativa e una maggiore liquidità rispetto all’oro fisico, quindi in caso di deleveraging sono più soggette a vendite; tuttavia, nella fase di risposta delle politiche, la leva operativa può anche amplificare il rimbalzo, purché bilancio e costi siano solidi.
Domanda: Qual è la condizione chiave perché si realizzi prima il ribasso e poi il rimbalzo?
Risposta: Non conta la vendita in sé, ma se questa scatenerà una risposta politica sufficientemente forte. Se la Fed mantiene una politica restrittiva più a lungo, o se il crollo deteriora i fondamentali delle società minerarie, la fase di risalita potrebbe essere rinviata o non arrivare affatto.
Domanda: Cosa sostiene attualmente l’analisi tecnica?
Risposta: Il giornaliero mostra una fase debole e laterale dopo il calo dai massimi, prezzi intorno alla media mobile a 20 giorni e molto sotto la media annuale, MACD sotto lo zero con barre verdi in restringimento, RSI neutro e leggermente debole senza ipervenduto; nel breve la direzione non è chiara e la pressione di medio termine resta presente.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Goldman Sachs indica le linee di tendenza chiave, l'ultima difesa del Nasdaq è in pericolo.
L’indice Nasdaq 100 è in calo per la quarta settimana consecutiva, testando precisamente la linea di tendenza chiave che collega i minimi del 2025 e del 2026 (26630 punti). Nonostante i forti utili del terzo trimestre, l’elevata propensione al rischio del mercato e l’aumento dell’indice di panico hanno portato gli investitori ad assorbire le aspettative di un possibile rallentamento nel 2028, facendo continuare il calo dei prezzi delle azioni. Con la massiccia fuoriuscita di capitali dall’estero e una forte divergenza nelle valutazioni, il mercato attende la prova dell’indice CPI e delle trimestrali dei giganti dei chip di questa settimana.

Goldman Sachs sostiene Oracle (ORCL.US): le preoccupazioni sul finanziamento dell'AI potrebbero essere esagerate, i rischi nei progetti in corso sono controllabili
Goldman Sachs mantiene la valutazione "Compra" per Oracle, con un prezzo obiettivo di 206 dollari per 12 mesi.

Le elezioni di medio termine espongono la vulnerabilità del mercato! Il trading AI affronta verifiche rigorose, le aspettative sui profitti delle azioni USA potrebbero subire importanti revisioni
I risultati delle elezioni di medio termine negli Stati Uniti e il successivo crollo del mercato hanno già messo in luce la vulnerabilità causata dalla concentrazione eccessiva delle scommesse sull'intelligenza artificiale (AI) da parte del mercato, e gli investitori potrebbero dover rivedere le proprie aspettative sui rendimenti degli investimenti.

La fine del lockup di SpaceX coincide con il ribilanciamento degli indici! Secondo i calcoli di Goldman Sachs, il ribilanciamento di dicembre potrebbe portare a 10,9 miliardi di dollari di acquisti passivi.
La quota di azioni in circolazione di SpaceX è aumentata da circa il 5% al momento dell'IPO a un terzo, e la crescente ponderazione negli indici sta spingendo un incremento degli investimenti passivi. Goldman Sachs prevede che il ribilanciamento dell’indice Russell 1000 Growth dell’11 dicembre potrebbe portare un flusso d’acquisto di 10,9 miliardi di dollari, con la principale controparte rappresentata dagli azionisti interni che sbloccano le proprie quote. L’inclusione nello S&P 500 è invece prevista per la seconda metà del 2027, quando la competizione tra i fondi passivi aumenterà ulteriormente.
Prezzi delle criptovalute
Altro


