
Il vero significato di GPT-6 Astra: riportare la “narrazione sull’AI” dalla “discussione sulle esigenze” al “collo di bottiglia fisico”

La pubblicazione di un modello sta cambiando la direzione del dibattito di mercato.
Negli ultimi mesi il mercato ha discusso di una domanda: "Quante infrastrutture sono effettivamente necessarie per soddisfare la domanda di AI conosciuta?" La vera questione qui è: l'infrastruttura AI ha già ricevuto investimenti eccessivi?
Tuttavia, secondo notizie di Trading Desk Xunfeng, un rapporto di Morgan Stanley pubblicato il 7 settembre sottolinea che l'importanza di GPT-6 Astra non dovrebbe essere intesa semplicemente come l’ennesima narrazione di espansione di scala (Scaling). Non si tratta solo di un altro upgrade del modello.
Astra rappresenta un salto sostanziale in quattro direzioni: ampiezza delle capacità, interoperabilità, capacità di ragionamento, ingegneria, uso del computer ed esecuzione di compiti nel mondo fisico. Questo significa che l’AI sta iniziando a oltrepassare la soglia verso l’esecuzione di ragionamenti complessi, attività ingegneristiche professionali, operazioni dirette su computer e persino gestione di compiti del mondo reale. Più compiti sono possibili, più scenari di monetizzazione si espandono. Un recente post di OpenAI afferma inoltre che modelli migliori aprono nuovi "campi di lavoro".
La narrazione sull’AI torna dal “dibattito sulla domanda” al “collo di bottiglia fisico”
La comparsa di Astra potrebbe spostare la questione centrale del mercato da "quante infrastrutture sono necessarie per soddisfare la domanda AI conosciuta" a: "Quanti nuovi carichi di lavoro diventeranno economicamente fattibili con l'aumento dell’intelligenza dei modelli?"
Questa è una domanda completamente opposta. La prima riguarda i dubbi dal lato della domanda, la seconda è una pressione dal lato dell’offerta.
- Effetto elasticità: più intelligenza per ogni dollaro speso
Gli analisti hanno presentato nel rapporto una logica economica di base: modelli migliori possono creare effetto elasticità—quando ogni dollaro investito in AI genera più intelligenza e utilità, il numero, la durata e la complessità dei carichi di lavoro di ragionamento aumentano di conseguenza.
Questo ricorda il classico "paradosso di Jevons": l'aumento di efficienza non riduce il consumo, anzi ne amplia il totale. Aumenta la resa intelligente a costo unitario → scenari di applicazione prima non convenienti diventano fattibili → afflusso di nuovi carichi di lavoro → la domanda di potenza di calcolo e infrastruttura si espande invece di ridursi.
- Espansione significativa del mercato accessibile
Secondo gli analisti, se le capacità di Astra si traducono in applicazioni commercialmente utili, le entrate AI potenzialmente raggiungibili si espanderebbero enormemente, molto oltre gli attuali scenari d’uso prevalenti nella chat o programmazione.
Morgan Stanley stima che il mercato totale indirizzabile (TAM) globale per il lavoro della conoscenza sia di circa 22,5 trilioni di dollari (basato su 900 milioni di knowledge worker nel mondo con salario medio annuo di circa $25.200); il TAM della spesa dei consumatori è di circa 30 trilioni di dollari, includendo retail+viaggi (circa 16 trilioni), guida autonoma/mobilità (circa 4 trilioni), food delivery (circa 4 trilioni) e pubblicità (circa 3 trilioni).
- I vincoli fisici sul lato dell’offerta sono il vero collo di bottiglia
Gli analisti concludono che l’emergere di Astra sposta la narrazione del collo di bottiglia da "formazione della domanda" a "vincoli fisici dell’offerta", ossia la vera questione è se sia possibile consegnare questa intelligenza su larga scala.
In cosa consistono esattamente questi vincoli? Potenza di calcolo. Energia elettrica. Materiali. Forza lavoro. E altro.
Dove sono concretamente i colli di bottiglia fisici: ABF e HBM4E
Due elementi chiave di tensione dal lato dell’offerta.
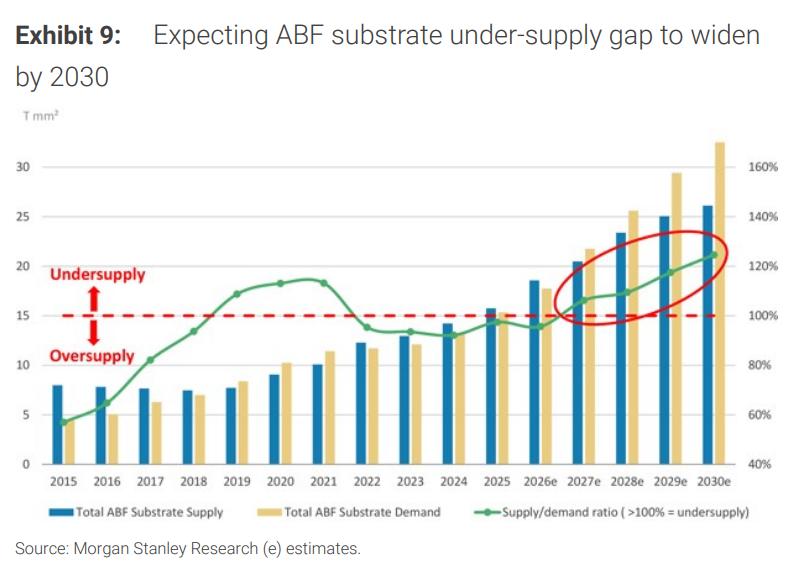
Il primo è il substrato ABF.
Morgan Stanley prevede che la domanda supererà l’offerta di ABF dal 2027, e il gap continuerà ad espandersi fino al 2030. Il vincolo critico: servono almeno due anni per attivare nuove capacità produttive.
Il secondo è la complessità della fase back-end (BEOL) di HBM4E.
Il rapporto osserva che la fase BEOL di HBM4E rappresenta un'importante svolta nel paradigma di produzione dei semiconduttori: HBM si evolve da tradizionale memoria 3D specifica a sistemi logici chiplet personalizzati e altamente integrati.
Impatto specifico:
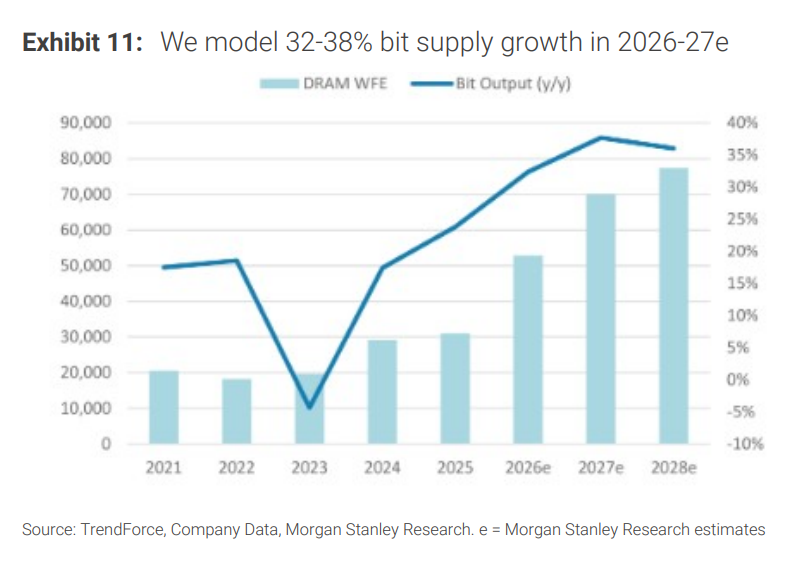
- Aumentano gli strati di interconnessione di HBM4E (SK hynix introduce dummy bump), e una grande parte degli investimenti in DRAM saranno destinati all’ampliamento della capacità BEOL
- La migrazione di processo della fase anteriore (FEOL) e la produzione accelerata in GB di DRAM sarà possibile solo nella seconda metà del 2027
- I produttori di DRAM occuperanno prioritariamente la capacità degli impianti, il che potrebbe ritardare l'espansione della capacità NAND
Caratteristica comune di questi due colli di bottiglia: sono vincoli fisici verificabili e tracciabili, non solo percezioni di mercato.
Elettricità: il più reale dei limiti fisici
Con l’aumento della pressione normativa sui data center, l'approvvigionamento di energia elettrica diventa un altro vincolo fisico chiave. Gli analisti prevedono che la capacità totale di calcolo dei grandi fornitori di cloud passerà da circa 35GW nel 2025 a circa 145GW nel 2028, circa quattro volte di più.
Gli analisti rilevano che gli Stati Uniti si trovano di fronte a un gap di 38 gigawatt, e i data center punteranno sempre di più su soluzioni di autoproduzione energetica "behind-the-meter".
La banca stima che tali soluzioni aumenteranno i capex di circa 3 miliardi di dollari per ogni gigawatt. Prendendo come esempio il chip Nvidia Rubin Ultra di nuova generazione, il costo totale onnicomprensivo (inclusa l'autoproduzione elettrica) è di circa 50 miliardi di dollari per gigawatt.
Cosa sta sottovalutando il mercato
Gli analisti evidenziano tre sottovalutazioni attuali nel mercato:
Primo, i beneficiari globali tecnologici di GPT-6 Astra non sono ancora pienamente valutati.
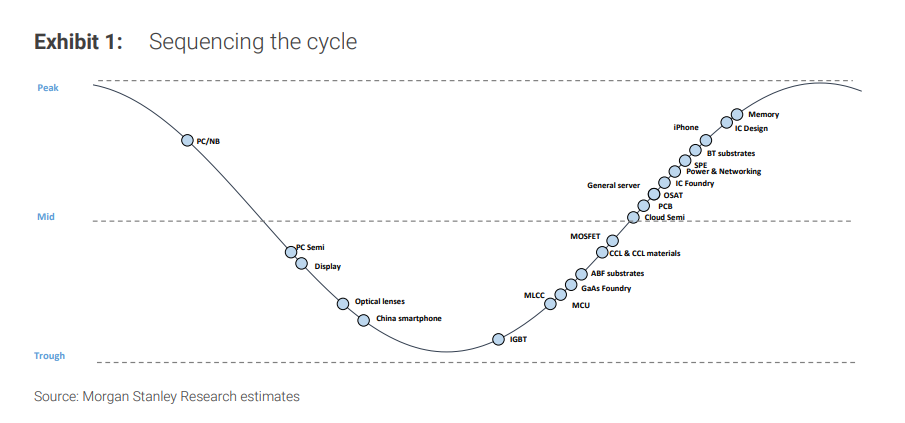
Secondo, la durata delle tensioni dal lato dell’offerta potrebbe essere più lunga del previsto. I vincoli di ABF e BEOL-HBM4E non si risolveranno nel breve periodo.
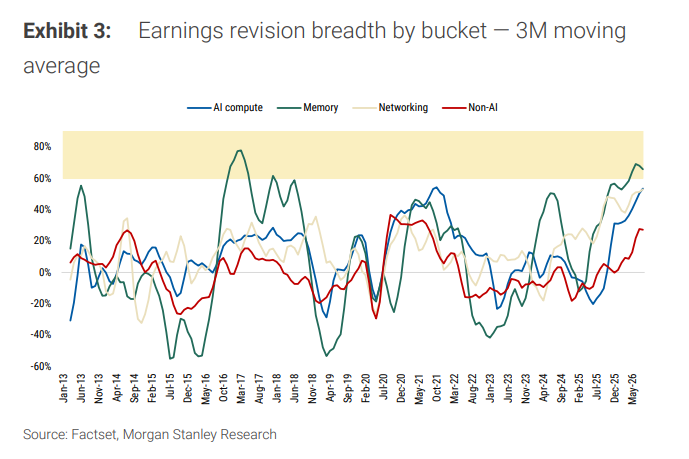
Terzo, alcune azioni che possono crescere senza dipendere dall’AI stanno silenziosamente rafforzandosi. I chip analogici (STM, NXP, Renesas) sono nella fase iniziale del ciclo di ripresa dopo oltre tre anni di base piatta a forma di L — riduzione delle scorte, prezzi stabilizzati, miglioramento degli ordini industriali.
La conclusione non è “compra AI a manetta”
Morgan Stanley fornisce questa priorità d’investimento:
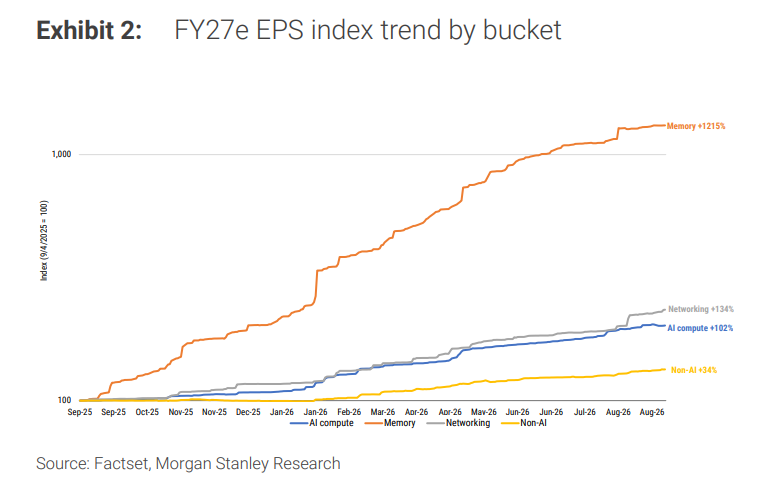
Calcolo AI (massima priorità) > Rete (secondario) > Memoria (selettiva) + Chip analogici (hedge in ciclo iniziale), incluso:
- Calcolo AI:GPU (Nvidia), ASIC (MediaTek, GUC), substrati ABF (Unimicron, Ibiden), MLCC (Murata, Samsung Electro-Mechanics), packaging finale e test (Advantest, Tokyo Electron, Hua Hong, ASE, KYEC), alimentazione (Delta)
- Rete:GLW, LITE, COHR, KEYS, Furukawa, Fujikura
- Memoria:priorità a crescita strutturale di quota e localizzazione (CXMT), SK Hynix, Samsung, Kioxia hanno opportunità tattiche di rialzo in caso di continua tensione lato offerta
- Non AI: chip analogici (STMicroelectronics, NXP, Renesas)
La banca afferma: "Tendiamo a posizionarci su società che si trovano all’incrocio tra un maggiore ciclo di ragionamento, capacità fisica limitata, incremento del contenuto e aumento della complessità di produzione."
Dove bisogna mantenere lucidità
Il rapporto di Morgan Stanley non è unilateralmente ottimista e sottolinea tre aspetti da monitorare:
Primo, le aspettative su AI sono già molto alte. La tolleranza del mercato verso le aziende AI è passata da “buoni risultati” a “risultati perfetti obbligatori”: anche se Astra porterà progressi reali, se non ci saranno forti outperformances, la reazione dei prezzi potrebbe essere limitata.
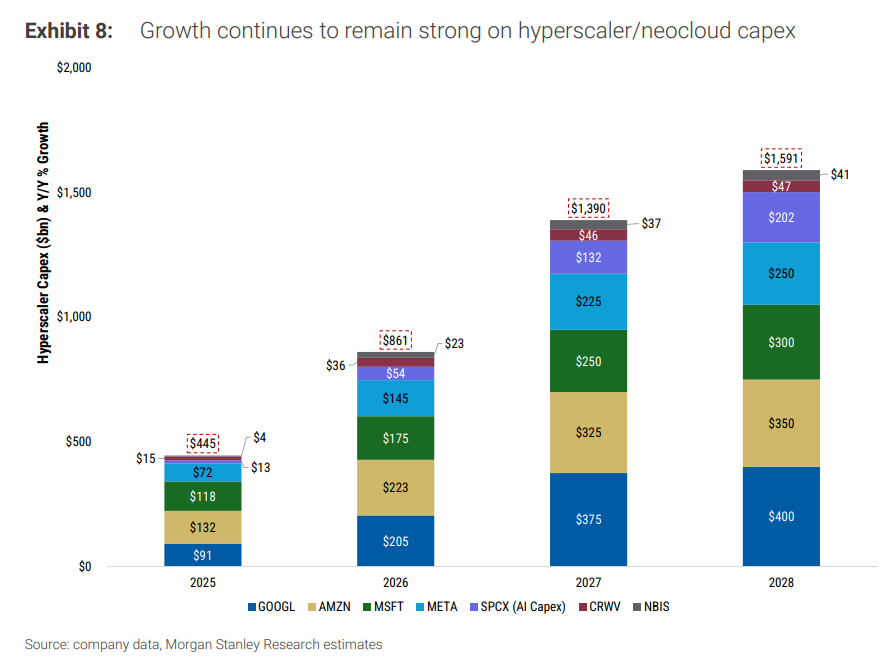
Secondo, si prevede un rallentamento della crescita dei capex nel 2028. Le valutazioni dipendono dalla direzione della variazione di crescita, una decelerazione potrebbe comprimere i multipli anche se gli importi assoluti sono in aumento.
Terzo, il contesto macroeconomico resta avverso. Il rapporto menziona prezzo del petrolio, inflazione, percorso dei tassi della Fed ed elezioni presidenziali USA 2028 come fattori d’incertezza, soprattutto il potenziale ostacolo politico all’espansione dei data center in caso di vittoria Democratica.
~~~~~~~~~~~~~~~~~~~~~~~~
Il contenuto sopra è tratto da Trading Desk Xunfeng.
Per un’analisi più dettagliata, inclusi insight in tempo reale e ricerche sul campo, unisciti a 【Trading Desk Xunfeng ▪ Abbonamento Annuale】
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Appena scommesso sull'AI, subito colpito dal mercato! Berkshire pubblica il bilancio questa sera, grande prova per la trasformazione di Abel
Greg Abel ha preso il controllo di Berkshire da meno di un anno, e ha già scommesso oltre 10,9 miliardi di dollari sul settore AI, rompendo completamente con la tradizionale avversione di Buffett verso le azioni tecnologiche. Tuttavia, il prezzo delle azioni di Alphabet è già sceso sotto il costo di acquisto e Bending Spoons continua a calare; la scommessa sull’AI sta affrontando la prova della realtà. Allo stesso tempo, l’utile per azione del terzo trimestre dovrebbe diminuire del 6% su base annua, mentre il volume dei riacquisti potrebbe crollare da 4,5 miliardi a 1,6 miliardi di dollari: la gestione dei 358 miliardi di dollari di liquidità metterà alla prova la competenza del nuovo leader nella allocazione del capitale.

La bolla dell'AI è scoppiata? Goldman Sachs: la situazione attuale somiglia più al 1998 che al 2000
Il trading desk di Goldman Sachs ha dichiarato che l'attuale ondata di vendite assomiglia più alla crisi di liquidità del 1998 che allo scoppio della bolla del 2000: si tratta di una liquidazione forzata dei leverage e non della smentita di una logica di business. Ciò che viene drasticamente rivalutato dal mercato sono il finanziamento alla costruzione e la tempistica, non la domanda sottostante. Inoltre, la questione dell’energia elettrica e delle licenze, ora al centro dell’attenzione del mercato, è in realtà la meno importante; una limitazione dell’offerta non equivale alla scomparsa della domanda. Il vero interrogativo a cui rispondere è: i ricavi potranno infine dimostrare la razionalità del capitale investito?

Tesla Cybertruck: dalla rottura del finestrino alla cessazione della produzione, tre anni e mezzo si chiude il capitolo
Cybertruck è stato al centro di controversie fin dalla sua presentazione nel 2019: il fallimento nella dimostrazione del finestrino il giorno del lancio, quattro anni di ritardo nella produzione di massa, il prezzo aumentato da 39.900 dollari a oltre 100.000 dollari e undici richiami accumulati. Il giorno prima dell'annuncio della sospensione della produzione, Tesla ha nuovamente aumentato il prezzo, ponendo così un finale enigmatico a questo modello ricco di vicende drammatiche.

Il picco della spesa in capitale per l'AI coincide con il picco dell'economia americana?

Prezzi delle criptovalute
Altro


