
Il canarino nella miniera del credito privato: dall’esperienza di Blue Owl all’illusione dei prodotti semi-liquidi

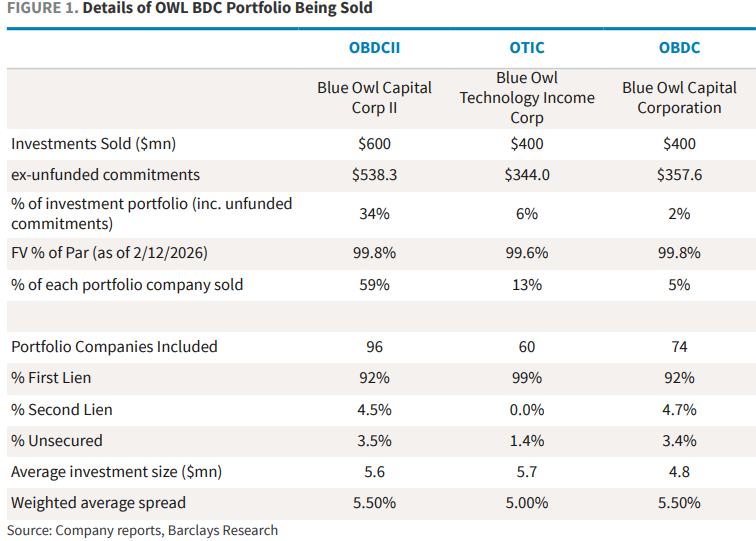
Il 18 febbraio, Blue Owl, una delle principali società di gestione di asset alternativi a livello globale, ha annunciato che il suo veicolo di credito privato retail OBDCII interromperà definitivamente l'opzione di rimborso trimestrale, passando invece a restituire il capitale agli investitori in più fasi tramite recupero di prestiti, vendita di asset e dividendi straordinari. Allo stesso tempo, per offrire agli investitori la liquidità promessa e rimborsare i debiti, Blue Owl ha annunciato la vendita complessiva di circa 1,4 miliardi di dollari di prestiti diretti attraverso tre BDC (OBDCII, il fondo BDC quotato OBDC e il fondo di reddito tecnologico OTIC), di cui OBDCII ha venduto circa 600 milioni di dollari, pari a circa il 34% del suo portafoglio.
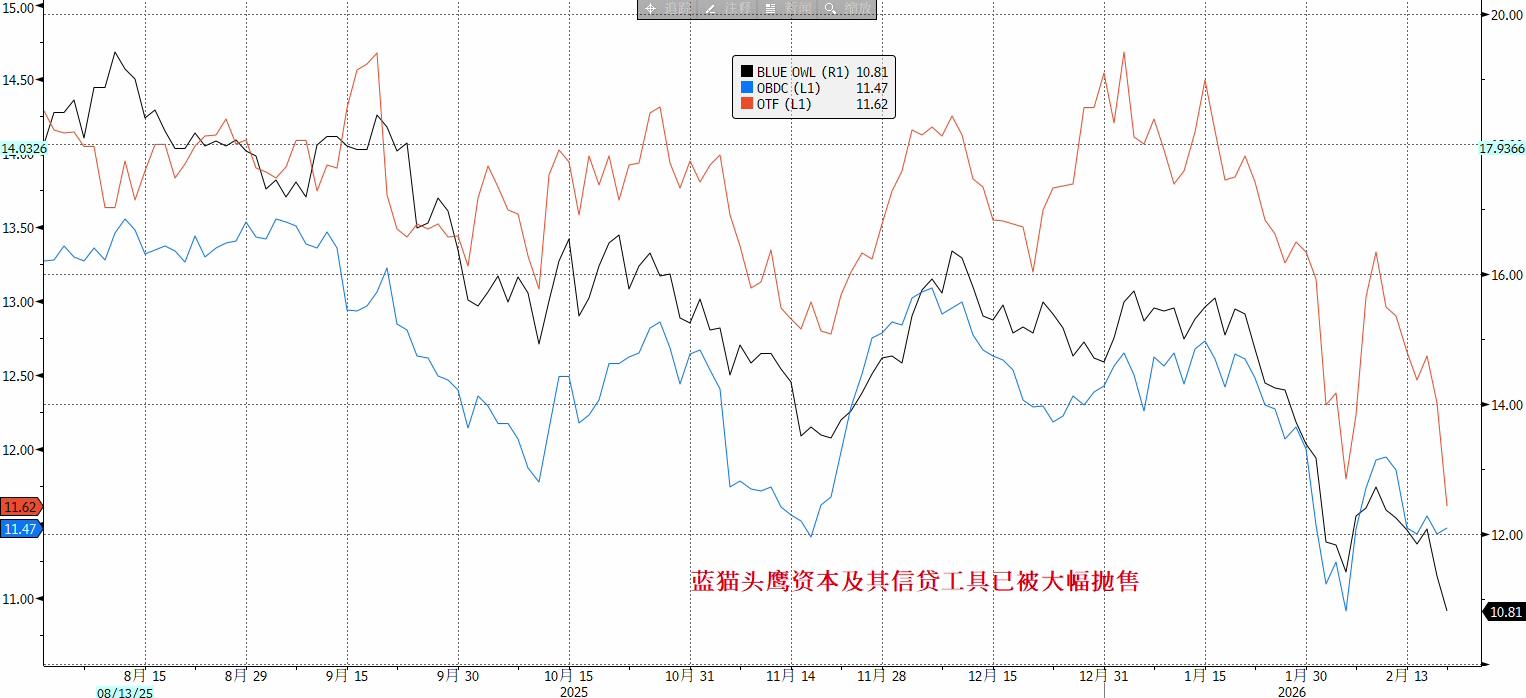
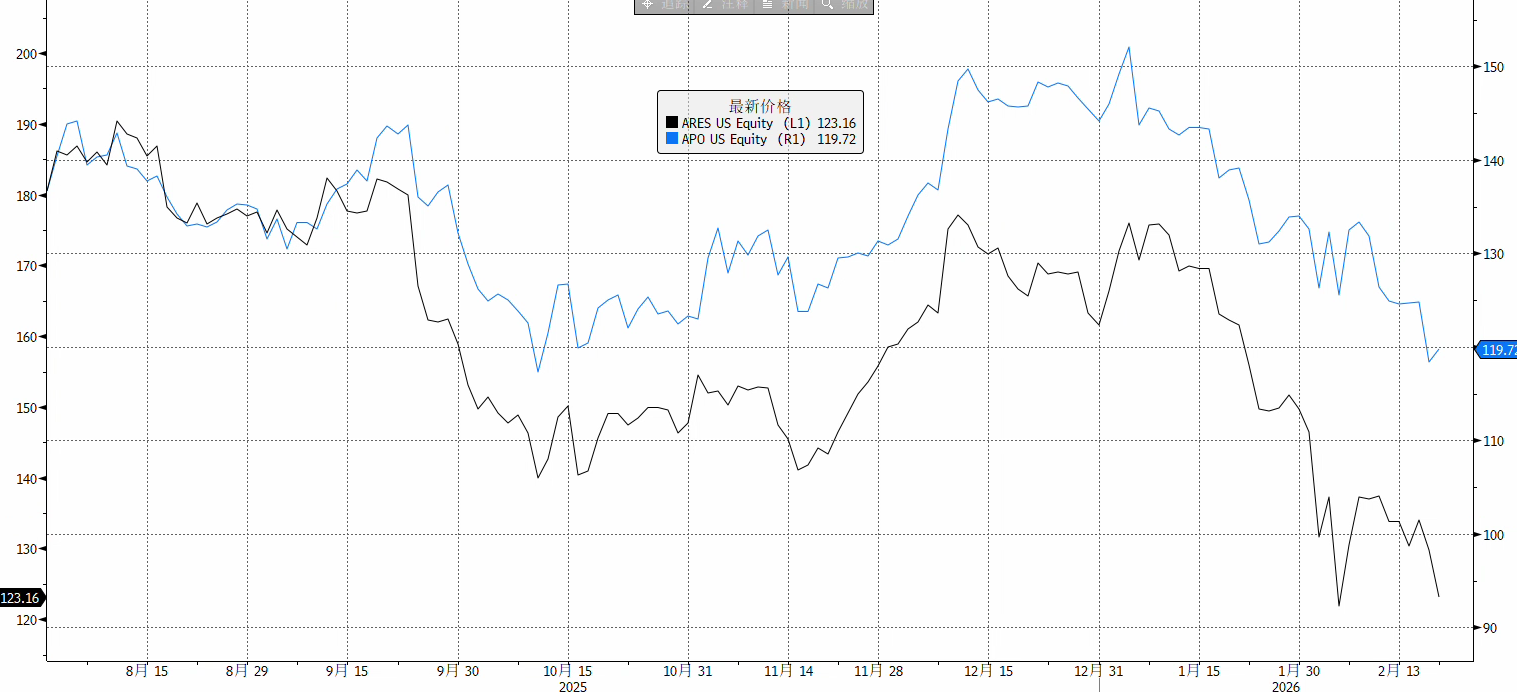
A causa di questa notizia, la reazione del mercato è stata turbolenta. Il 19 febbraio, il prezzo delle azioni Blue Owl è sceso quasi del 10% durante la giornata, toccando il minimo degli ultimi due anni e mezzo, chiudendo infine in calo del 5,9%; il panico si è rapidamente diffuso a tutto il settore della gestione di asset alternativi, con i titoli dei concorrenti come Ares, Apollo, Blackstone, KKR in calo generalizzato tra il 3% e il 6%; anche i titoli europei di CVC e Partners Group sono scesi.
Ancora più scioccante, il 21 febbraio, il fondo hedge Saba ha proposto di acquistare le quote BDC legate a Blue Owl a un prezzo scontato del 20%-35% rispetto al più recente valore patrimoniale netto, sfidando pubblicamente la correttezza della valutazione contabile del fondo. Sebbene questa offerta non sia obbligatoria, il suo significato simbolico risiede nel fatto che si è aperta una netta divergenza tra il prezzo di liquidità offerto dal mercato secondario e il NAV comunicato dal gestore. Nel frattempo, i prezzi delle note strutturate collegate a Blue Owl sono crollati, con una nota emessa da Citi scesa sotto il 50% del valore nominale.
Nel complesso, l’evento Blue Owl non rappresenta semplicemente un errore di gestione della liquidità di una singola azienda; ha infatti smascherato l’illusione dei prodotti semi-liquidi nel mercato del credito privato, che negli ultimi anni ha raggiunto i 3.000 miliardi di dollari. Questo evento potrebbe essere il “canarino nella miniera” del credito privato, potenzialmente preludio a una ripetizione dell’evento del 2007 in cui BNP Paribas congelò i fondi — proprio l’inizio della crisi finanziaria.
Crisi di fiducia nel modello dei prodotti semi-liquidi
L’evento Blue Owl ha toccato il punto più vulnerabile del credito privato: la sostenibilità del modello di prodotto semi-liquido. Questi prodotti promettono ai piccoli investitori riscatti regolari (ad esempio trimestrali), ma sono sostenuti da prestiti privati con una durata di 5-10 anni; il problema centrale è il seguente:
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Goldman Sachs indica le linee di tendenza chiave, l'ultima difesa del Nasdaq è in pericolo.
L’indice Nasdaq 100 è in calo per la quarta settimana consecutiva, testando precisamente la linea di tendenza chiave che collega i minimi del 2025 e del 2026 (26630 punti). Nonostante i forti utili del terzo trimestre, l’elevata propensione al rischio del mercato e l’aumento dell’indice di panico hanno portato gli investitori ad assorbire le aspettative di un possibile rallentamento nel 2028, facendo continuare il calo dei prezzi delle azioni. Con la massiccia fuoriuscita di capitali dall’estero e una forte divergenza nelle valutazioni, il mercato attende la prova dell’indice CPI e delle trimestrali dei giganti dei chip di questa settimana.

Goldman Sachs sostiene Oracle (ORCL.US): le preoccupazioni sul finanziamento dell'AI potrebbero essere esagerate, i rischi nei progetti in corso sono controllabili
Goldman Sachs mantiene la valutazione "Compra" per Oracle, con un prezzo obiettivo di 206 dollari per 12 mesi.

Le elezioni di medio termine espongono la vulnerabilità del mercato! Il trading AI affronta verifiche rigorose, le aspettative sui profitti delle azioni USA potrebbero subire importanti revisioni
I risultati delle elezioni di medio termine negli Stati Uniti e il successivo crollo del mercato hanno già messo in luce la vulnerabilità causata dalla concentrazione eccessiva delle scommesse sull'intelligenza artificiale (AI) da parte del mercato, e gli investitori potrebbero dover rivedere le proprie aspettative sui rendimenti degli investimenti.

La fine del lockup di SpaceX coincide con il ribilanciamento degli indici! Secondo i calcoli di Goldman Sachs, il ribilanciamento di dicembre potrebbe portare a 10,9 miliardi di dollari di acquisti passivi.
La quota di azioni in circolazione di SpaceX è aumentata da circa il 5% al momento dell'IPO a un terzo, e la crescente ponderazione negli indici sta spingendo un incremento degli investimenti passivi. Goldman Sachs prevede che il ribilanciamento dell’indice Russell 1000 Growth dell’11 dicembre potrebbe portare un flusso d’acquisto di 10,9 miliardi di dollari, con la principale controparte rappresentata dagli azionisti interni che sbloccano le proprie quote. L’inclusione nello S&P 500 è invece prevista per la seconda metà del 2027, quando la competizione tra i fondi passivi aumenterà ulteriormente.
Prezzi delle criptovalute
Altro


