
Pemulihan pasokan di Teluk menekan premi geopolitik, harga minyak internasional sedikit turun

Huitong News 6 Oktober—— Penurunan harga minyak belakangan ini secara langsung menurunkan dolar AS dan imbal hasil obligasi pemerintah AS, memberikan keuntungan langsung bagi aset yang dihitung dalam dolar AS
Pada hari Selasa (6 Oktober), harga minyak internasional terus turun, meskipun ketegangan geopolitik di Laut Merah dan Teluk Persia masih berlangsung, namun beberapa jalur ekspor minyak mentah dari negara-negara Teluk secara bertahap kembali beroperasi, sehingga sisi pasokan terus membawa kabar baik ke pasar.
Kemajuan serangan balasan militer pemerintah Yaman di pelabuhan Mocha, perbaikan cepat pipa minyak timur-barat Saudi, kenaikan produksi Kuwait, dan Irak yang mempercepat penyewaan kapal tanker untuk ekspor minyak, secara bersama-sama melemahkan premi risiko interupsi pasokan yang telah diperdagangkan sebelumnya oleh pasar.
Lembaga mengingatkan, pemulihan pasokan hanyalah perbaikan marginal, risiko konflik regional yang berulang tetap tinggi, dan harga minyak masih memiliki dukungan yang cukup kuat.
Pada penurunan harga kali ini, inti permasalahan bukan karena konflik geopolitik menghilang, melainkan pasar secara bertahap membuktikan ekspektasi ekstrem "pemutusan pasokan minyak skala besar di Timur Tengah" tidak terjadi, sehingga premi risiko geopolitik yang sebelumnya masuk dalam harga minyak kini sebagian telah dihilangkan.
Pipa minyak timur-barat Saudi pulih dengan cepat, jalur ekspor alternatif Laut Merah kembali ke level tinggi
Menteri Energi Saudi Abdulaziz mengungkapkan pada sebuah acara di Bahrain bahwa volume transportasi pipa minyak timur-barat Saudi saat ini telah mencapai 5,8 juta barel/hari.
Pipa yang melintasi Semenanjung Arab ini pada 10 September sempat ditutup karena serangan drone dari arah Irak, sehingga pasar sempat khawatir jalur ekspor utama Saudi yang menghindari Selat Hormuz lumpuh.
Tetapi Saudi hanya memerlukan waktu lima hingga enam hari untuk memperbaiki dan memulihkan produksi, kini skala transportasi minyak mendekati lebih dari 80% dari kapasitas total pipa 7 juta barel/hari, di mana sekitar 4,5 juta barel/hari minyak mentah bisa langsung diekspor ke pelabuhan Yanbu di Laut Merah.
Pipa timur-barat adalah "solusi alternatif Selat Hormuz" terpenting milik Saudi. Ketika pengapalan di Teluk Persia terganggu oleh konflik geopolitik, pipa ini dapat langsung mengalirkan minyak mentah dari ladang minyak bagian timur ke pelabuhan Yanbu di Laut Merah, menghindari risiko pelayaran di Selat Hormuz.
Pemulihan kapasitas pipa dengan cepat langsung meredakan kekhawatiran pasar terhadap interupsi ekspor minyak Saudi, menjadi variabel pasokan kunci yang menekan harga minyak.
Kondisi pertempuran di Yaman mulai mereda, ekspektasi risiko jalur Laut Merah menurun
Pasukan pemerintah Yaman melancarkan serangan balik besar-besaran, mengklaim merebut pelabuhan strategis Mocha di Laut Merah dari kelompok Houthi yang didukung Iran.
Pelabuhan Mocha terletak sekitar 75 kilometer di utara Selat Bab-el-Mandeb, menjadi titik kunci yang mengendalikan jalur pengiriman minyak di Laut Merah.
Sebelumnya pada awal September, kelompok Houthi menguasai Mocha, sehingga pasar sempat khawatir Houthi benar-benar mengendalikan Selat Bab-el-Mandeb, yang langsung mengancam lalu lintas tanker minyak di Laut Merah.
Sementara itu, Saudi, Turki, dan Pakistan telah mencapai konsensus untuk mengerahkan kekuatan dan memulai tindakan pencegahan terhadap kelompok Houthi.
Meskipun Houthi membantah kehilangan pelabuhan Mocha, dan dua bandara di Jazan dan Najran di Saudi juga diserang dan menyebabkan korban pada Senin malam, konflik belum berakhir;
Namun kemajuan pasukan pemerintah di pesisir Laut Merah telah menurunkan ekspektasi ekstrem di pasar bahwa Selat Bab-el-Mandeb akan sepenuhnya diblokade, sehingga premi risiko di ujung rantai pengapalan Laut Merah menurun.
Negara Teluk memperbaiki kemampuan produksi dan transportasi secara bersamaan, lalu lintas Selat Hormuz membaik
Selain pemulihan pipa Saudi, pasokan minyak mentah dari negara produsen minyak Teluk lainnya juga mulai pulih secara bertahap.
Kuwait menyatakan, produksi minyak mentah negaranya sudah kembali ke level 75% sebelum pecahnya perang Iran; Irak juga aktif menyewa lebih banyak kapal tanker untuk memperbesar volume ekspor minyak lewat Selat Hormuz.
Negara-negara tersebut secara paralel memperbaiki kemampuan produksi dan transportasi laut, sehingga volume arus keluar minyak mentah Teluk Persia terus meningkat.
Tim strategi energi ING dalam laporan terbaru mereka menunjukkan bahwa semakin banyak tanda-tanda pemulihan arus minyak mentah Teluk Persia, pasar kini sedang menilai ulang kemungkinan pemutusan pasokan di Timur Tengah. Namun lembaga menekankan, pemulihan ini hanya perbaikan marginal, bukan menghilangkan risiko sepenuhnya.
Penurunan premi risiko ≠ krisis berakhir, dukungan pada harga minyak tetap kuat
Penurunan harga minyak kali ini pada dasarnya adalah pengembalian premi risiko, bukan perubahan fundamental menuju bear market.
Di satu sisi, meski pertempuran di Mocha mengalami kemajuan dan pipa Saudi telah pulih, kelompok Houthi masih memiliki kemampuan serangan jarak jauh, dan insiden serangan terhadap fasilitas sipil Saudi membuktikan bahwa konflik regional tetap bisa meletus tiba-tiba; setiap serangan baru ke infrastruktur dapat dengan cepat mendorong harga minyak naik.
Di sisi lain, Selat Hormuz sebagai jalur utama minyak global masih memiliki ketidakpastian keamanan jalur pelayaran.
ING menilai, ketegangan di pasar baru akan benar-benar reda jika ada kemajuan nyata dalam kesepakatan antara AS dan Iran, risiko eskalasi lebih lanjut tetap nyata.
Pelemahan inflasi energi menurunkan suku bunga pasar dan indeks dolar AS
Menariknya, karena fundamental ekonomi Eropa sangat sensitif terhadap harga minyak, penurunan harga minyak juga menambah kekuatan euro, sehingga ditemukan fenomena dimana penurunan harga minyak menyebabkan dolar AS dan imbal hasil obligasi AS sama-sama melemah; kesimpulannya, ini menjadi kabar baik langsung bagi euro, harga emas, dan saham teknologi.
Ringkasan:
Dalam jangka pendek, pemulihan jalur ekspor negara Teluk dan perbaikan situasi di beberapa wilayah perang Yaman bersama-sama menekan premi risiko geopolitik yang sebelumnya terlalu tinggi, membawa penyesuaian turun harga minyak saat ini.
Namun konflik geopolitik di Timur Tengah sangat mudah meletus dengan tiba-tiba, kerapuhan pemulihan pasokan juga tetap tinggi, sehingga harga minyak akan terus berfluktuasi di level tinggi.
Dari sisi transaksi, fokus pasar akan tetap mengikuti dua hal utama: pertama, kestabilan operasi pipa timur-barat Saudi dan pelabuhan Yanbu; kedua, apakah terdapat serangan baru terhadap infrastruktur energi di Yaman atau Teluk Persia.
Serta dampak ganda harga minyak terhadap dolar AS dan obligasi AS, penurunan harga minyak membawa keuntungan langsung bagi aset yang dihitung dalam dolar AS.
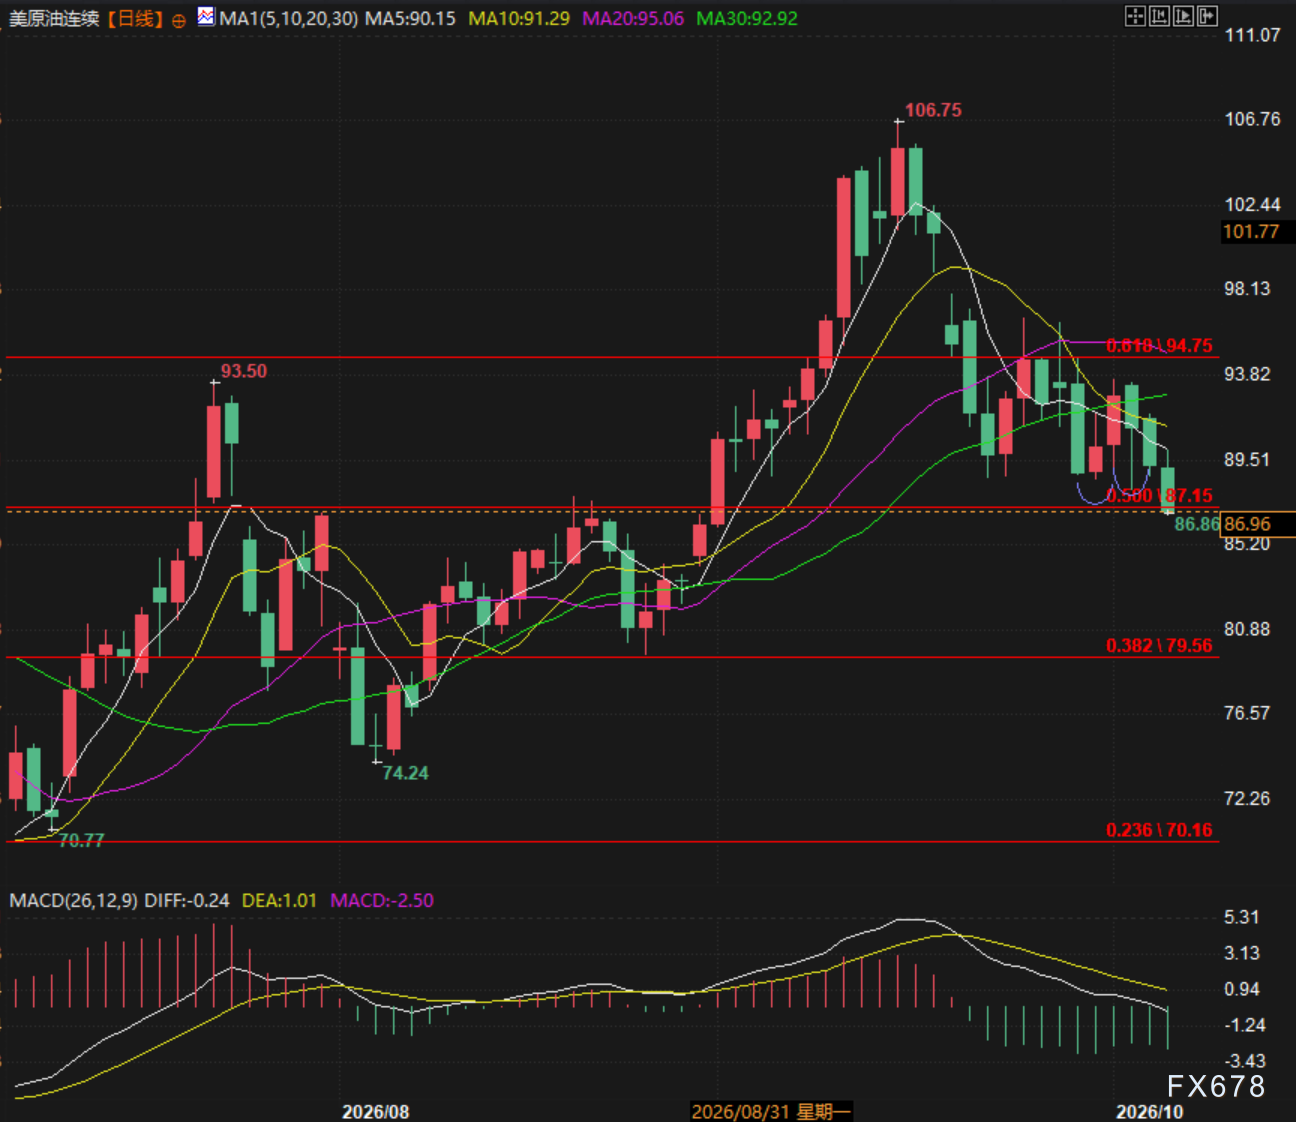
(Grafik harian berurutan kontrak berjangka minyak mentah WTI, sumber: Yihuitong)
Harga berjangka utama WTI terbaru dilaporkan 87,14 dolar AS/barel.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Bank-bank besar Wall Street secara kolektif meningkatkan prediksi kenaikan suku bunga, kontrak berjangka obligasi AS melanjutkan tren penurunan, dan harga emas turun lebih dari 1% menembus level 4000.
Setelah CPI AS bulan Oktober melebihi ekspektasi, Goldman Sachs dan Nomura menambahkan prediksi kenaikan suku bunga pada Maret tahun depan dalam jalur kebijakan mereka, sedangkan Deutsche Bank menambahkan prediksi kenaikan suku bunga pada Januari tahun depan. Saat ini, pasar telah sepenuhnya mengantisipasi kenaikan suku bunga sebesar 25 basis poin pada bulan Desember, dengan kemungkinan kenaikan 50 basis poin sebesar 13%. Pada hari Rabu, pasar obligasi AS tutup, tetapi kontrak berjangka obligasi AS terus turun, menyebabkan imbal hasil naik sekitar 2 hingga 4 basis poin, sementara harga emas spot mengalami tekanan dan turun sebesar 1,1%.

Tidak perlu khawatir tentang pendinginan pembangunan pusat data AI? Gelombang impor di Amerika Serikat sulit mereda dalam jangka pendek, dampak nyata mungkin terjadi pada tahun 2029
Proyek pusat data rata-rata memerlukan waktu 4,8 tahun dari penentuan investasi hingga dimulainya konstruksi, dan membutuhkan tambahan 2,6 tahun dari awal pembangunan hingga beroperasi. Server biasanya baru dapat masuk setelah struktur bangunan dan pemasangan rak selesai. Bagi mitra dagang seperti Taiwan, Korea Selatan, dan Meksiko yang bergantung pada rantai pasokan pusat data Amerika Serikat, inersia permintaan selama masa konstruksi setidaknya memberikan penyangga ekspor untuk satu hingga dua tahun ke depan.

Harga kripto
Lainnya


