
PCE melemah secara tak terduga, tetapi mengapa pasar tidak begitu bersemangat?

Huitong Network, 30 September—— PCE secara keseluruhan meleset dari ekspektasi, namun ADP justru melampaui ekspektasi, sekilas tampak seperti gambaran kontradiktif antara “pasar tenaga kerja yang panas, permintaan yang mendingin”.
PCE secara keseluruhan meleset dari ekspektasi, namun ADP justru melampaui ekspektasi, sekilas tampak seperti gambaran kontradiktif antara “pasar tenaga kerja yang panas, permintaan yang mendingin”.
Tetapi hasil “di luar dugaan” ini sebenarnya tidak terlalu mengejutkan——
Pasar bukan tidak responsif, melainkan memahami “penggaris” yang telah diganti——jadi, meskipun PCE melemah secara tak terduga, pasar tidak terlalu antusias.
Realisasi Data: Pendinginan yang Melebihi Ekspektasi, Namun Membawa Jejak Metode Pengukuran
PCE secara tahunan naik 3,4%, dan inti PCE naik 3,0%, keduanya lebih rendah dari ekspektasi pasar sebelumnya 3,7% dan 3,3%, juga lebih rendah dari nilai sebelumnya; secara bulanan, keduanya masing-masing mencatat 0,3% dan 0,2%, tetap moderat.
Meski angka terbaru telah turun dari 3,7% di bulan Juli, namun angka tersebut masih lebih dari lima tahun secara signifikan di atas target Federal Reserve sebesar 2%.
Di balik kejutan itu tersimpan rahasia—pendinginan kali ini tidak sepenuhnya berasal dari pelemahan permintaan, namun jelas membawa jejak statistika: pemerintahan Trump merevisi metode inti pengukuran, mengubah penilaian biaya manajemen portofolio dari berdasarkan harga aset keuangan menjadi berdasarkan jam kerja dan pendapatan per jam, sehingga dorongan kenaikan pasar saham terhadap inflasi secara sistematis dilemahkan.
Dengan kata lain, ini adalah pendinginan yang sebagian "diratakan" oleh metode statistik, pasar tidak dapat dengan sederhana membacanya sebagai tiket bagi sikap dovish murni.
Dua Sisi Data: “Self-calming” Inflasi dan Ketangguhan Pasar Tenaga Kerja
Sama menariknya dengan data adalah pernyataan Presiden Federal Reserve New York, Williams.
Ia jarang memberikan sinyal yang relatif tepat, menegaskan sebagian tekanan inflasi sedang mereda dengan sendirinya: harga perumahan, sebagai pengeluaran utama penduduk, telah jelas melambat, pasar tenaga kerja tetap kuat, namun kenaikan upah tidak menular ke harga konsumen—hal ini menjadi alasan lain bagi “tidak perlu menaikkan suku bunga lagi” yang didasarkan pada fundamental, bukan pada metode statistik.
Data ketenagakerjaan, di sisi lain, menggambarkan gambaran yang menarik.
Laporan ADP menunjukkan bahwa selama September sektor swasta menambah 90.000 pekerjaan baru, di atas ekspektasi 70.000, dan data Agustus juga direvisi naik. Pasar tenaga kerja menunjukkan ketangguhan meski harga energi tinggi dan suku bunga meningkat, artinya perlambatan inflasi tidak dibayar dengan keruntuhan ketenagakerjaan.
Saat “inflasi melunak” dan “ketenagakerjaan stabil” saling mendukung, Federal Reserve tidak lagi harus membuat keputusan sulit di antara keduanya—mereka mendapat ruang yang lebih luas untuk “wait and see”.
Timbangan Kebijakan: Dilema Komunikasi dan Misteri Oktober
Pernyataan tepat Williams menjadi penting, karena lingkungan komunikasi Federal Reserve kini sangat berbeda.
Ketua saat ini, Waller, membuang ‘guidance verbal’ yang sering digunakan pendahulunya—yaitu isyarat untuk membentuk ekspektasi pasar sebelum rapat, dan metode ini menyimpan risiko: begitu pasar bertaruh pada tindakan yang sebenarnya tidak diniatkan oleh pejabat, maka Fed akan dipaksa memilih antara “mengejutkan investor” atau “menaikkan suku bunga yang sebenarnya tidak diperlukan”, dan pernyataan Williams justru membantu bank sentral menghindari dilema ini.
Timbangan kebijakan pun mulai bergeser diam-diam, ekspektasi kenaikan suku bunga 25 basis poin pada 28 Oktober di pasar telah turun dari sekitar 66% pada Selasa pagi menjadi sekitar 45%, dan ekspektasi total 50 basis poin tambahan tahun ini turun dari seminggu sebelumnya 55% menjadi sekitar 35%;
Hanya tersisa enam hari menuju pemilihan paruh waktu, sebuah kenaikan suku bunga tanpa alasan mendesak akan terasa semakin canggung.
Namun sinyal dovish tidak sepenuhnya mutlak—Governor Barr yang juga memiliki pandangan dekat dengan Williams menyatakan “penyesuaian lebih lanjut kemungkinan masih diperlukan”, sementara Cook juga menyampaikan hal serupa, namun keduanya sengaja menghindari jadwal waktu.
Pada saat penentuan suku bunga bulan Oktober, pejabat akan memegang laporan ketenagakerjaan September yang rilis Jumat dan data inflasi September dua minggu setelahnya, maka waktu itulah keseimbangan probabilitas akan benar-benar terlihat.
Pasar dan Transaksi: Kesabaran di Puncak 19 Tahun & Kesimpulan
Kembali ke pasar, inti PCE yang lebih rendah dari ekspektasi memberi ruang sejenak bagi yield jangka panjang yang telah ditekan tinggi.
Dalam beberapa pekan terakhir tingkat bunga jangka panjang telah naik stabil ke level tertinggi dalam 19 tahun, yield obligasi pemerintah AS 10 tahun pada hari Selasa naik ke 5,25%, jelas lebih tinggi dari 5% saat Fed menaikkan suku bunga 16 September ini;
Jika yield bertahan di level tinggi, hal ini akan semakin menekan pinjaman dan belanja perusahaan serta rumah tangga. Dalam jangka pendek, pelunakan inflasi mungkin memberi dukungan sementara pada obligasi pemerintah AS dan emas, namun taruhan arah tidak sebaiknya dilakukan gegabah.
Faktor metode statistik yang memengaruhi pendinginan inflasi, ketangguhan data ketenagakerjaan, serta kehati-hatian petinggi dalam komunikasi dan kebijakan, semuanya mengingatkan kita agar tidak serta merta memperpanjang pelemahan ini menjadi pergeseran dovish ekstrem.
Kesabaran, lebih berharga dari arah; data, lebih dapat dipercaya daripada emosi.
Sebelum rilis NFP hari Jumat, yield kemungkinan besar akan tetap berfluktuasi di level tinggi—sikap rasional bagi trader bukanlah buru-buru memilih sisi, melainkan tetap waspada dalam ketidakpastian, dan bertindak tegas saat kepastian muncul.
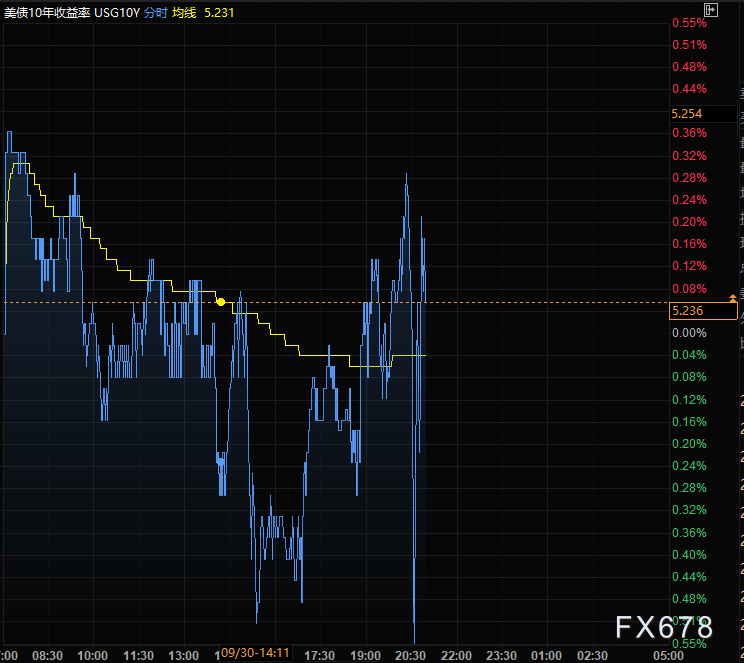
(Grafik intraday yield US Treasury 10 tahun, sumber: Yihuitong)
Pukul 21.00 Waktu Beijing, yield US Treasury 10 tahun saat ini berada di 5,244%.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Perubahan manajemen Nvidia (NVDA.US) mungkin mempengaruhi rencana IPO Anthropic, pasar memperhatikan apakah investasi bernilai miliaran dolar akan berubah.
Dengan pengunduran diri mendadak CEO Nvidia Huang Renxun, rencana IPO rekor dari raksasa kecerdasan buatan Anthropic kini sedang ditinjau ulang oleh pasar.
Nebius kinerja Q3 melebihi ekspektasi, belanja modal naik menjadi 27 miliar dolar AS, target ARR ditunda, harga saham turun lebih dari 14% sebelum pasar dibuka | Laporan Keuangan
Pendapatan Nebius pada kuartal ketiga mencapai 981 juta dolar AS (naik 571% YoY), dengan EBITDA yang disesuaikan sebesar 466 juta dolar AS, keduanya melampaui ekspektasi. Namun, perusahaan menunda dan mempersempit panduan Pendapatan Berulang Tahunan (ARR), menyatakan panduan tersebut tidak lagi berlaku. Sementara itu, belanja modal tahun 2026 secara signifikan dinaikkan menjadi 27 miliar dolar AS, dan diperkirakan akan meningkat lebih lanjut menjadi 40-45 miliar dolar AS pada tahun 2027. Sahamnya sempat anjlok lebih dari 14% dalam perdagangan pra-pasar.
Prospek saham AS | Tiga indeks utama berjangka bergerak beragam, Nvidia anjlok sebelum pembukaan, pejabat Federal Reserve akan memberikan banyak pidato
Pada tanggal 12 November (Kamis) sebelum pembukaan pasar saham AS, indeks berjangka tiga bursa utama Amerika Serikat mengalami pergerakan yang berbeda-beda.
Harga kripto
Lainnya


