
Seberapa banyak manipulasi data pada Nonfarm Payrolls AS bulan Agustus?

Barclays menilai data ketenagakerjaan non-pertanian bulan Agustus cukup kuat namun cenderung berlebihan, peluang kenaikan suku bunga bulan September sedikit meningkat.
Wall Street Vision menyebutkan bahwa pada 4 September, Biro Statistik Tenaga Kerja AS mengumumkan data yang menunjukkan jumlah pekerjaan non-pertanian meningkat 162.000 pada Agustus, jauh melampaui prediksi Barclays sebesar 25.000 dan ekspektasi konsensus pasar sebesar 55.000, revisi data dua bulan sebelumnya naik total 55.000, di mana bacaaan Juli direvisi dari -23.000 menjadi +21.000.
Menurut Trading Desk Hunter, setelah data ketenagakerjaan dirilis, tim Marc Giannoni dari Barclays mengeluarkan laporan riset, menunjukkan bahwa sebagian pertumbuhan kuat berasal dari rebound sementara pada sektor rekreasi dan perhotelan serta pekerjaan pendidikan daerah, bukan mencerminkan permintaan tenaga kerja yang terus-menerus membaik, sehingga data bulan ini sedikit melebih-lebihkan kekuatan pasar tenaga kerja yang sebenarnya.
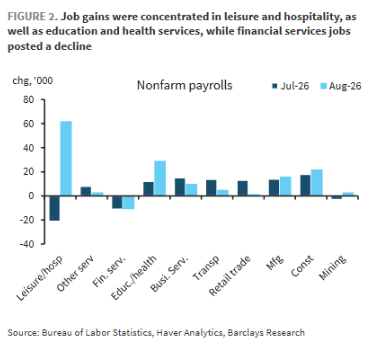 (Pertumbuhan pekerjaan terutama terkonsentrasi di rekreasi & perhotelan, serta layanan pendidikan dan kesehatan, sementara pekerjaan di jasa keuangan mengalami penurunan)
Barclays tetap mempertahankan proyeksi baseline, bahwa akan ada kenaikan suku bunga 25 basis poin pada September dan menekankan bahwa data inflasi yang akan dirilis minggu depan akan menjadi variabel kunci.
Meski bank tersebut memperkirakan kenaikan bulanan inti CPI dan inti PCE bulan Agustus sekitar 0,23%, namun mengingat Ketua The Fed Powell menekankan perlunya keyakinan yang "memadai dan cukup cepat" untuk mencapai target inflasi, Barclays menilai angka inflasi moderat saja tidak cukup untuk menutup kemungkinan kenaikan suku bunga di bulan September.
Pertumbuhan lapangan kerja melebihi ekspektasi, namun faktor statistik sangat kentara
Penambahan pekerjaan non-pertanian bulan Agustus sebesar 162.000, lebih tinggi dari proyeksi Barclays 25.000 dan jauh di atas ekspektasi pasar 55.000. Rata-rata pertumbuhan tiga bulan naik menjadi 71.000 per bulan, masih di atas estimasi pertumbuhan "break even" Barclays (sekitar 0).
Namun, tim meyakini pertumbuhan ini mengandung elemen teknis "overstating":
- Rekreasi dan Perhotelan: Naik 62.000 dalam satu bulan, setelah sebelumnya turun dua bulan berturut-turut, bulan ini merupakan rebound teknis;
- Pekerjaan Pendidikan Daerah dan Lokal: Meningkat 42.000 pada Agustus, merupakan rebound atas penurunan tajam Juli (-58.000);
- Sektor Pemerintah: Total menyumbang 35.000 pekerjaan, utamanya dari sektor pendidikan daerah.
Pekerjaan sektor swasta bertambah 127.000, di mana sektor jasa menyumbang 86.000, manufaktur bertambah 16.000, konstruksi naik 22.000, dan pertambangan bertambah 3.000.
Barclays menekankan, rata-rata pertumbuhan tiga bulan non-pertanian sektor swasta sebesar 75.000 per bulan pada Agustus adalah indikator yang lebih "bersih" untuk mengukur potensi permintaan tenaga kerja dan menyarankan agar angka tersebut menjadi acuan menggantikan data bulanan yang terganggu fluktuasi.
Faktor penyesuaian Model Kelahiran-Kematian menyebabkan distorsi statistik
Laporan Barclays menunjukkan bahwa data non-pertanian Agustus juga terdampak metode penyesuaian kelahiran-kematian.
Dibandingkan periode yang sama tahun 2025, penyesuaian kelahiran-kematian pada Agustus tahun ini mengurangi beban pada pekerjaan sekitar 32.000, sehingga sebagian menaikkan angka data bulan ini.
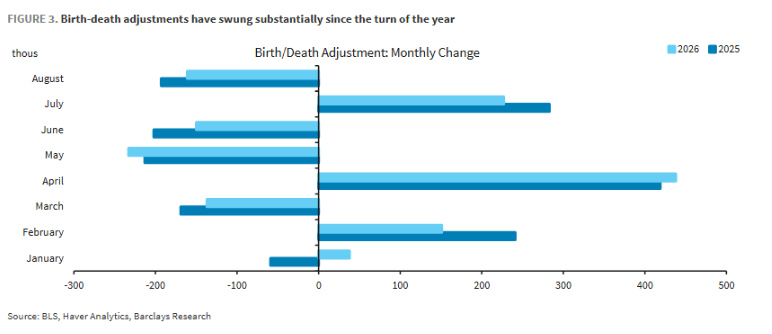 (Sejak awal tahun, penyesuaian kelahiran dan kematian sangat berfluktuasi)
Namun, rata-rata penyesuaian tiga bulan Juni-Agustus, baik tahun 2025 (-37.000) maupun 2026 (-28.000) besarnya setara, sehingga fluktuasi bulanan teredam dalam rentang waktu.
Barclays menilai, volatilitas ini kemungkinan berakar dari penyesuaian metodologi BLS yang diterapkan sejak Januari, di mana menggunakan data tenaga kerja perusahaan sampel saat ini untuk memperkirakan dampak perekrutan perusahaan baru. Meskipun metode baru dimaksudkan untuk mengurangi revisi data, namun dampaknya secara bulanan sulit diprediksi dalam prakteknya.
Tingkat pengangguran sedikit naik, pasokan tenaga kerja masih berfluktuasi
Pada bulan Agustus, tingkat pengangguran naik 5 basis poin menjadi 4,141% (Juli 4,090%), namun setelah dibuletkan tetap di 4,1%.
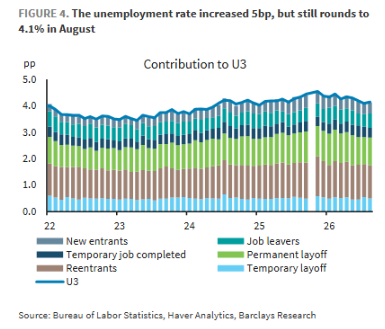 (Tingkat pengangguran naik 5 basis poin di bulan Agustus, namun tetap dibuletkan di 4,1%)
Peningkatan angka pengangguran disebabkan karena: meskipun survei keluarga menunjukkan penambahan 569.000 pekerjaan, namun jumlah angkatan kerja naik 683.000, sehingga kenaikannya lebih besar.
Tingkat partisipasi tenaga kerja naik 0,2 poin persentase menjadi 61,6%, terutama didorong oleh lonjakan partisipasi usia 16-24 tahun sebesar 0,8 poin persentase, sementara kelompok di atas 55 tahun juga berkontribusi 0,3 poin pertumbuhan.
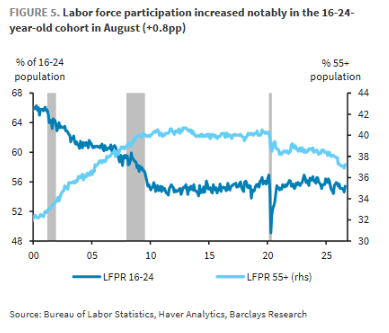 (Pada Agustus, tingkat partisipasi angkatan kerja usia 16-24 tahun meningkat secara signifikan)
Namun, tingkat partisipasi angkatan kerja usia keemasan (25-54 tahun) tetap tidak berubah di 83,4%.
Analisa Barclays lebih lanjut menunjukkan bahwa penurunan sekitar 0,2 poin persentase partisipasi sejak Mei terutama berasal dari turunnya kemauan berpartisipasi di setiap kelompok umur, bukan akibat penuaan demografis.
Fenomena ini sangat konsisten dengan narasi tekanan pasokan tenaga kerja akibat pengetatan mobilitas, yang juga menjadi alasan utama tim mempertahankan proyeksi "pertumbuhan pekerjaan break even terbatas".
Pendapatan tenaga kerja meningkat signifikan, daya beli tumbuh marginal
Barclays menilai, laporan ketenagakerjaan membawa sinyal positif di sisi pendapatan:
- Upah Per Jam Rata-Rata (AHE): naik 0,27% secara bulanan, naik 3,3% secara tahunan, lebih tinggi dari bulan Juli yang naik 0,16% bulanan;
- Jam kerja rata-rata: naik 0,1 jam menjadi 34,4 jam;
- Pendapatan gaji sektor swasta: total naik 0,67% bulanan, laju tercepat sejak Januari tahun ini (0,78%);
- Pertumbuhan upah 3 bulan tahunan: mencapai 4,7%, lebih tinggi dari 3,7% hingga Mei tahun ini, sehingga setelah memperhitungkan inflasi masih berarti pertumbuhan pendapatan riil yang positif.
Namun, model pertumbuhan upah Barclays memberikan bobot sinyal rendah terhadap data upah rata-rata per jam bulan ini, sehingga memperkirakan pertumbuhan upah bulanan inti tetap 0,26% (tahunan 3,1%), masih dalam kisaran 3,0%-3,5% yang menurut The Fed konsisten dengan target inflasi 2%.
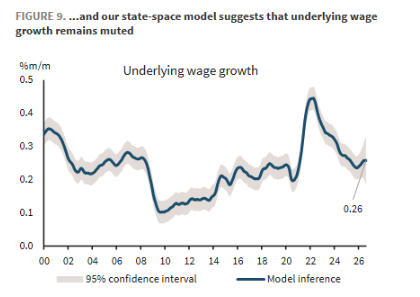 (Model Barclays menunjukkan bahwa potensi pertumbuhan upah tetap lemah)
Estimasi ini secara komprehensif merujuk pada naiknya Indeks Biaya Ketenagakerjaan Q2 serta data pelacak pertumbuhan upah Federal Reserve Atlanta. Tim juga menunjukkan bahwa laju pertumbuhan pendapatan 4,7% sulit berlanjut; diperkirakan belanja konsumen riil paruh kedua tahun ini bakal melambat ke laju tahunan kuartalan 1,5%.
Peluang kenaikan suku bunga September sedikit naik, data inflasi jadi titik kritis berikutnya
Berdasarkan analisa di atas, laporan ini menyatakan bahwa data ketenagakerjaan Agustus sedikit memperkuat alasan bagi FOMC untuk menaikkan suku bunga 25 basis poin pada September, sejalan dengan perkiraan baseline Barclays.
Alasan utama mendukung kenaikan suku bunga adalah: laju pertumbuhan pekerjaan yang terus lebih tinggi dari break even, upah dan jam kerja meningkat sehingga memperkuat pendapatan tenaga kerja. Satu-satunya titik lemah adalah naiknya tingkat pengangguran yang moderat, namun hal ini cukup kontras dengan penciptaan lapangan kerja yang kuat.
Fokus pasar kini beralih ke data inflasi yang akan keluar minggu depan. Barclays memperkirakan inti CPI dan inti PCE sama-sama akan mencatat pertumbuhan bulanan 0,23% pada Agustus.
Meskipun angka ini secara umum cukup moderat, namun mengingat Chairman The Fed Powell berulang kali menegaskan perlunya "keyakinan yang jelas dan cukup cepat" bahwa inflasi akan kembali ke target, tim menilai data inflasi 0,23% saja belum cukup untuk menutup peluang kenaikan suku bunga September.
Kesimpulannya, bagi pelaku pasar pendapatan tetap dan derivatif suku bunga, kenaikan suku bunga bulan September masih merupakan skenario dasar yang paling mungkin, ujung kurva suku bunga jangka pendek masih tertekan; data inflasi akan menjadi potongan puzzle kunci terakhir bulan ini.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Interpretasi Saham Baru AS | Bisnis "usia paruh baya" e-commerce S2B2C di ranah pribadi: Apa yang menjadi cerita pertumbuhan Global Home Selection (QQJ.US)?
Apa sebenarnya yang memberi kepercayaan pada Global Selected Family untuk mengguncang Nasdaq?
Shawn Kim, "Dewa Memori" dari Morgan Stanley kembali mengeluarkan peringatan! Bom sebenarnya adalah "Tebing Keuntungan 2028", target harga saham memori diturunkan secara menyeluruh
Shawn Kim secara menyeluruh menurunkan target harga saham memori, target harga SK hynix diturunkan sebesar 38%, dan target harga Samsung Electronics diturunkan sebesar 19%. Dia memperingatkan bahwa industri akan menghadapi "jurang laba" pada tahun 2028: Penambahan kapasitas baru pada akhir 2027, penundaan pembangunan pusat data, penurunan premi HBM, dan harga spot NAND anjlok sekitar 20% dalam dua minggu. Tekanan empat kali lipat ini membuat dia secara signifikan menekan asumsi margin laba DRAM jangka panjang kedua perusahaan menuju rata-rata historis.

MARA Holdings(MARA.US) konferensi telepon Q3: Manajemen menyatakan dua perjanjian sewa AI/HPC ditargetkan ditandatangani tahun ini, total utang telah dikurangi 37% tahun ini
Perusahaan penambangan bitcoin MARA Holdings (MARA.US) merilis laporan keuangan kuartal ketiga tahun 2026. Laporan ini menunjukkan gambaran yang jarang terjadi: laba tercatat melonjak tajam sementara pendapatan operasional terus menurun—perusahaan sedang berada di titik krusial dalam peralihan dari “menambang bitcoin” menuju “infrastruktur AI”.


Harga kripto
Lainnya


