
Analisis Data: Apakah Likuiditas Global Sedang Mengering?

Penulis: Michael Nadeau
Penerjemah: Baihua Blockchain
Era pasca-pandemi selalu didefinisikan oleh dominasi fiskal—sebuah ekonomi yang didorong oleh defisit pemerintah dan penerbitan obligasi pemerintah jangka pendek, di mana meskipun Federal Reserve mempertahankan suku bunga tinggi, likuiditas tetap berada di level tinggi.
Hari ini, kita sedang memasuki fase yang didominasi oleh sektor swasta, di mana Departemen Keuangan, dibandingkan dengan pemerintahan sebelumnya, sedang menarik kembali likuiditas melalui tarif dan pembatasan pengeluaran.
Inilah alasan mengapa suku bunga perlu diturunkan.
Kami menganalisis siklus saat ini dari perspektif likuiditas global untuk menyoroti mengapa putaran “perdagangan devaluasi” kali ini telah mencapai tahap akhir.
Apakah Dominasi Fiskal Akan Berakhir?
Kita selalu berharap bisa “membeli di dasar” ketika semua orang sedang “mengejar kenaikan”.
Itulah sebabnya semua diskusi baru-baru ini tentang “perdagangan devaluasi” menarik perhatian kami.
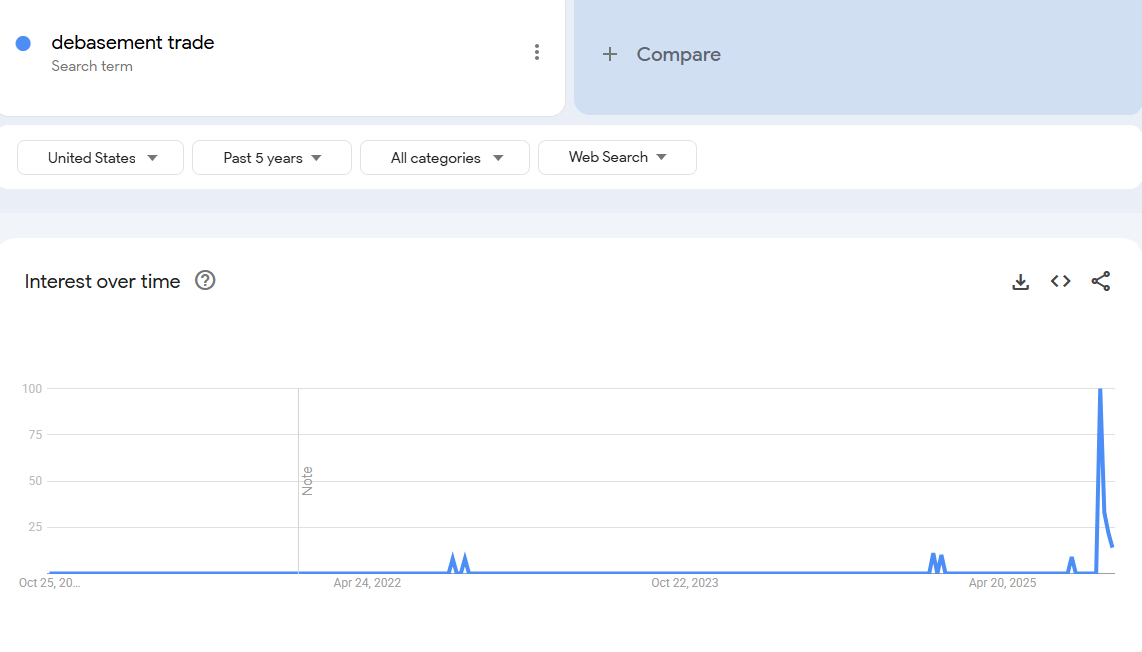
Menurut kami, waktu yang tepat untuk tertarik pada “perdagangan devaluasi” adalah beberapa tahun yang lalu. Saat itu harga bitcoin adalah 25.000 dolar, harga emas 2.000 dolar. Saat itu, selain analis makro dan kripto, tidak ada yang membicarakannya.
Menurut pandangan kami, “perdagangan” ini pada dasarnya telah selesai.
Oleh karena itu, tugas kami adalah memahami kondisi yang menciptakannya, dan apakah kondisi tersebut akan terus ada.
Apa yang mendorong perdagangan ini? Menurut kami, terutama dua faktor.
1. Pengeluaran Departemen Keuangan. Pada masa pemerintahan Biden, kami menerapkan defisit fiskal besar-besaran.
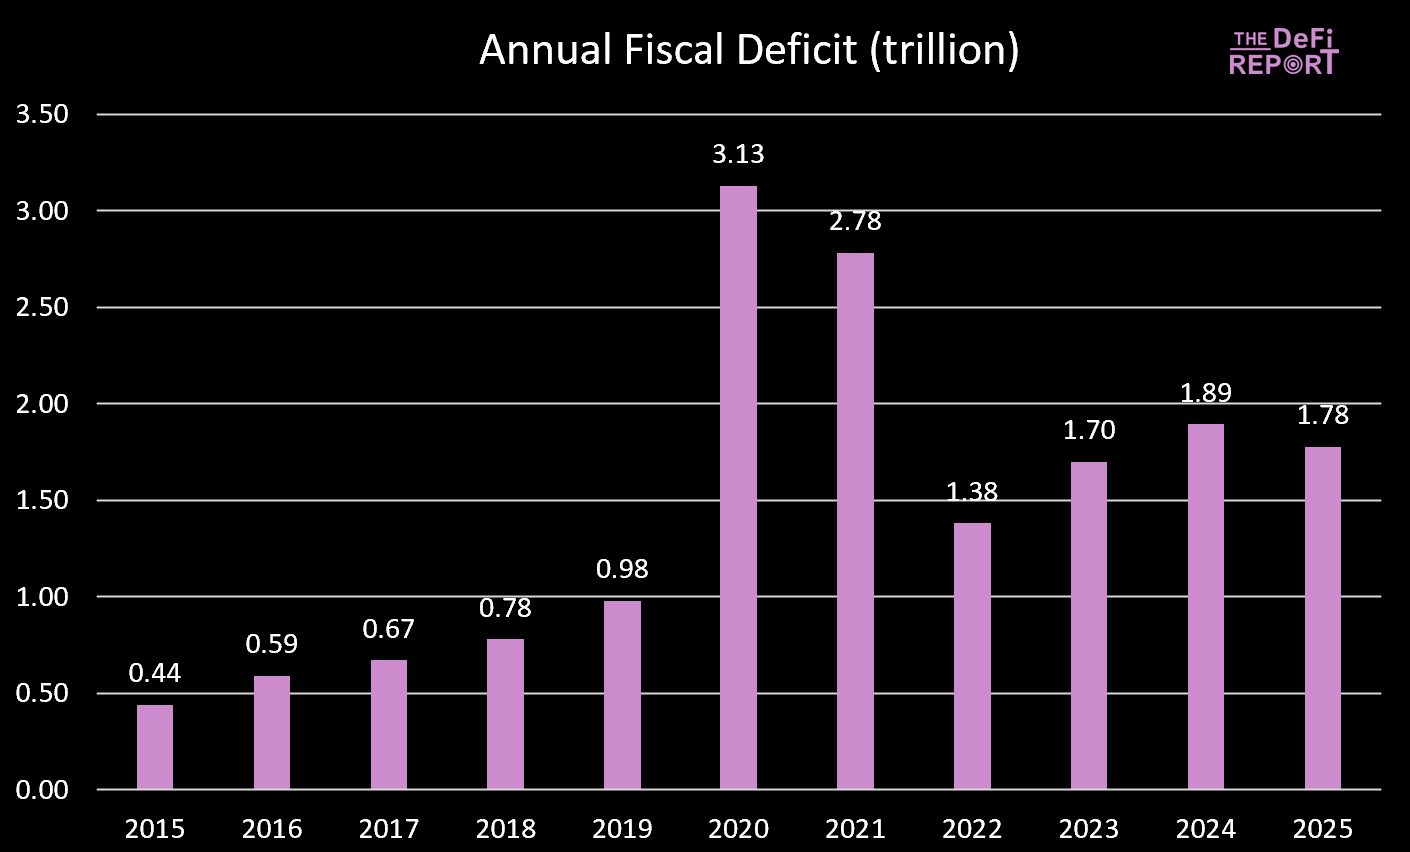
Tahun fiskal 2025 baru saja berakhir, defisit sedikit menurun—ini terutama karena peningkatan pendapatan pajak (tarif) dan bukan karena pengurangan pengeluaran. Namun, diperkirakan “Big Beautiful Bill” akan mengurangi pengeluaran melalui pemotongan tunjangan Medicaid dan Program Bantuan Nutrisi Tambahan (SNAP).
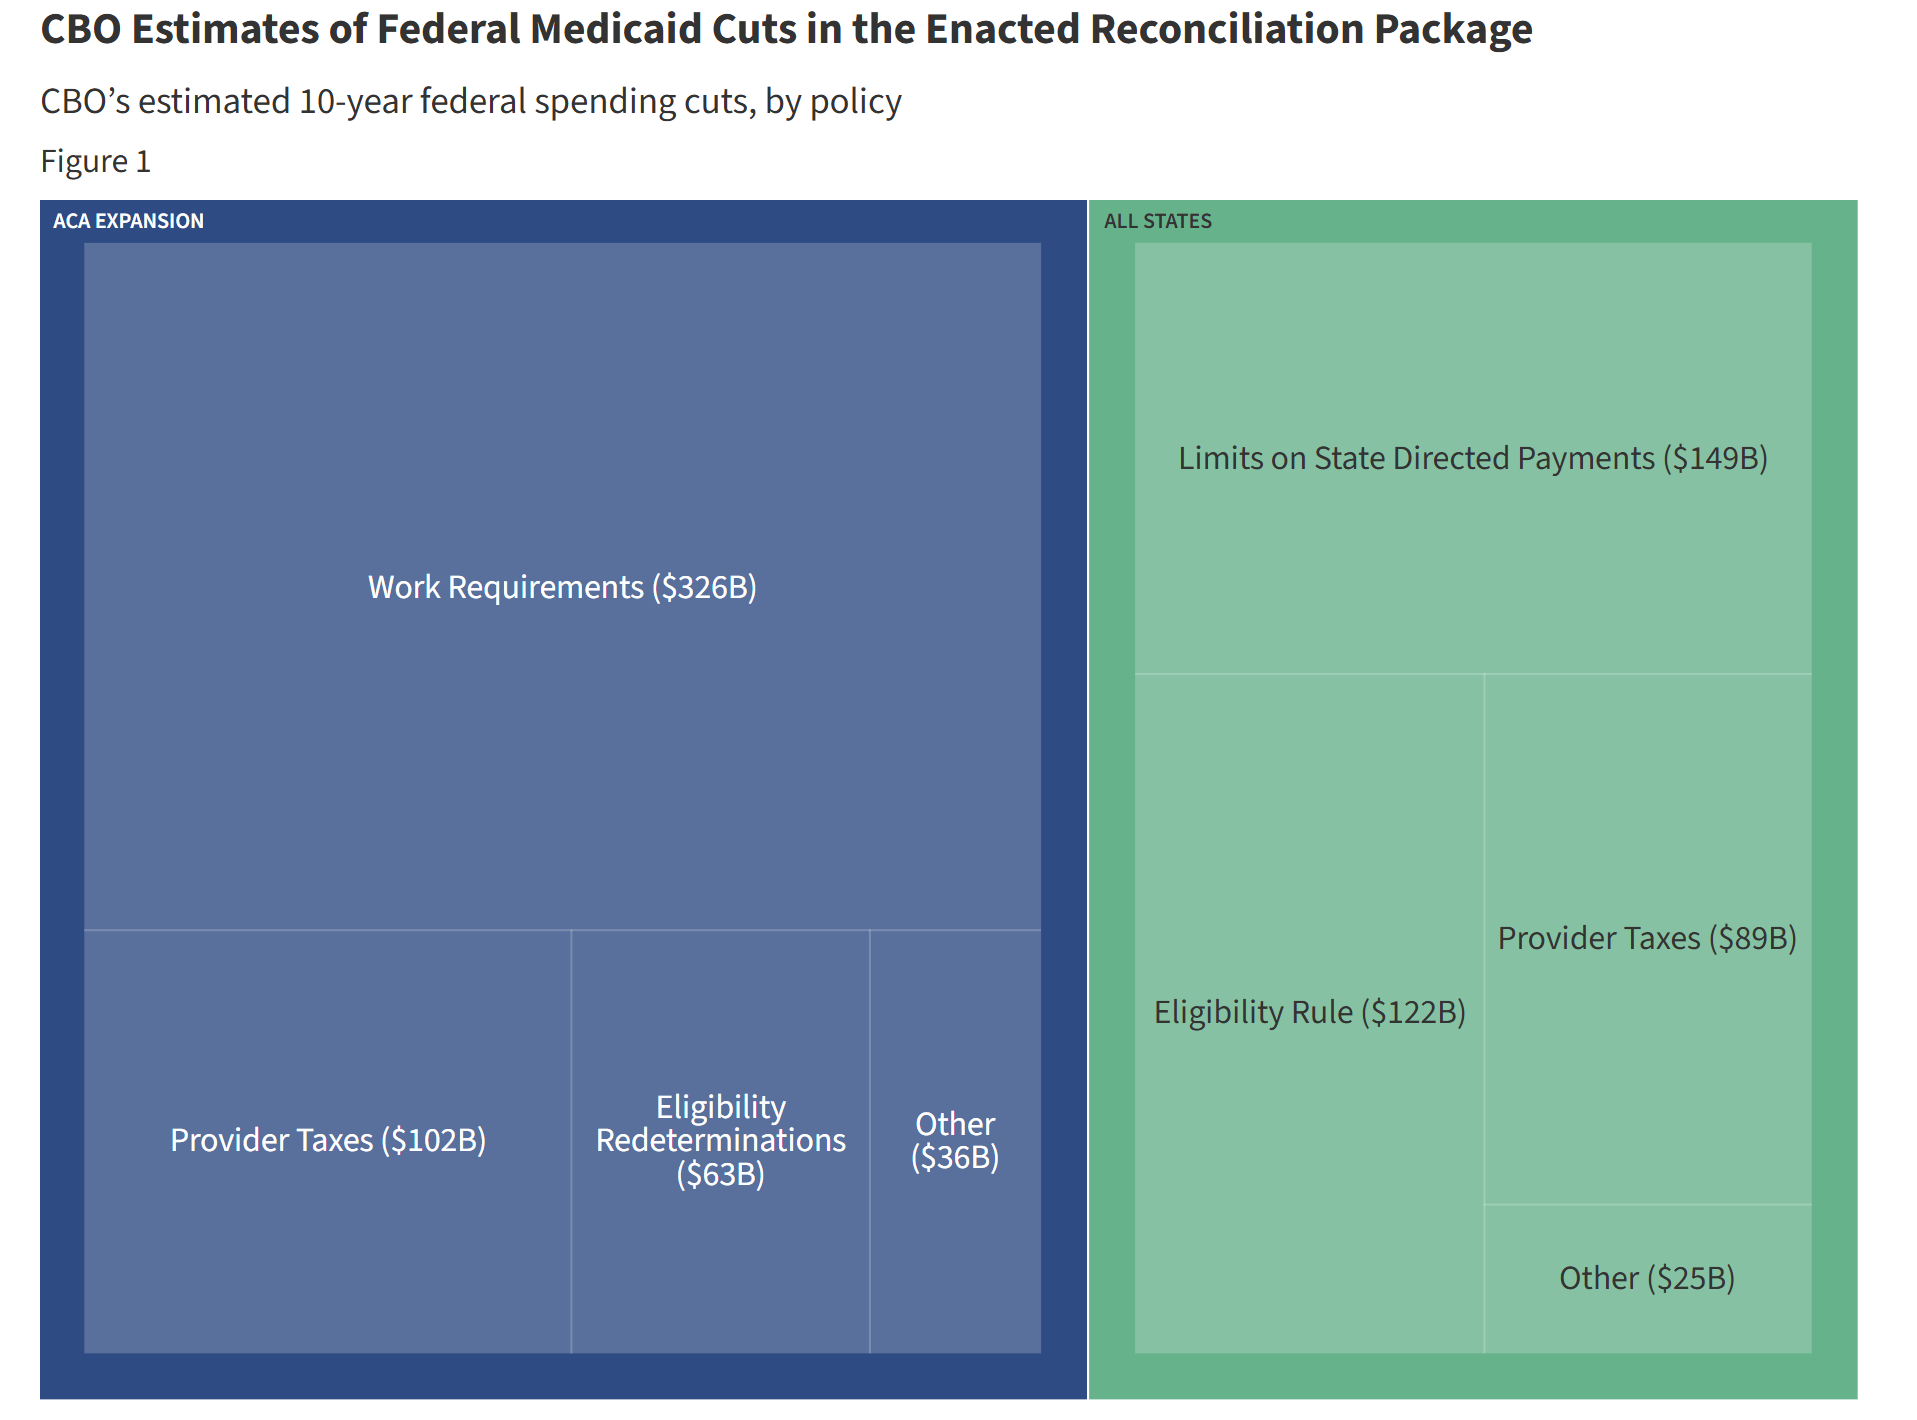
Selama masa jabatan Biden, pengeluaran pemerintah dan pembayaran transfer terus menyuntikkan likuiditas ke dalam ekonomi. Namun di bawah “Big Beautiful Bill”, pertumbuhan pengeluaran melambat.
Ini berarti dana yang didorong pemerintah ke dalam ekonomi semakin berkurang.
Selain itu, pemerintah juga menarik dana dari ekonomi melalui tarif.
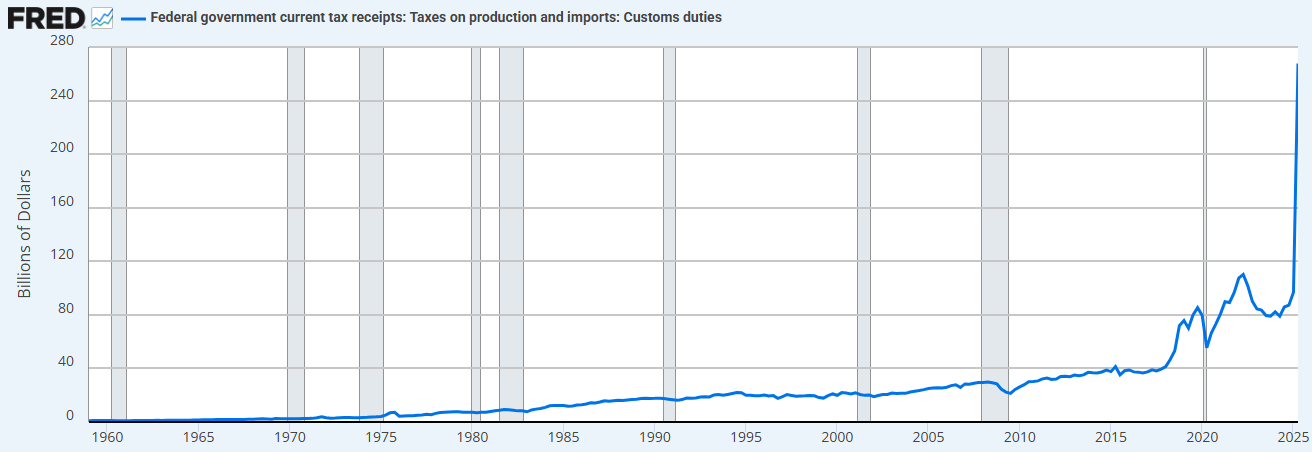
Kombinasi pembatasan pengeluaran (dibandingkan pemerintahan sebelumnya) dan peningkatan tarif berarti Departemen Keuangan kini sedang menyerap likuiditas, bukan memasok likuiditas.
Inilah alasan mengapa kita perlu menurunkan suku bunga.
“Kita akan melakukan privatisasi ulang ekonomi, menghidupkan kembali sektor swasta, dan memperkecil sektor pemerintah.” - Scott Bessent
2. “Quantitative Easing Departemen Keuangan” (Treasury QE). Untuk membiayai pengeluaran berlebihan Departemen Keuangan selama pemerintahan Biden, kami juga melihat bentuk baru “quantitative easing” (QE). Kita dapat mengamati ini di bawah (garis hitam). “Treasury QE” mendanai pengeluaran pemerintah melalui surat utang jangka pendek, bukan obligasi jangka panjang, sehingga menopang pasar.
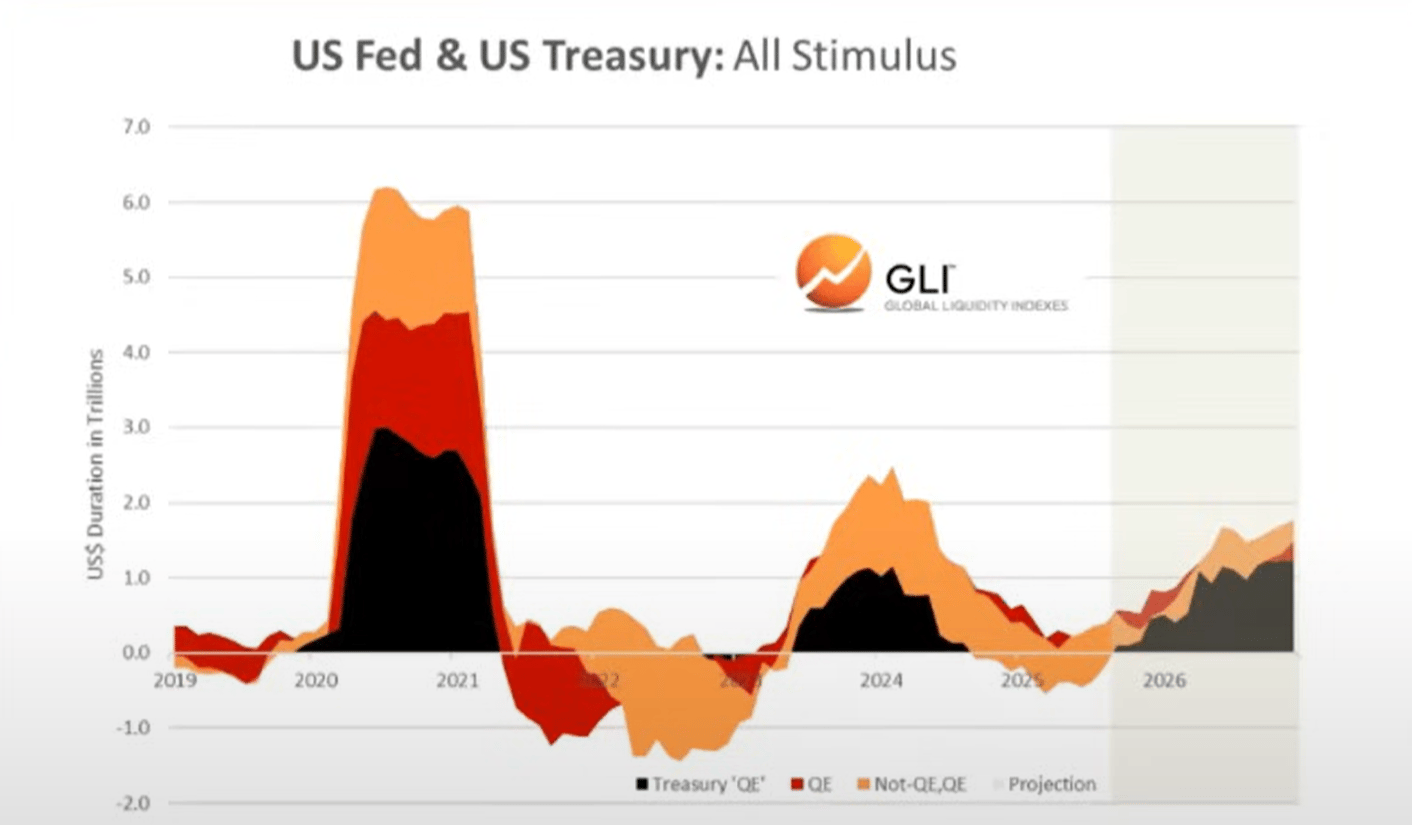
Kami percaya bahwa pengeluaran fiskal dan Treasury QE inilah yang mendorong terbentuknya “perdagangan devaluasi” dan “everything bubble” yang kita lihat dalam beberapa tahun terakhir.
Tetapi sekarang kita sedang beralih ke “ekonomi Trump”, di mana sektor swasta mengambil alih tongkat estafet dari Departemen Keuangan.
Demikian pula, inilah alasan mereka perlu menurunkan suku bunga. Untuk memulai sektor swasta melalui pinjaman bank.
Seiring kita memasuki masa transisi ini, siklus likuiditas global tampaknya sedang mencapai puncaknya…
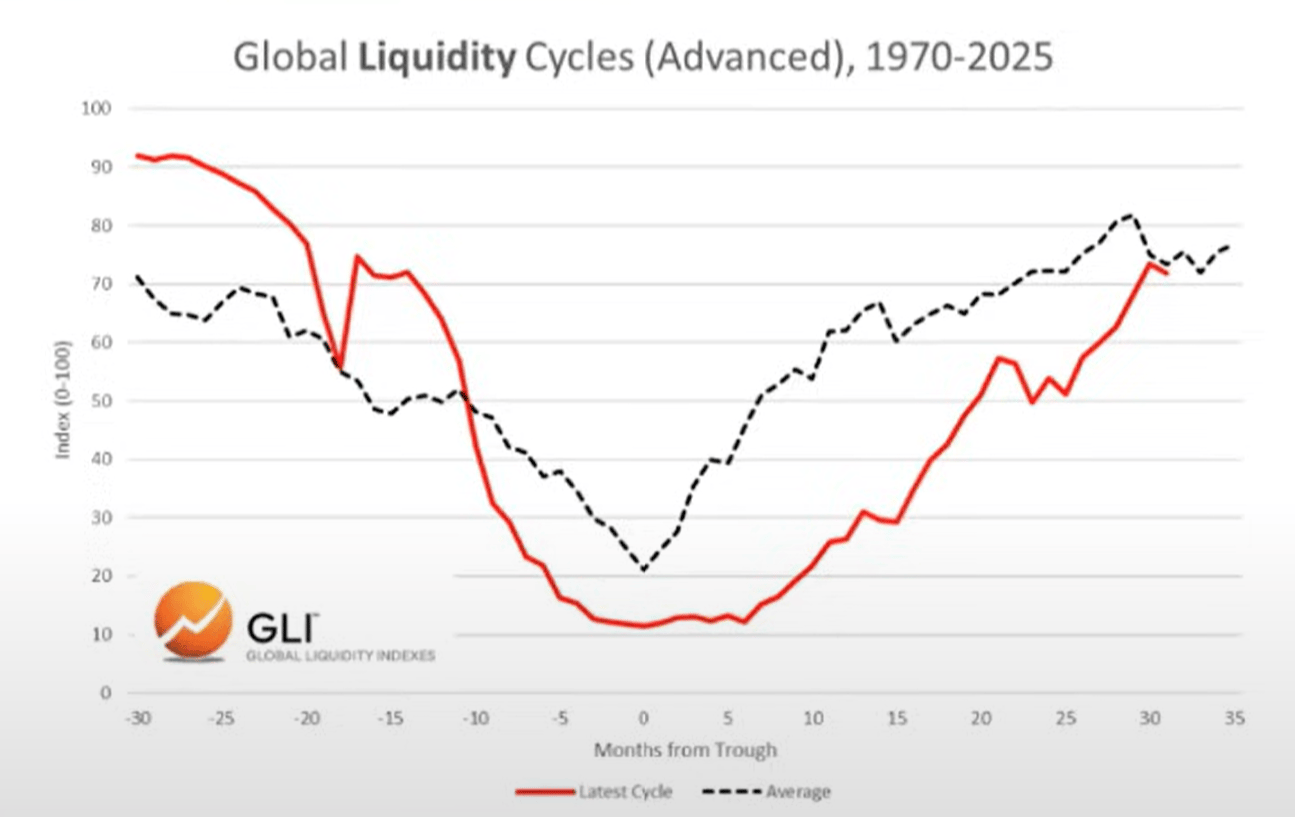
Siklus Likuiditas Global Sedang Mencapai Puncak dan Mulai Turun
Siklus saat ini vs siklus rata-rata
Di bawah ini, kita dapat mengamati perbandingan antara siklus saat ini (garis merah) dan siklus rata-rata historis sejak 1970 (garis abu-abu).
Alokasi Aset
Berdasarkan pekerjaan Mr. Howell pada Global Liquidity Index, kita dapat mengamati siklus likuiditas yang khas dan kecocokannya dengan alokasi aset.
Komoditas biasanya adalah aset terakhir yang turun, dan inilah yang kita lihat hari ini (emas, perak, tembaga, paladium).
Dari sudut pandang ini, siklus saat ini tampak sangat khas.
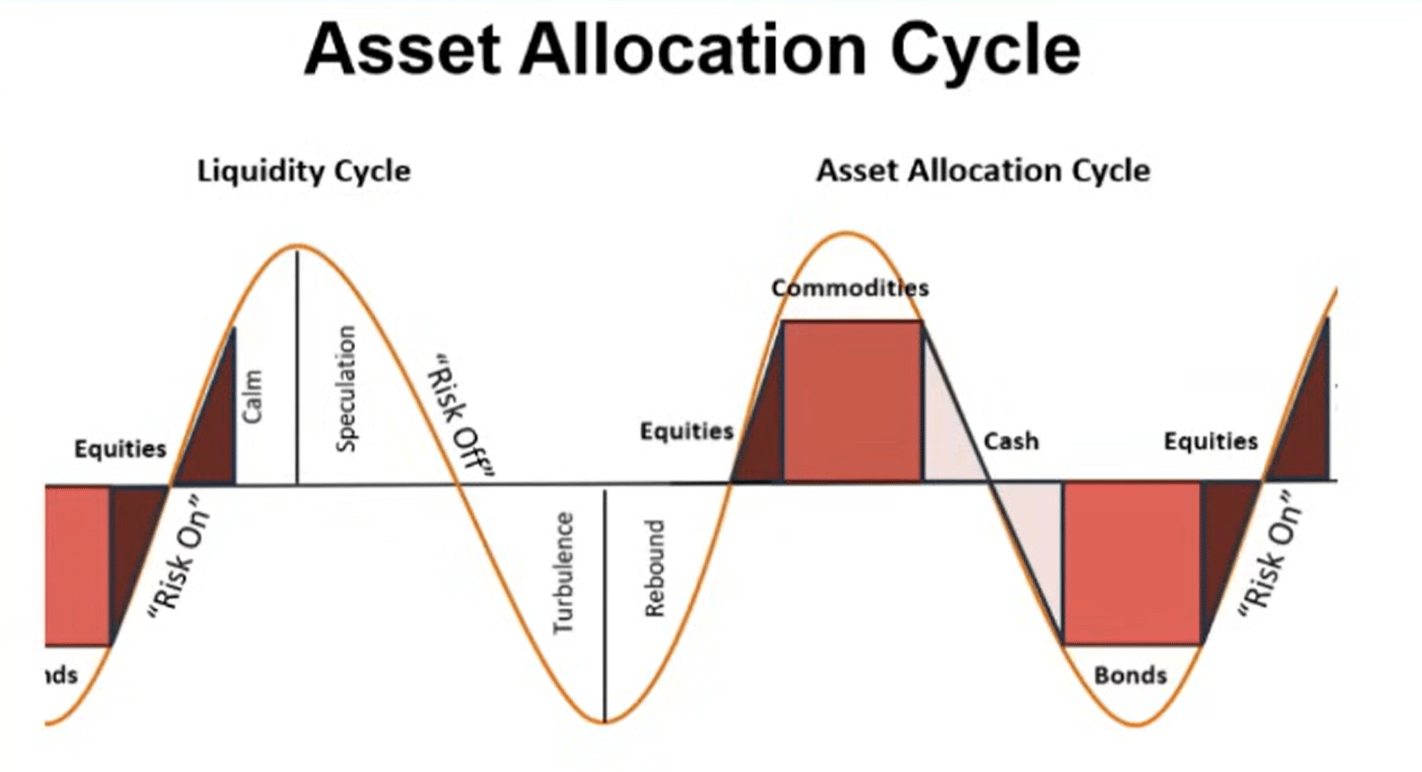
Jadi. Jika likuiditas benar-benar sedang mencapai puncaknya, kami memperkirakan investor akan berotasi ke kas dan obligasi seiring perubahan lingkungan. Perlu ditegaskan, bagian proses ini belum dimulai (pasar masih “risk-on”).
Utang dan Likuiditas
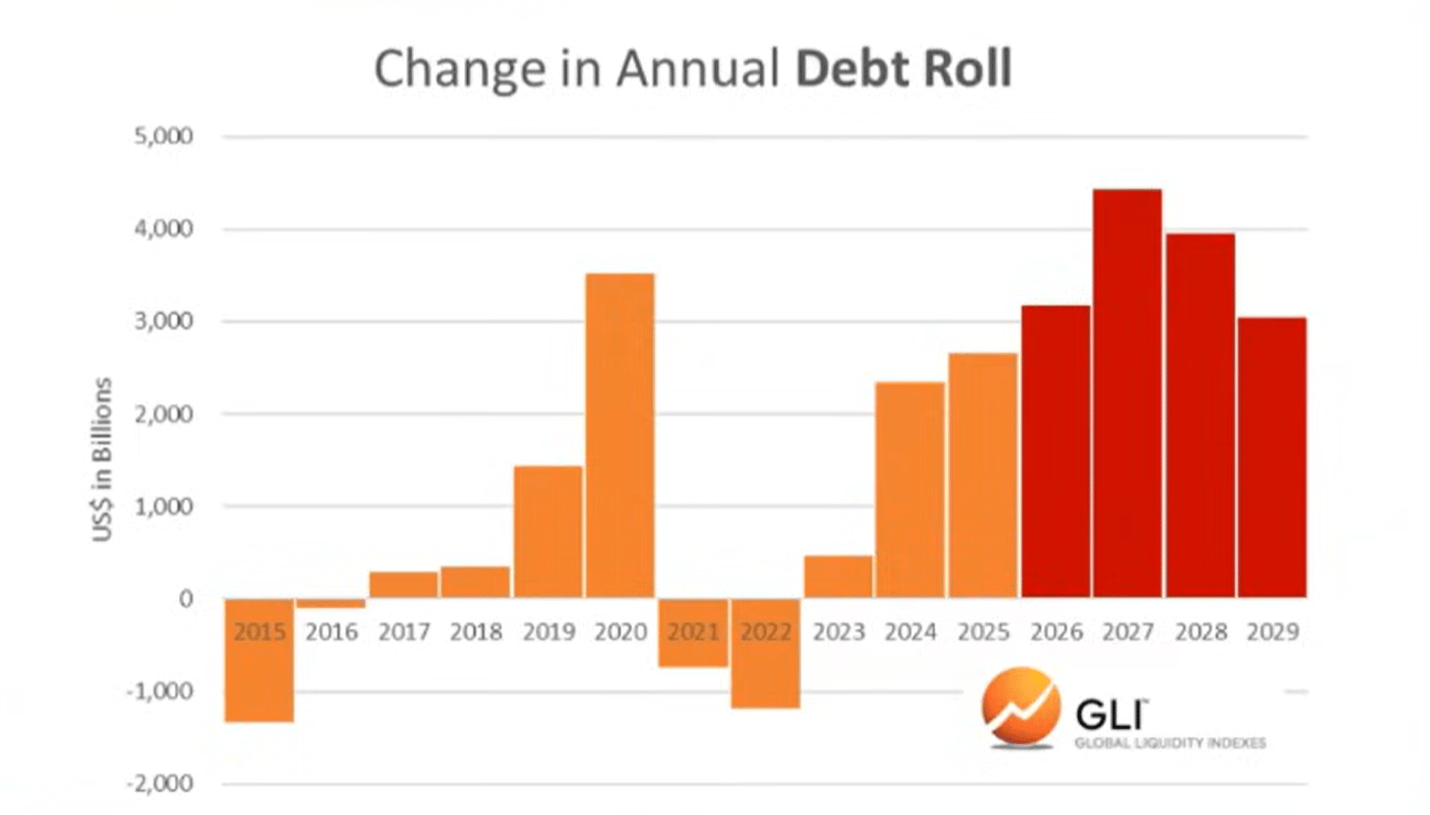
Berdasarkan Global Liquidity Index, rasio utang terhadap likuiditas di negara-negara ekonomi utama mencapai level terendah sejak 1980 pada akhir tahun lalu. Sekarang sedang naik, dan diperkirakan akan terus naik hingga 2026.
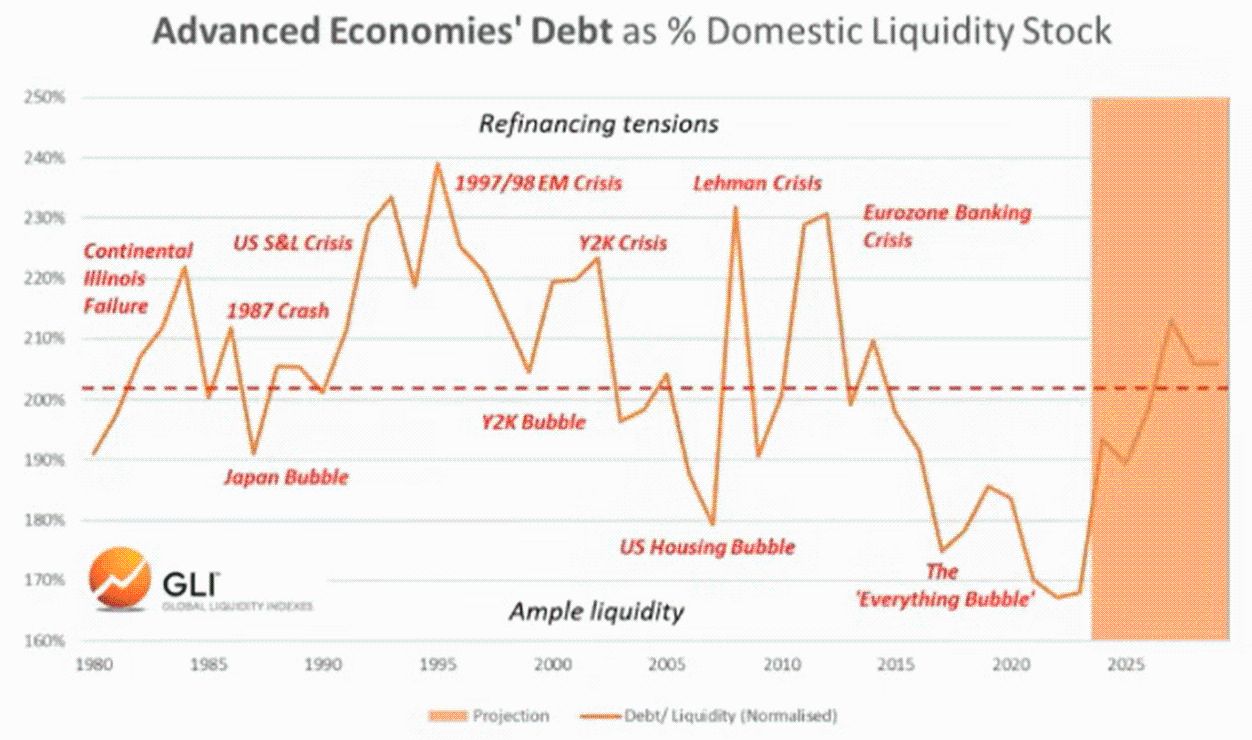
Kenaikan rasio utang terhadap likuiditas membuat pelayanan utang yang belum lunas senilai triliunan dolar yang perlu dibiayai ulang menjadi semakin sulit.
Bitcoin dan Likuiditas Global
Tentu saja, bitcoin dalam dua siklus terakhir “mengantisipasi” puncak likuiditas global. Dengan kata lain, bitcoin mencapai puncaknya beberapa bulan sebelum likuiditas mulai turun, seolah-olah sudah memperkirakan penurunan berikutnya.
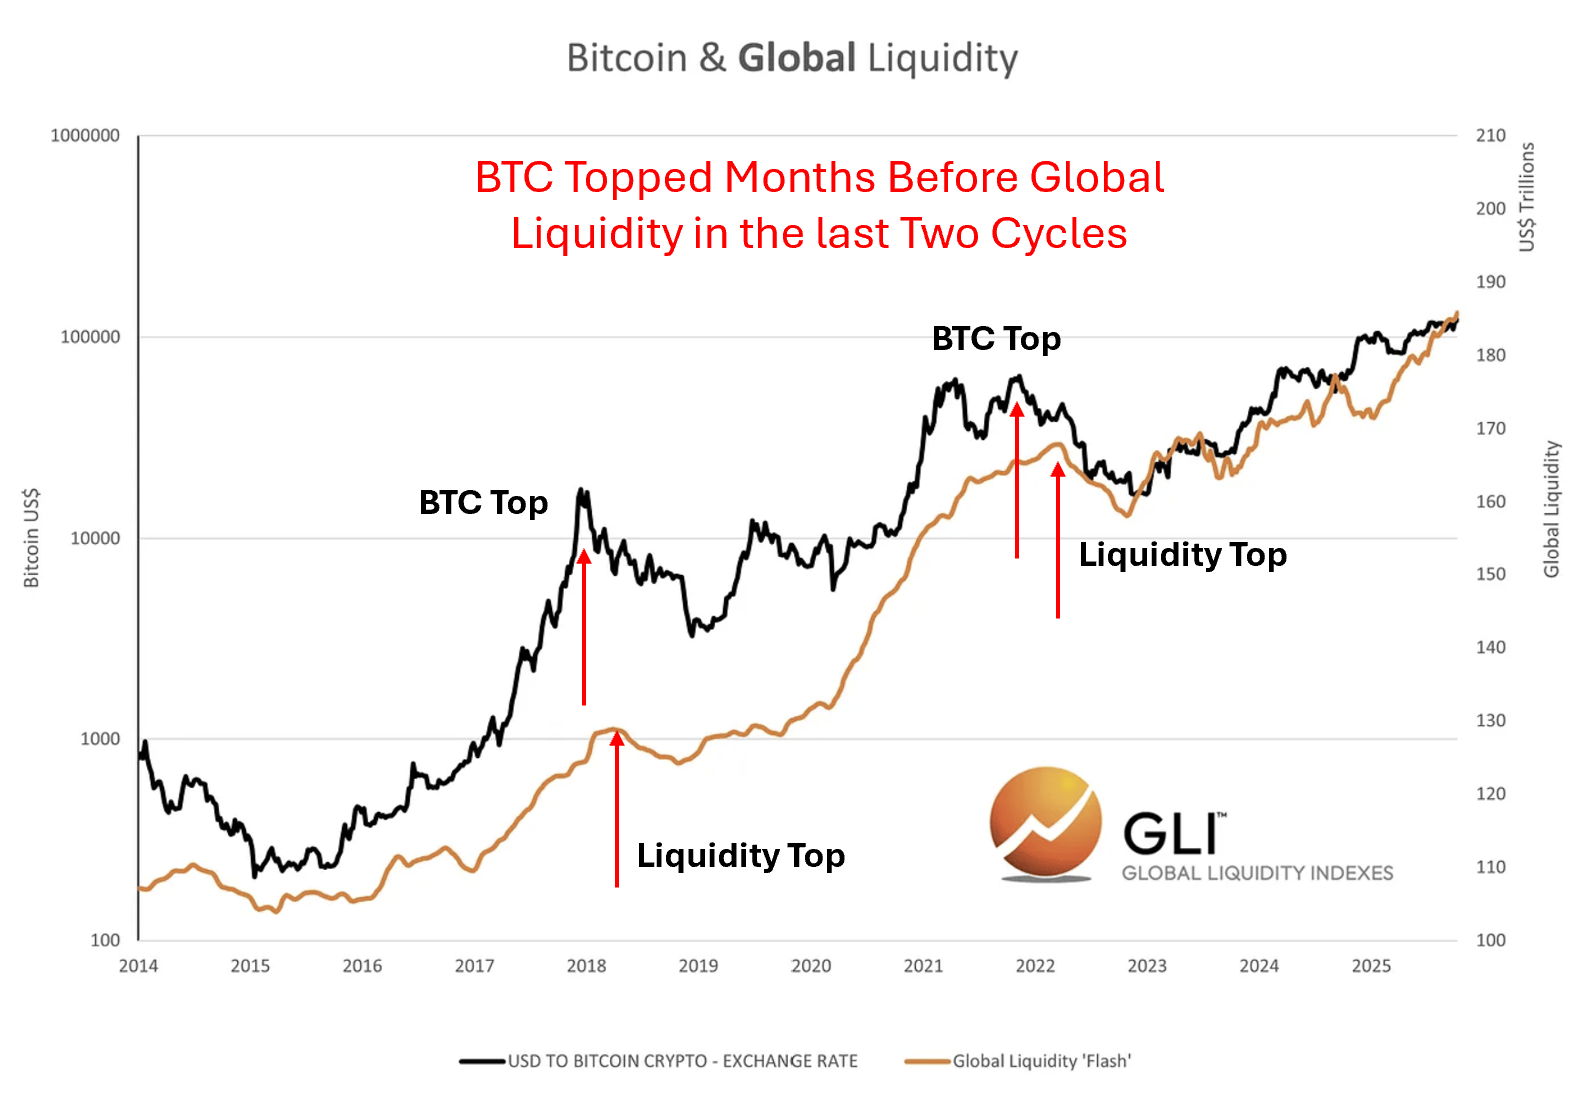
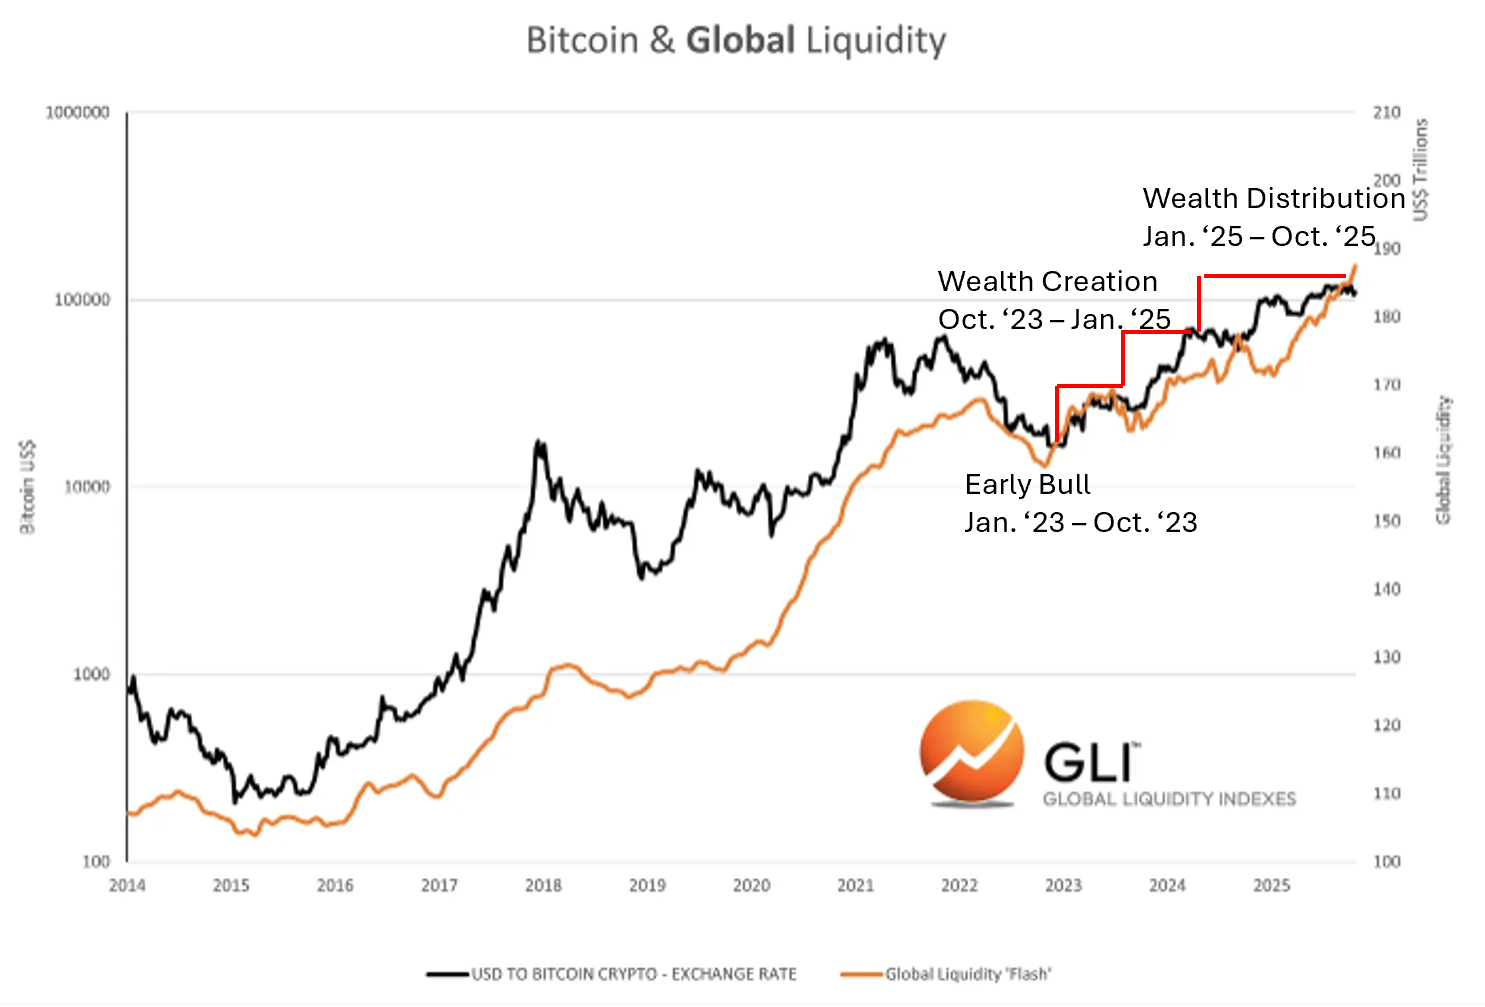
Kami tidak tahu apakah ini sedang terjadi saat ini. Namun kami tahu, siklus kripto selalu mengikuti siklus likuiditas.
Kecocokan dengan Siklus Kripto
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Delapan Sorotan Utama dari Prospektus IPO Anthropic: Pertumbuhan Luar Biasa, Namun Risikonya Juga Jelas
Prospektus Anthropic mengungkapkan beberapa sorotan: skala pelanggan korporat sangat besar, dengan lebih dari 1.900 pelanggan dengan pendapatan di atas satu juta dolar AS; hingga Juni 2026, pendapatan tumbuh tahun ke tahun sebesar 1.368%, jauh melampaui pertumbuhan biaya komputasi; arus kas operasi sudah positif; semua 7 pendiri masih aktif menjabat. Perusahaan juga mengakui risiko, termasuk konsentrasi pemasok di TSMC dan kekurangan chip memori sebagai potensi bahaya besar. Data ARR bulan Oktober akan diungkapkan dalam dokumen revisi.

Menjual chip, melakukan penyewaan, memberikan dukungan nilai residu: Broadcom (AVGO.US) bekerja sama dengan empat raksasa Wall Street untuk membantu pendanaan sebesar 63 miliar dolar AS guna mendukung pembelian chip Anthropic
Perusahaan Broadcom telah mencapai kesepakatan senilai 63 miliar dolar AS dengan Bank of America, Blackstone Group, Citigroup, dan Morgan Stanley untuk menyediakan dana guna membeli chip bagi pengembang model kecerdasan buatan Anthropic PBC. Transaksi ini dilakukan melalui sebuah perusahaan tujuan khusus yang baru dibentuk, yang telah mendapatkan komitmen pendanaan dari perusahaan-perusahaan keuangan tersebut untuk membeli chip Broadcom dan kemudian menyewakannya kepada Anthropic.
Pemenang Terbesar dalam Gelombang Penggalangan Dana AI: Goldman Sachs Masih Menjadi "Raja Wall Street"
Dalam satu hari, terjadi tiga transaksi pendanaan raksasa AI dengan total lebih dari 210 miliar dolar AS, dan nama Goldman Sachs muncul di setiap transaksi tersebut: bersama memimpin penerbitan saham Meta senilai 95 miliar dolar AS, secara eksklusif mengatur struktur pendanaan chip SpaceX senilai 40 miliar dolar AS, serta menjadi manajer utama buku penawaran IPO Anthropic. Siklus super pendanaan AI kini tengah membentuk ulang peta persaingan di Wall Street, dan Goldman Sachs telah lebih dulu mengubah keunggulan jejaring relasi menjadi keuntungan nyata.

Anthropic bisa meraih "IPO terbesar di pasar saham", tetapi belum tentu bisa mendapatkan "peringkat investasi di pasar obligasi"
Dokumen prospektus menunjukkan bahwa perusahaan telah menanggung utang lancar sebesar $6,2 miliar, komitmen sewa yang belum dimulai melonjak dari $50 miliar menjadi $321 miliar, dan terdapat opsi pinjaman tambahan sebesar $77 miliar yang tersembunyi. Struktur "pembiayaan chip" di luar neraca berdasarkan Broadcom dianggap berisiko sebagai transaksi sirkular dengan potensi bahaya terhadap stabilitas mitra transaksi. Berbeda dengan SpaceX yang secara jelas berkomitmen pada peringkat investasi dan berhasil menerbitkan obligasi sebesar $25 miliar, Anthropic hampir tidak menyebutkan peringkat kredit investasi, sehingga membuat pembeli obligasi sulit untuk menentukan harga.
Harga kripto
Lainnya


