
20cm fait un retour ! La « base fondamentale du jeu » de Applovin reste-t-elle solide ?

AppLovin(APP.US) a réalisé un « retour en force » lors du troisième trimestre, principalement parce que le marché était relativement prudent avant la publication des résultats, alors que la performance réelle a dépassé les attentes, la croissance retrouvant un léger accélération.
Les points spécifiques sont les suivants :
1.Retour de la croissance accélérée
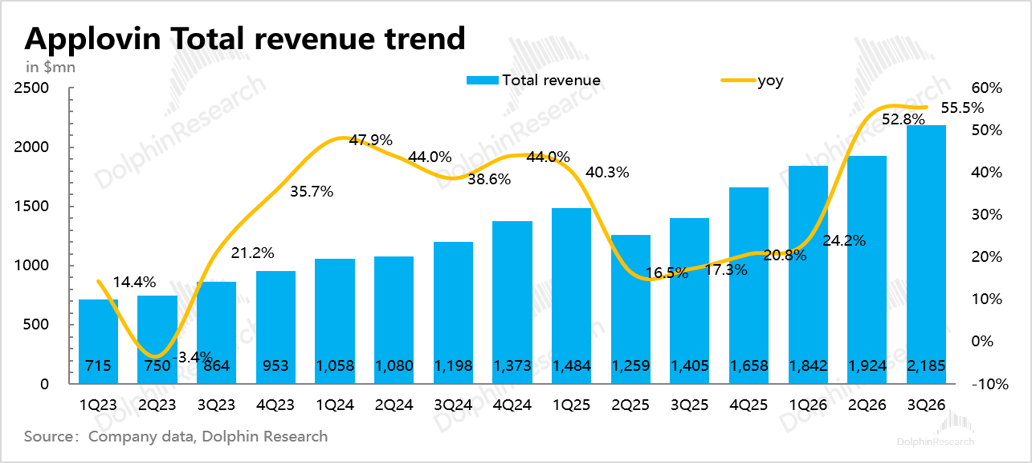
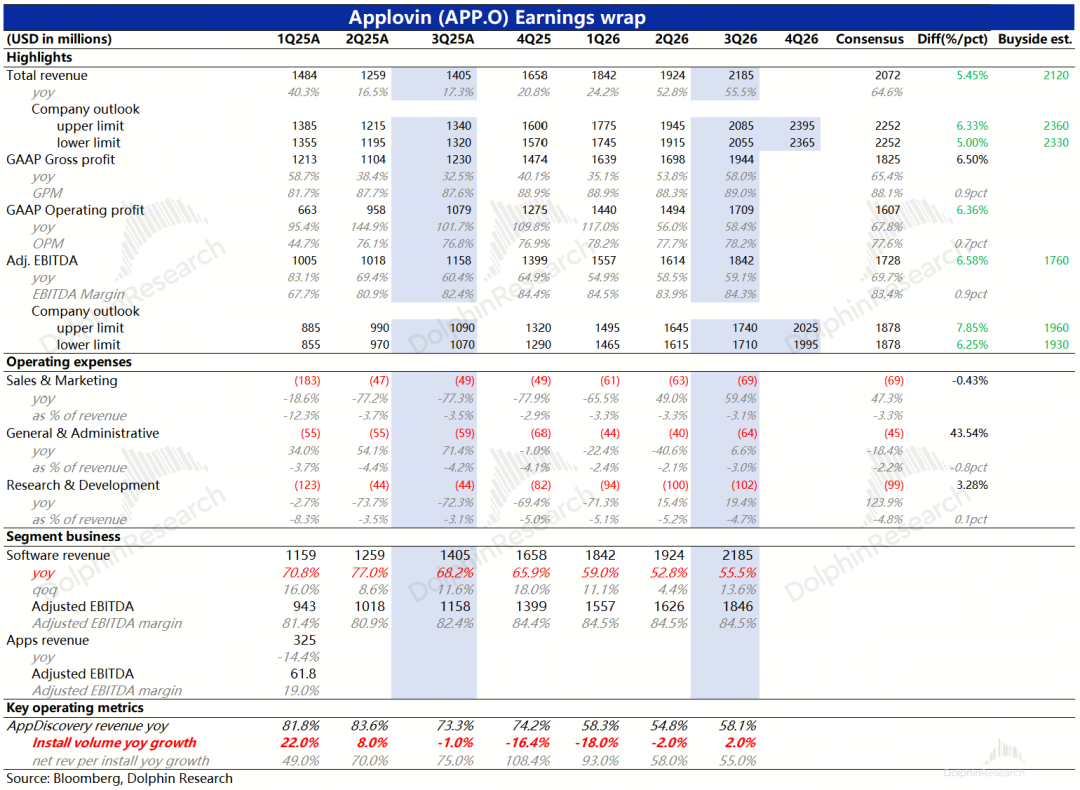
Le revenu du troisième trimestre est de 2,2 milliards de dollars, soit +13,6% en séquentiel, une augmentation significative par rapport au rythme du trimestre précédent, retrouvant ainsi la plage de croissance habituelle d’AppLovin.
Le revenu du trimestre dépasse les attentes des acheteurs et des vendeurs, les perspectives du T4 indiquent une croissance ralentie à 45% sur une base élevée, mais restent supérieures à la prévision initiale du marché pour le T4 (~36%).
2. Reprise des publicités de jeux
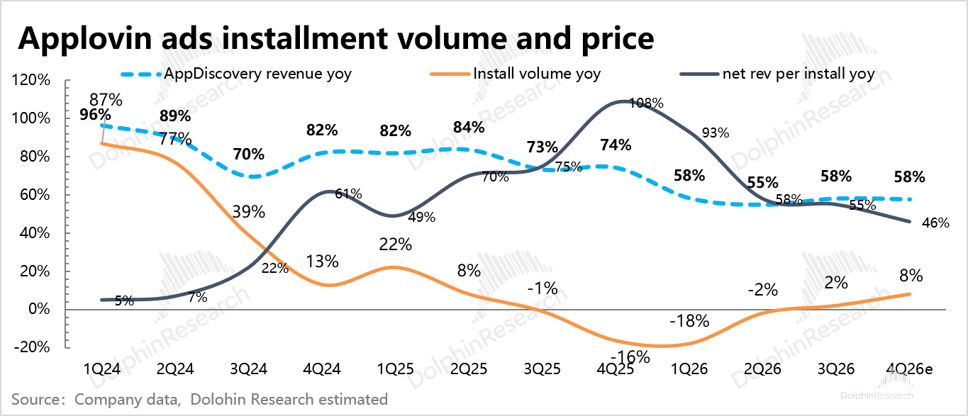
Le volume d’installation d'applications du troisième trimestre affiche enfin une croissance positive de +2% en glissement annuel, et le revenu par installation unique a augmenté de 55%. Bien que cela ralentisse par rapport au trimestre précédent, le niveau reste élevé. La combinaison du volume et du prix montre une hausse des revenus des publicités pour le téléchargement d’applications (principalement des jeux) de 58%, légèrement accélérée par rapport au T2.
D’après les perspectives pour le T4, Dolphin estime que les variations de volume et de prix du T4 continueront la tendance du T3 : augmentation du volume, mais ralentissement du rythme de hausse du prix, la valeur estimée n’étant donnée qu’à titre de référence.
Avant les résultats, les enquêtes montraient une baisse de la part d’AppLovin sur le marché de la publicité de jeux (prix élevé, alors que les concurrents augmentaient également leur pénétration, les clients se répartissaient sur les plateformes concurrentes pour des tests d’achat), et le modèle mis à jour en juillet n’a pas optimisé sensiblement le ROAS. Tout cela, ajouté à la prudence liée aux retombées judiciaires, a maintenu des attentes très prudentes et une vigilance face à l’ombre du « crash » du T2.
Donc, même si des données alternatives montrent que le téléchargement de Max continue d'accélérer au troisième trimestre, le marché reste trop inquiet quant à la pénétration croissante de Unity et au retour de Meta.
En réalité, après la mise en ligne du modèle d’AppLovin, les annonceurs ont repris leurs campagnes,et la croissance du secteur publicitaire des applications (amélioration de la pénétration d’AI Overview, transférant les dépenses de promotion du web vers les applications) compense l’effet de la baisse de la part de marché d’AppLovin, ce qui a permis une hausse absolue des revenus, dépassant les attentes du marché.

3. Publicité e-commerce encore au stade précoce
La société n’a pas divulgué ses revenus publicitaires e-commerce, essentiellement en raison de la taille encore trop modeste. Les enquêtes institutionnelles indiquent que la progression n’a pas été aussi fluide que prévu, avec une efficacité de conversion moyenne.
Dolphin suppose que si le segment jeux croît de 48–50% en glissement annuel et que le revenu net e-commerce double environ, alors le revenu trimestriel du secteur e-commerce serait entre 310 et 410 millions de dollars, soit 14–19% du total.
Avec le développement des AI Agent, l’accès des plateformes e-commerce est menacé, ce qui pourrait augmenter l’acquisition de trafic. Il reste à voir si AppLovin pourra saisir cette opportunité, notamment en améliorant l'efficacité de conversion.
4. Marges légèrement restaurées
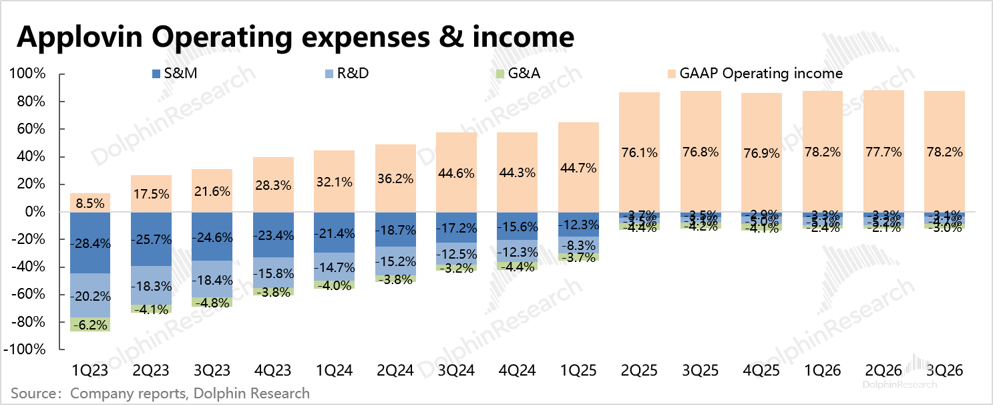
Les dépenses du troisième trimestre affichent, en glissement annuel, une forte croissance continue des dépenses marketing et R&D.
Les dépenses commerciales concernent principalement l’ouverture de la plateforme Axon en libre-service aux annonceurs e-commerce et les campagnes d’acquisition de clients ;
La majeure partie de la croissance de la R&D provient de l’attribution d’actions SBC aux employés (octobre 2025, attribution de 920 000 actions PSU à certains ingénieurs IT non dirigeants, si la valorisation est atteinte, les actions seront attribuées, avec amortissement trimestriel sur deux ans), hors cet effet la croissance est de 19%.
En séquentiel, le T3 montre surtout une augmentation de près de 20 millions dans les frais de gestion, la société déclarant qu'il s'agit de dépenses de services professionnels (Dolphin suppose en lien avec le procès de septembre et les accusations contre Unity pour collecte de données).
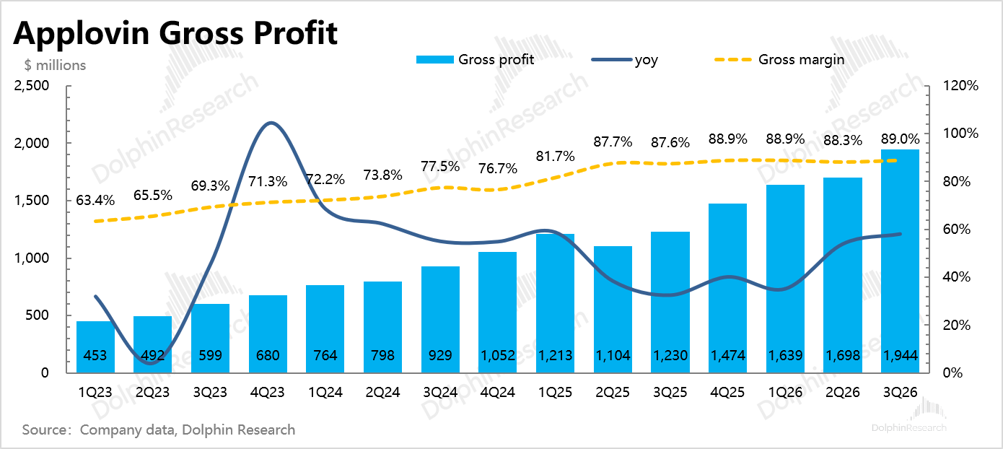
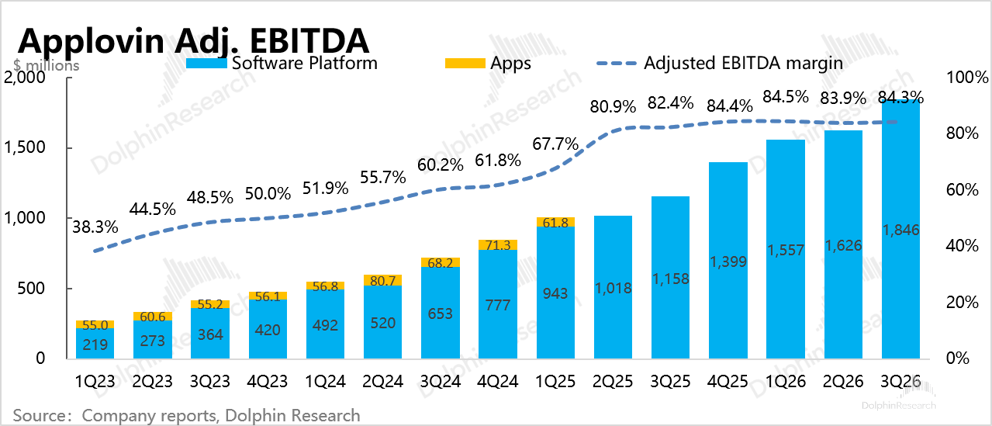
Finalement, la forte croissance des revenus a compensé l’augmentation des dépenses, le taux de marge d’exploitation GAAP a légèrement progressé de 0,5 point. En excluant l’effet SBC, l’Adj.EBITDA du T3 atteint 84% de marge, et selon les prévisions, la marge devrait rester stable au T4.
5. Rachat d'actions à plein régime
Au troisième trimestre, la société a racheté pour 1,4 milliard de dollars à un prix moyen de 339 dollars/action, soit 2,5 fois le trimestre précédent, équivalent à la totalité du flux de trésorerie libre du T3. Le conseil d’administration a ajouté 3,2 milliards d’autorisation, montant total de 3,6 milliards de dollars fin octobre, soit environ 3% de la capitalisation post-marché.
Actuellement, la société dispose de 3,2 milliards en caisse, et génère environ 1,5 milliard de flux de trésorerie libre chaque trimestre, donc le rachat de 1 milliard par trimestre ne pose pas de problème. Le montant de 3,6 milliards pourrait être utilisé sur 3-4 trimestres. Si le plafond est renouvelé, avec un rythme de rachat de 4 milliards sur l’année prochaine, cela représente 4,4% de la capitalisation d'hier (90,9 milliards de dollars).
6. Indicateurs clés en un coup d'œil
Opinion de Dolphin
Le crash du trimestre dernier a été influencé par le rythme de l’itération du modèle, et bien que Dolphin estime une survente, le marché a continué à tester des niveaux plus bas tout le trimestre, reflétant une peur que le socle d'AppLovin ne soit pas préservé et que la tendance de la performance ait atteint un sommet.
La plus grande surprise du T3 est donc d’avoir rassuré le marché quant au pilier d’AppLovin, à savoir la publicité mobile de jeux, soutenant ainsi la valorisation.
Même si le marché a effectivement rétréci (Unity vient d’entrer il y a un an et Meta revient avec l’IA), AppLovin, leader grâce à son ROAS élevé, conserve des barrières techniques difficiles à ébranler.
Mais avec la hausse des prix au sommet, la suite reposera sur le volume, ce qui engendrera plus de concurrence directe entre AppLovin et ses concurrents renforcés.Peut-être en réaction à la pression concurrentielle, AppLovin a intenté une action contre Unity, accusant Unity de collecte illégale de données de suivi publicitaire.
La publicité jeux est le socle, mais la publicité e-commerce demeure la clé pour l’avenir d’AppLovin.Les enquêtes externes montrent une progression modérée, la plupart du surplus initial provenant de tests par les annonceurs. Mais avec une conversion peu efficace lors de ces tests, la volonté des annonceurs de lancer des campagnes formelles à l’avenir est directement impactée.
Lors de la conférence téléphonique, la direction n’a pas beaucoup quantifié la progression du revenu publicitaire e-commerce, mentionnant seulement une croissance à deux chiffres séquentielle et à trois chiffres en glissement annuel, tout en laissant entendre que sa contribution commence à devenir significative et n’est plus négligeable.
- FIN -
// Reproductionouverte
L'article n'est pas facile à écrire, cliquez sur“Partager” pour me donner un peu d'énergie~
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Changements dans la direction de Nvidia (NVDA.US) pourraient affecter le projet d’introduction en bourse d’Anthropic ; le marché s’interroge sur une possible évolution du projet d’investissement de plusieurs milliards de dollars.
Avec le départ soudain du PDG de Nvidia, Jensen Huang, le projet d’introduction en bourse record du géant de l’intelligence artificielle Anthropic est en train d’être reconsidéré par le marché.
Les résultats de Nebius au troisième trimestre dépassent les attentes, les dépenses en capital atteignent 27 milliards de dollars, l'objectif ARR est reporté, le cours de l'action chute de plus de 14 % avant l'ouverture | Rapport financier
Les revenus de Nebius au troisième trimestre ont atteint 981 millions de dollars (soit une augmentation de 571 % en glissement annuel), avec un EBITDA ajusté de 466 millions de dollars, dépassant ainsi les attentes. Cependant, l’entreprise a reporté et réduit ses prévisions de revenus annuels récurrents (ARR), affirmant qu’elles ne sont plus applicables, tout en augmentant fortement ses dépenses d’investissement pour 2026 à 27 milliards de dollars et en prévoyant une hausse supplémentaire à 40-45 milliards de dollars en 2027. Le cours de l’action a chuté de plus de 14 % avant l’ouverture des marchés.
Prévision des marchés américains | Les contrats à terme sur les trois principaux indices boursiers évoluent de façon irrégulière, Nvidia plonge avant l'ouverture, de nombreux discours attendus des responsables de la Fed
Le jeudi 12 novembre, avant l'ouverture du marché américain, les contrats à terme sur les trois principaux indices boursiers américains ont évolué de manière divergente.
Prix des cryptos
Plus


