
Faits saillants du rapport financier du troisième trimestre 2026 d’Intel : le chiffre d’affaires a augmenté de 21 % en glissement annuel, conformément aux attentes, le secteur des centres de données a bondi de 78 %, mais les prévisions pour le quatrième trimestre sont bien inférieures aux attentes et l’explosion dans l’usine israélienne a eu un impact, le cours de l’action a chuté de plus de 20 % après la clôture.
 2026/10/30 03:25
Points Clés
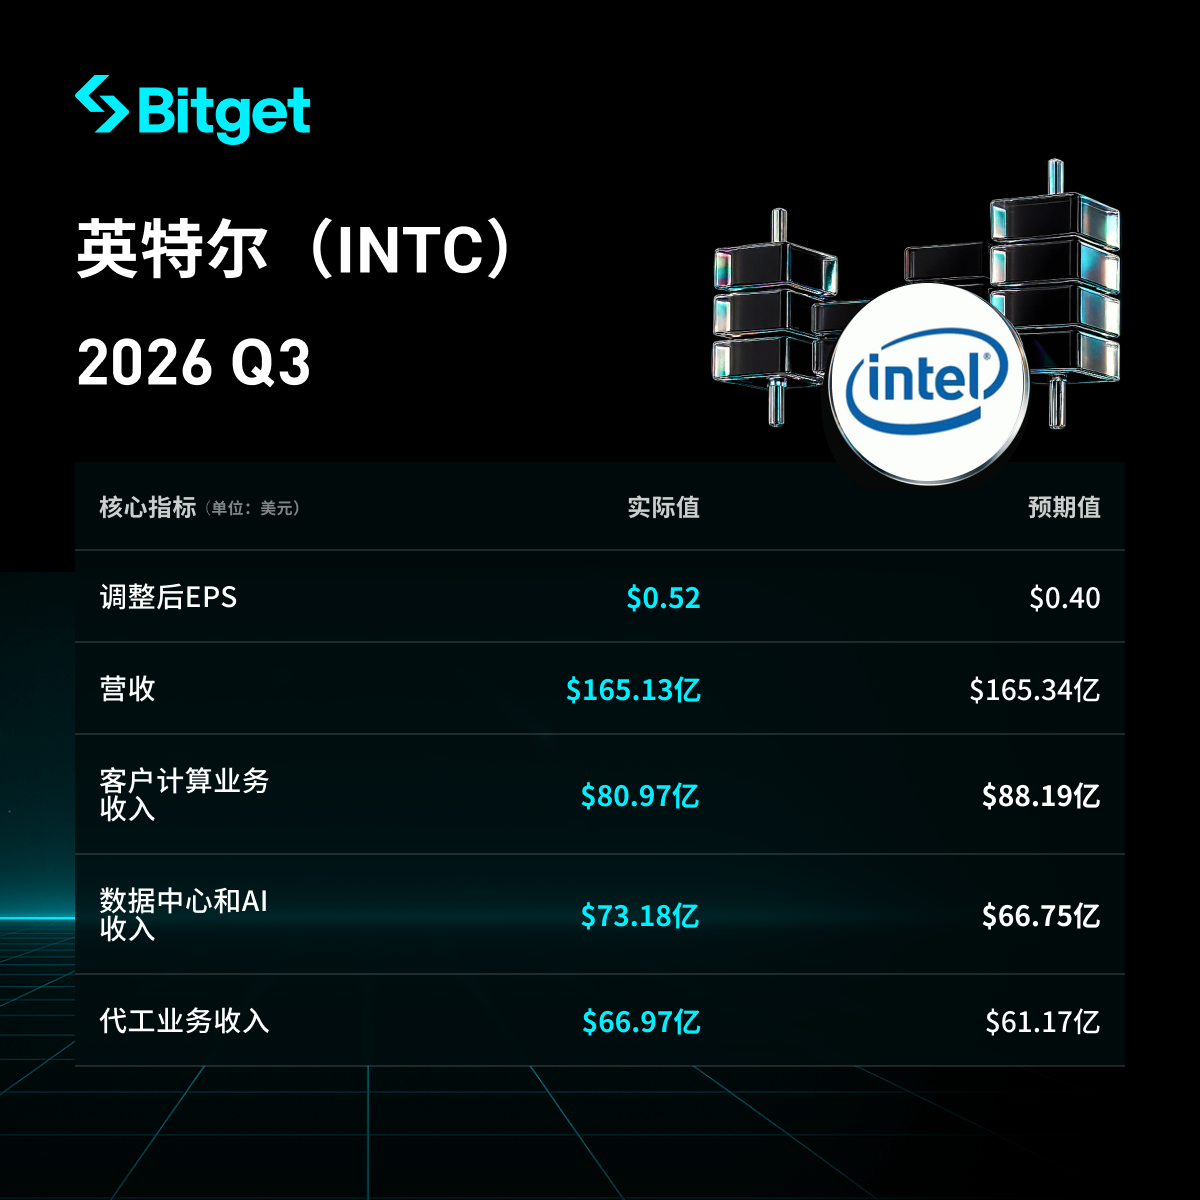
Intel a réalisé un chiffre d’affaires de 16,5 milliards de dollars au troisième trimestre 2026, en hausse de 21 % sur un an, conforme aux attentes du marché ; le bénéfice ajusté par action s’élève à 0,52 dollar, dépassant les prévisions des analystes à 0,41 dollar. Le segment Data Center & AI a affiché une forte performance, mais l’activité client (PC) recule. Les prévisions pour le quatrième trimestre sont nettement inférieures aux attentes, principalement en raison d’une demande PC atone, de la hausse des prix de la mémoire et de l’impact de l’explosion de l’usine israélienne. Le cours de l’action a chuté de plus de 20 % après publication de ces indications, avec une baisse intraday de plus de 23 %. La direction reste optimiste sur l’expansion des capacités à long terme et l’activité de fonderie, mais les défis à court terme demeurent importants.
Analyse Détaillée
-
Performance Globale du Chiffre d’Affaires et du Bénéfice
- Chiffre d'affaires au troisième trimestre : 16,5 milliards de dollars, en hausse de 21 % sur un an, globalement en ligne avec les attentes du marché.
- Bénéfice par action ajusté (EPS) : 0,52 dollar, supérieur aux prévisions des analystes de 0,41 dollar.
- Marge brute globale : environ 43 % (réduction supplémentaire attendue au T4 en raison de l’incident sur le site).
- Comparatif avec les attentes : chiffre d’affaires conforme, bénéfices supérieurs aux anticipations ; mais les prévisions décevantes dominent la réaction du marché.
- Les données détaillées sur le flux de trésorerie libre et le cash-flow opérationnel n’ont pas été suffisamment divulguées ; la surperformance est principalement visible au niveau du bénéfice.
-
Performance de l’Activité Data Center & AI
- Chiffre d’affaires : 7,3 milliards de dollars, en hausse de 78 % sur un an, l’une des croissances les plus fortes de ces dernières années.
- Principaux moteurs : expansion de la demande pour les serveurs AI, et une demande accrue pour les processeurs généralistes.
- Défis : pénurie d’approvisionnement limitant la croissance, incluant l’arrêt de l’usine israélienne et des problèmes de matières premières. Le CEO Lip-Bu Tan déclare : « Je suis quelque peu déçu que nous ne puissions pas répondre à la demande de nos clients. »
- Marge de profit : aucune donnée précise de résultat opérationnel par segment dans le texte original, mais ce segment reste le principal moteur de croissance.
-
Performance des Autres Segments d’Activité
- Activité Client (puces PC) : chiffre d’affaires de 8,1 milliards de dollars, en baisse de 5 % sur un an, inférieur aux attentes des analystes de 8,98 milliards de dollars. Principalement impacté par la hausse des prix de la mémoire (due à la pénurie de DRAM pour serveurs AI provoquée par Samsung, SK Hynix, Micron, etc.), ce qui augmente le coût des ordinateurs portables et de bureau, pénalisant la demande finale et les ventes de processeurs.
- Services de fonderie (Foundry) : chiffre d’affaires de 6,7 milliards de dollars, en hausse de 58 % sur un an. Le CEO se montre plus confiant pour attirer des clients externes dans les usines Intel.
- Autres : performance globalement hétérogène, la croissance du data center compensant la faiblesse du PC, un marché PC dont le ralentissement devrait se poursuivre.
-
Plan d’Investissement en Capital
- Dépenses d’investissement prévues pour 2026 : relevées de 18 à 20 milliards de dollars depuis juillet.
- 2027 : augmentation attendue significative, destinée à l'expansion de la capacité de production.
- Sources de financement : émission de 23 milliards de dollars d’actions en août, pour soutenir la croissance de l’activité de fonderie.
- Principaux axes d’investissement : capacité de production, notamment fonderie et procédés avancés (comme les usines 10 nm concernées).
- Comparatif avec les concurrents : aucune comparaison tabulaire dans le texte original, mais mention d’une perte de parts face à AMD sur les puces PC et serveurs, et face à NVIDIA sur les accélérateurs AI ; reprise incertaine.
Éléments Montant/DescriptionCapEx 2026 20 milliards de dollars (hausse depuis 18 milliards) CapEx 2027 Augmentation significative prévue Émission d’actions 23 milliards de dollars émis en août Principales utilisations Capacité de production & expansion de la fonderie -
Prévisions pour le T4 2026
- Chiffre d’affaires : entre 15 et 16 milliards de dollars (médiane à 15,5 milliards), inférieur aux attentes du marché de 17 milliards, certaines prévisions optimistes allant au-delà de 18 milliards.
- EPS ajusté : 0,25 dollar, bien en dessous du consensus de marché de 0,43–0,45 dollar.
- Marge brute : prévue en recul à 38 %, impactée à hauteur de 200 points de base par l’incident de l’usine israélienne.
- Évolution annuelle : la guidance sur le chiffre d’affaires est en baisse par rapport au T3, illustrant le maintien de la faiblesse du PC et des perturbations d’approvisionnement.
- Autres impacts : l’explosion de l’usine de Kiryat Gat en Israël (production de puces data center en 10 nm) début octobre a provoqué deux semaines d’arrêt (deux employés décédés), avec un impact estimé à 300 millions de dollars de chiffre d’affaires en moins pour le T4 ; des effets similaires pourraient se poursuivre au T1 de l’an prochain. La reprise de la production de l’usine devrait débuter à la fin de la semaine. Le CFO David Zinsner précise que l’évaluation de la disponibilité des wafers est en cours, l’impact pourrait se prolonger.
-
Contexte du Marché & Préoccupations des Investisseurs
- Problématique principale : demande PC faible (au moins jusqu’au premier semestre 2027 ; le marché devrait diminuer de 12 % en 2026 puis à nouveau de 10 % en 2027), coexistant avec une forte demande data center/AI ; mais les limitations d’offre empêchent de répondre entièrement à la clientèle.
- Défis pour le marché : inflation du prix de la mémoire (pénurie de DRAM pour AI) augmentant le coût total des PC et ralentissant la demande ; explosion de l’usine israélienne et problèmes d’approvisionnement en matières premières limitent l’offre de puces AI ; perte de parts de marché face à AMD et NVIDIA.
- Réaction des investisseurs : cours de l’action en baisse de plus de 20 % après séance, chute intraday de plus de 23 %, les prévisions très décevantes occultant la surperformance du T3.
- Perspectives de la direction : le CEO exprime sa déception de ne pas pouvoir satisfaire la demande, et prévoit que les problèmes de mémoire seront un enjeu majeur du marché d’ici 2027 ; cependant, il reste optimiste pour l’expansion de la fonderie et l’investissement à long terme lié à la demande/production. Le CFO insiste sur le fait que la faiblesse du marché PC devrait perdurer au moins jusqu’au premier semestre de l’an prochain.
Avertissement : Le contenu de cet article est à titre informatif uniquement, et ne constitue en aucun cas une recommandation d’investissement.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
La tournée de présentation d'Anthropic pourrait commencer dès mardi cette semaine ; après la vague de ventes AI, l'évaluation de l'IPO fait face à un grand test.
Si la présentation aux investisseurs se déroule bien, Anthropic pourrait finaliser son prix d’introduction et être cotée au Nasdaq pendant la semaine du 16 novembre, juste avant les vacances de Thanksgiving aux États-Unis. Selon des informations de vendredi dernier, après la forte chute des actions d’IA, certains investisseurs potentiels discutent maintenant une valorisation d’Anthropic avoisinant 1 200 à 1 300 milliards de dollars, certains envisageant même 1 100 milliards, soit bien en dessous des quelque 2 000 milliards évoqués précédemment sur le marché.
Le dilemme du choix des actifs américains sous des taux d'intérêt élevés

Le resserrement de la régulation des centres de données aux États-Unis affectera-t-il les actions liées aux infrastructures AI ? Morgan Stanley : impact limité en 2027, les risques se concentrent davantage en 2028.
Morgan Stanley estime que la vente massive des actions d'infrastructures liées à l'IA, provoquée par les élections américaines de mi-mandat, pourrait être une réaction excessive. Les risques liés à l'expansion des centres de données d'ici 2027 sont limités et la demande en puissance de calcul pour l'IA reste forte. Certaines actions technologiques présentent déjà des opportunités d'investissement, parmi lesquelles Microsoft demeure le choix privilégié.

Goldman Sachs identifie une ligne de tendance clé, la dernière ligne de défense du Nasdaq est en danger
L’indice Nasdaq 100 a enregistré une quatrième semaine consécutive de baisse, testant précisément la ligne de tendance clé reliant les points bas de 2025 et 2026 (26 630 points). Bien que les bénéfices du troisième trimestre soient solides, la forte aversion au risque du marché et la flambée des indicateurs de peur ont poussé les investisseurs à anticiper un ralentissement potentiel en 2028, entraînant une baisse continue des cours. Avec des sorties massives de capitaux étrangers et une forte divergence de valorisation, le marché attend l’épreuve des chiffres de l’inflation (CPI) et des résultats financiers des géants des semi-conducteurs cette semaine.

Prix des cryptos
Plus


