
Rapport financier du troisième trimestre 2026 de Google (Alphabet) : chute de 9% après la publication ! Les revenus atteignent 127,6 milliards de dollars, soit une augmentation de 25% sur un an, mais n’atteignent pas les attentes ; activité cloud double, mais la trésorerie commence à « brûler », le retour sur investissement dans l’IA remis en question.
 2026/10/29 02:46
Points clés
Google Alphabet a réalisé environ 127,6 milliards de dollars de chiffre d'affaires au troisième trimestre de cette année (juillet à septembre), soit 25 % de plus qu'à la même période de l'année dernière, maintenant ainsi une croissance à deux chiffres durant treize trimestres consécutifs. Son chiffre d'affaires annuel a déjà grimpé jusqu'à près de 500 milliards de dollars. Mais ce chiffre reste légèrement en dessous des attentes des analystes qui tablaient sur environ 128,2 milliards.
Les bénéfices, en revanche, sont moins satisfaisants : le bénéfice net s'établit à environ 26,17 milliards de dollars, soit une baisse d'environ 25 % par rapport à l'an dernier, avec un bénéfice par action de seulement 2,12 dollars (ajusté à 2,67 dollars environ), tous nettement inférieurs aux prévisions. La principale raison est une perte d'environ 8,7 milliards de dollars dans les investissements en actions (alors que le trimestre précédent avait été très profitable). Le bénéfice opérationnel atteint environ 40,6 milliards de dollars, en hausse de 30 %, avec une marge de 31,8 %.
Le point le plus impressionnant concerne Google Cloud, dont le chiffre d'affaires a plus que doublé, avec une croissance de 103 %. Cependant, la croissance des activités de recherche et de publicité ralentit nettement, passant en dessous des attentes. Plus important encore, le flux de trésorerie disponible est négatif pour le deuxième trimestre consécutif, l'entreprise investissant massivement dans l'IA et les centres de données. Résultat, le cours de l'action a chuté de 8 % à 10 % après la clôture du marché, les investisseurs s'inquiétant désormais : avec de tels investissements, quand arrivera-t-on vraiment à générer des profits concrets ?
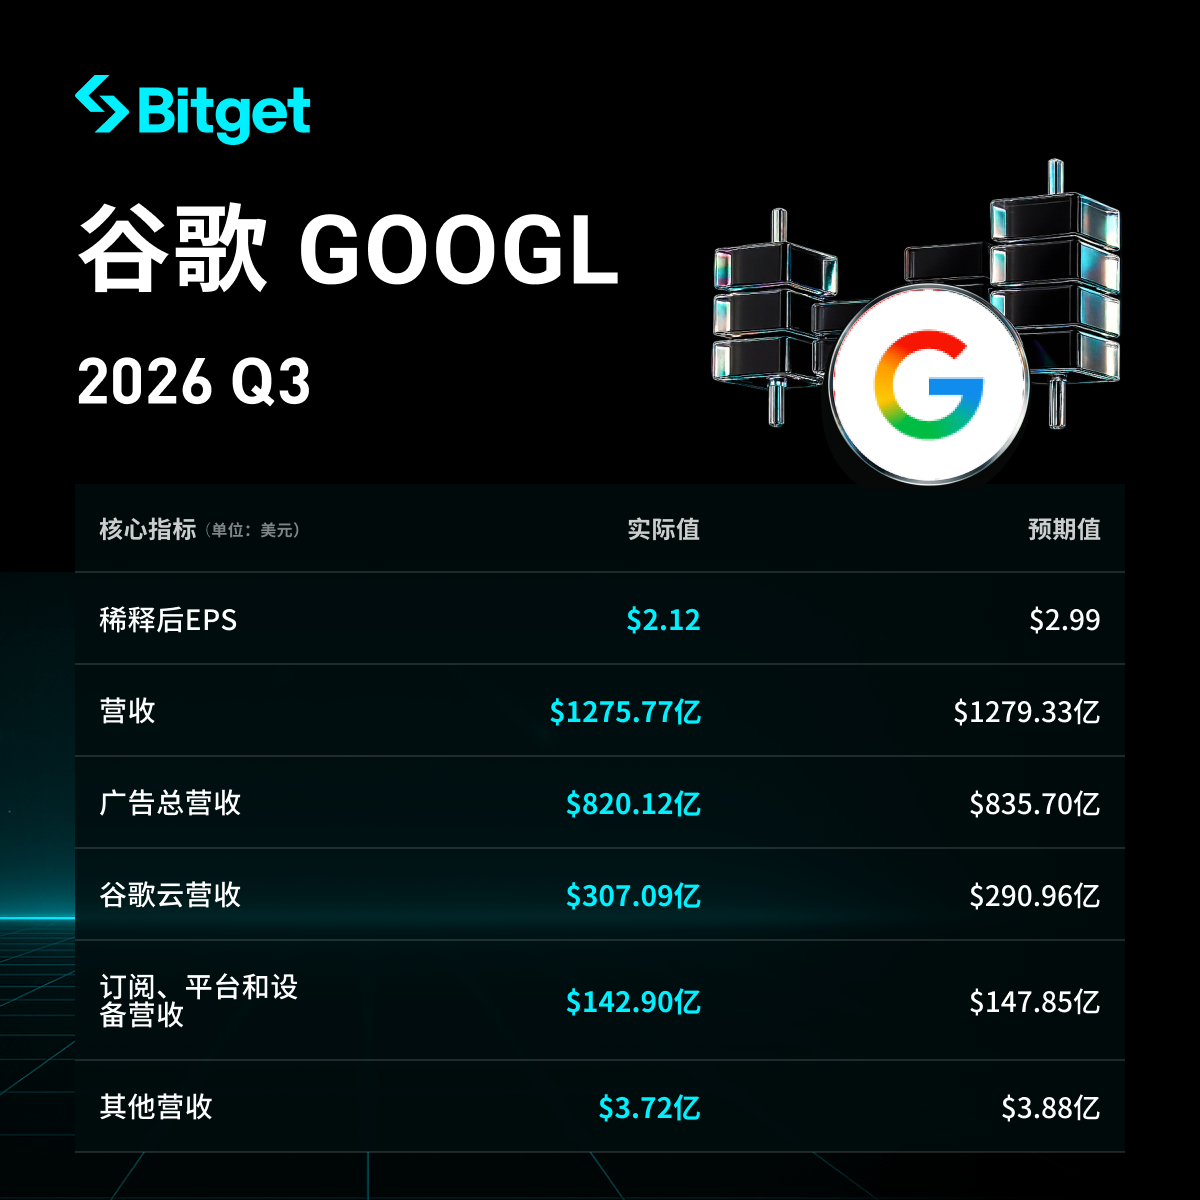
Détail par section
1. Performance globale du chiffre d'affaires et du bénéfice
- Chiffre d'affaires total : 127,577 milliards de dollars (1,023 milliard l'an passé), +25 % sur un an, mais en deçà des attentes du marché situées autour de 128,2 milliards. C'est la première fois en quatre ans que chiffre d’affaires et bénéfices déçoivent simultanément les estimations.
- Bénéfice net : 26,17 milliards de dollars (en baisse d’environ 25 %), bénéfice par action de 2,12 dollars (contre 2,87 dollars l’an passé). Excluant l'impact des pertes sur investissement, le BPA ajusté atteint 2,67 dollars environ, toujours en dessous des 3,02 dollars attendus.
- Bénéfice opérationnel (rentabilité du cœur de métier) : 40,576 milliards de dollars, +30 % sur un an, marge opérationnelle à 31,8 % (légère amélioration par rapport à l'an passé).
- Flux de trésorerie d'exploitation : 42,29 milliards de dollars, soit 13 % de moins qu’à la même période l’an dernier.
- Flux de trésorerie disponible (vraiment utilisable) : -9,065 milliards de dollars (négatif pour le deuxième trimestre consécutif). Le cumul des 12 derniers mois n’atteint que 19,7 milliards, en baisse de 73 % par rapport à l’an passé.
- Autre : nombre d’employés augmenté à environ 205 000 (+8 % sur un an), dépenses R&D en hausse de 36 %, le rythme des dépenses dépasse celui des revenus.
2. Performance de Google Cloud
- Chiffre d’affaires : 30,709 milliards de dollars, +103 % sur un an (plus du double), nettement au-dessus des attentes.
- Bénéfice opérationnel : 11,121 milliards de dollars, marge passée de 23,7 % à 36,2 % sur un an.
- Pourquoi une telle croissance : forte demande des entreprises pour l'infrastructure IA et les services cloud (contrats majeurs dans la cybersécurité, la vente au détail, la finance, etc.), ventes internes de puces TPU ayant aussi contribué. Google Cloud vole des parts à Amazon AWS et Microsoft Azure, avec un carnet de commandes (backlog) très élevé.
3. Performances des autres divisions
- Pôle Services Google : chiffre d’affaires total de 96,3 milliards de dollars, +11 % sur un an, inférieur aux attentes.
- Recherche et activités associées : 63,35 milliards de dollars, +12 % sur un an (sous les attentes, et croissance bien plus lente que les 17 % du trimestre précédent). Toutefois, la société affirme que le volume de requêtes progresse à son rythme le plus rapide en 5 ans, l’IA générant plus d’utilisations.
- Publicité YouTube : 11,2 milliards de dollars, +9 % (en dessous des prévisions et des 10 % attendus). YouTube Music et Premium, y compris essais gratuits, dépassent les 150 millions d'utilisateurs.
- Revenus publicitaires globaux : environ 82 milliards, +11 % sur un an, en deçà des attentes.
- Autres (abonnements, appareils…) : 14,3 milliards, +11 %.
- Les autres petites activités (“Other Bets”) génèrent peu de revenus et les pertes se sont accrues.
4. Plan d’investissement (gros investissements IA et datacenters)
- Dépenses d’investissement ce trimestre : 51,355 milliards de dollars, +114 % sur un an (l’an passé 24 milliards), principalement affectées aux datacenters, serveurs et équipements réseau.
- Prévision des CAPEX 2026 : Maintenue entre 195 et 205 milliards (déjà révisée à la hausse), probablement plus de 200 milliards sur l’année complète.
- 2027 : la direction prévoit une hausse « significative » des CAPEX, le marché s’attend à un total supérieur à 300 milliards de dollars.
- En résumé : les dépenses sur l’infrastructure IA s’intensifient, dépassant désormais le flux de trésorerie d’exploitation et menant à un flux de trésorerie disponible négatif.
| Dépenses d’investissement | environ 51,4 milliards $ | +114 % |
| Flux de trésorerie disponible | environ -9,1 milliards $ | Passé de positif à négatif |
5. Perspectives pour le prochain trimestre
La société n'a fourni aucune indication chiffrée précise pour le chiffre d’affaires du quatrième trimestre. La direction a souligné : le taux de change pourrait constituer une pression, les activités de recherche devront composer avec la base élevée de l’an dernier ; en parallèle, le recours à des capacités cloud tierces pourrait impacter temporairement la marge. Les prévisions sur les dépenses d’investissement annuelles restent inchangées. Le CEO a souligné les progrès notables sur les produits IA, Gemini comptant désormais 1 milliard d’utilisateurs mensuels actifs, un record de croissance pour l’entreprise.
6. Contexte de marché et inquiétudes des investisseurs
La contradiction est claire : cloud et IA affichent une croissance vigoureuse avec une bonne rentabilité, mais les activités historiques de recherche et publicité ralentissent, récupérant moins de trafic — certains flux étant absorbés par l’IA elle-même. Par ailleurs, le flux de trésorerie disponible est négatif pour le deuxième trimestre d’affilée, signe d’investissements lourds dans l’IA — les investisseurs se demandent à présent : quand tout cet argent générera-t-il réellement plus de profits et de cash-flow ?
Conséquence : le titre a chuté de 8 à 10 % après la séance, effaçant une bonne partie des gains engrangés durant les six derniers mois. Le marché se préoccupe désormais davantage de la rapidité du retour sur investissement IA que de la simple croissance du chiffre d’affaires.
Avertissement : Le contenu de cet article est fourni à titre purement informatif et ne constitue en aucun cas un conseil en investissement.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Changements dans la direction de Nvidia (NVDA.US) pourraient affecter le projet d’introduction en bourse d’Anthropic ; le marché s’interroge sur une possible évolution du projet d’investissement de plusieurs milliards de dollars.
Avec le départ soudain du PDG de Nvidia, Jensen Huang, le projet d’introduction en bourse record du géant de l’intelligence artificielle Anthropic est en train d’être reconsidéré par le marché.
Les résultats de Nebius au troisième trimestre dépassent les attentes, les dépenses en capital atteignent 27 milliards de dollars, l'objectif ARR est reporté, le cours de l'action chute de plus de 14 % avant l'ouverture | Rapport financier
Les revenus de Nebius au troisième trimestre ont atteint 981 millions de dollars (soit une augmentation de 571 % en glissement annuel), avec un EBITDA ajusté de 466 millions de dollars, dépassant ainsi les attentes. Cependant, l’entreprise a reporté et réduit ses prévisions de revenus annuels récurrents (ARR), affirmant qu’elles ne sont plus applicables, tout en augmentant fortement ses dépenses d’investissement pour 2026 à 27 milliards de dollars et en prévoyant une hausse supplémentaire à 40-45 milliards de dollars en 2027. Le cours de l’action a chuté de plus de 14 % avant l’ouverture des marchés.
Prévision des marchés américains | Les contrats à terme sur les trois principaux indices boursiers évoluent de façon irrégulière, Nvidia plonge avant l'ouverture, de nombreux discours attendus des responsables de la Fed
Le jeudi 12 novembre, avant l'ouverture du marché américain, les contrats à terme sur les trois principaux indices boursiers américains ont évolué de manière divergente.
Prix des cryptos
Plus


