
Les prix de l’or et de l’argent augmentent à mesure que les rendements baissent, mais le risque d’une hausse des taux par la Fed en décembre demeure.

Huitong Finance, 6 octobre—— Mardi 6 octobre lors de la séance matinale de trading américaine, les prix de l'or au comptant et de l'argent au comptant ont augmenté. Le rendement des obligations américaines à long terme a reculé après avoir atteint lundi un sommet depuis des décennies, tandis que le prix international du pétrole est passé sous 100 dollars le baril, créant un espace pour la poursuite du rebond des métaux précieux après la publication des données sur l'emploi non agricole. L'or au comptant se négocie autour de 4165,31 dollars l'once, en hausse de 0,60 % sur la journée ; l'argent au comptant autour de 61,326 dollars, en hausse de 0,44 % sur la journée.
Mardi 6 octobre lors de la séance matinale de trading américaine, les prix de l'or au comptant et de l'argent au comptant ont augmenté. Le rendement des obligations américaines à long terme a reculé après avoir atteint lundi un sommet depuis des décennies, tandis que le prix international du pétrole est passé sous 100 dollars le baril, créant un espace pour la poursuite du rebond des métaux précieux après la publication des données sur l'emploi non agricole. L'or au comptant se négocie autour de 4165,31 dollars l'once, en hausse de 0,60 % sur la journée ; l'argent au comptant autour de 61,326 dollars, en hausse de 0,44 % sur la journée.
Le marché reste partagé entre baissiers et haussiers : d'un côté, le marché du travail montre des signes de faiblesse, de l'autre, les pressions inflationnistes persistent. Le rapport sur l'emploi non agricole de septembre aux États-Unis montre que le taux de chômage reste à 4,2 %, le salaire horaire moyen a augmenté de 0,1 % par rapport au mois précédent et les chiffres de l'emploi non agricole de juillet et août ont été révisés à la baisse d'un total de 60 000. L'indice PMI des services ISM de septembre a atteint 54,9, l'indice des prix atteignant son plus haut niveau depuis juillet 2022. Selon les contrats à terme sur le taux des fonds fédéraux, le marché estime à près de 78 % la probabilité que la réunion du 28 octobre maintienne les taux inchangés, mais une hausse des taux reste probable en décembre.
Le rendement des obligations américaines à 10 ans est proche de 5,27 %, celui des 30 ans d'environ 5,63 % ; l'indice dollar, après avoir atteint lundi son plus haut niveau depuis 18 mois, s'est quelque peu replié. Plusieurs événements clés susceptibles d’orienter les taux sont à venir : discours des responsables de la Fed mardi, publication du compte-rendu de la réunion de septembre de la Fed mercredi, demande hebdomadaire d’allocations chômage jeudi et indice du sentiment des consommateurs de l’Université du Michigan vendredi. Si les données sur l'emploi ou la confiance des consommateurs s'affaiblissent, cela soutiendra le prix de l'or ; en revanche, si les anticipations d’inflation restent élevées, ou si le compte-rendu de la Fed envoie un signal faucon, l’environnement de taux élevés continuera de peser sur les métaux précieux.
La situation dans le détroit d'Ormuz et le bras de fer entre les États-Unis et l'Iran restent non résolus, mais avec le retour des exportations pétrolières régionales et l'apport des réserves stratégiques sur le marché, la pression à la baisse sur le prix du pétrole s’atténue à court terme. La dernière semaine de septembre, les exportations de pétrole du Moyen-Orient ont dépassé pendant quatre jours le niveau d'avant-guerre ; parallèlement, le G7 a convenu de libérer 100 millions de barils de réserves stratégiques de pétrole et de diesel. L’Arabie Saoudite a réduit le prix du pétrole brut léger arabe destiné à l’Asie pour novembre, ce qui suggère une amélioration de l’offre. Pourtant, la prime de risque géopolitique n’a pas complètement disparu : nouvelle attaque de pétrolier dans le détroit d'Ormuz, attaques des Houthis contre des cibles saoudiennes, dommages aux infrastructures dans la région du Golfe - autant de risques qui incitent les traders à rester vigilants quant à un nouveau choc sur l’offre. La baisse des prix du pétrole amoindrit la dynamique inflationniste qui soutient la hausse des rendements des bons du Trésor américain et du dollar, ce qui est positif pour l'or ; mais les menaces persistantes à la sécurité dans la région du Golfe maintiennent une demande de couverture sur l'or, et la volatilité du marché énergétique reste un critère pour la politique de la Fed.
Avant l'ouverture de Wall Street, l'appétit mondial pour le risque s'est légèrement réchauffé. Les contrats à terme mini Dow Jones ont gagné 281 points, soit 0,55 % ; le mini S&P 500 a pris 30,75 points, soit 0,39 % ; le mini Nasdaq 100 a avancé de 192 points, soit 0,61 %, avec le secteur de la technologie et de l’intelligence artificielle en tête.
Autres principaux marchés : le prix du West Texas Intermediate à la New York Mercantile Exchange a reculé, passant sous les 88 dollars le baril ; le Brent évolue autour de 97,97 dollars le baril. Le rendement de référence des obligations américaines à 10 ans reste proche de 5,284 %. L’indice dollar s’est un peu affaibli mais reste élevé.
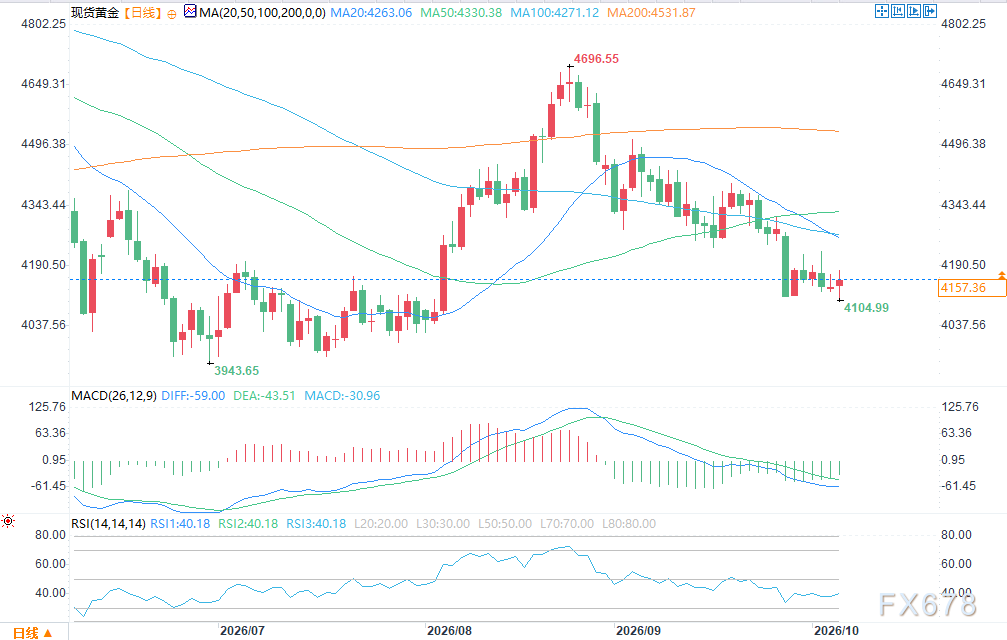
(Graphique journalier de l'or au comptant Source : YiHuitong)
Le prochain objectif haussier pour l'or au comptant est de franchir la zone de résistance 4203,61-4230,51 dollars ; en cas de franchissement effectif, direction 4319,61 dollars puis 4330,43 dollars. À la baisse, les vendeurs visent d'abord un retour sous 4103,52 dollars, puis 3996,06 dollars et enfin 3942,10 dollars. Première résistance : 4203,61 dollars, ensuite 4230,51 dollars ; premier support : 4164,44 dollars, puis 4103,52 dollars.
Le prochain objectif haussier pour l'argent au comptant est de s'établir dans la zone de 61,744–63,060 dollars ; en cas de franchissement, objectif à 65,090 dollars puis le seuil psychologique de 66,000 dollars. À la baisse, objectif de retour sous 59,960 dollars, puis perspective à 58,940 dollars et enfin 57,640 dollars. Première résistance : 61,744 dollars, ensuite 63,060 dollars ; premier support : 60,715 dollars, puis 59,960 dollars.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
L’inflation américaine reste persistante ! Goldman Sachs change d’avis en premier : le cycle de hausse des taux de la Fed n’est pas terminé, une nouvelle augmentation de 25 points de base possible en mars prochain.
Les données du CPI américain pour octobre, publiées mardi et dépassant les attentes, ont poussé Goldman Sachs à ajuster sa prédiction précédente selon laquelle le cycle actuel de hausse des taux de la Fed prendrait fin en décembre. Ce géant financier de Wall Street prévoit désormais que la Fed augmentera à nouveau les taux de 25 points de base en mars prochain.
La peur est le plus grand vendeur à découvert ! Morgan Stanley appelle à acheter le creux dans les semi-conducteurs : pénurie de terrain et d’électricité ne sont pas des problèmes, les projets déjà approuvés ne suffisent pas à satisfaire la demande
Morgan Stanley estime que le secteur des semi-conducteurs a récemment été survendu, la panique du marché étant le principal risque, plutôt que les fondamentaux. Tirée par la demande d'infrastructures liées à l'IA, les commandes en aval continuent d'accélérer, l'offre de semi-conducteurs restant la principale contrainte. La limitation du LPS permet, au contraire, une croissance plus stable. Le secteur pourrait fluctuer à court terme, mais il est déjà proche du plancher ; Morgan Stanley se montre optimiste quant aux segments de la puissance de calcul et du stockage.

Les commandes de puissance de calcul explosent, pourquoi "le trading AI" perd-il de l'élan ? JP Morgan révèle le décalage entre investissement dans l'AI et réalisation de la productivité
L’équipe de recherche économique mondiale de JPMorgan dirigée par Joseph Lupton a souligné dans une étude du 10 novembre que l’amélioration récente de la productivité du travail provient principalement de l’approfondissement du capital et de l’augmentation de l’intensité d’utilisation des facteurs de production. Les bénéfices d’efficacité généralisés apportés par l’IA, via la refonte des processus, l’intégration des données et l’ajustement organisationnel, nécessitent encore du temps pour se concrétiser. Cela implique que les commandes de puces, de serveurs et d’équipements électriques peuvent croître en premier, tandis que le retour sur investissement continu des opérateurs de calcul et des utilisateurs finaux ne se manifestera pas nécessairement au même rythme.
L’investissement dans l’IA entre dans la « vallée de la désillusion », les 18 prochains mois seront un test crucial de survie !
Goldman Sachs estime que le cycle d'investissement dans l'IA se situe actuellement dans le "creux de la désillusion", mais ce n'est pas la première fois. Le problème central réside dans le fait que le modèle commercial des nouveaux fournisseurs de cloud computing dépend fortement du retour sur investissement des clients finaux dans l’IA, alors qu'actuellement "le nombre d'entreprises pouvant attribuer des bénéfices à l'IA est pratiquement nul". Palihapitiya, fondateur de Social Capital, a clairement défini une fenêtre cruciale de 18 mois, au cours de laquelle le marché procédera à une clarification des modèles commerciaux d'IA durables et non durables.

Prix des cryptos
Plus


