
Les taux d'intérêt élevés pèsent sur le prix de l'or, mais les ETF continuent d'augmenter leurs positions ! Trois scénarios très différents pourraient se jouer pour l'or d'ici la fin de l'année.

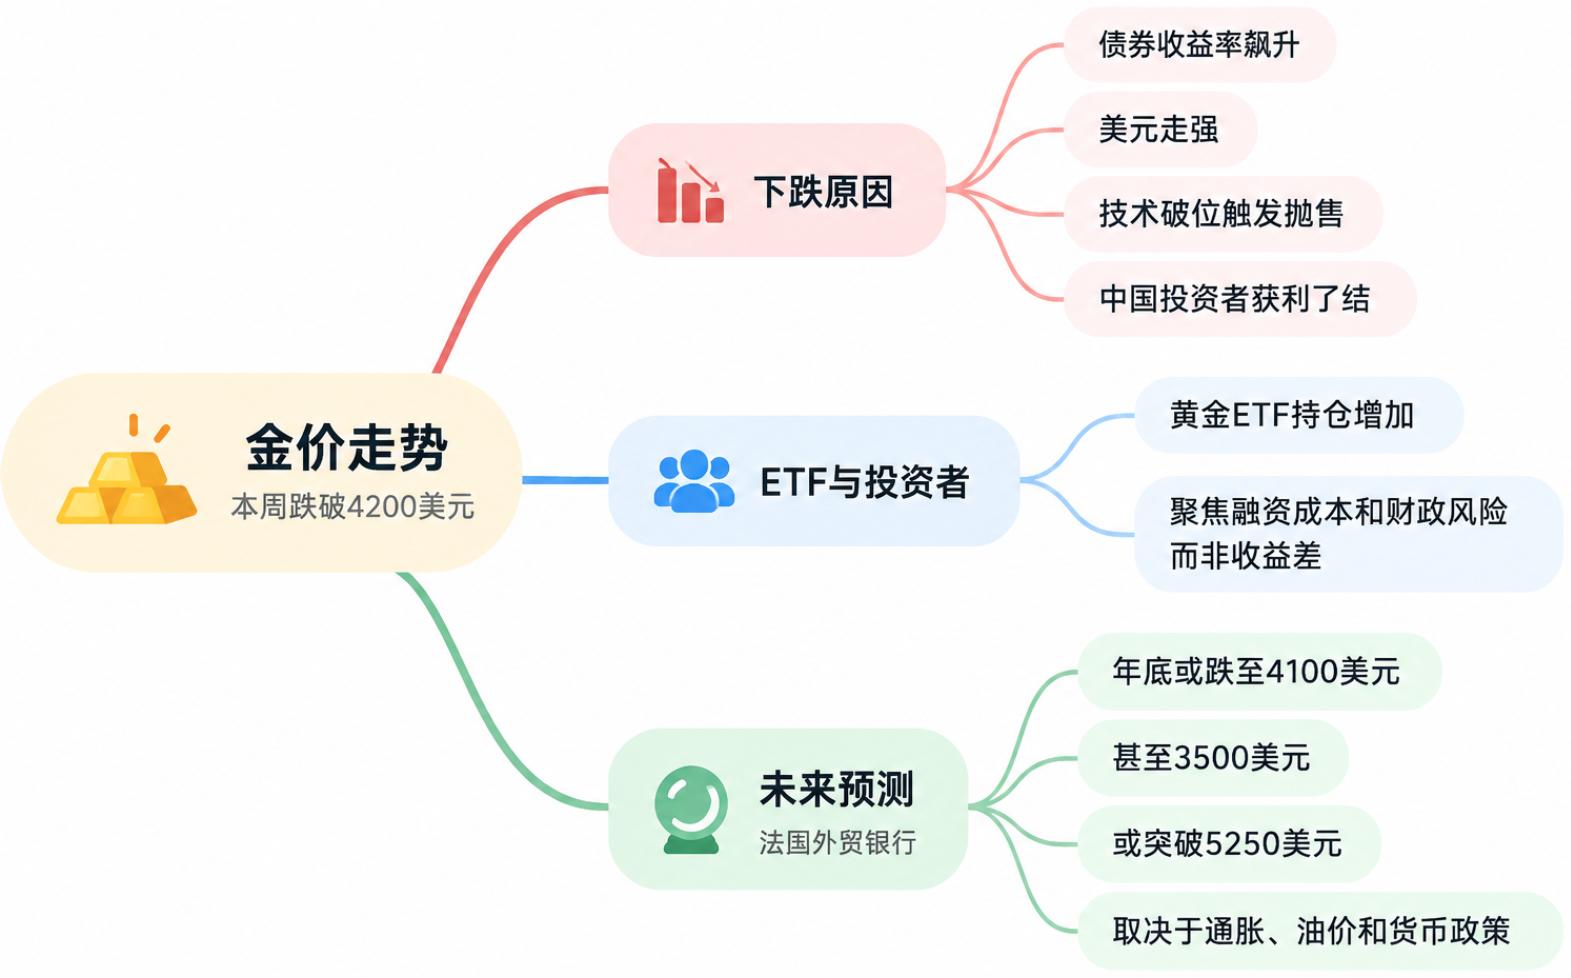
Le prix de l'or a chuté sous 4 200 dollars l'once en début de semaine, déclenchant une nouvelle vague de ventes en raison de la flambée des rendements obligataires, du renforcement du dollar et d'une cassure technique. Parallèlement, les encours des ETF sur l'or continuent d'augmenter, ce qui montre que certains investisseurs ne quittent pas ce marché.
Ole Hansen, responsable de la stratégie sur les matières premières chez Saxo Bank, indique que la contradiction majeure à laquelle l'or est actuellement confronté est la hausse des taux d'intérêt, qui réduit l'intérêt de détenir des actifs sans rendement, mais que ces taux plus élevés accentuent également la pression sur les finances et le système financier.
Hansen souligne que le rendement réel des emprunts d'État américains à 10 ans s'est maintenant rapproché de 2,85 %, un sommet en 18 ans, et que le marché des taux à court terme price actuellement trois hausses supplémentaires de la Fed d'ici avril prochain, chacune de 25 points de base.
"La faiblesse du cours de l'or reflète la montée en flèche des rendements obligataires, le renforcement du dollar et les ventes techniques déclenchées par la rupture des supports, et pourrait également être amplifiée par des prises de bénéfices de la part des investisseurs chinois avant les congés de la Semaine d'Or." écrit Hansen.
Les flux d’ETF deviennent un soutien clé
L'or présente actuellement un signal inverse par rapport à la tendance des taux : le rendement réel continue d'augmenter, mais les encours des ETF sur l'or poursuivent leur hausse.
Selon Hansen, cela montre que certains investisseurs se préoccupent davantage des risques financiers et budgétaires potentiels liés au coût élevé du financement, plutôt que de comparer simplement les spreads de rendement or-obligations.
"La question clé est de savoir si cette demande peut se maintenir. Par conséquent, l'attention reste centrée sur les flux d’ETF, notamment ceux des investisseurs qui semblent moins sensibles aux taux et s’inquiètent davantage des conséquences financières d’un coût de l’emprunt durablement élevé,” explique-t-il.
Mais le relèvement des taux continue aussi de peser sur les marchés de financement d'entreprise. Hansen note que le segment le plus faible du crédit d'entreprise américain montre déjà des signes de tension, les spreads des obligations notées triple-C s’étant sensiblement élargis, tout comme l’écart avec la dette notée B, atteignant des niveaux précédemment associés à des ralentissements économiques majeurs.
L’écart de rendement entre les obligations d’entreprise américaines à haut rendement et les Treasuries s’est encore creusé de 12 points de base vendredi dernier, à 294 points de base, un sommet depuis avril.
Si les tensions de financement continuent de s’intensifier, les investisseurs pourraient être contraints de vendre les actifs les plus liquides pour répondre à des appels de marge ou autres besoins de trésorerie. Selon Hansen, le marché de l’or, très grand et liquide, pourrait paradoxalement devenir une source de liquidités.
"Les pressions financières et budgétaires issues de taux plus élevés pourraient renforcer la logique d’un investissement à long terme dans l’or, mais un resserrement important de la liquidité pourrait d'abord déclencher des ventes et pousser les prix à la baisse." dit-il.
La faible volatilité des actions américaines assure un certain amortissement à l’or
Joy Yang, responsable de la gestion des produits indiciels globaux chez MarketVector Indexes, estime elle aussi que l’or fait preuve d’une certaine résilience récemment.
Dans un entretien accordé à Kitco News, elle indique que, malgré la forte hausse des rendements des Treasuries, la volatilité des marchés actions reste faible. Le VIX oscille récemment autour de 15, tandis que l’or garde un support initial juste au-dessus des 4 150 dollars l'once.
"Je pense que cette résistance à la baisse de l’or reflète aussi la faible volatilité des marchés actions", estime Yang.
Elle pense que les investisseurs sur actions et sur l’or observent actuellement si l’inflation élevée va durer et si la dernière envolée des prix du pétrole va se poursuivre. Certains pourraient utiliser l’or pour se couvrir contre ces risques.
Depuis septembre, les flux vers les ETF sur l’or restent dynamiques. Pour Yang, cela reflète un changement de perception : l’or n’est plus seulement en concurrence de rendement avec les obligations, mais sert aussi de couverture contre des risques macroéconomiques plus larges.
Mais cette demande ne signifie pas que le prix de l’or ne peut pas continuer de baisser. Yang souligne que si les marchés entraient vraiment dans une phase de recherche de cash, les investisseurs en ETF or pourraient également vendre leurs positions, l’or se retrouvant alors sorti du marché au même titre que les actions.
Elle ne s’attend cependant pas à un retour du métal aux bas niveaux des dernières années. Selon elle, l’incertitude liée à la dette, la géopolitique, les sanctions et les chocs d’offre pourrait maintenir l’or dans une fourchette structurelle plus élevée.
"Je ne vois pas vraiment de rupture à la hausse, mais je ne pense pas non plus que l’or revienne aux niveaux de l’an dernier, voire d’il y a deux ans," commente Yang.
Natixis : fin d’année possible à 4 100 dollars, mais aussi une éventuelle percée à 5 250 dollars
Le spécialiste des métaux précieux de Natixis, Bernard Dahdah, envisage une fourchette de prix plus large.
Le dernier rapport de la banque propose trois scénarios : une baisse du cours de l’or vers 4 100 dollars à la fin de l’année, une chute extrême vers 3 500 dollars, et une hausse au-dessus de 5 250 dollars si l'inflation chute très rapidement, forçant la Fed à changer de cap.
Cela marque un net changement par rapport à l’évaluation publiée fin août par Natixis, lorsque Dahdah avait relevé son objectif de fin d’année à 5 000 dollars, en se basant notamment sur la demande de valeur refuge en raison des inquiétudes sur la dette et les marchés obligataires américains.
Mais au cours du dernier mois, le lien entre l’or et le pétrole est à nouveau devenu négatif. Natixis estime qu’un prix plus élevé du pétrole intensifie la pression inflationniste, renforçant ainsi les anticipations de hausses supplémentaires de la Fed et, par conséquent, le coût d'opportunité de détenir de l’or.
La banque note aussi que la corrélation entre l’or et le rendement du Treasury américain à 10 ans est réapparue depuis fin août, tandis que la relation entre l’or et l’Indice Dollar reste plutôt stable depuis le début de l’année.
Même en cas de baisse du prix de l’or, les encours des ETF adossés à de l’or physique continuent d’augmenter. Dahdah explique : “Certains investisseurs achètent à la baisse (ETF), mais la demande structurelle ne compense pas la revalorisation dictée par les taux.”
La demande des banques centrales constitue aussi une incertitude. Récemment, les achats soutenus des institutions officielles ont permis à l’or de résister à la pression d’une hausse des rendements, mais Natixis souligne que si les prix du pétrole restent élevés et le dollar fort, certaines banques centrales pourraient choisir de privilégier la lutte contre l’inflation et le soutien à leur devise, plutôt que d’accroître encore leurs réserves en or.
Dans le scénario de base, Natixis anticipe une nouvelle hausse de la Fed en décembre, maintenant la pression sur le prix de l’or pour le reste de 2026, avec un recul vers 4 100 dollars avant la fin de l’année. Si la Fed maintient ses taux en 2027, la dédollarisation, la reprise de la demande d’investissement et les achats des banques centrales pourraient pousser l’or vers les 4 750 dollars fin 2027.
Dans le scénario pessimiste, si les tensions au Moyen-Orient venaient à s’aggraver entraînant la fermeture du détroit d’Ormuz, le prix du pétrole pourrait grimper encore, l’inflation rester élevée et la Fed maintenir ses taux en mode élevé pour longtemps.
Si, dans le même temps, les banques centrales deviennent vendeuses nettes d’or pour soutenir leur devise, Natixis estime que le prix pourrait tomber à 3 500 dollars.
L’autre scénario est complètement inverse. Si la situation au détroit d’Ormuz se normalise, que le prix du pétrole baisse fortement et que l’inflation ralentit rapidement, la Fed pourrait s’orienter vers un assouplissement. Dans ce cas, Natixis estime que l’or se stabiliserait bien au-dessus de 5 250 dollars.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
La peur est le plus grand vendeur à découvert ! Morgan Stanley appelle à acheter le creux dans les semi-conducteurs : pénurie de terrain et d’électricité ne sont pas des problèmes, les projets déjà approuvés ne suffisent pas à satisfaire la demande
Morgan Stanley estime que le secteur des semi-conducteurs a récemment été survendu, la panique du marché étant le principal risque, plutôt que les fondamentaux. Tirée par la demande d'infrastructures liées à l'IA, les commandes en aval continuent d'accélérer, l'offre de semi-conducteurs restant la principale contrainte. La limitation du LPS permet, au contraire, une croissance plus stable. Le secteur pourrait fluctuer à court terme, mais il est déjà proche du plancher ; Morgan Stanley se montre optimiste quant aux segments de la puissance de calcul et du stockage.

Les commandes de puissance de calcul explosent, pourquoi "le trading AI" perd-il de l'élan ? JP Morgan révèle le décalage entre investissement dans l'AI et réalisation de la productivité
L’équipe de recherche économique mondiale de JPMorgan dirigée par Joseph Lupton a souligné dans une étude du 10 novembre que l’amélioration récente de la productivité du travail provient principalement de l’approfondissement du capital et de l’augmentation de l’intensité d’utilisation des facteurs de production. Les bénéfices d’efficacité généralisés apportés par l’IA, via la refonte des processus, l’intégration des données et l’ajustement organisationnel, nécessitent encore du temps pour se concrétiser. Cela implique que les commandes de puces, de serveurs et d’équipements électriques peuvent croître en premier, tandis que le retour sur investissement continu des opérateurs de calcul et des utilisateurs finaux ne se manifestera pas nécessairement au même rythme.
L’investissement dans l’IA entre dans la « vallée de la désillusion », les 18 prochains mois seront un test crucial de survie !
Goldman Sachs estime que le cycle d'investissement dans l'IA se situe actuellement dans le "creux de la désillusion", mais ce n'est pas la première fois. Le problème central réside dans le fait que le modèle commercial des nouveaux fournisseurs de cloud computing dépend fortement du retour sur investissement des clients finaux dans l’IA, alors qu'actuellement "le nombre d'entreprises pouvant attribuer des bénéfices à l'IA est pratiquement nul". Palihapitiya, fondateur de Social Capital, a clairement défini une fenêtre cruciale de 18 mois, au cours de laquelle le marché procédera à une clarification des modèles commerciaux d'IA durables et non durables.

Le principal souci d'Anthropic : ses revenus peuvent être retirés à tout moment, tandis que ses coûts en puissance de calcul sont verrouillés pour 20 ans
Selon Zhejiang Sécurité, les revenus d'Anthropic sont principalement facturés en fonction du volume, avec des obligations de prestation restantes couvrant seulement environ 5,1 mois de revenus annualisés. Du côté des coûts de puissance de calcul, 895,4 milliards de dollars ont déjà été engagés sous forme de promesses irrévocables, avec une durée pouvant aller jusqu'à 2045. Les revenus peuvent être réduits à tout moment, tandis que les coûts ne peuvent pas être rétractés, créant ainsi un écart de maturité fortement asymétrique entre les deux. C'est la véritable contrainte centrale de l'entreprise.

Prix des cryptos
Plus


